
人民币利率最高20%!去香港理财,随便赚?
你好,我是家辉,一个助你财富飙车的男人。
前两天为大家介绍了一个实用功能<跨境支付通>,动动手指就能把人民币无损转到香港。
机智的朋友,第一时间就想到了:
利用跨境支付通让人民币资金出海到香港理财,有没有搞头?
听说在外面的世界,银行利率遍地8%、20%,保险收益动辄6.5%、还要是复利…
今日出发香港,聊一下这个世界金融中心的人民币理财方式。
01 人民币定存
现在内地利率一降再降,六大行干脆连5年大额存单直接取消了。
大家已接受一个现实:在内地银行存钱不奢求利息有多少,只求一个安心而已。
那么,去到香港存钱呢?
结果,令各位更加大失所望。
香港银行人民币定存期限只能是3个月、6个月、1年的超短期,利率最高仅在1.35%左右徘徊。
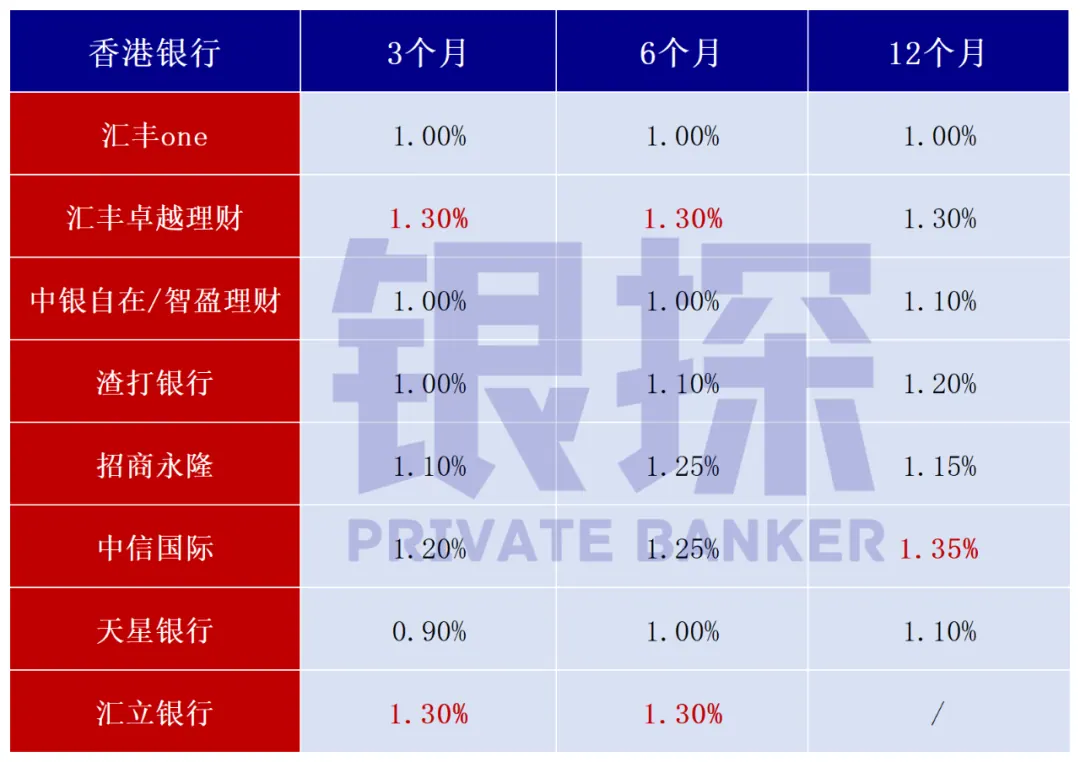
一对比,我们内地银行居然顺眼多了,目前一、二、三年期定存能给到1.5%、1.6%、1.8%的水平。
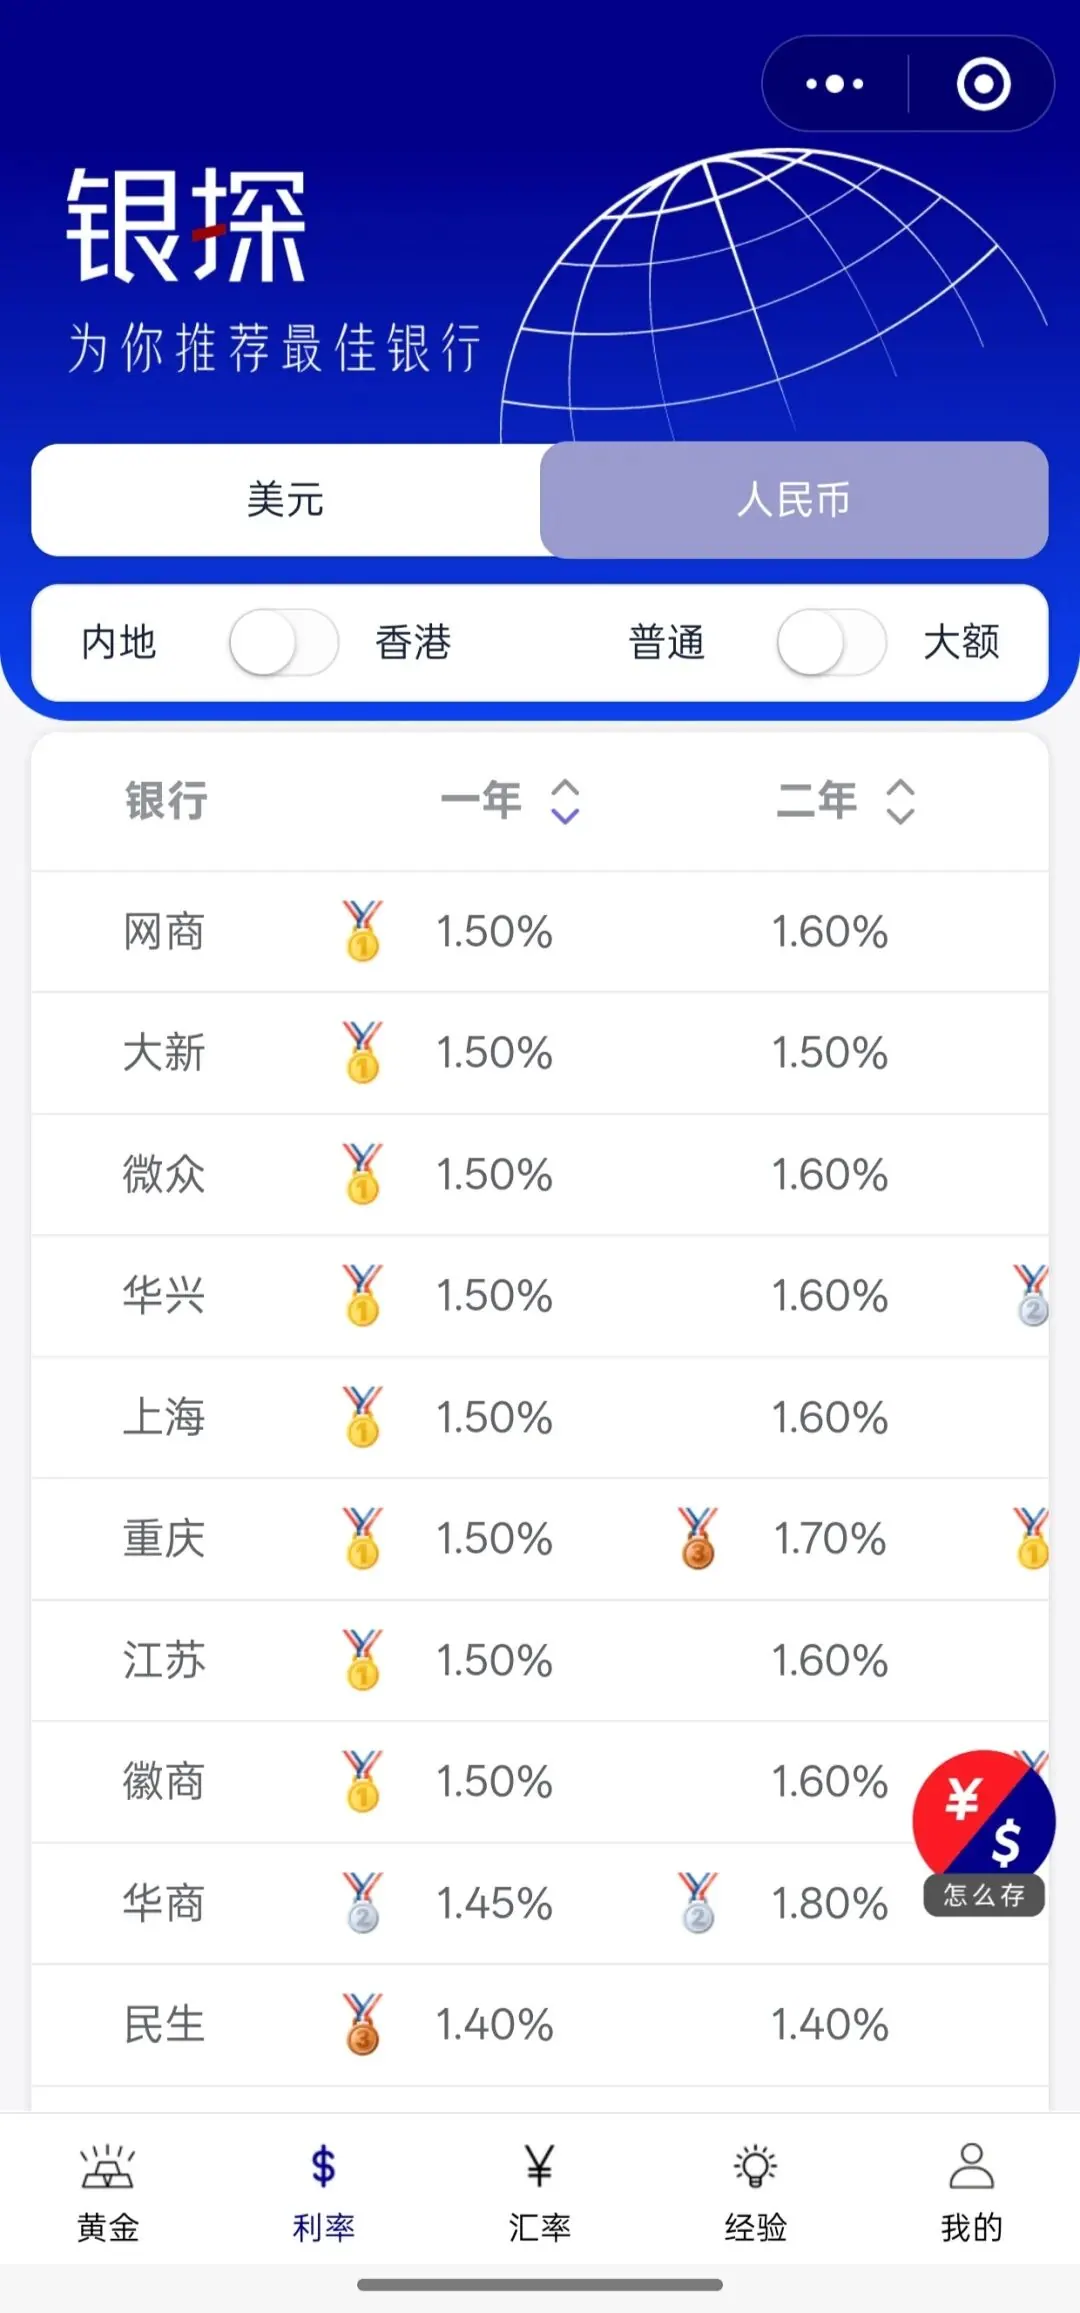
此处介绍一个全网都在用的理财神器 - 银探小程序,每周实时更新内地、香港各大银行的利率、汇率数据。
说好的在香港更高息呢?
也许你在网上会看到人民币各种夸张利率:中银香港4%,众安2.8%、6.9%,甚至最高20%…
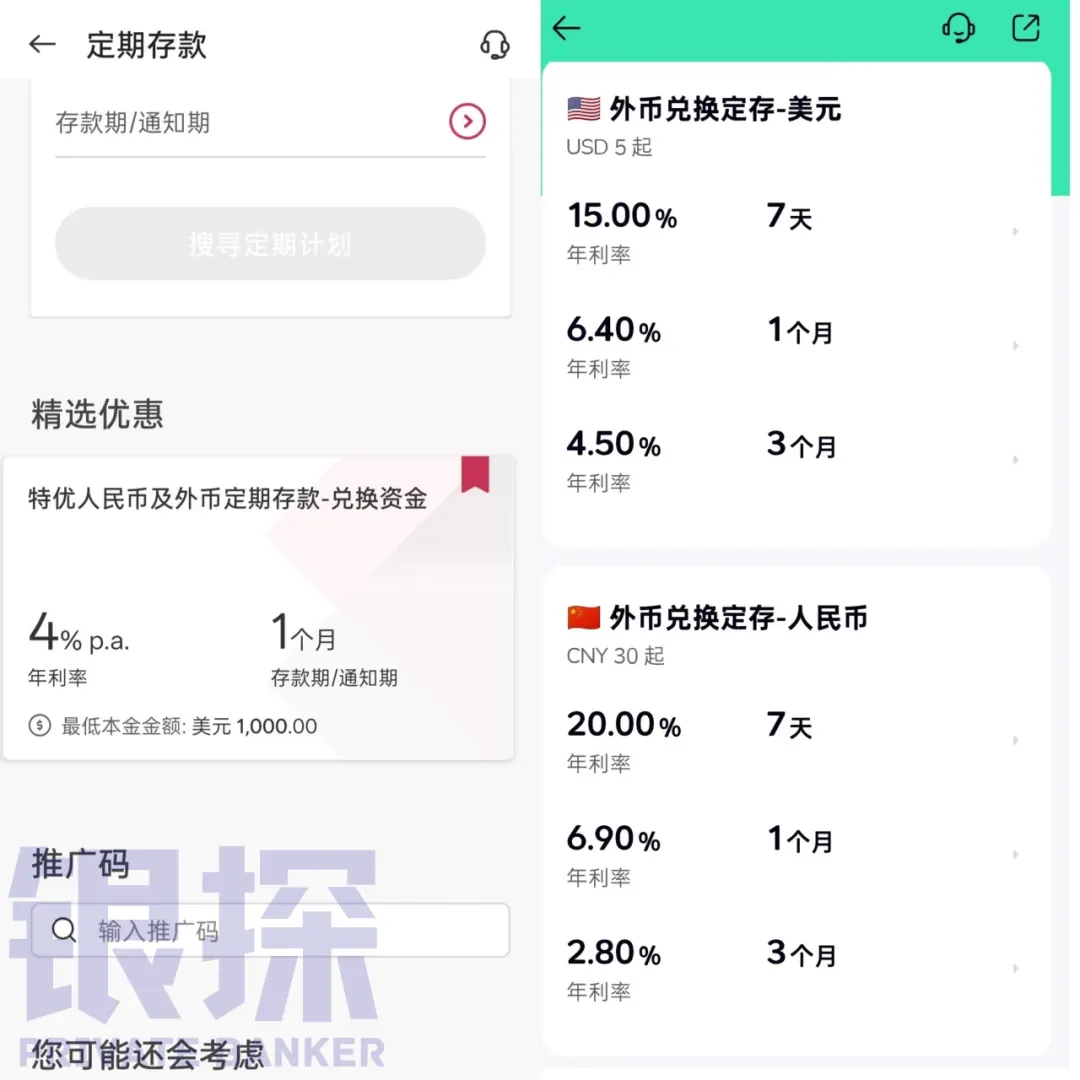
这种远远高出正常水平的利率,基本是银行的特别活动。
比如外币兑换活动,你在众安把美元兑换成人民币,就能享受最高20%利率的高息定存了,但也会限制在7日、1个月等超短期。
恰好有换汇需要的,可以顺便薅羊毛;但专门为定存而换汇的,这一笔买卖不一定值得。
再说一个冷知识,内地银行美元利率也比香港高。
内地一年期最高3.98%,香港只能3.4%左右。
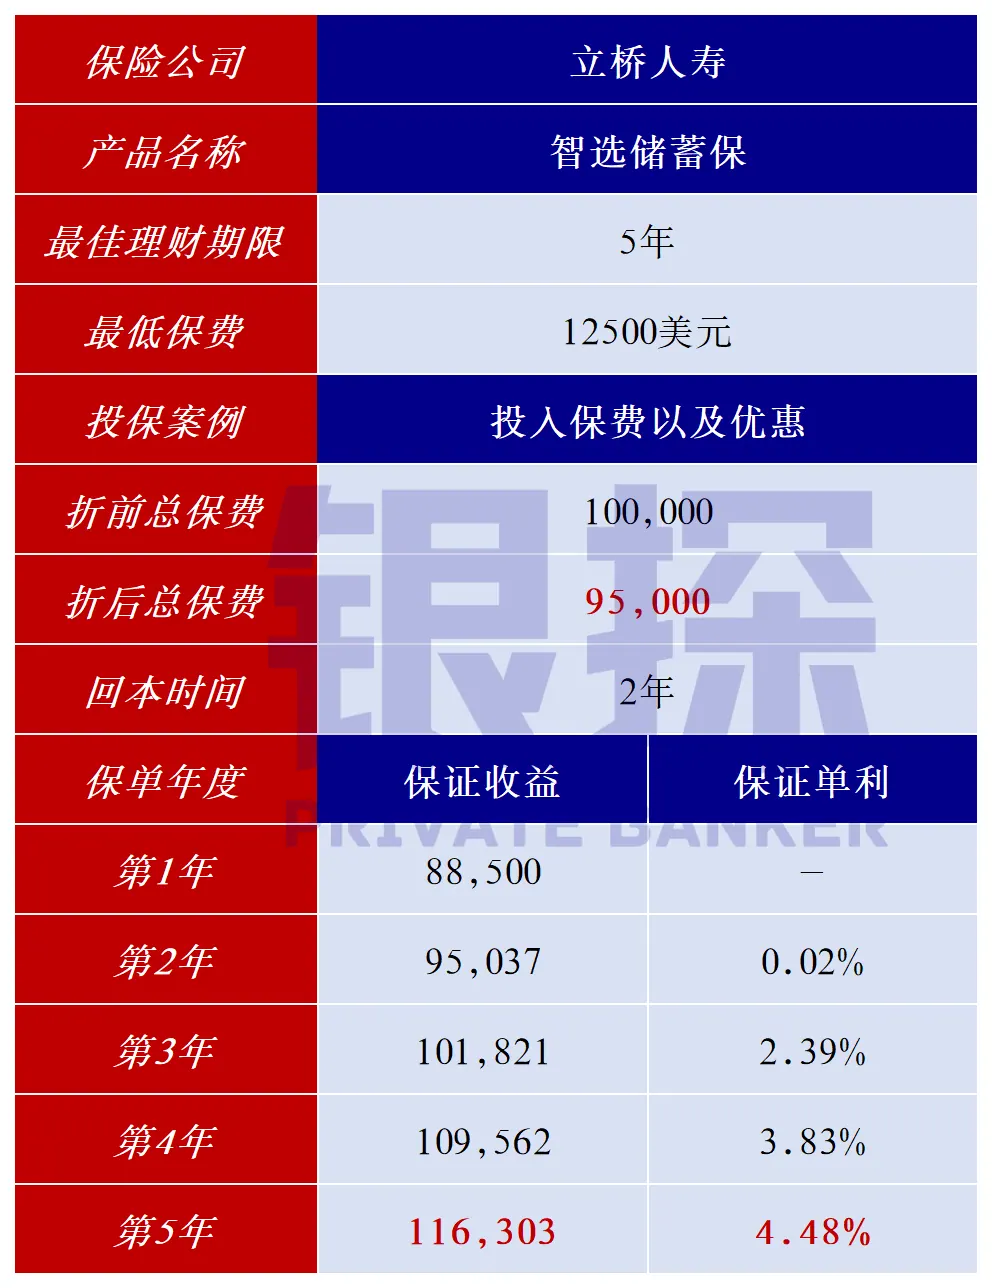
除非选择香港美元保单,能做到5年4.48%收益,保本保息,仅限年底!
感兴趣可联系家辉:yintan1216
02 人民币债券
说完存款,再说国人最心仪的另一类理财方式 - 债券。
在香港,人民币债券数量、种类极度少有。
我目前只在汇丰、恒生银行发现一款人民币债券,由农业银行发行,安全有保证,但年利率仅1%,每年付息一次。
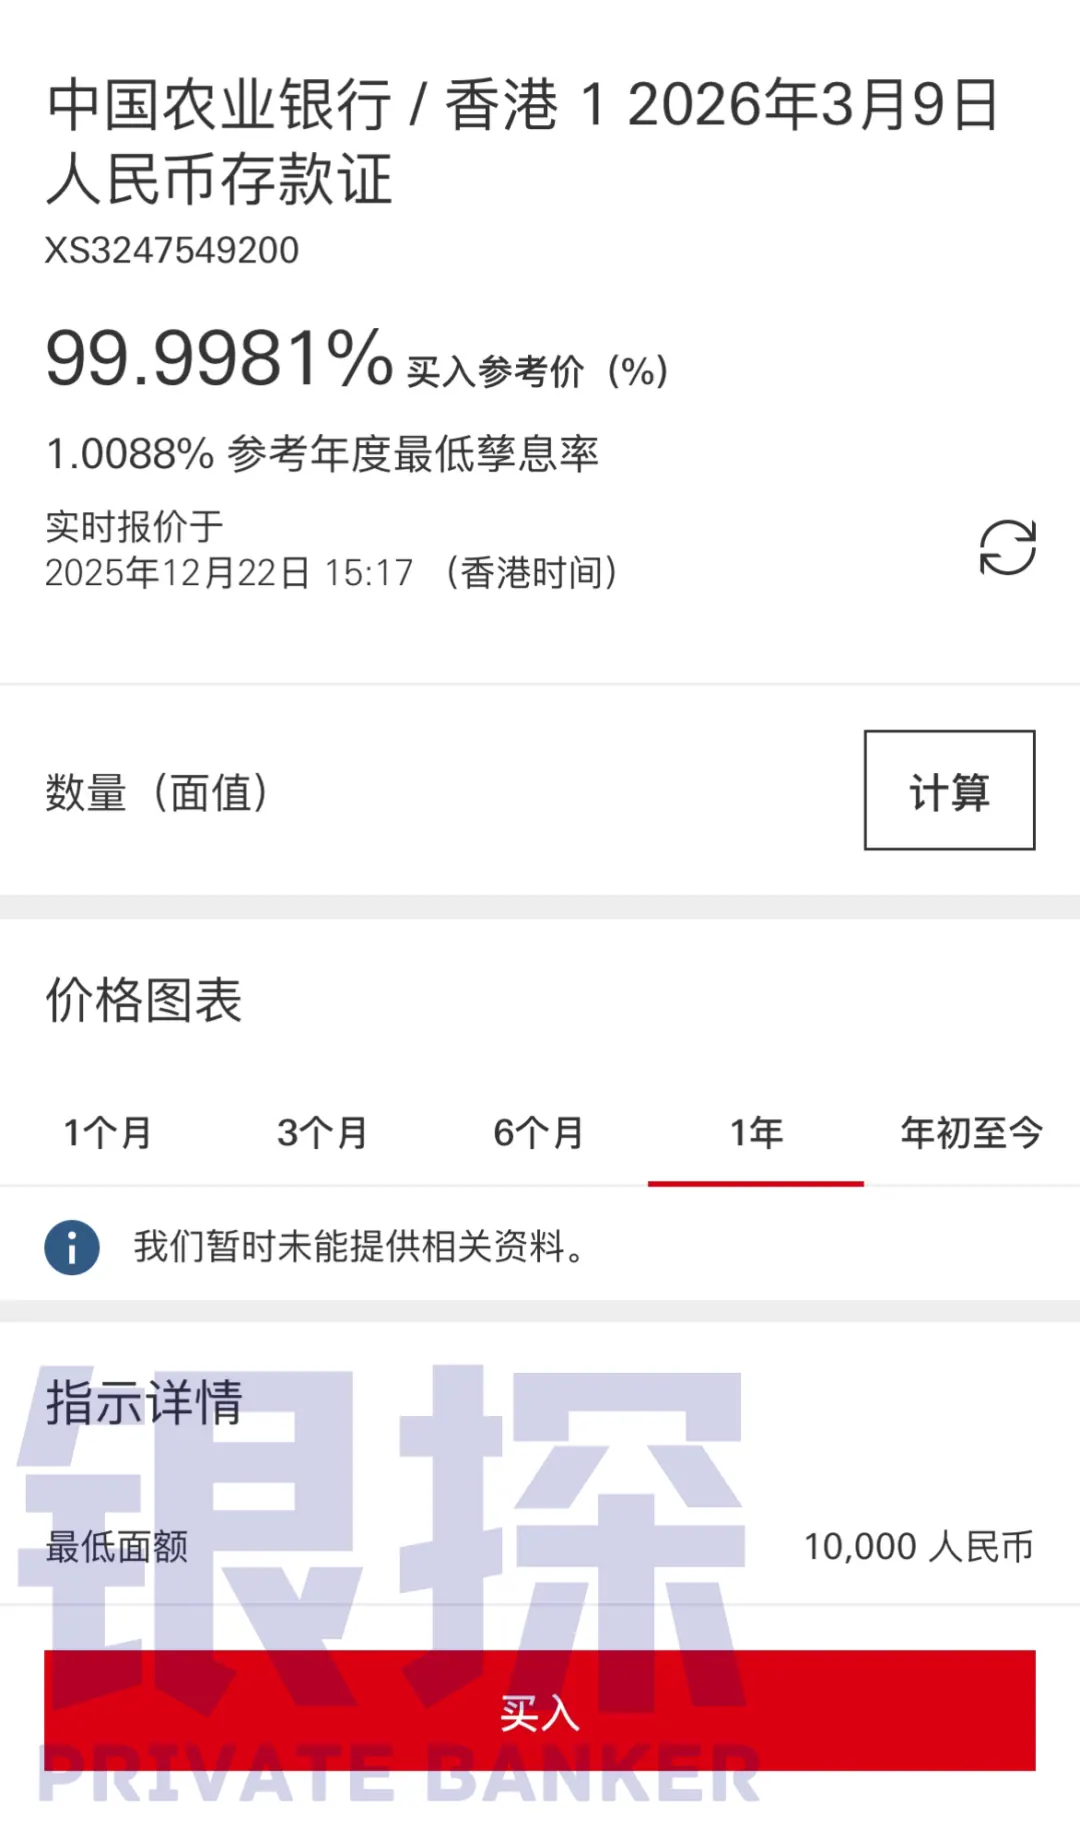
这种水平的收益率,应该对你没有吸引力吧?
目前内地三五年的短期国债年收益率1.5% - 1.6%左右,地方债能高出一丢丢。
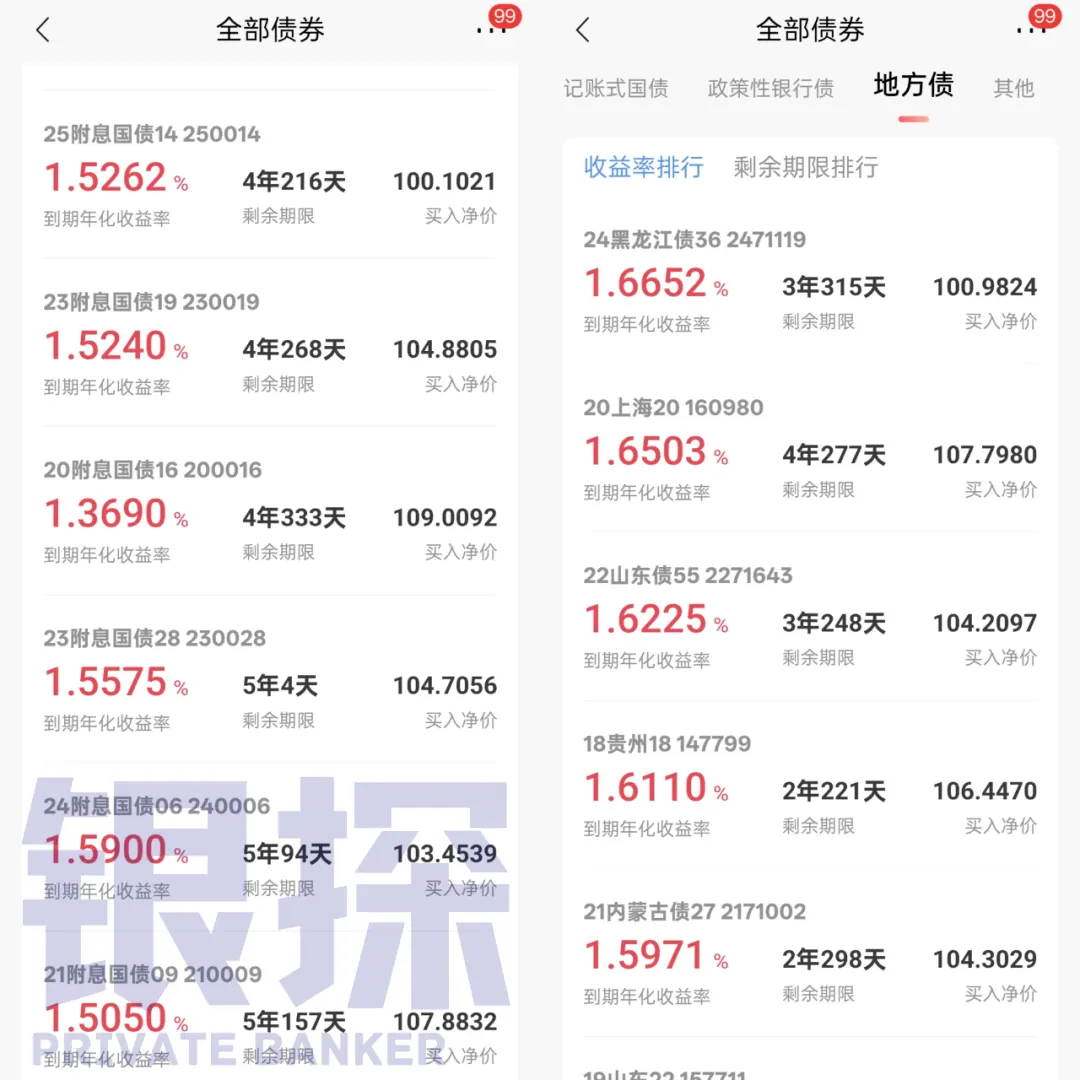
这几年,财政部、内地企业陆续在港发行过人民币债券。
比如在2025年,财政部一共分六期总发行680亿元的离岸人民币国债。
其中,10年期利率2.08%,30年期2.37%,利率会比内地略高。
不过这些离岸国债主要面向机构投资者,一发行就被一抢而空,轮不到我们普通人。
如此看来,去香港买国债抢不到,企业债利率也不高,真没什么必要。
03 人民币货币基金
货币基金,风险低、取钱灵活,也是大家平时放钱的重要渠道,比如支付宝的余额宝,微信钱包的零钱通等。
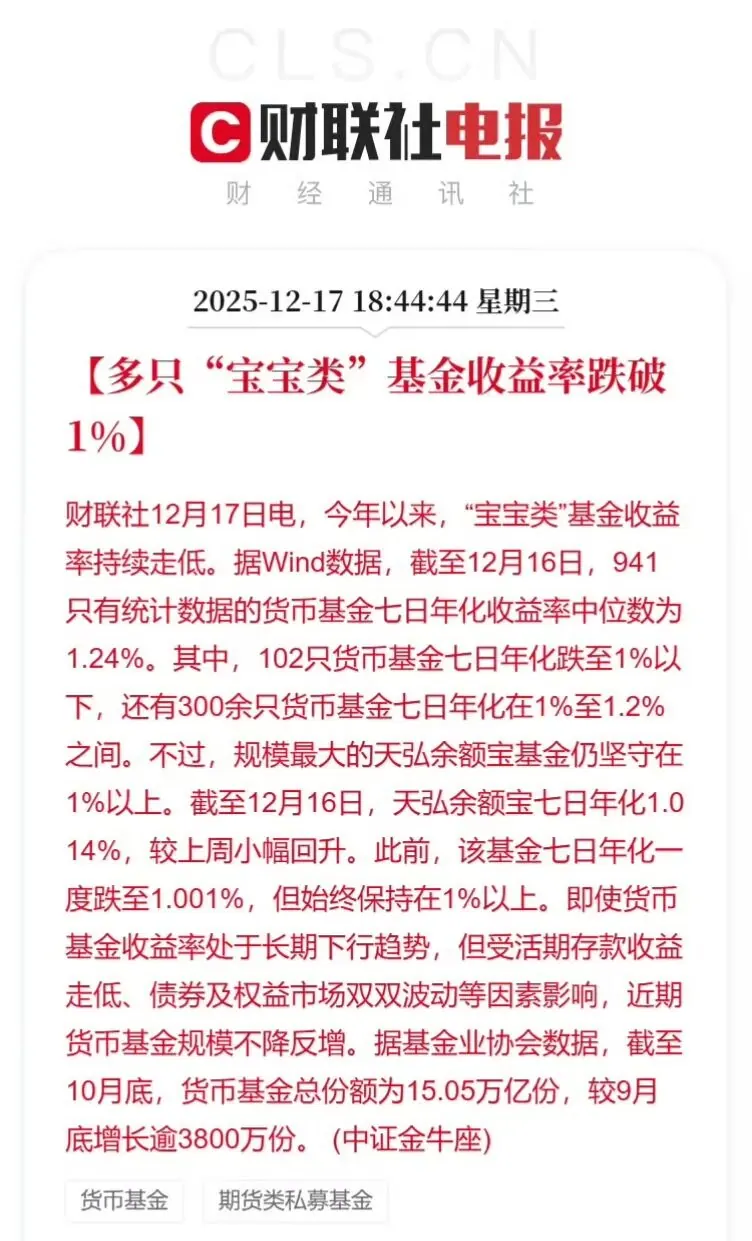
前两日一则新闻,内地多款“宝宝类”货基的收益率已跌破1%,食之无味,弃之可惜了。
再来看看香港的情况。
在信银国际、中银香港等银行,或者香港券商,就能直接买到人民币货币基金。
收益最高的是中银香港某款货基,属于低风险级别2。
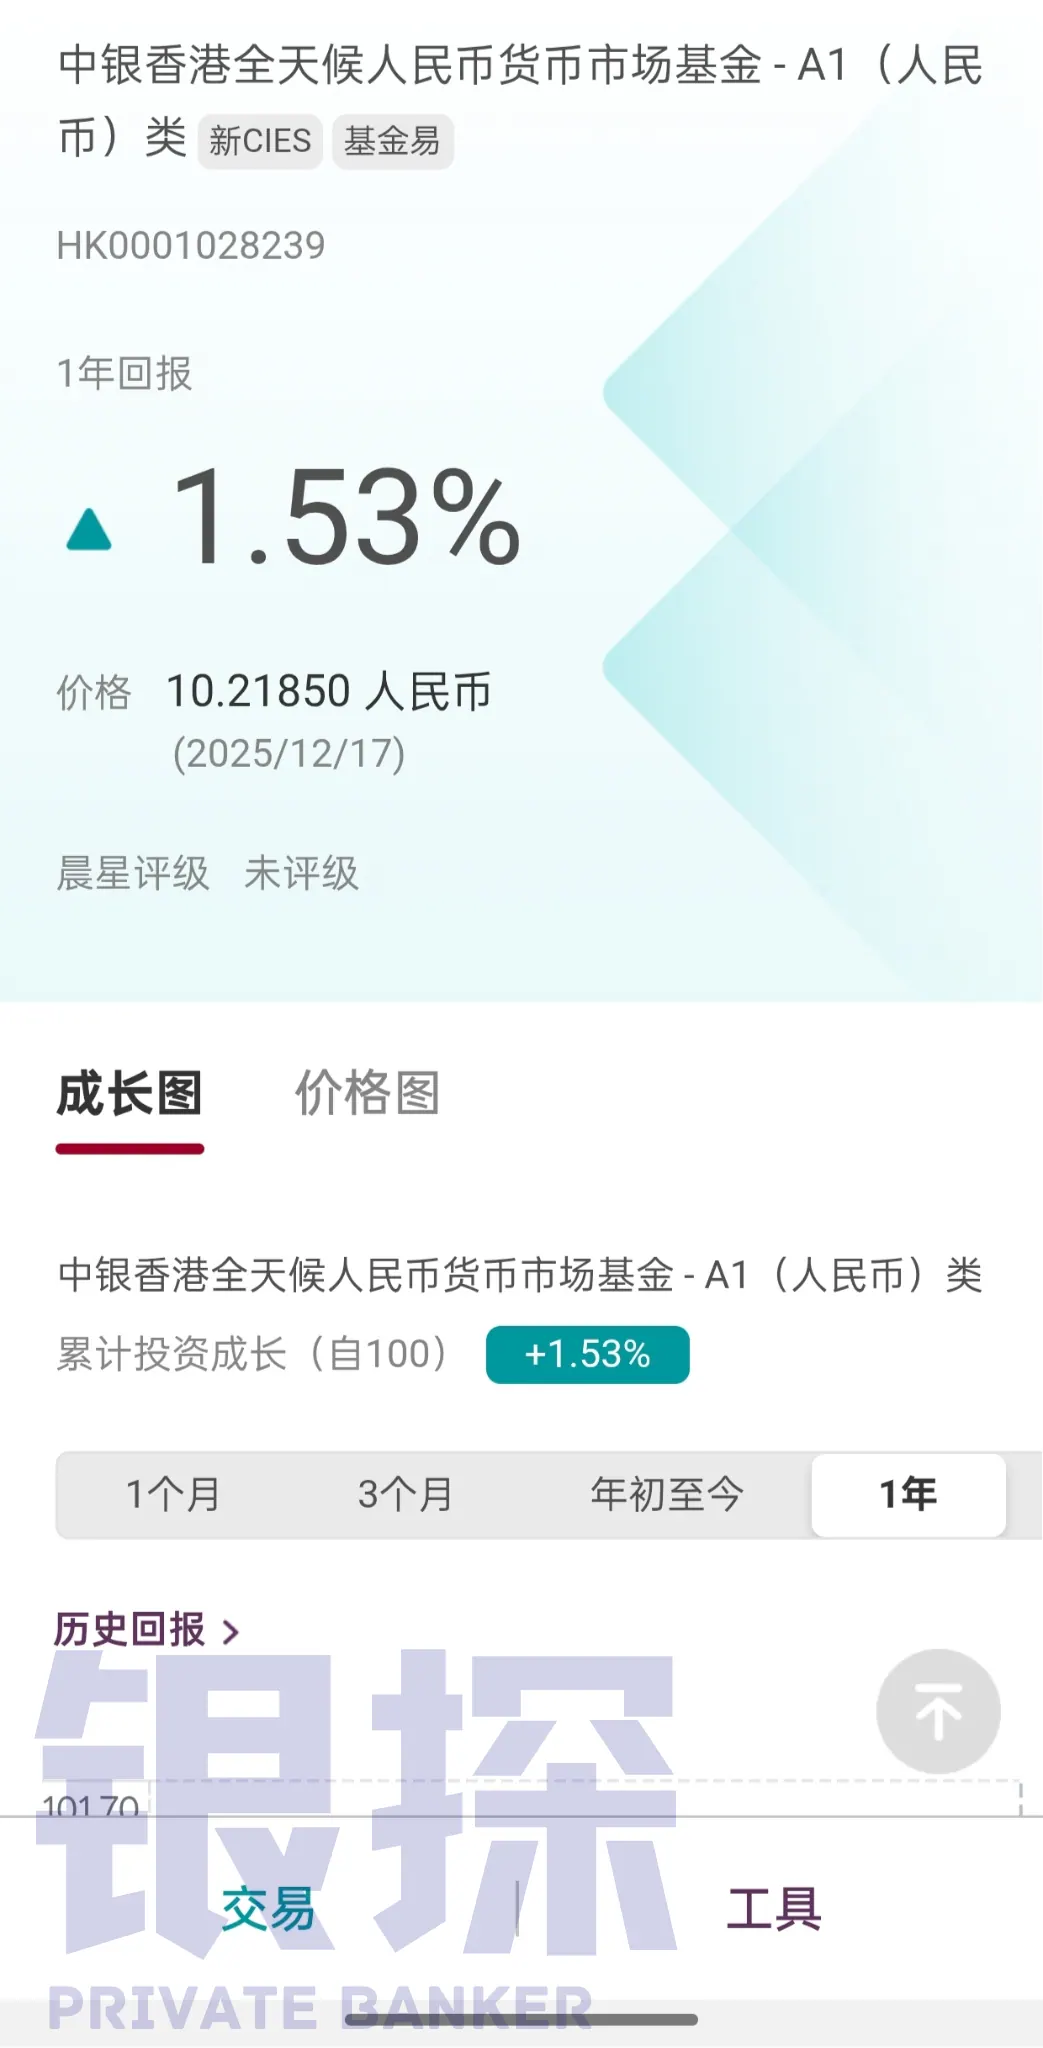
根据最近一周的回报,我换算成七日年化收益率,这产品大概1.56%,小优于大部分内地货币基金。
如果不局限货基的,也有少数股票型基金可选择。
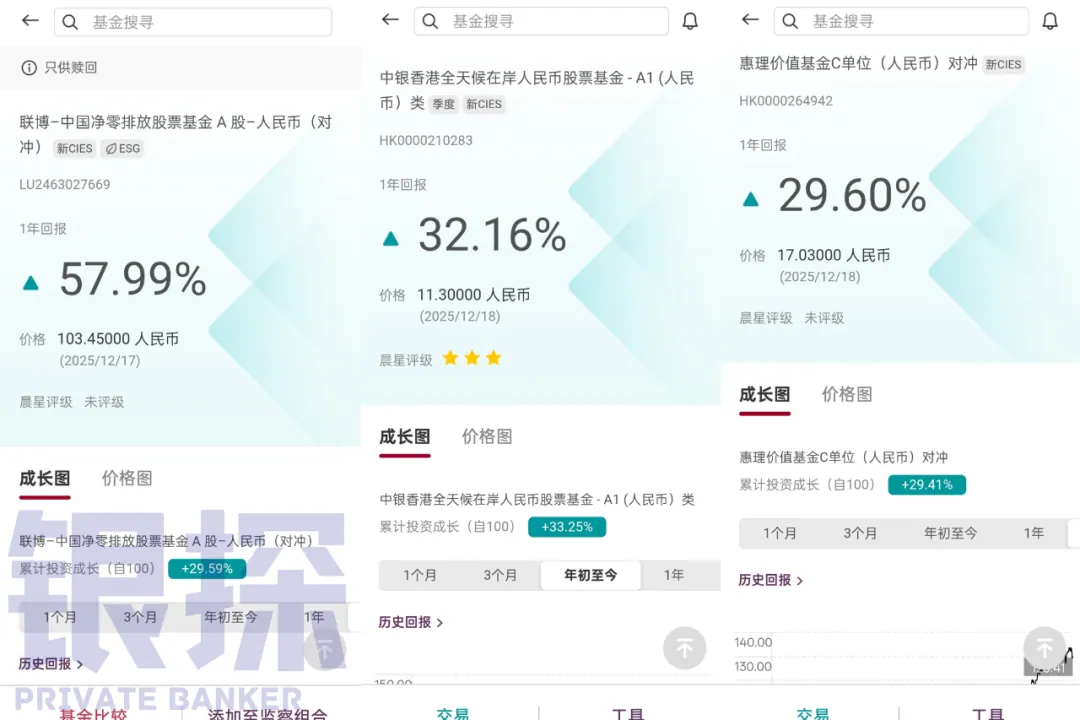
此类基金主要投资美股等资产,再通过衍生工具对冲汇率风险,把美元收益换回人民币给我们,风险级别是最高的5。
只不过愿意接受这种激进投资的,在内地就能做到,何必折腾一番来香港?
看来在香港想人民币安全、省心理财,也难啊。
04 人民币港险
提起香港保险,第一印象是高收益、美元保单…
家辉说一个极少人知道的赚钱信息差:
在香港一样能买到人民币保单,收益率一样能碾压内地保险!
现阶段,内地最受欢迎理财险是分红险,总收益 = 保证收益+分红。
以太平洋的鑫福相伴为例,保证收益最高1.6%,保证+分红的总收益率预期2.8%左右。
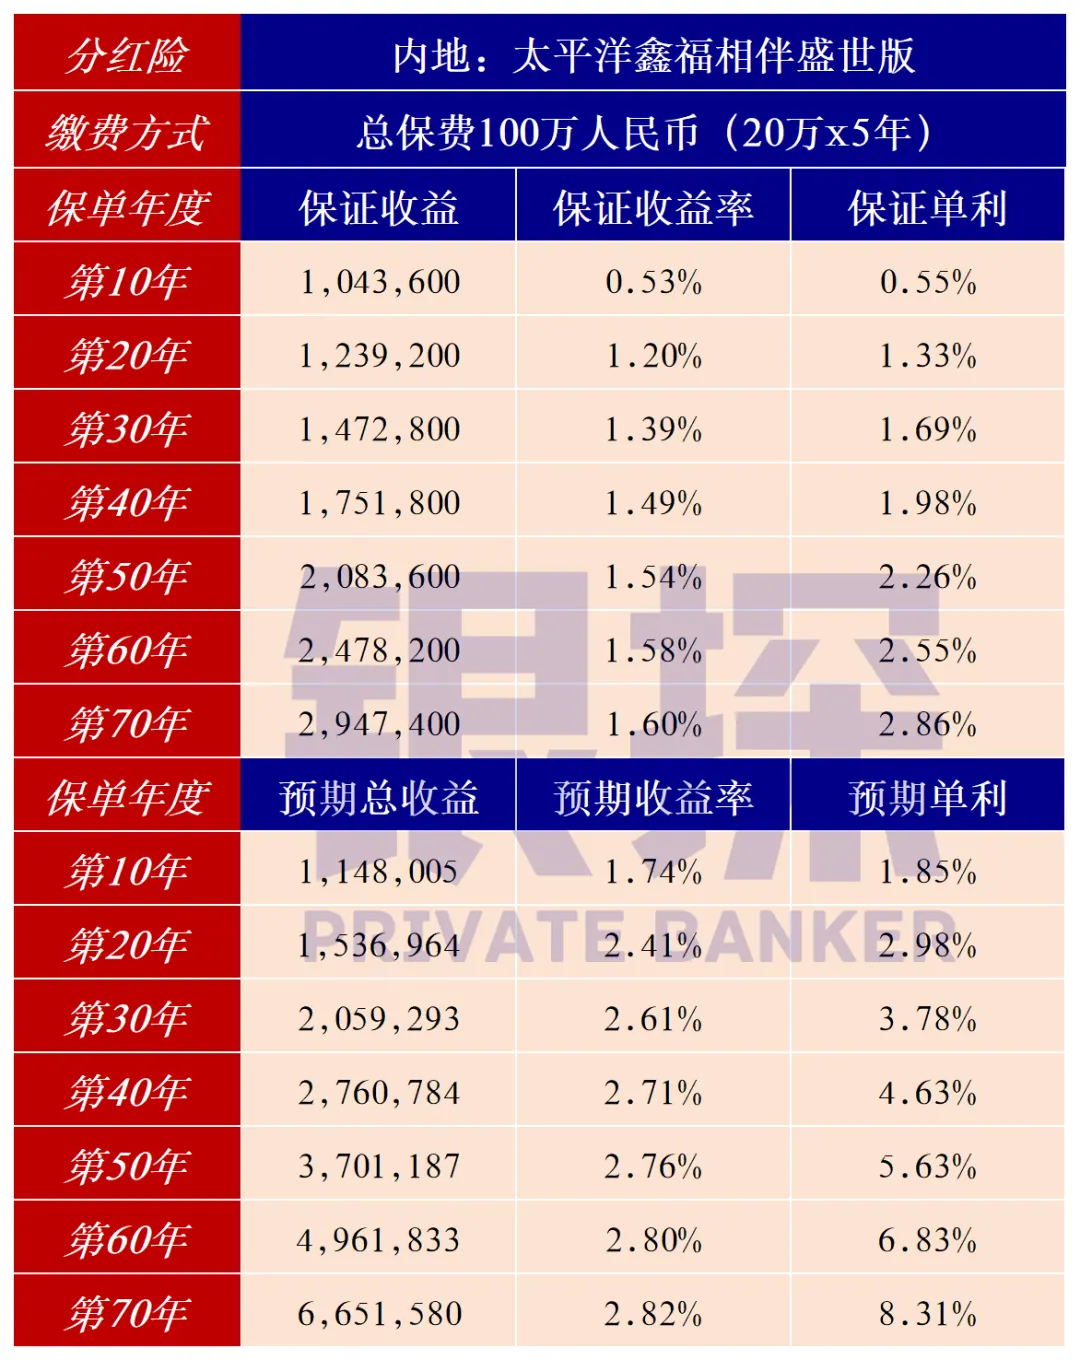
这个收益比银行定存、国债更高,但仅此而已。
内地保险公司投资的区域、资产会受到严格限制,所以保险收益注定“先天性发育不良”。
就算再牛逼的保险公司,分红险保证收益也不能超过1.75%的监管红线,加上分红后只在2.8% - 3.2%区间。
换句话说,内地保险的价值只是提供一个长期、安全的储蓄渠道,你不能对收益有任何期待。
去到香港这个资本自由的世界后,以上限制不复存在了。
1、稳健选择 - 太平洋世代鑫享
同类型的分红险,同是太平洋保险公司出品,两地分红险收益率天差地别。
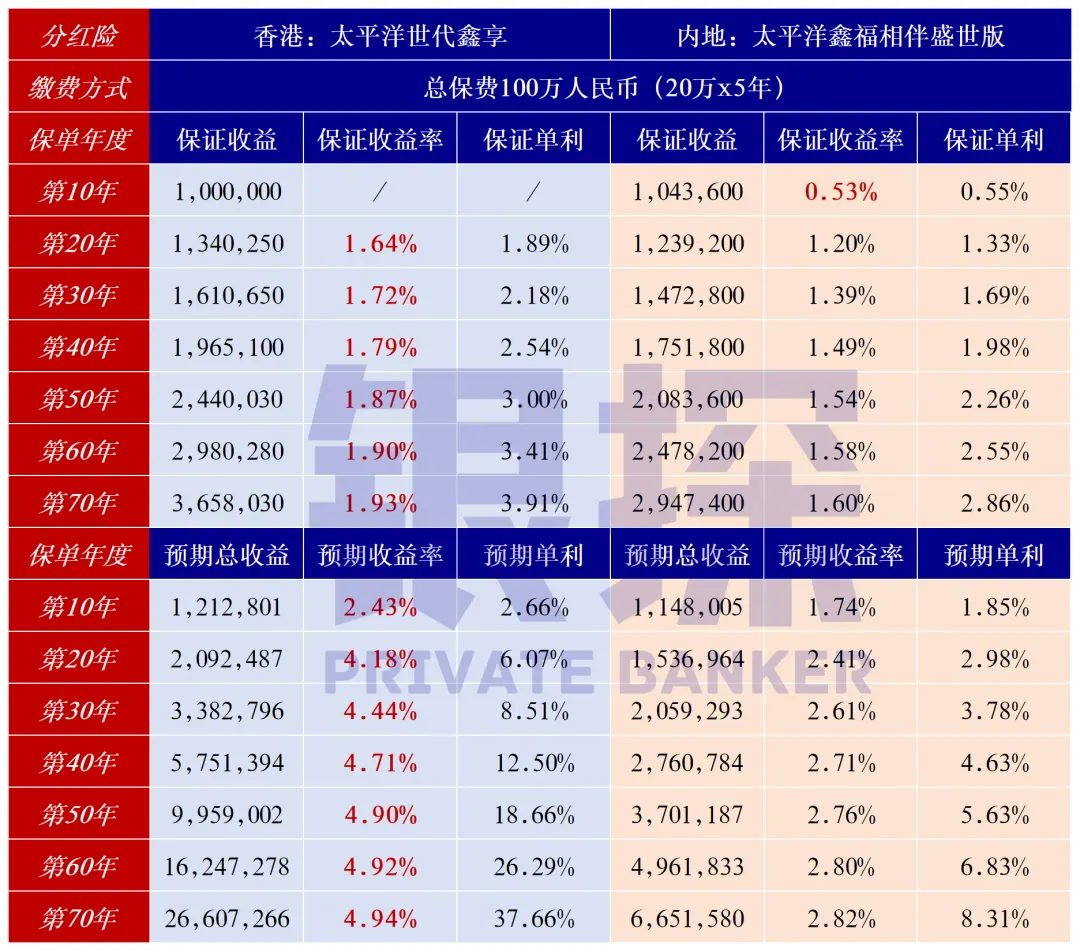
保证收益,香港的世代鑫享收益率接近2%,内地的鑫福相伴1.60%左右。
保证+分红的预期总收益,世代鑫享最高收益率4.9%,鑫福相伴2.8%,这是全方位碾压。
投保世代鑫享22.5万美元等值保费,还能入住太平洋内地高档养老社区,以后港险收益直接支付社区费用,资金丝滑回国。
2、高收益选择 - 国寿傲珑盛世
如果想追求港险最高的6.5%收益,可以选择中国人寿海外的傲珑盛世。
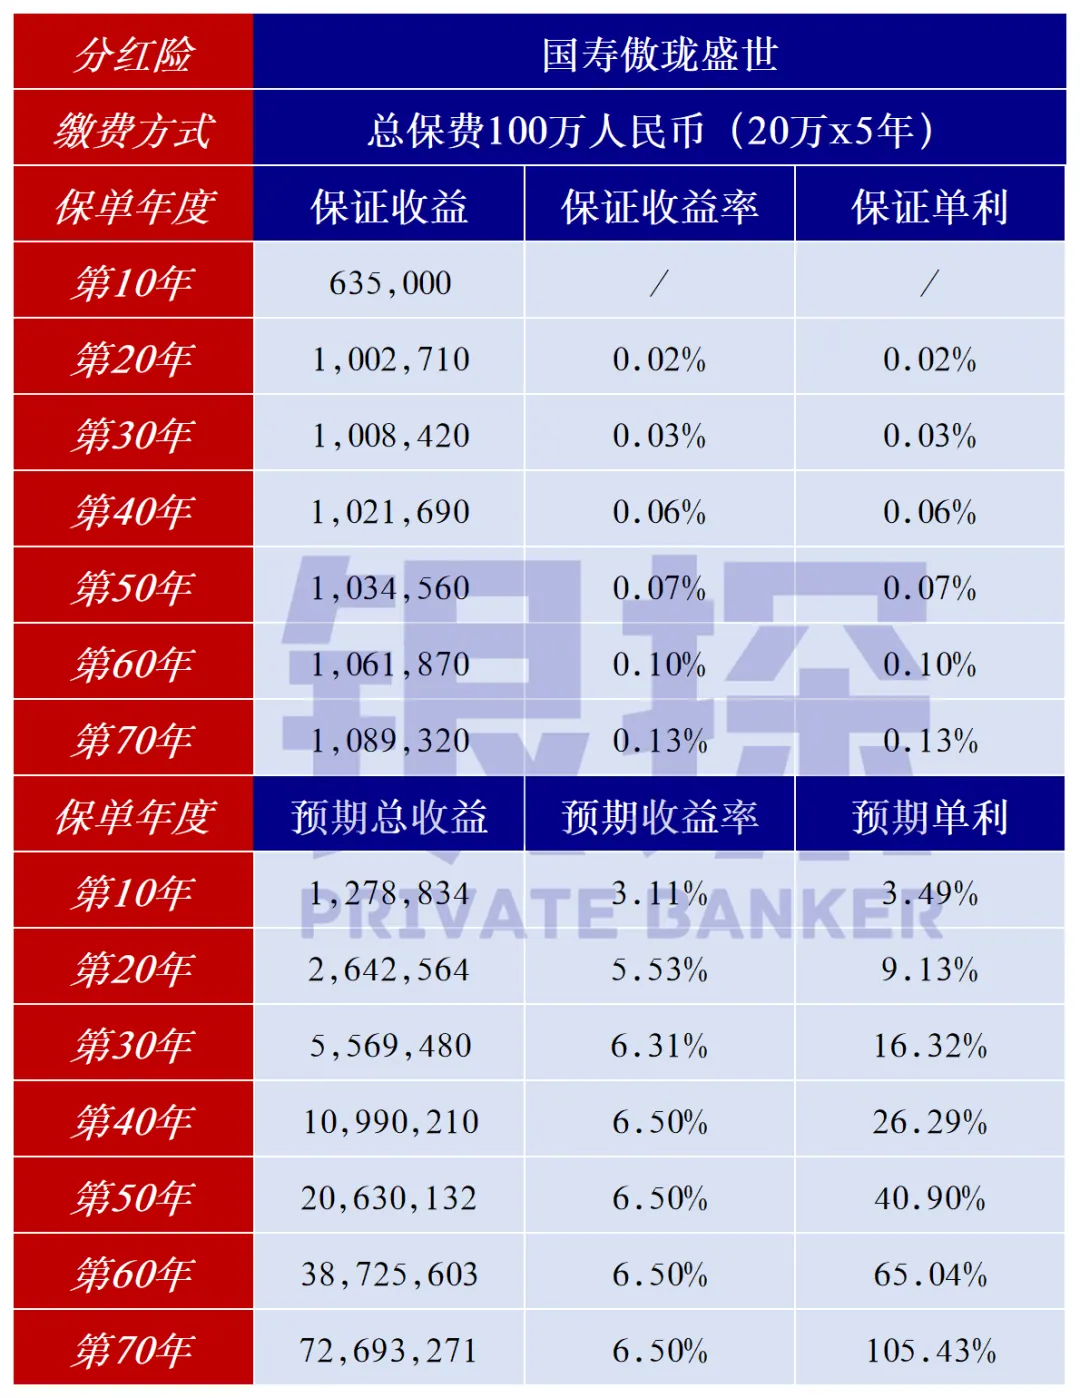
此类分红险保证收益聊胜于无,只是确保我们投入的本金不会亏损而已。
但分红收益相当可观,在第35年收益率就能登顶6.5%,全港数一数二。
与内地分红险相比,香港分红险本质更像一款超长期、本金有保证、投资全球市场的“基金”,为高收益而生。
在绝对安全前提下,又想追求长期高收益的,人民币保单是最合适的选择,也是港陆两地差距最大的产品。
2018年,时任银保监会主席郭树清说了一句名言:
收益率超过6%就要打问号,超过8%就很危险,10%以上就要准备损失全部本金。
没想到时至今日,内地浙金中心收益率仅4%的产品一样会爆雷,近200亿资金无法提现。
与其在内地被“温水煮青蛙”,不如勇敢一点,早日资金出海。
外面的月亮不一定圆,但值不值得,总归你自己去看一眼。
本文属信息性与教育性内容,不构成任何产品或服务的推介。