
信用卡被拒?可能你已上征信黑名单!
你好,我是荣哥。初次见面,多多指教!
上周咱们分享了汇丰信用卡的<实测体验>,不少群友说自己的信用卡没有批下来,不知道是什么原因?
其实信用卡被拒,很有可能是征信出了问题!
在过去17年,我一直在银行信贷部门工作,曾任某城商行总行高级独立审批人、一级分行风险管理部负责人。
今天就和你分享一下,如何优化征信记录,提高信用卡通过率!
主要内容:
-
如何查征信记录?
-
信用卡被拒重灾区
-
如何消除不良记录?
-
如何养好个人征信?
01 如何查征信记录?
我猜你可能从来没查过自己的征信,其实查征信就像体检,一年查一次还是有必要的。
之前我们有些客户,个人资料被盗用,欠了一屁股债,直到被催收公司骚扰,才发现了问题……
查征信有两种常用方法:
第一种是在银行app查询,这种查出来的是简单版征信报告,能了解的信息比较有限。
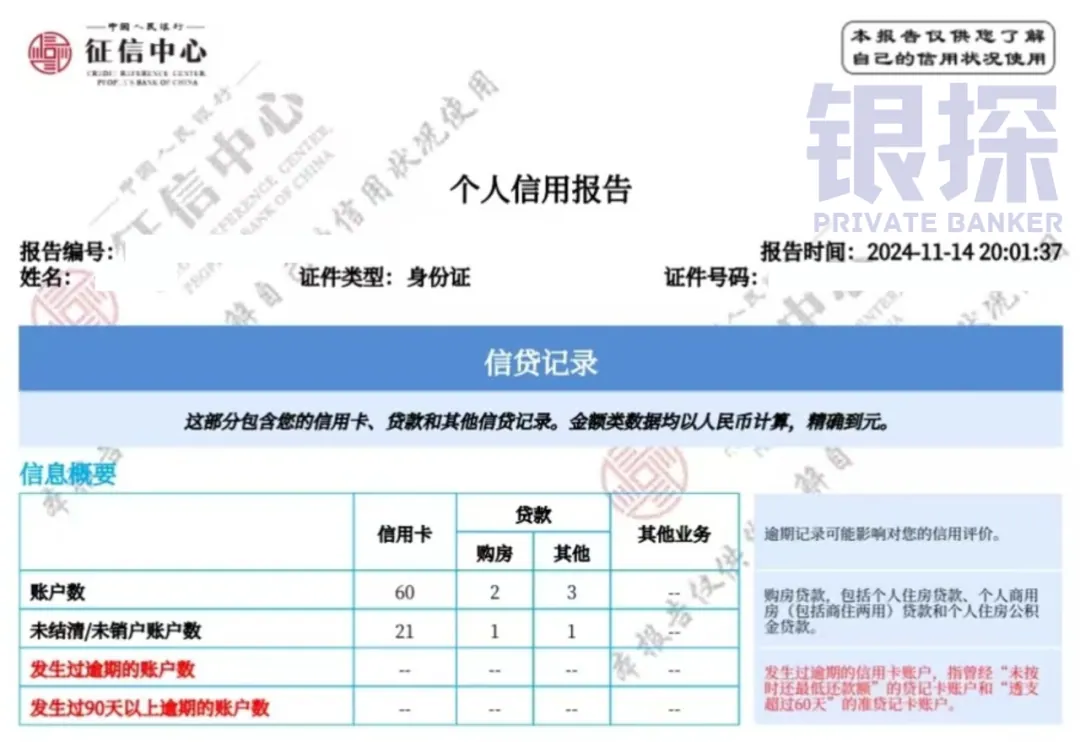
以荣哥的老东家中国银行为例,在app搜索“征信查询”,按提示输密码和人脸识别,一般24小时内就会收到短信提示,再自己打印报告就好了。
第二种是去银行网点打印,他们有专门的征信查询机器,带身份证就可以了。
这种查出来的是详细版的征信报告,每人每年有两次免费查询和打印的机会。我建议你就直接查这种,后面再教你怎么看。
不过不是每个网点都有这种机器,去之前最好电话问一下。查征信也不需要去开户行,只要有机器,随便一家银行都可以。
02 征信五大重灾区
OK,我假设你的征信报告拿到手了。查报告不是我们的目的,我们的目的是了解自己的信用记录,看看怎么更好地办信用卡。
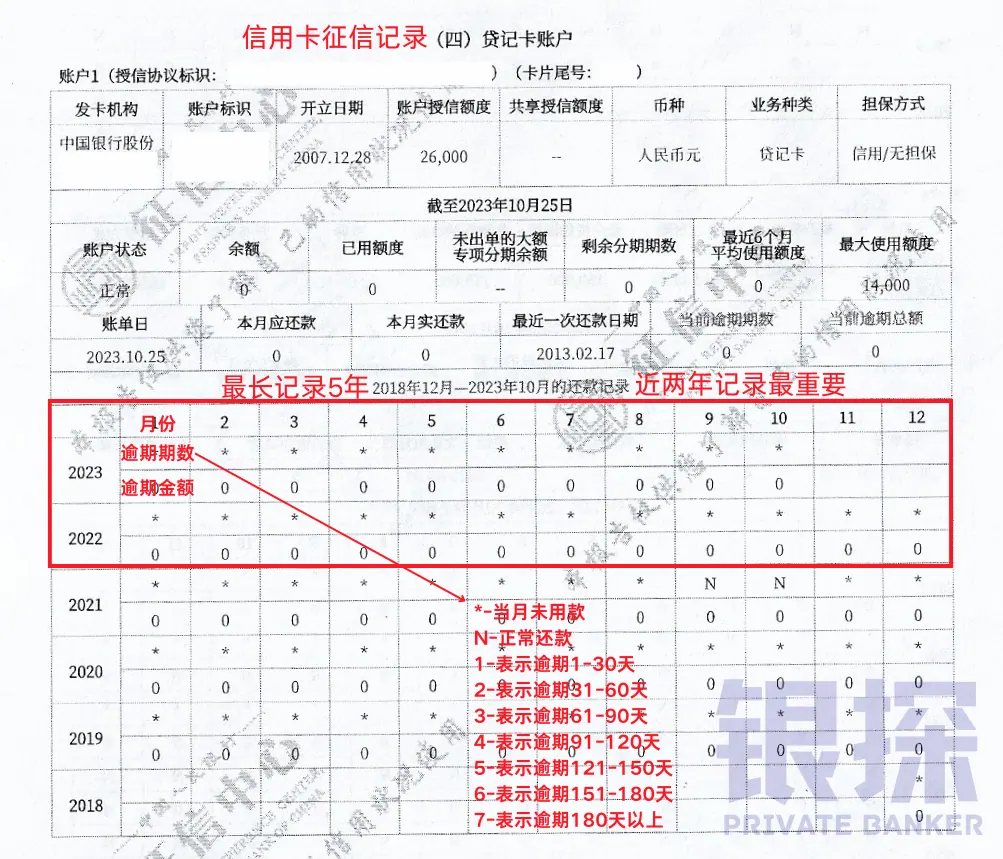
接下来说说,信用卡被拒,最常见的征信重灾区! 重灾区1:逾期次数太多 逾期就是没有准时还钱。下图是某张信用卡的逾期记录,可以在征信报告的第三部分(信贷交易信息明细)找到,重点看我标红的地方。
(点击放大)
征信最长记录5年,银行最看重近两年,看看有没有逾期?逾期多少次?逾期时间多长?
注意上图*号的地方,*号代表这张卡当月没有使用。如果是N,代表正常还款,如果是其他数字,就代表逾期了。比如说,1代表逾期1-30天。
那么问题来了,怎样才算逾期太多呢?
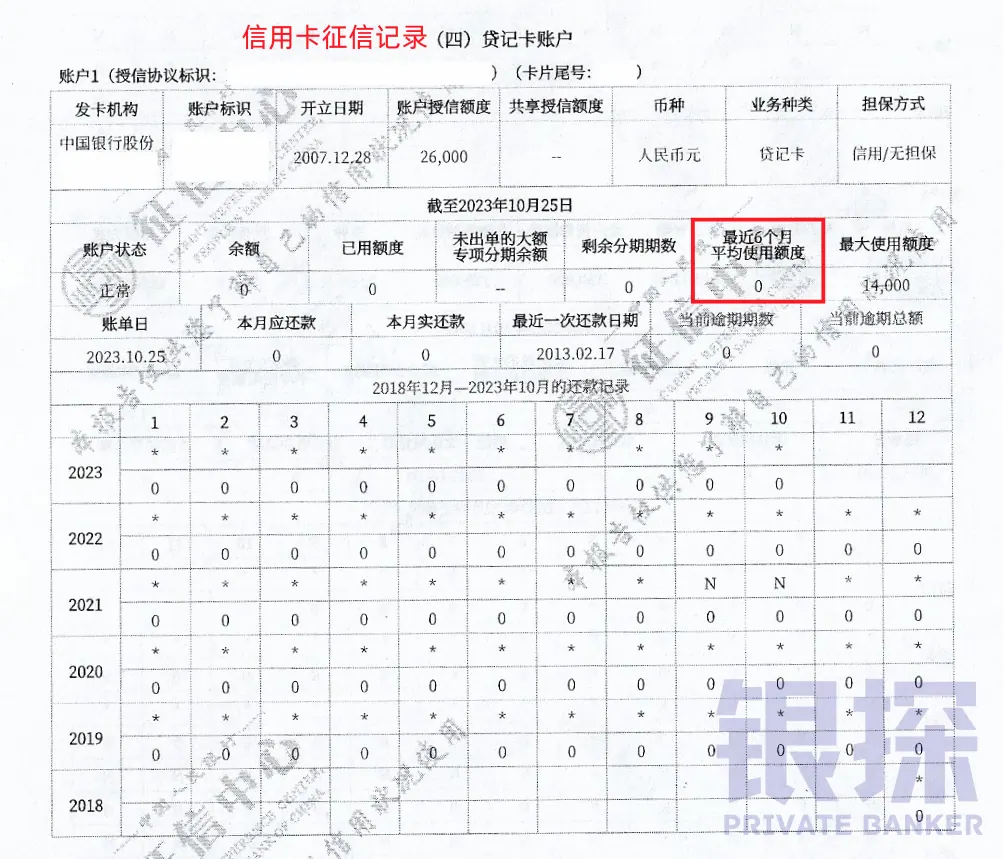
🔴一般来说,近24个月有六个1,或者三个2,或者一个3……你的信用卡和贷款就很难批下来了。 重灾区2:最近6个月平均还款高于55% 假如你的税后月收入是1万,最近6个月平均要还款5500元以上(即55%),一般银行会认为过高,不太适合增加信用卡和贷款。
这个数据可以在征信报告第二部分(信息概要)找到:
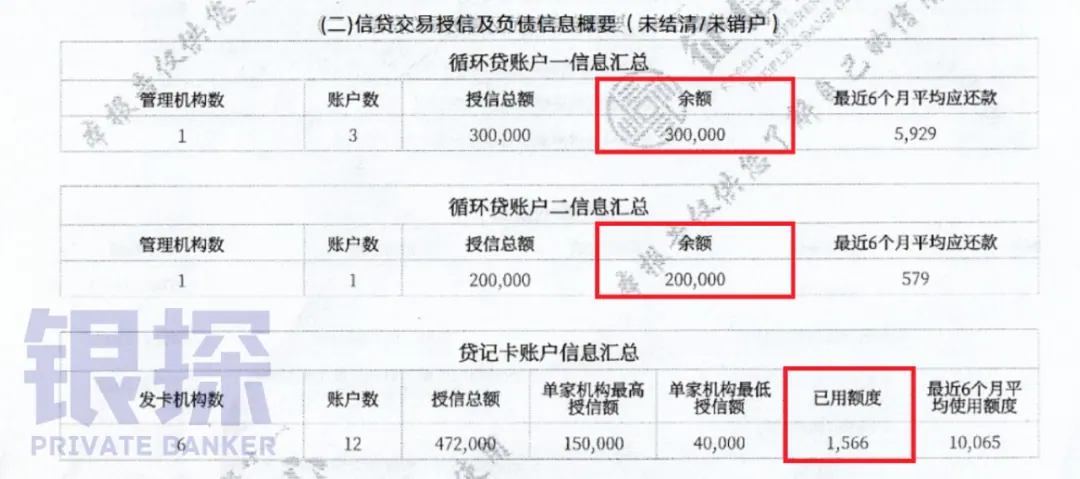
(点击放大) 重灾区3:贷款余额过大 还是刚才那张图,不过刚才看的是每月还款金额,这里看的是贷款余额,也就是你还欠银行多少本金。
(点击放大)
如果是房贷还好,但对于循环贷款,余额在年收入的3倍以上,一般就属于过高了。
比如上图余额是30+20=50,如果收入只有17万,银行一般不会给你增加贷款或信用卡。 重灾区4:信用卡太多 一般人有几张信用卡就绝对够用了。如果超过10张,银行有可能怀疑你是不是要套现,保守的银行会直接拒批。
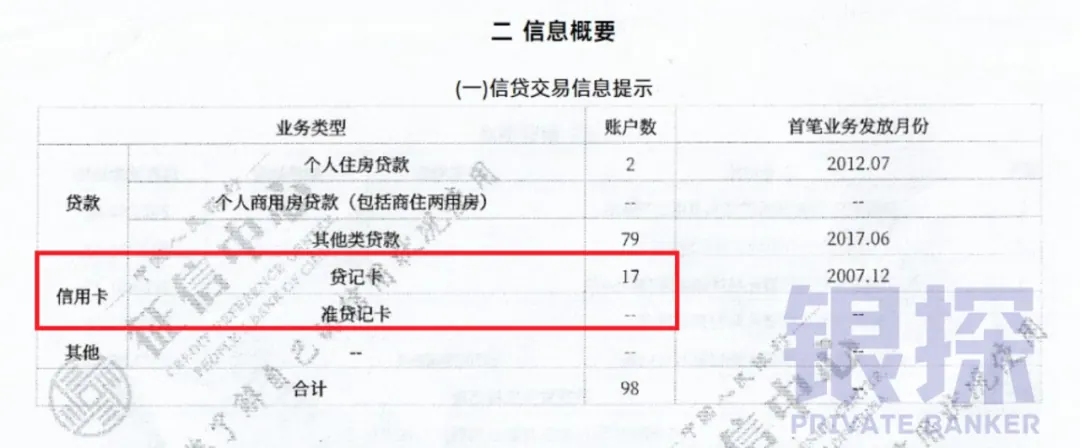
(点击放大) 重灾区5:查询次数过多 对于贷款和信用卡审批的查询,近6个月查询次数高于10次,就属于过高了。本人查询和贷后管理查询,这些问题不大。
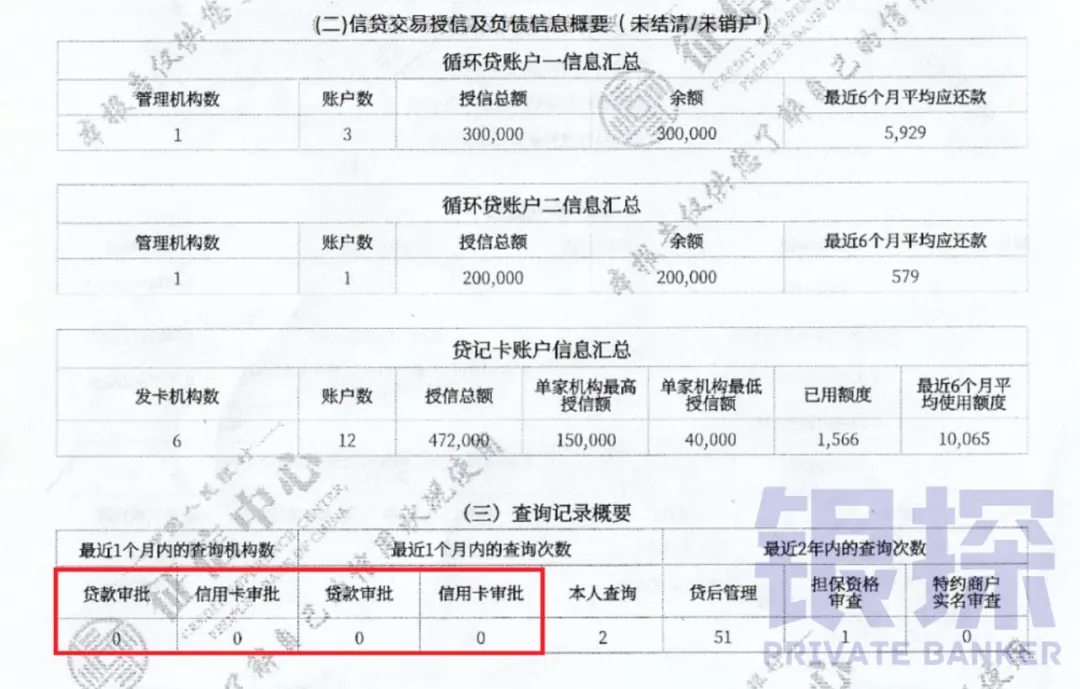
(点击放大)
如果不但查询次数多,而且查询机构是一些小额贷款公司、消费金融公司、不知名网贷,银行会觉得你资金非常紧张。
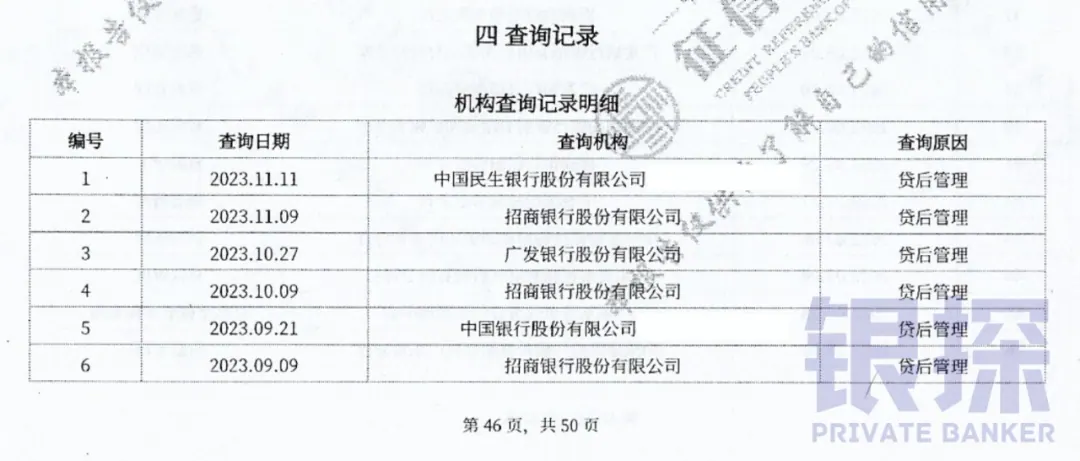
(点击放大)
毕竟这些地方利率高,一般只有在银行借不到了,才会去借这种钱……
03 如何消除不良记录?
征信记录不好,信用卡批不下来,有没有办法消除不良记录呢?
这个问题,如果你去问一般的银行信贷员,他会告诉你消除不了。
因为这是人民银行(央行)的记录,各家商业银行只能上报,不能删除和修改。你唯一能做的,就是等5年,5年后就自动消除了……
实际上,征信记录在特定情况下是可以修改的。
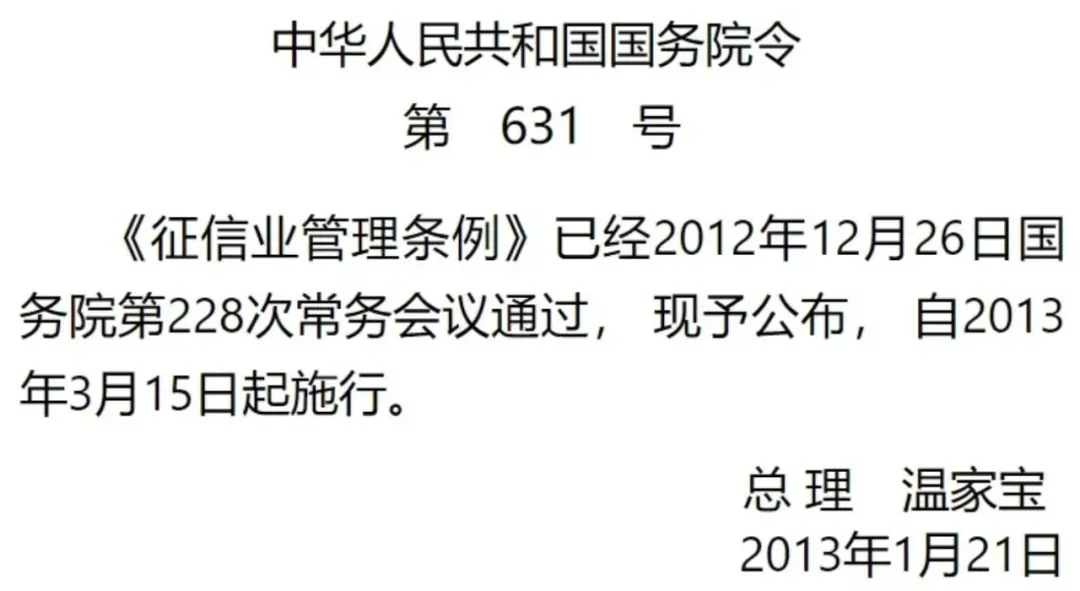
根据国务院公布的《征信业管理条例》第四章第二十五条,如果你有证据证明,银行上报的信息是错误的、遗漏的,有权要求更正。
当然,前提是你有理有据。如果你本来就理亏,银行鸟都不鸟你……
如果银行不帮你改,你还可以这样:
-
声明:向征信中心申请,在征信中添加“本人声明”
-
投诉:向人民银行或金融监督管理局投诉
-
诉讼:直接向法院起诉
我还知道有些贷款中介有“征信修复”业务,他们其实是利用“不可抗力”来帮你尝试。
比如说,一个人突然发生了交通意外,昏迷不醒,没有办法按时还款,这就不是主观逾期,而是不可抗力……
我个人觉得吧,最好不要“病急乱投医”。我不知道造假病历算不算违法,但是肯定对你以后买保险和理赔有影响。
银行看着你的病历,有可能会同情你,但逾期也是事实,大概率不会帮你修改……
04 如何养个人征信?
征信就像我们的身体,可以调理休养。但养征信的方法,对黑户和白户是完全不一样的。 1、黑户 对于有不良记录的黑户,怎样把征信慢慢养好呢?
首先,最重要的是准时还款。
你肯定要把各种逾期还清,还有各种乱七八糟的网贷,有能力就逐渐还清。
实在不行就找亲戚朋友凑一凑。人非圣贤,孰能无过?相信亲友看到你的改变,也愿意拉你一把。
然后,你要控制自己的负债比例。
比如前面说过的,循环贷款余额不要超过年收入的3倍,最近6个月应还款额不要超过月收入的55%。
最后,没事别乱查征信,特别是不要乱点网贷,这是给自己挖坑。 2、白户 白户就是没啥征信记录的人,没办过信用卡,也没贷过款。对于白户,很多人都有误解,觉得这是不好的,其实并不是这样。
无论是审批信用卡还是贷款,我们都是综合考虑的。除了征信记录,你的工作、收入、资产等等同样重要。
我举个例子你就懂了。比如你在税务局上班,收入非常稳定,而且你是本地土著,家里本来就有房,根本不需要贷款。这种就是比较优质的银行营销对象。
当然,你是普通白户也没关系。就算你现在无权无势,收入不高,我们也可以把信用逐渐养大。
你可以找一些审批宽松的银行,例如广发、中信、招商等,先办一张信用卡,额度少一点也没关系。
平时把信用卡绑定微信支付,每天吃饭、坐车、购物都用信用卡。如果额度不够用,例如买手机等大额消费,可以找银行客服申请提高临时额度。
当然,最重要的是每月准时还款!
正所谓,有借有还,再借不难。经过3-6个月的正常使用,银行对你的信用情况就比较了解了,这时候就可以尝试申请提高额度,也可以多申请一两家银行的信用卡。
等你以后组建家庭、升职加薪、买车买房了,你再给银行提供新的资产和收入证明,逐渐提高额度,一步一个脚印,相信100万额度并不是梦!
本文属信息性与教育性内容,不构成任何产品或服务的推介。