
大洗牌,5月银行利率排名!美元复利4.57%,保本保收益
你好,我是银探家辉,一个助你财富飙车的男人。
今日聊钱,聊一聊怎样安稳存钱赚利息。
大家肯定没兴趣听废话,我们直入重点,本文将会为你提供以下重要信息:
-
5 月人民币利率,哪家银行更高?
-
存美元,在内地还是去香港更划算?
-
香港美元保单,复利4.57%!
友情提醒,银探会每周、每月定期更新银行利率数据,欢迎保持关注。
你也可以通过小程序:为你寻找最佳银行,随时随地查看各大银行利率/汇率对比。
01 人民币利率
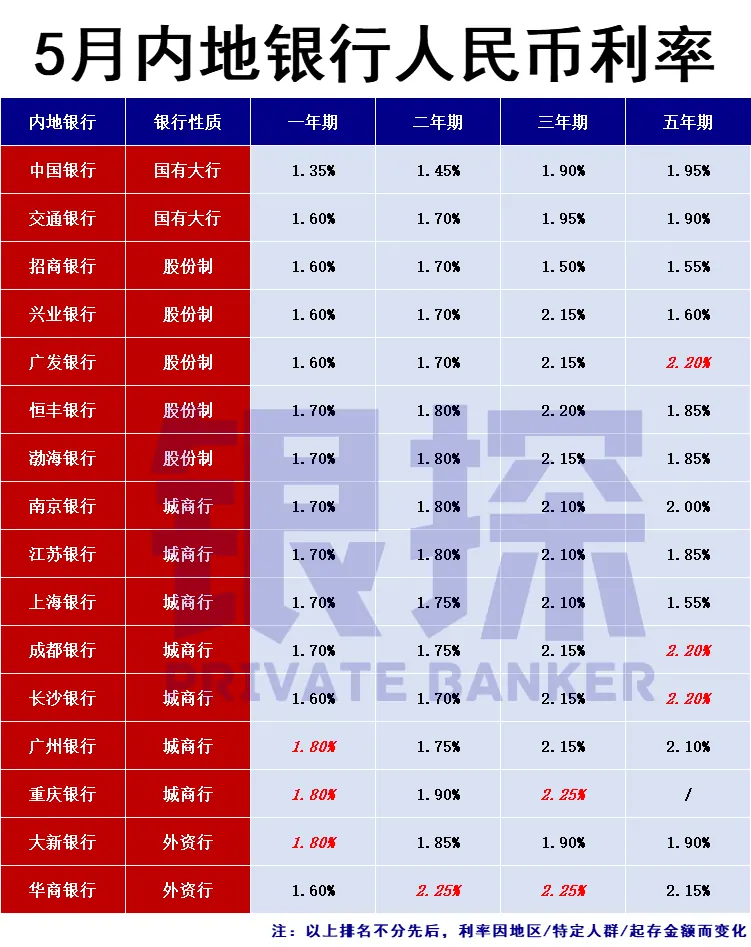
想存人民币,六大国有行多数时候都不会是最佳选择。
比如中国银行、交通银行,3 年期、5 年期利率在 1.90% - 1.95%区间,这已经尽力了,我放出来只是让你对比。
再看股份制银行,广发、恒丰、渤海这几家银行利率不错,三五年期最高能到 2.15% -2.20%,在全国的网点也不少,可以考虑下。
或者就选择各地的城商行,比如成都、长沙、广州银行等,5 年期利率都能突破 2.0%。
外资行的人民币利率向来一般,但大新、华商这两家就很争气。
尤其是华商,工银亚洲的全资子公司,2 年、3 年期定存都能有 2.25%。
强调一下,以上银行不分排名,利率会因地区、起存金额、特定人群变化。
某些小银行、村镇银行能给到更高的利率,但一来会有地区限制,二来经营稳定性不如上面这些大行。
我就不一一对比了,只讨论主流银行的普适数据。
最近两周来,多家银行又进一步下调存款利率。
比如我常用的微众银行,此前2/3/5年期定存都能给到 2.0%,如今一降就是 1.60%。
再联想到最新一期 20 年国债利率 1.98%,30 年 1.88%,保险预定利率也传出下降的风声…
只能说,降息这条路没有尽头。
02 美元利率
1、美元利率哪家高?
前两日,人民币大涨,你有没有趁机换一波美元?
美元虽到手了,但放在哪里才是关键。
先看内地银行美元利率。
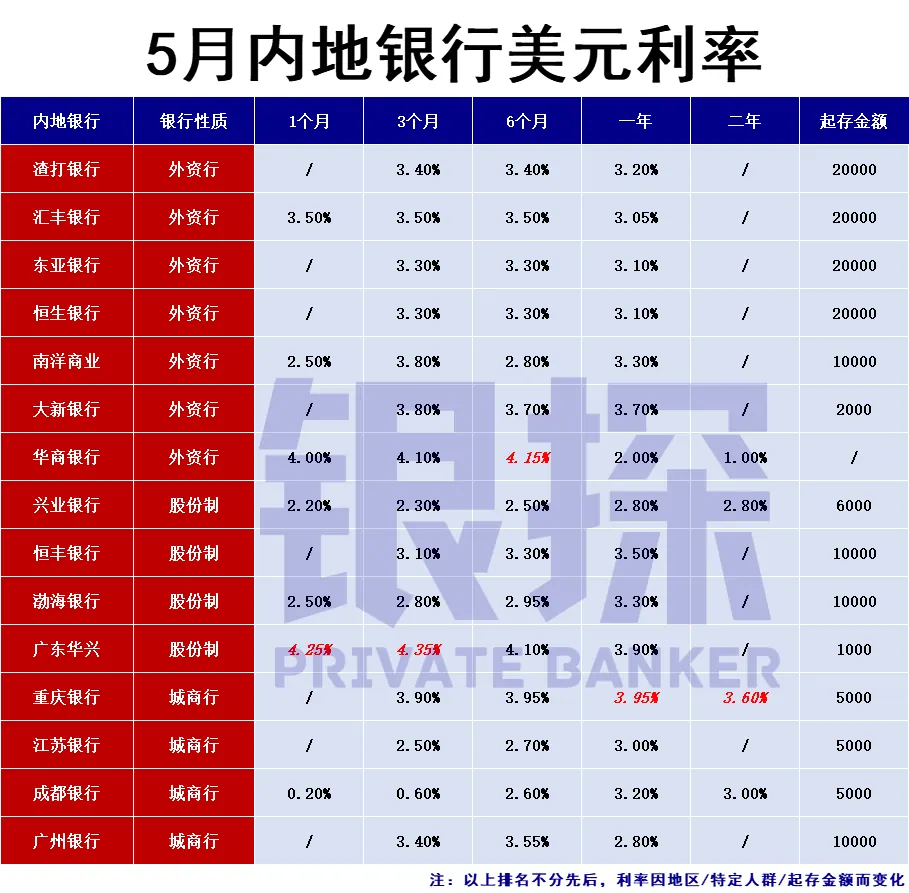
此前,汇丰、渣打等外资行一直是美元高利率代名词。
但自从 3 月来“心有默契”大砍一刀后,只能落到中上档次。
现在,华商、重庆、广东华兴,这三家表现最优。
只可惜华商、华兴网点只分布在广东地区,重庆银行只在重庆、成都、西安、贵州等地。
想存美元,只能跑一趟线下网点开户办理,线上开的 II 类卡无此权限。
再看香港银行。
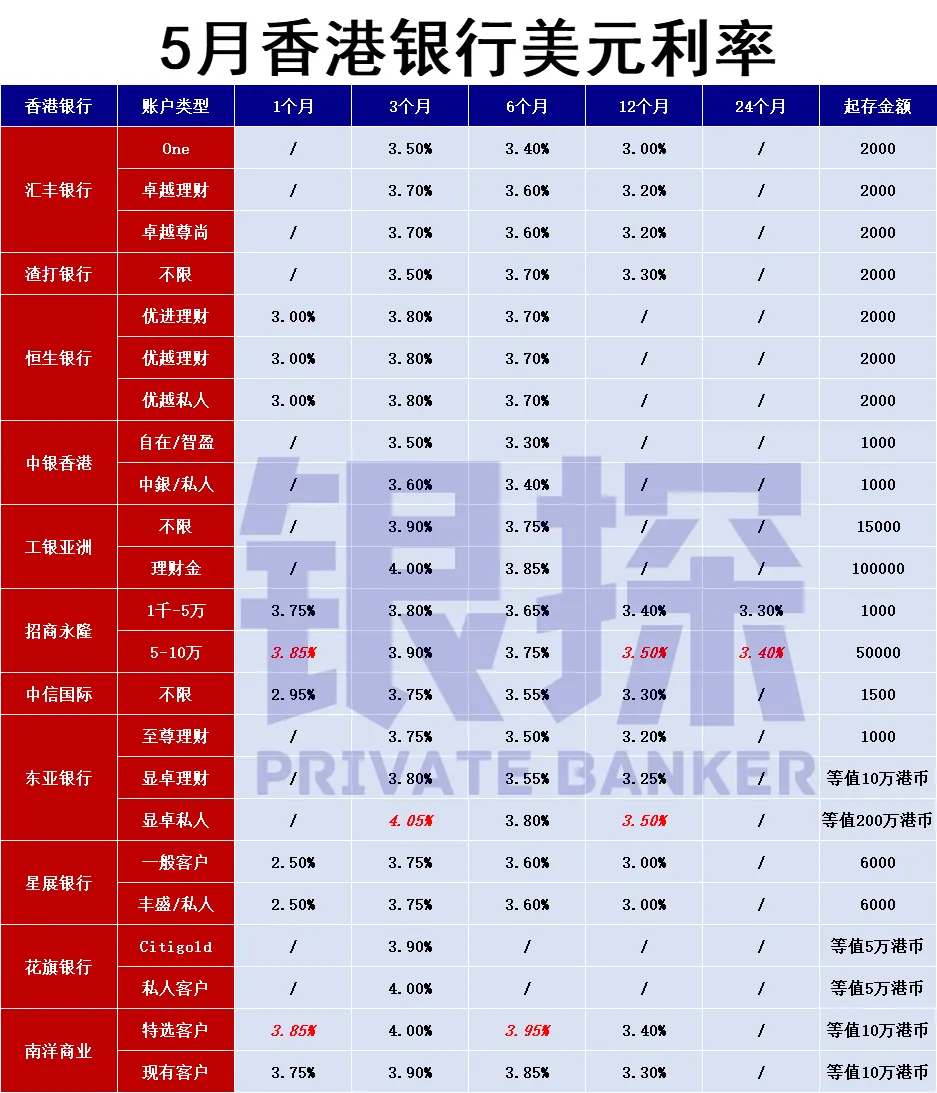
是不是大失所望?
虽然普遍表现尚可,但居然无一间比得上内地的重庆、华兴、华商?
事实就是如此,香港银行的美元利率一直不如内地银行!
如果只想安稳存美元,确实留在内地银行就足矣。
但拥有一张港卡,就相当是港美股的一张入场券。
该办的港卡,还是得办。
推荐阅读:<银探港卡宝典1.3版>,不花一分冤枉钱,轻松拿下港卡!
2、怎么存美元最划算?
存人民币很简单,但想存美元就大有学问!
首先要把人民币换成美元吧?
不同的银行能换到的美元金额不同吧?
内地银行转账美元又会有各种限制吧?
来来来,家辉帮你一一解决。
Step 1:换美元
一人一年只有 5 万美元的购汇额度,一定要珍惜。
在银探小程序汇率排行榜中,兴业寰宇人生卡一直高居榜首。
比如拿出 35 万人民币去换美金,在寰宇能换到48425美元,但最低档次的恒生只有47770美元。
还没赚利息,本金就损失 655 美元了。
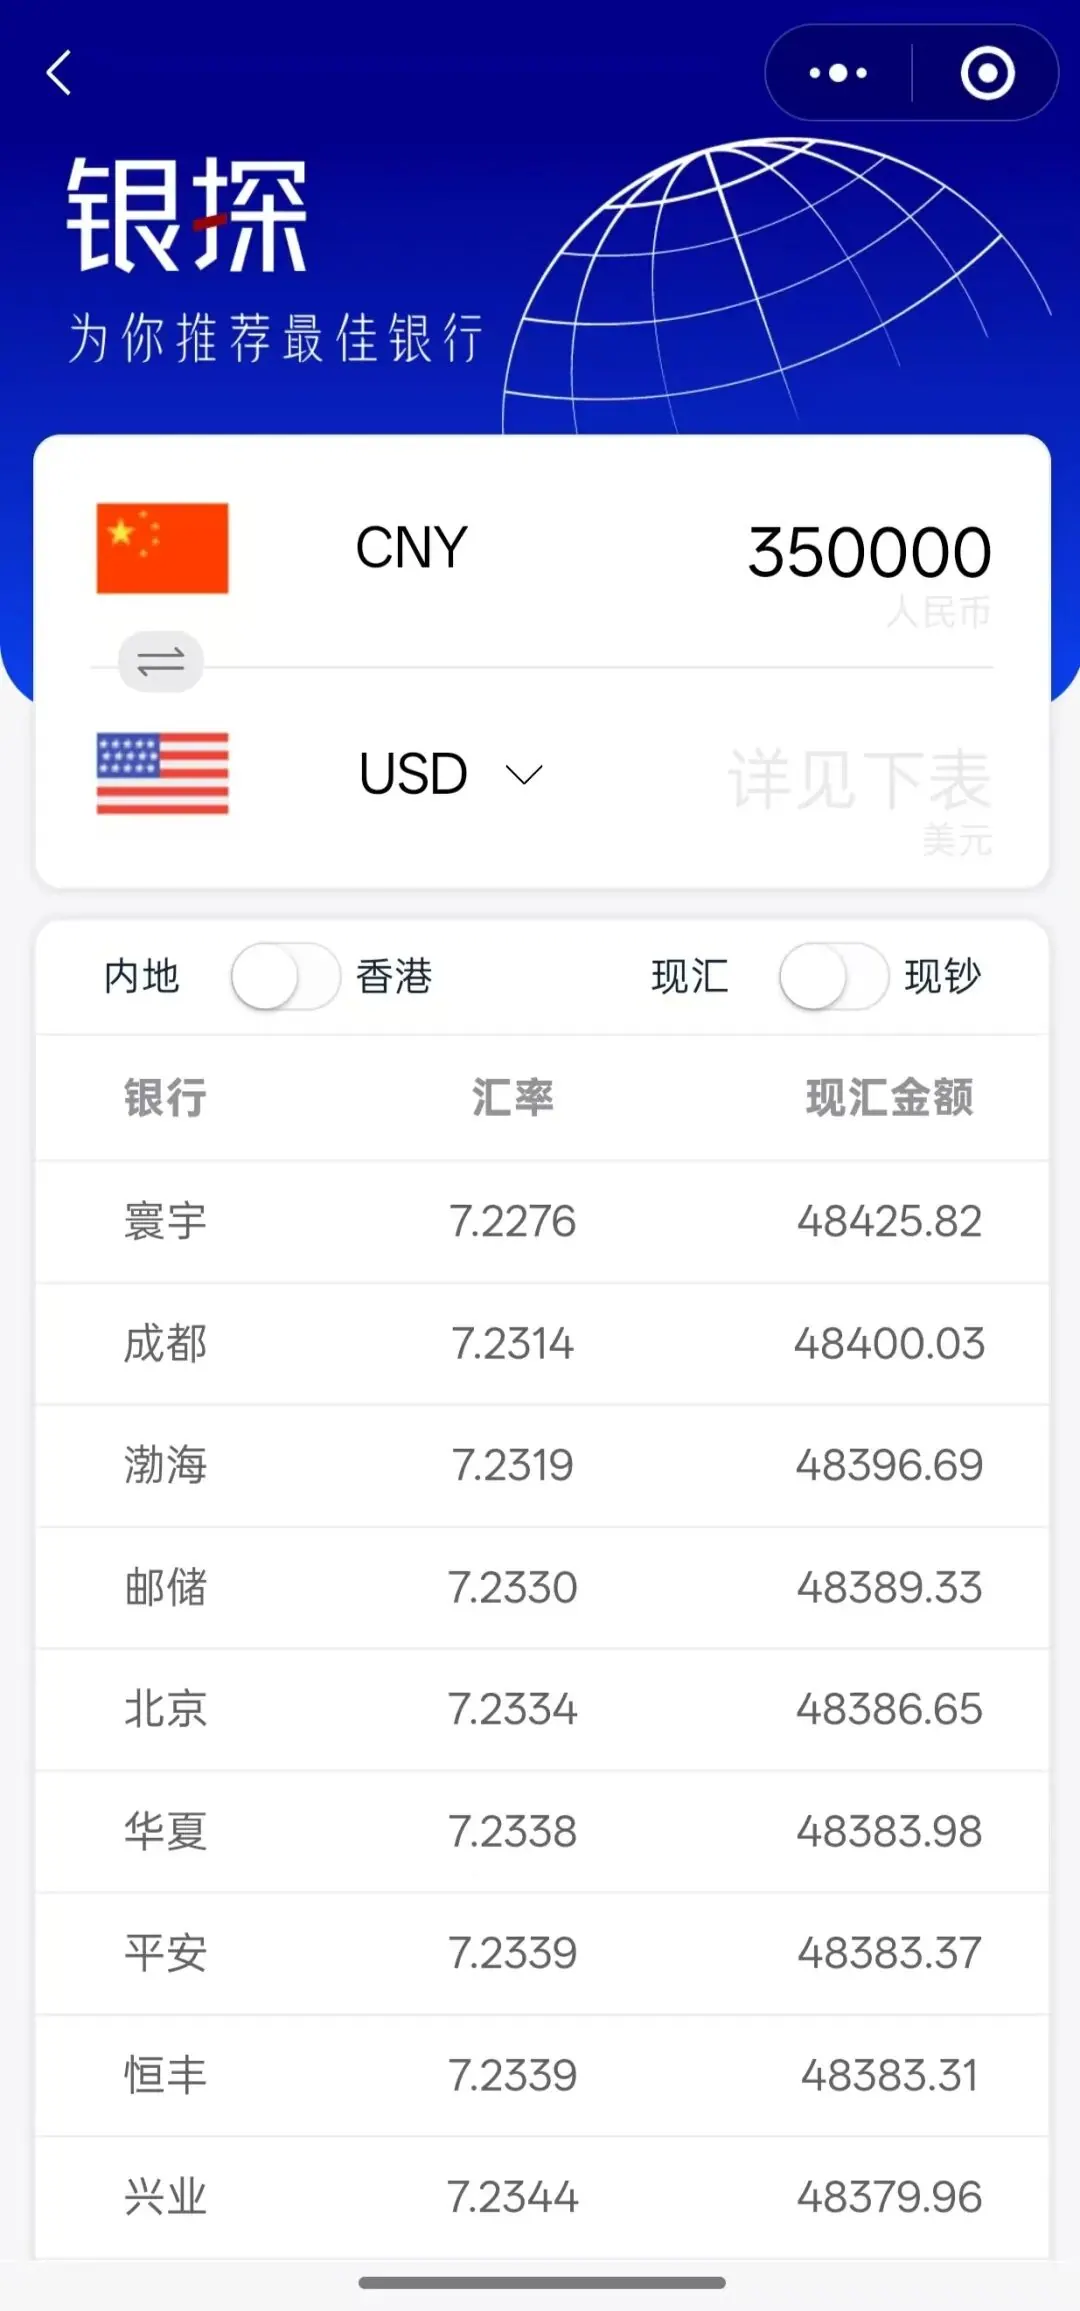
寰宇人生办卡门槛约为 0,可以在兴业 app 申请,也可以直接去网点申请激活,还能提升转账额度。
延伸阅读:<跨境汇款神卡!建议人手一张>
Step 2:转美元
兴业寰宇汇率虽好,但美元利率就一般般了。
在换到美金之后,你就要把钱转到上面的高利率银行存。
两种方法,第一是搬砖,第二是汇款。
🅰️搬砖最简单,就是比较麻烦,跑来跑去。
先在兴业预约取美元现金,再拿到其他银行存,没有手续费。
但每人每天一般只能取 1 万美元现金,而且不能连续几天取,很容易被监管盯上。
🅱️汇款最方便,但会有额度限制,以及手续费。
银行很现实的,进门就只能谈钱。
有人的寰宇卡一办下来转账额度就有几万、十几万,而有人可能只有 5000。
如果是后者,真不知转账转到猴年马月…
没办法,只能和客户经理硬磨,再展示下“钞能力”,多多少少都能帮你提高一定额度。
在解决额度之后,家辉又得提醒你,境内银行之间是不能随便汇美元的,必须是本人同名账户,或者是直系亲属的账户!
比如说,从你自己的兴业账户汇到自己的东亚,这样才是合规的。
然后,就是汇款手续费。
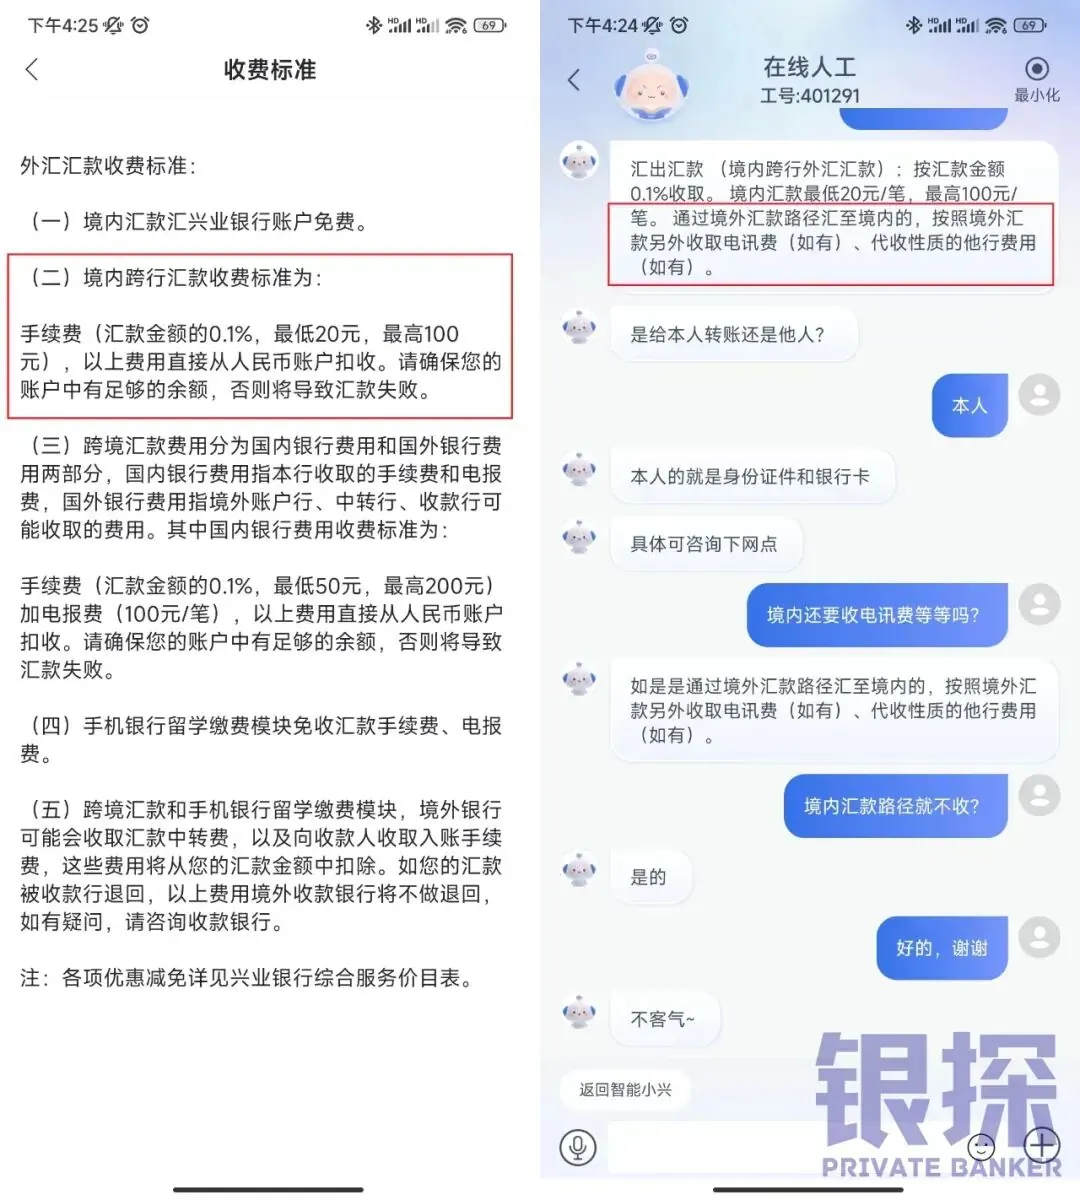
兴业寰宇卡在境内汇美元有两套收费方案:
💸汇去重庆等银行,走境内汇款路径,手续费千分之一,100 块封顶。
如果你在兴业的月日均存款达到 30 万,属于白金级别,费用可减免。
💸汇去渣打等,走境外汇款路径,目前手续费和电讯费减免,但可能会收中转费。
虽然兴业汇款不是免费的,但是汇率已经帮我们省了很多,还是值得折腾💘
Step3:存美元
没啥好说的,就是去银行办理。
比如东亚可以自己在 APP 操作,但重庆、恒丰等银行就只能去指定的网点办理,否则享受不到这个高利率。
03 香港美元保单
不管是内地银行,还是香港银行,美元利率低只是其次。
更令人烦的是,最长存款期限只是 2 年。
到期后又要搬来搬去,大概率也要面对利率下降的窘境…
但现在,另一选择摆在面前:
一买,就能锁定 5 年 4.57% ,8 年 4.30% 的复利回报,要不要考虑下?
这就是香港的短期美元保单,一样保本保息,和美元定存没有任何区别!
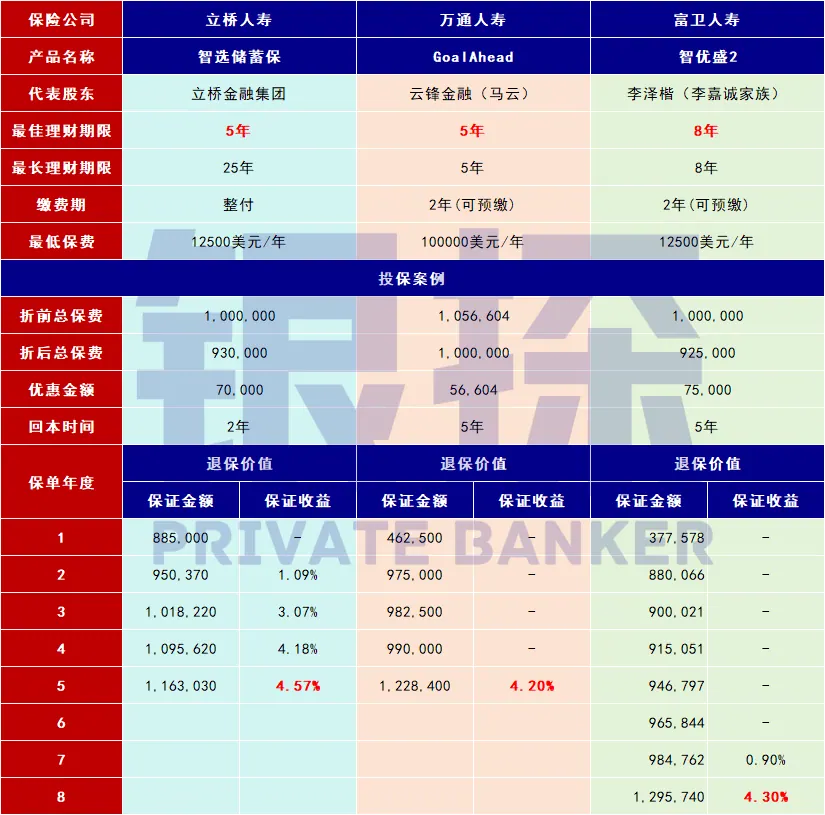
比如富卫的智优盛 2,前期投入 100 万,在保费限时打折后,实际只需投入 925000,在第 8 年能一次性取出 1295740,赚了 370740 利息。
一计算,就是 8 年复利 4.30%,单利 5.01%。
这种美元保单就是如此朴实无华,简单到家辉费尽心思,也想不出什么话语去包装。
so,我也不多费口水,就提前回答评论区几个问题吧。
Q:呵呵,钱真能取出来?
A:是的,真能取出来。一切收益明明白白,清清楚楚写在保险合同上,童叟无欺。
Q:呵呵,这么好会没人买?
A:去年港险总保费 2198 亿,内地客户投保 628 亿元,请睁眼看世界。
赚钱拼的不是蛮力,谁能多看一步,谁就能快人一步。
Q:呵呵,保险公司也能相信?
A:你能相信香港银行,就能相信香港保险公司,保险安全性不输存款、国债。
感兴趣的朋友,可看另一篇文章:
好了,最后再总结一下。
想存人民币的,多看看,多问问,银行利率经常会和特定地区、人群、起存金额有关。
想存美元的,如果只愿意接受银行定存,就在内地选。
多参考银探小程序数据,先在汇率更优的银行换汇,再去高利率银行定存。
本文属信息性与教育性内容,不构成任何产品或服务的推介。