
美债收益突破5%!现在冲进去,是抄底还是接盘?
你好,我是家辉,一个助你财富飙车的男人。
最近美债收益率一度突破5%,是20年以来最高水平。
对比一下,中国30年国债收益率仅仅2.3%左右,差距明显。
三天两头就有粉丝私信:
不能买美股了,我香港的美元去买美债行不行?收益真有这么高吗?
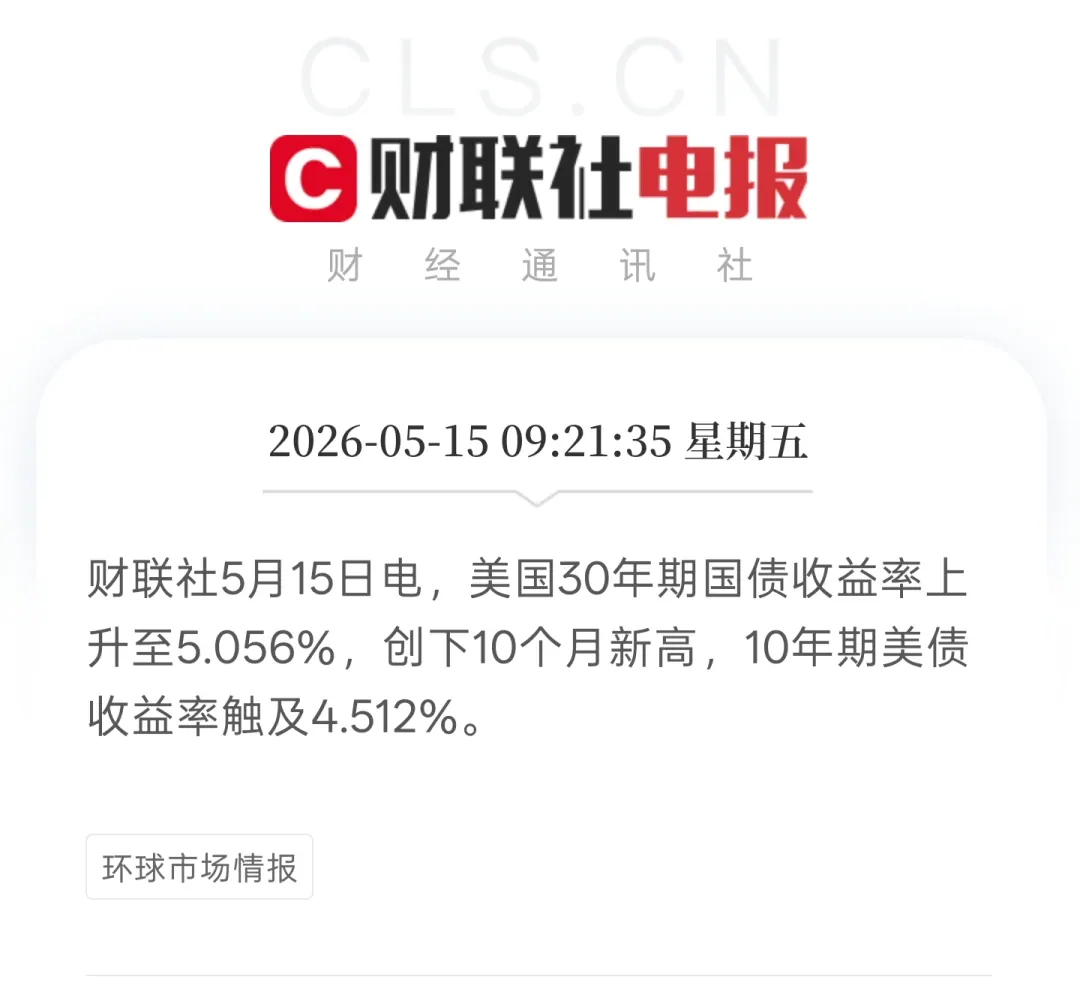
美债收益率飙得越高,说明跑的人越多,越需要警惕!
况且,美债远远没你想得那么香。
其一,收益会随着市场波动,中途卖出可能会打折。
其二,CRS全面落地后,美债利息得缴20%个税,收益又得折上折。
最后,现在的监管下去买美债,和49年入国军没什么区别…
01 为什么美债这么火?
我在这几天“大出风头”的富途,查看下美债。
30年长期美债收益率5%左右,10年以内短期美债在4.3% - 4.4%区间。
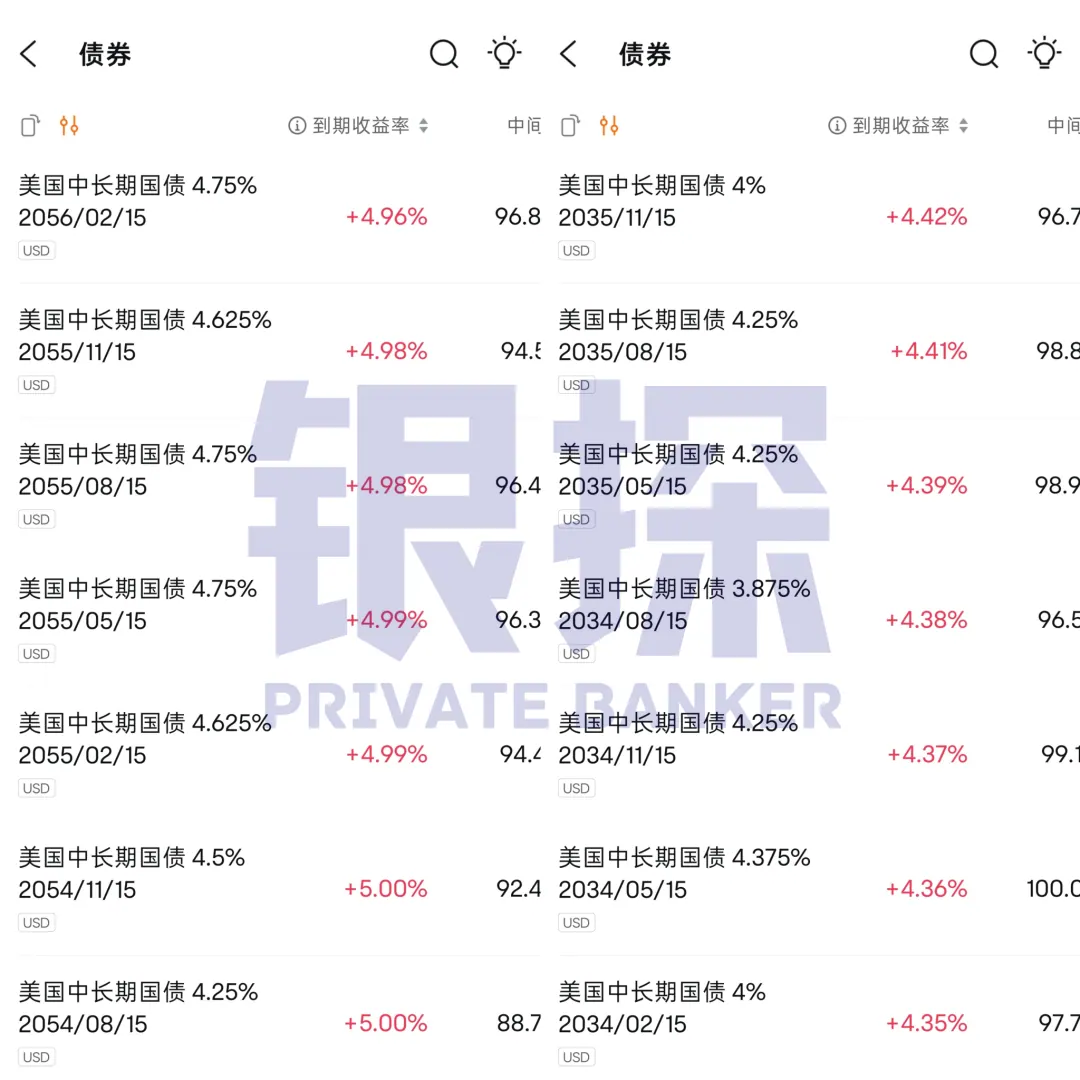
这是我们普通人能直接买到的收益率,确实高,前提是持有到期。
但美债收益飙得这么高,不代表是人人追捧的香饽饽。
恰恰相反,是因为美债大量被抛售。
美债的收益和价格是跷跷板关系,价格跌,收益才涨。
比如,原本一张面值1000美元的美债,票息3%。
现在大家都在抛售,你只需900多美元就能从别人那里接盘过来。
你付出成本低了,利息却不变,收益率也就变相上涨到4%多了。
作为“全球资产定价锚”,美债为什么突然招人嫌弃?
一是通胀,美伊一直打打停停,油价上涨、物价下不来。
美国4月CPI同比上涨3.8%,近三年新高,市场预期通胀还没到头。
二是债务,美债规模已经突破39万亿,每年光是利息就要还1.2万亿美元,占到财政收入的22%以上。
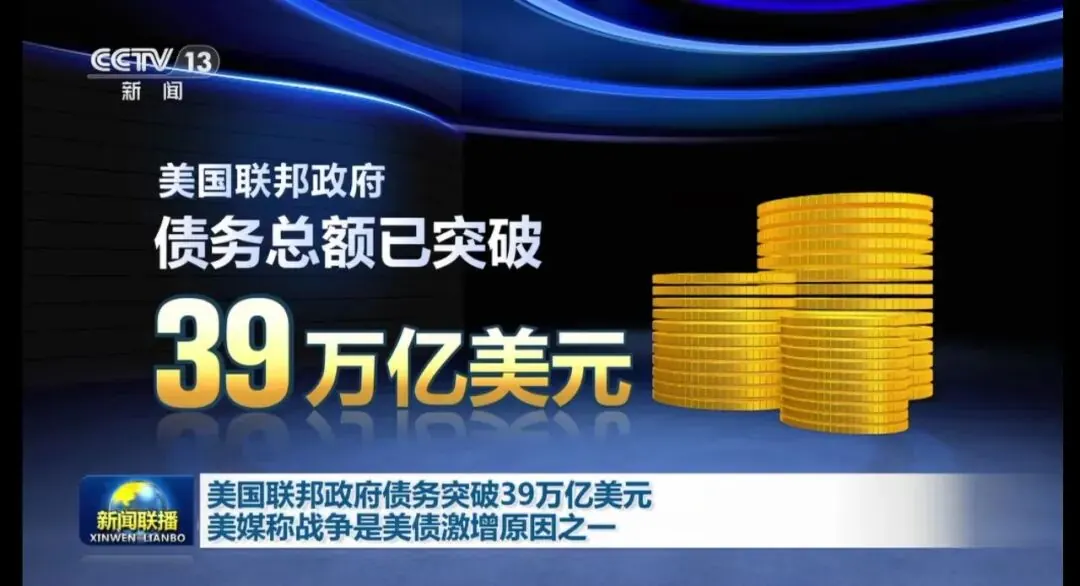
说白了,就是外界开始担忧美国的还钱能力。
你通胀越来越高,钱不值钱;又越借越多,不知道哪一天会不会赖账…再不给我高利息,谁会愿意接手美债?
30年美债5%的收益,就是这样逼出来的。
但对很多人来说,通胀、债务远在天边,5%高利息就在眼前。
美债年年都在喊失控,不也没崩吗?
美债的信用依然是全球顶级,没人敢说美债不安全。
只不过,普通人去买美债,根本无法全部吃满那5%收益!
1、收益会波动
首先,前面已说,美债的收益会波动。
如果愿意一直持有30年,那确实能每年稳稳吃利息,不管价格涨跌。
但万一中途孩子出国、家里换房、或者看到更好的投资机会,想提前卖掉?
那就得看当时的市场行情。
如果美联储又加息,新出的美债收益率比你手上的更高。
那你的旧债就只能打折卖,1000块面值可能只卖出900块。
利息赚到了,但本金却少一截。
拉长时间一看,美债价格就像心跳图,这30年里会上上下下无数次。
你中途卖出,卖在哪个位置,全凭运气。
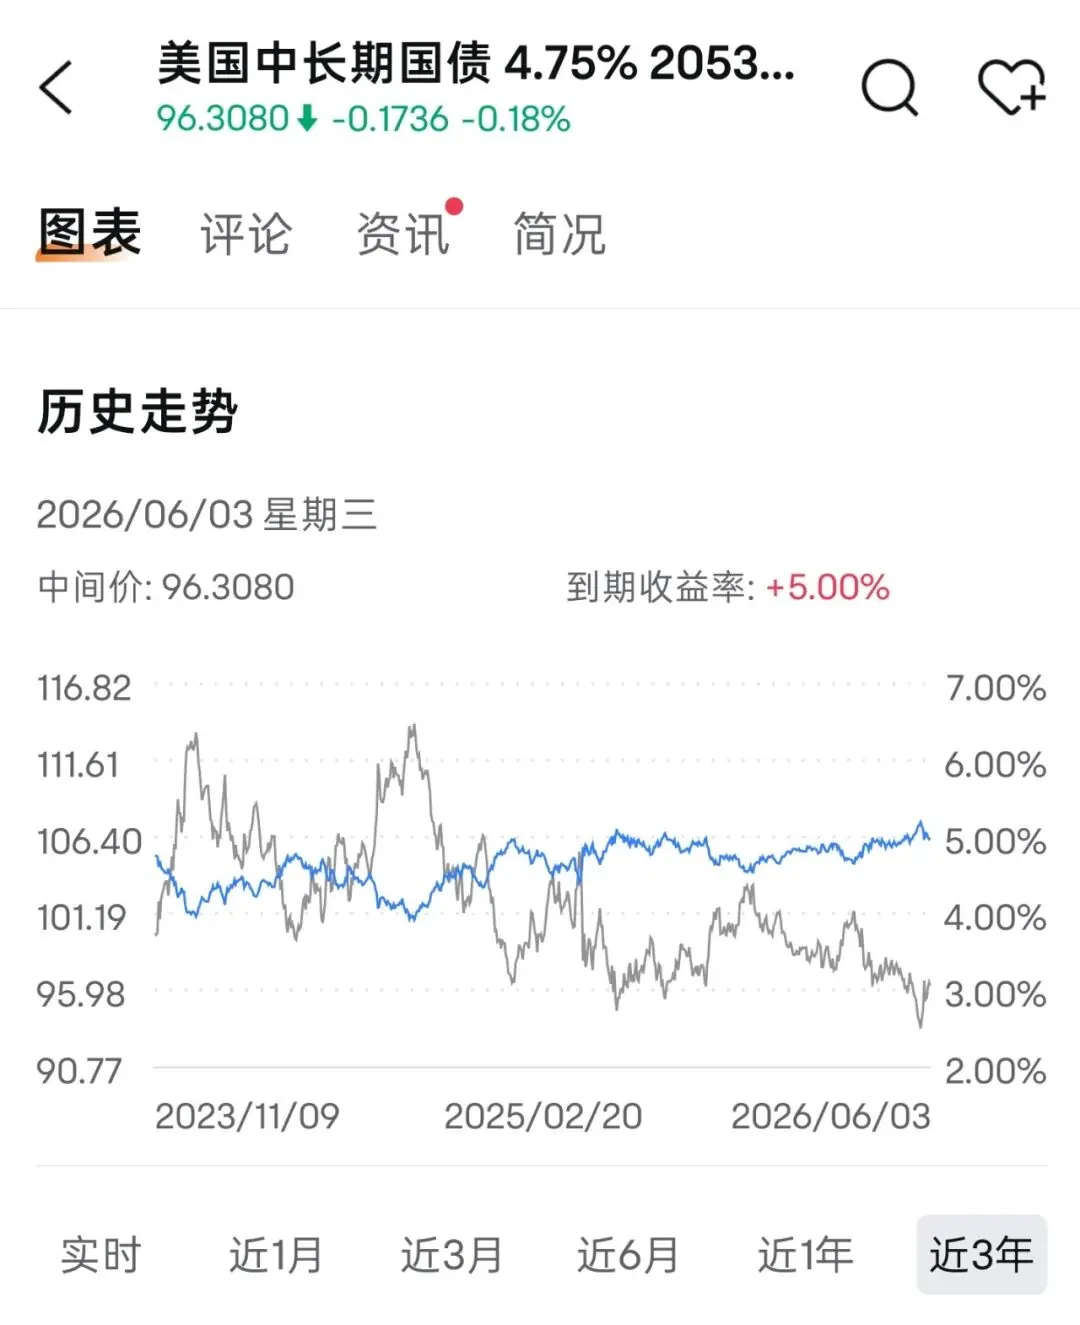
蓝线收益率走势,灰线价格走势
2、CRS全面落地
其次,一个更现实的问题:CRS全面落地了。
随着追查力度越来越严,我们境外券商的账户信息、持仓规模、收入明细,都会自动交换回内地税务机关。
无论港美股,还是美债,都逃不掉。
30年期美债5%的收益率,扣掉20%个税,到手就只有4%。
最后,现在监管已经严厉限制内地人去境外投资。
虽然政策落地需要时间, 券商系统具体细则没出,目前依然能操作买美债、港美股。
但监管的态度已经明牌了:这条路,不会再让你走下去。
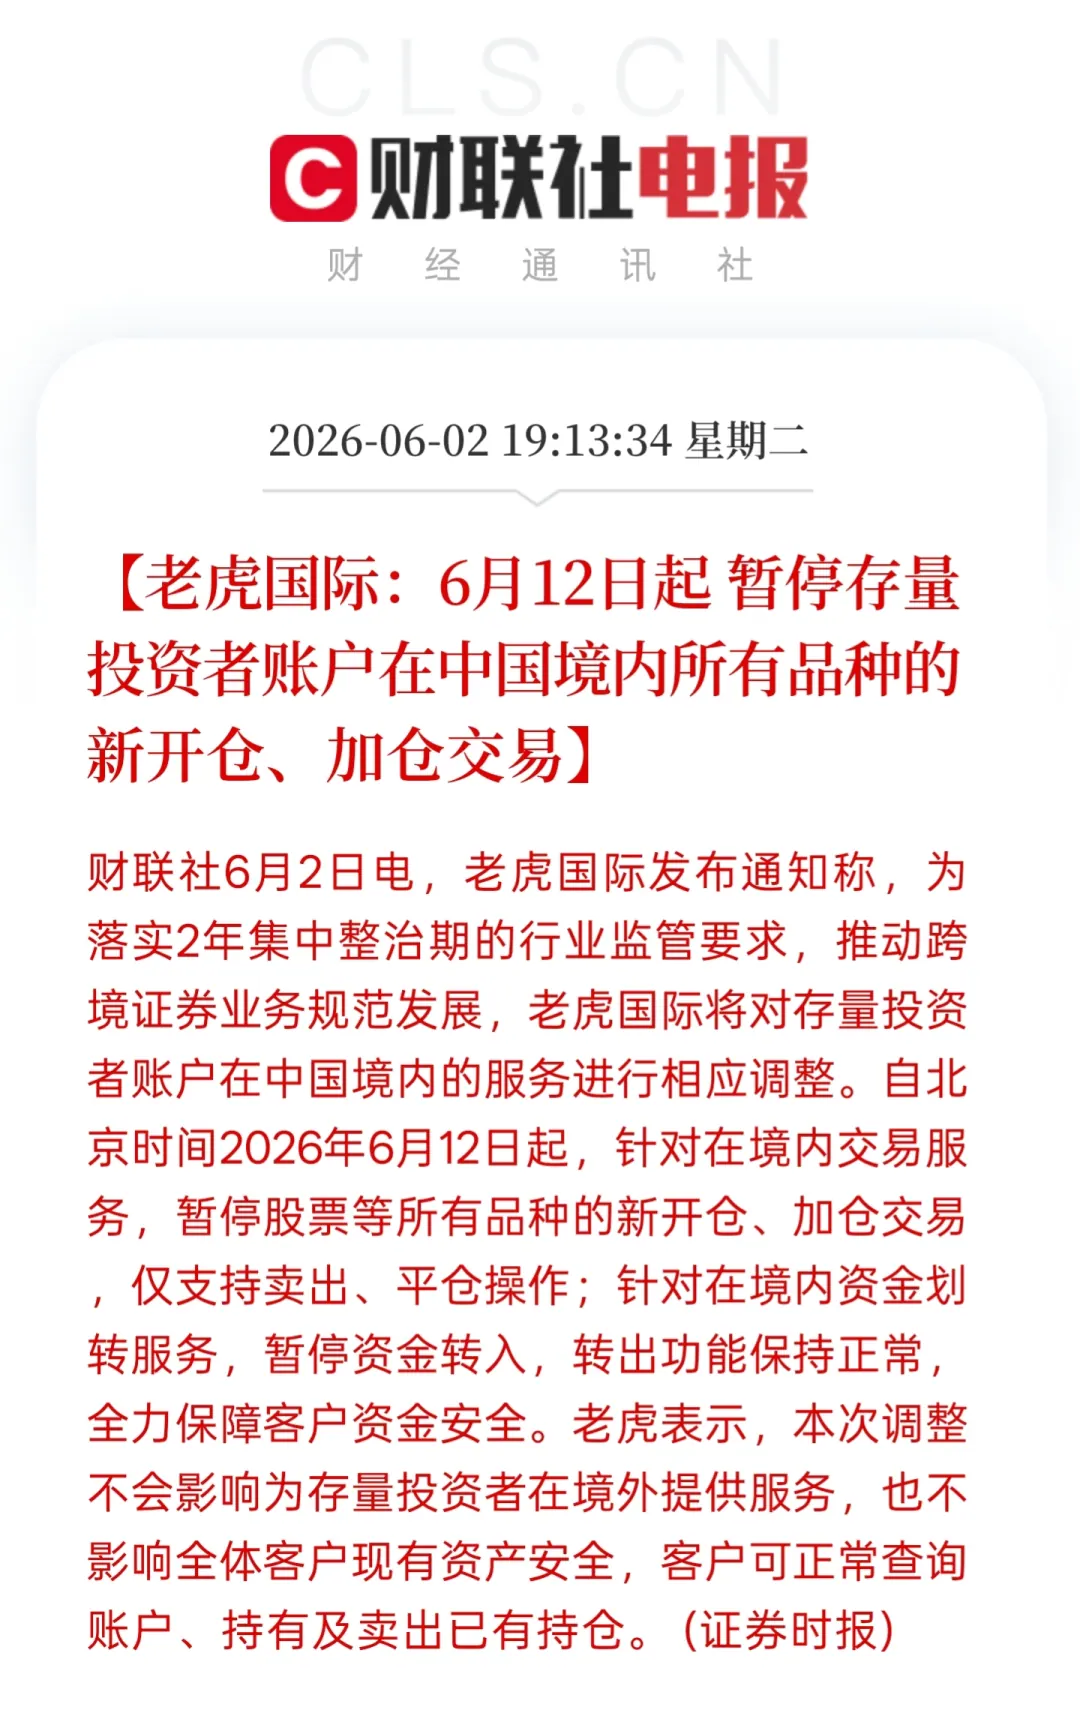
此前谣传硬刚到底的老虎,第一个滑跪
这时候冲进去买美债,就是49年入国军。
两年后的市场行情,没人知道。
万一正是债券价格低点,账户又得清退,那就是“偷鸡不成蚀把米”。
监管给两年的时间窗口,是让我们体面离场,不是继续往里冲。
02 美债最佳替代品
说到底,很多人不一定是对美债感兴趣,只是钱无处可放的迷茫。
既然不能买港美股、美债,什么货币、债券基金都不行,我们香港账户的美元可以做点什么?
难怪我一位粉丝就心灰意冷吐槽:转回内地算了。
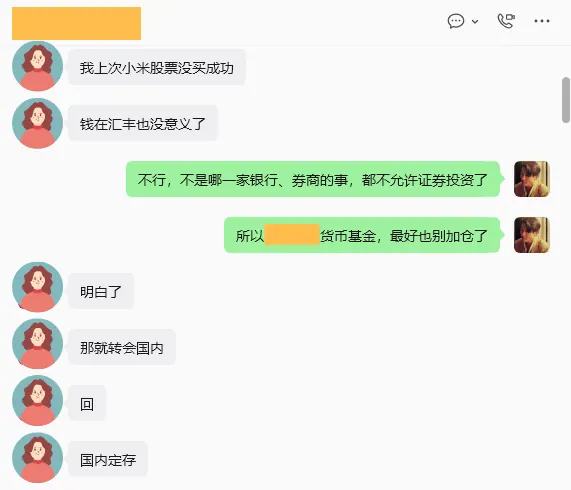
我建议是没必要,留在外面始终机会更多。
最简单的,就放在香港银行美元定存,一年最高3.7% - 3.8%左右,但后续也会缴税。
点击跳转银探小程序👇️
一键对比内地/香港各银行利率、汇率
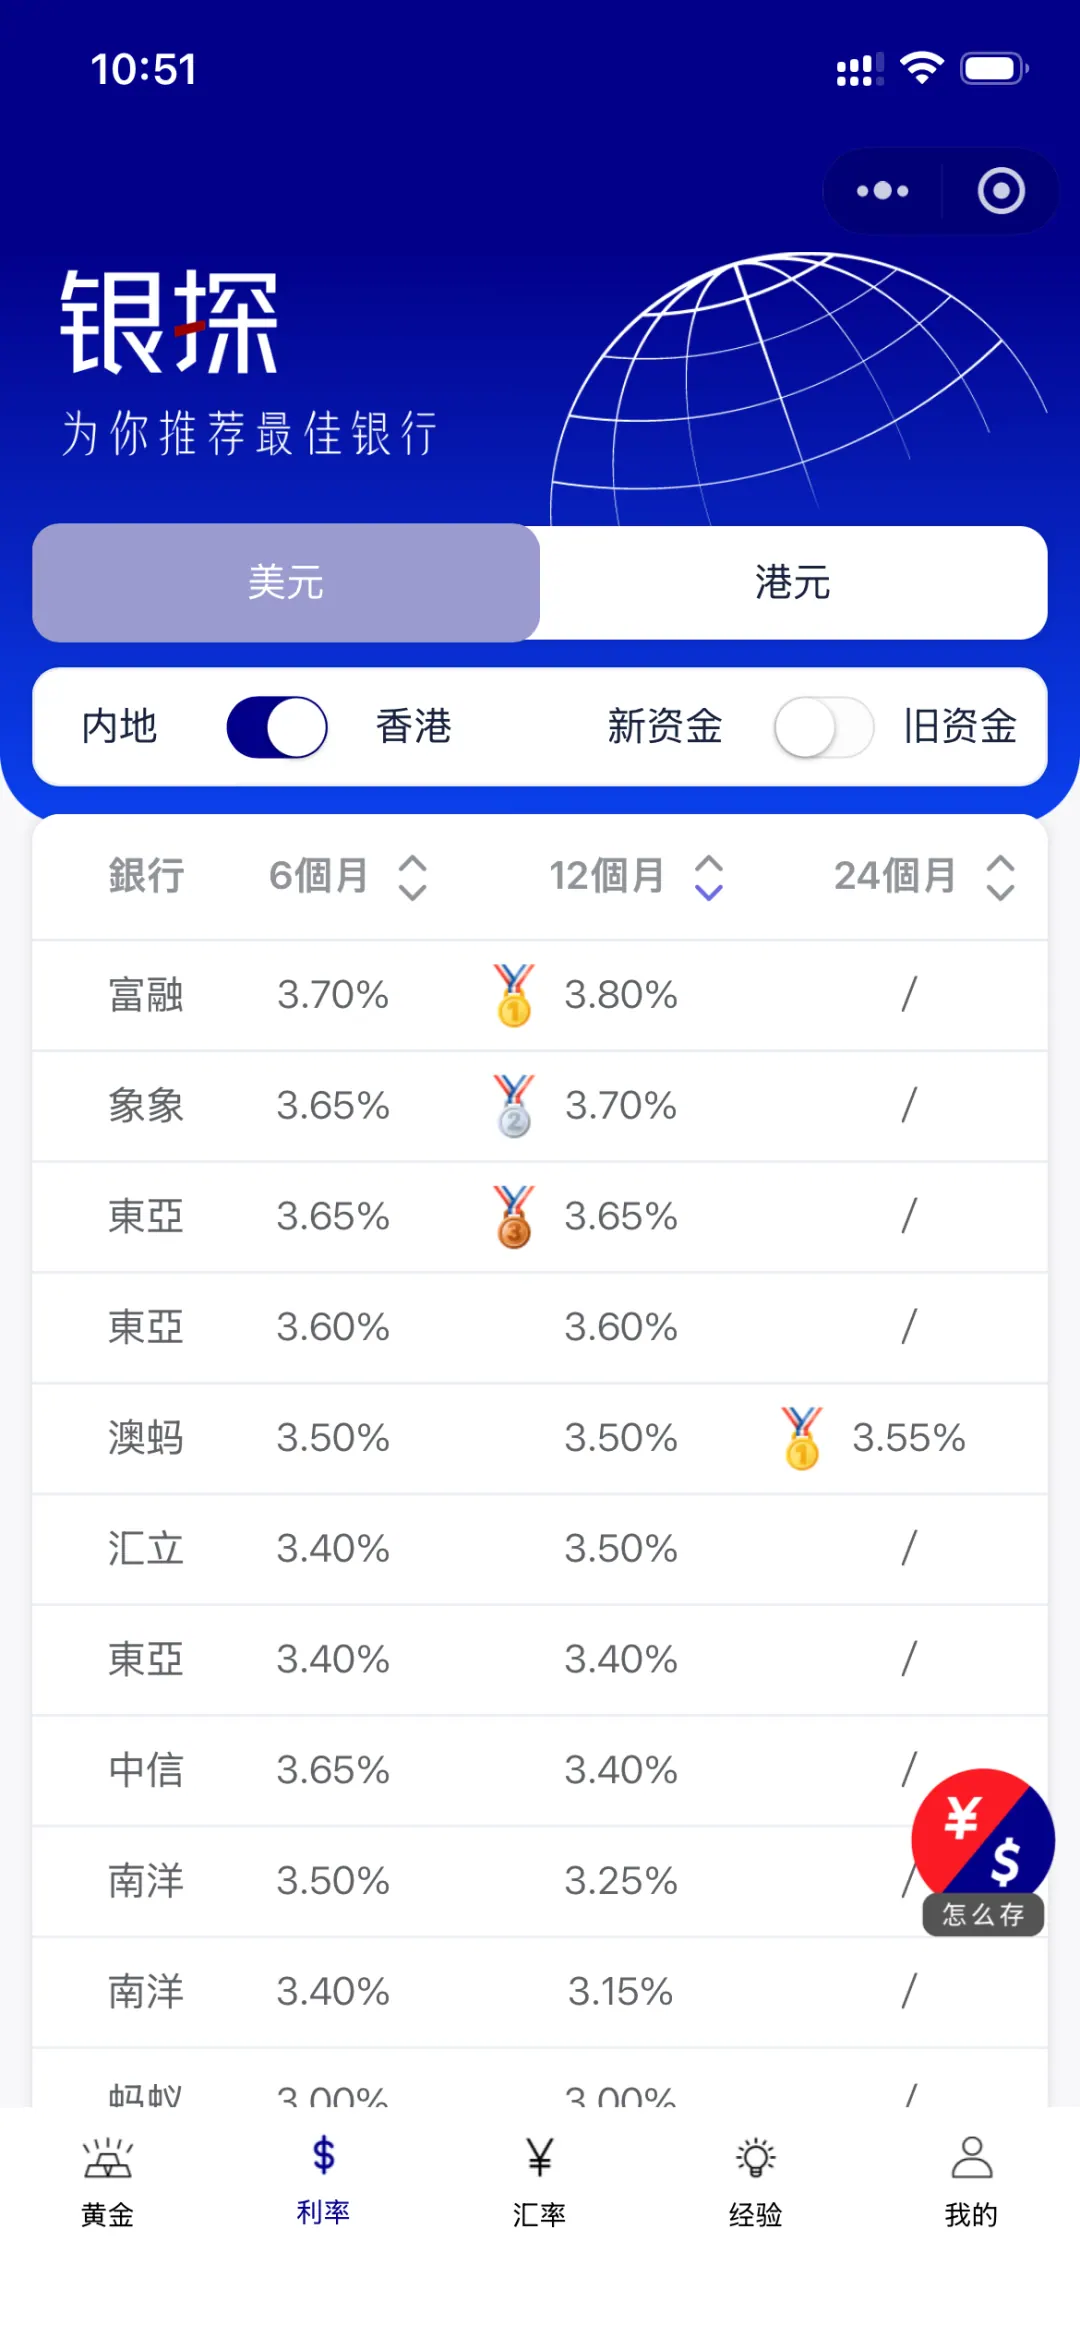
香港不像内地,银行不会有三五年以上的定期。
那超过两年的钱,香港人怎么办?
放香港保险公司,这不是什么理财技巧,是香港人几十年的默认操作。
比如,香港目前两款全保证收益的港险。
划重点,全部是写进合同的保证收益,100%给到。
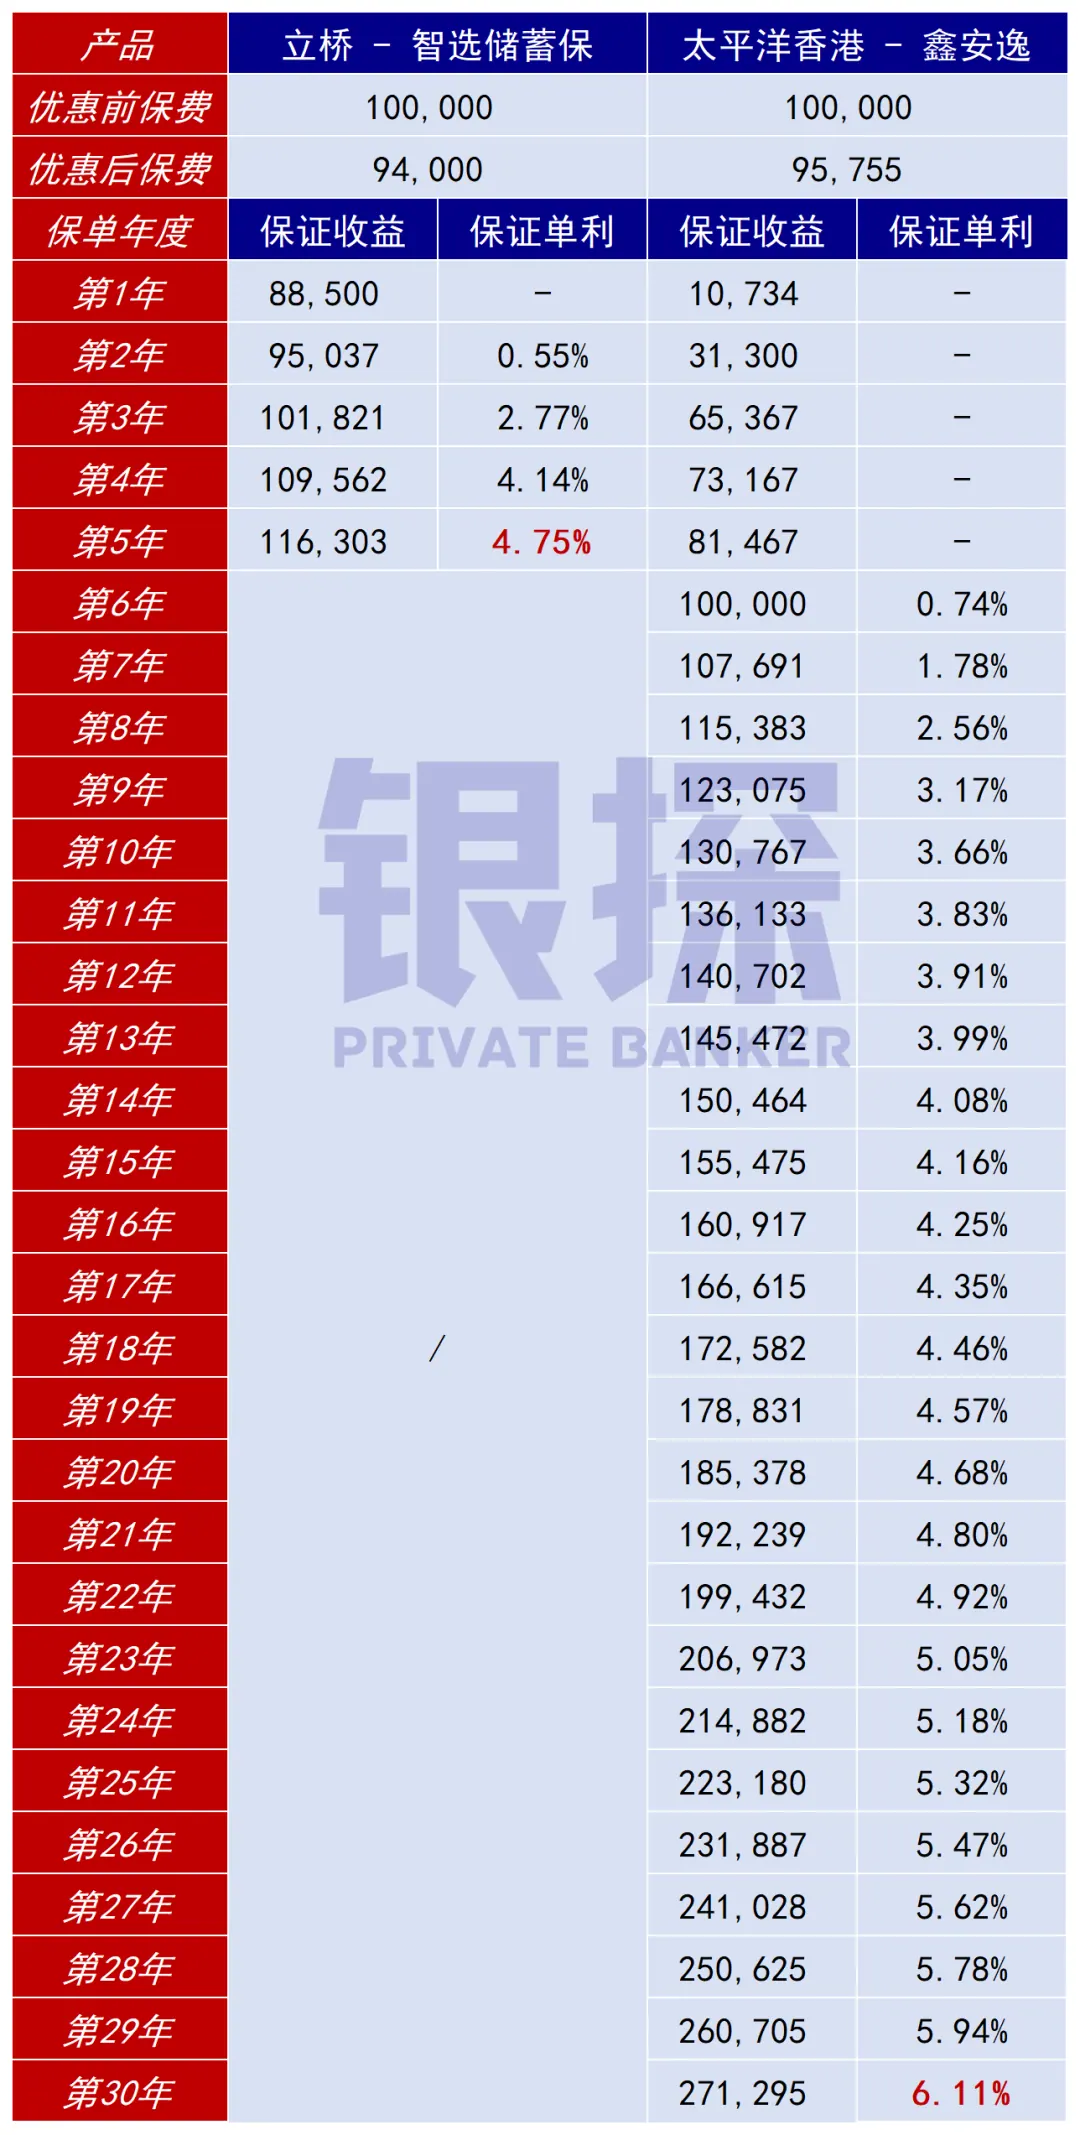
第一款,立桥人寿的智选储蓄保,5年定存最佳选择。
以投保10万美元为例,优惠后只需9.4万,5年后连本带利拿回来116303美金。
一共赚取利息22303美金,平均年化单利4.75%。
这个收益率,秒杀一切短期美债了。
第二款,太平洋香港的鑫安逸。
最长储蓄期限30年,最高保证单利6.11%,复利3.53%。
但我们可以在任意一年退保拿走收益,不必等满30年。
和长期美债相比,鑫安逸虽然收益不算高,但是保险不在境外征税范围内。
且每一年收益会清清楚楚写在合同,确定性更高,不必焦虑退保时收益是一个未知数。
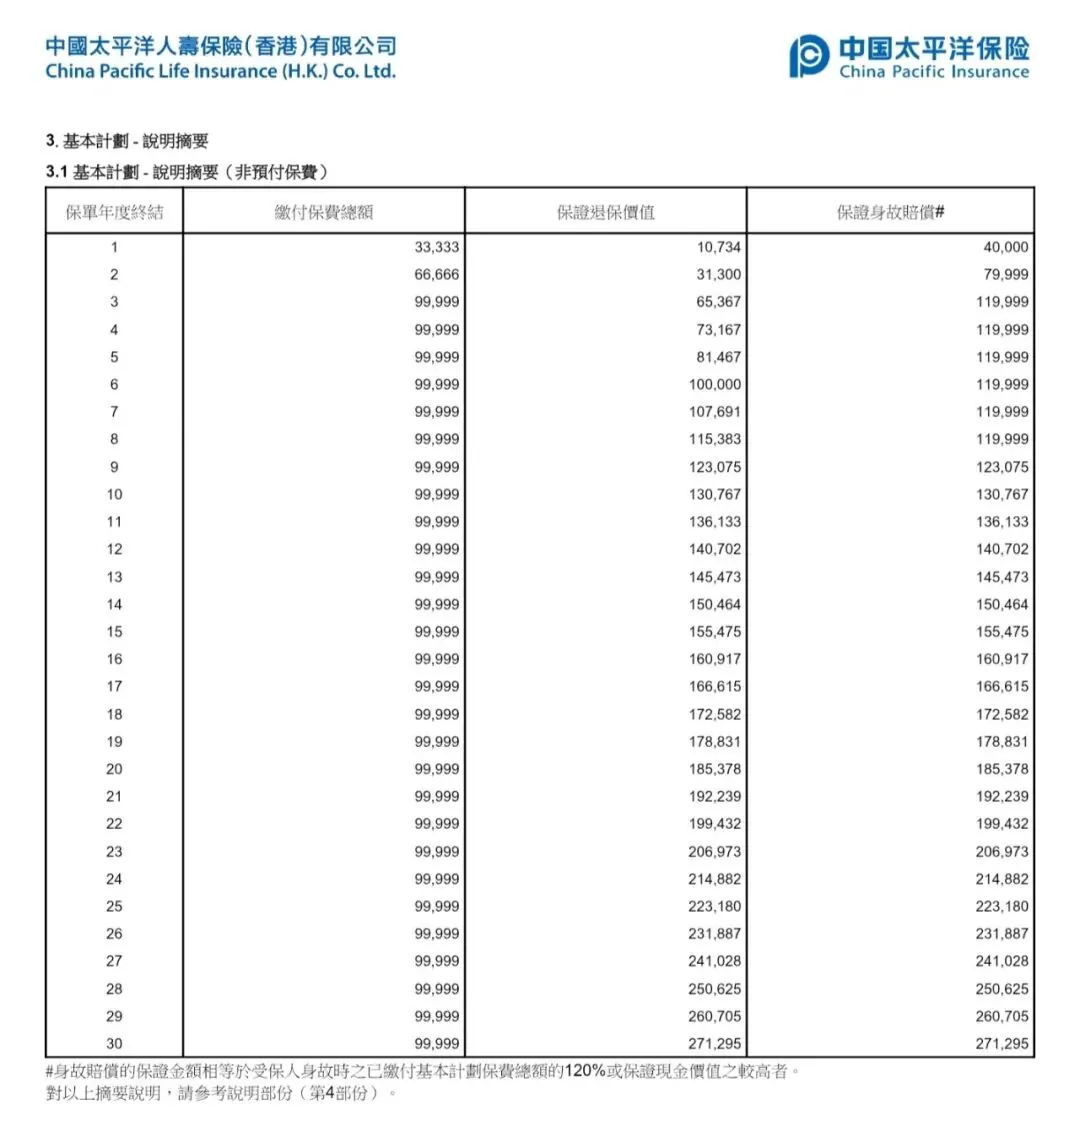
不想承担中途卖出的本金风险,也不想被监管政策搞得提心吊胆,那这两款港险可以完美替代短期、长期美债。
想要具体咨询,或探讨其他美元理财的,欢迎添加家辉微信:
美债也好,保险也好,都只是工具。
关键是搞清楚:你这笔钱,什么时候要用,能放多久,能承受多大波动。
想清楚了,选择就很简单。
本文属信息性与教育性内容,不构成任何产品或服务的推介。