
6月银行利率剧变!人民币暴跌,香港美元5.01%,保本保收益
你好,我是银探家辉,一个助你财富飙车的男人。
在 5 月,随着六大国有行高举“降息”大旗,全国各地银行利率纷纷响应一降再降,
再联想到最新发布的 20 年、30 年超长期国债收益率仅只为1.98%、1.88%…
可以预见,只愿意把钱放在银行、国债上的,时间一定会慢慢偷走你的财富。
今日聊一聊存钱这个话题,本文将会为你提供以下重要信息:
-
6 月人民币利率,哪家银行更高?
-
存美元,内地还是香港利息更高?
-
香港美元保单,利率爆杀内地/香港银行?
友情提醒,银探会每周、每月定期更新银行利率数据,欢迎保持关注。
你也可以通过银探小程序,随时随地查看各大银行利率/汇率对比。
01 人民币利率
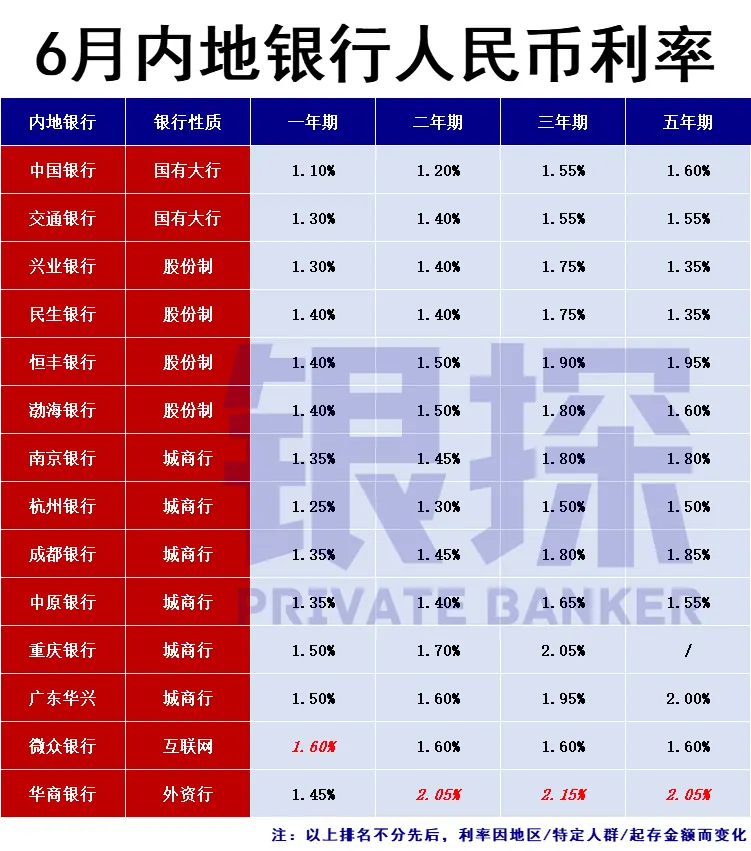
在甜蜜的“520”日,我们的六大行冷冰冰宣布下调存款利率,最大降幅 25 个基点。
现在的主流银行中,各期限利率普遍是:
1年期 1.30%-1.40%,2年期 1.40%-1.60%, 3年期 1.55% -1.75%, 5年期 1.60%-1.80% 之间。
尤其三五年期定存,下降幅度尤为明显,很多银行一降就是 0.3% - 0.4% 。
没办法,想赚多几块利息的,只能在各银行挪来挪去。
国有大行,或招商、兴业等大行不缺客户,利率自然更没诚意。
恒丰、渤海等股份制银行,以及各地城商行更值得考虑,比如成都、重庆、广东华兴银行等。
华商银行各期限利率都表现不错,背景也有保证,是工银亚洲的全资子公司。
只是仅在广深有分行,可以尝试线上开 II 类账户存钱,各地区限制会有不同,先问问客服。
强调一下,以上银行不分排名,利率也会因地区、起存金额、特定人群变化。
某些小银行、村镇银行能给到更高的利率,但一来会有地区限制,二来经营稳定性不如上面这些银行,没必要纳入考虑。
02 美元利率
1、美元利率哪家高?
先看内地银行的美元利率。
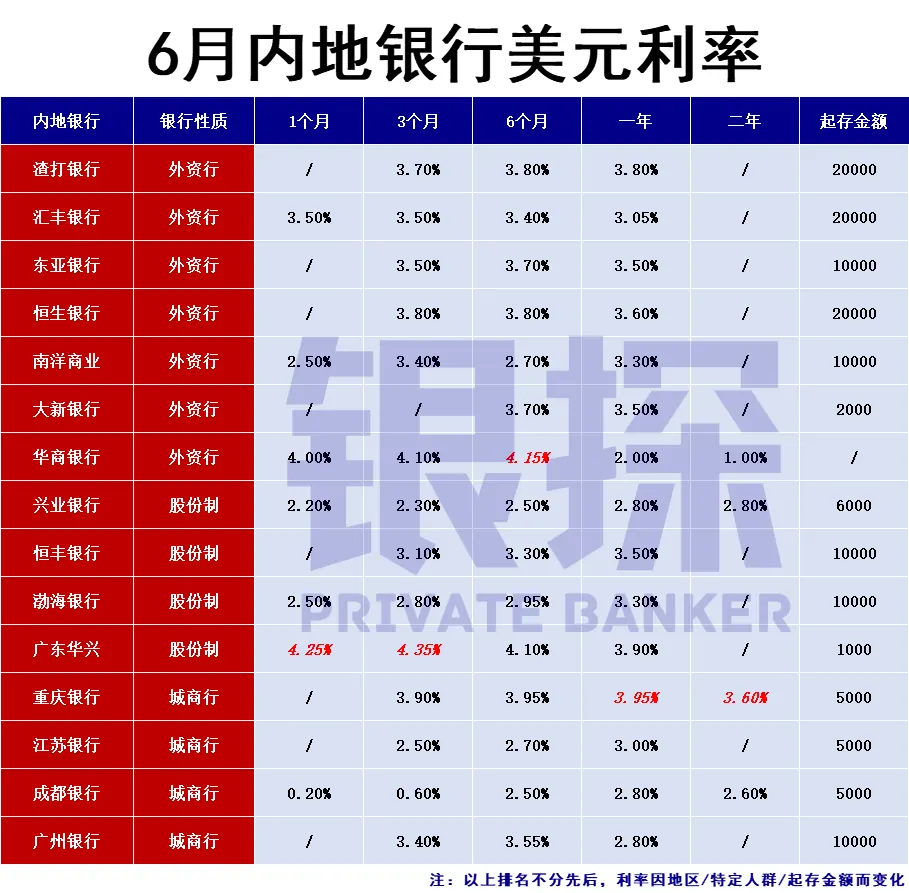
美元定存期限普遍较短,多数银行最长只能存 1 年。
如果只想存 3 月、6 月的短期,华商银行、广东华兴银行利率表现最佳,起存门槛也低。
前者分别达到 4.10%、4.15%,后者则是 4.35%、4.10%。
只可惜,想存美元的只能去线下网点开 I 类账户,而这两家银行又主要分布在广东,其他地区的朋友或有不便。
如果想存 1 年、2 年定存,渣打、恒生等外资行虽然不错,但会有开户门槛。
重庆银行会更合适,1 年、2 年定存利率分别是 3.95%、3.60%。
或者考虑兴业银行,1 年、2 年利率都能达到 2.80%,虽然利率不算特别高,但胜在网点比较多,不用专门跑一趟。
再看香港银行。
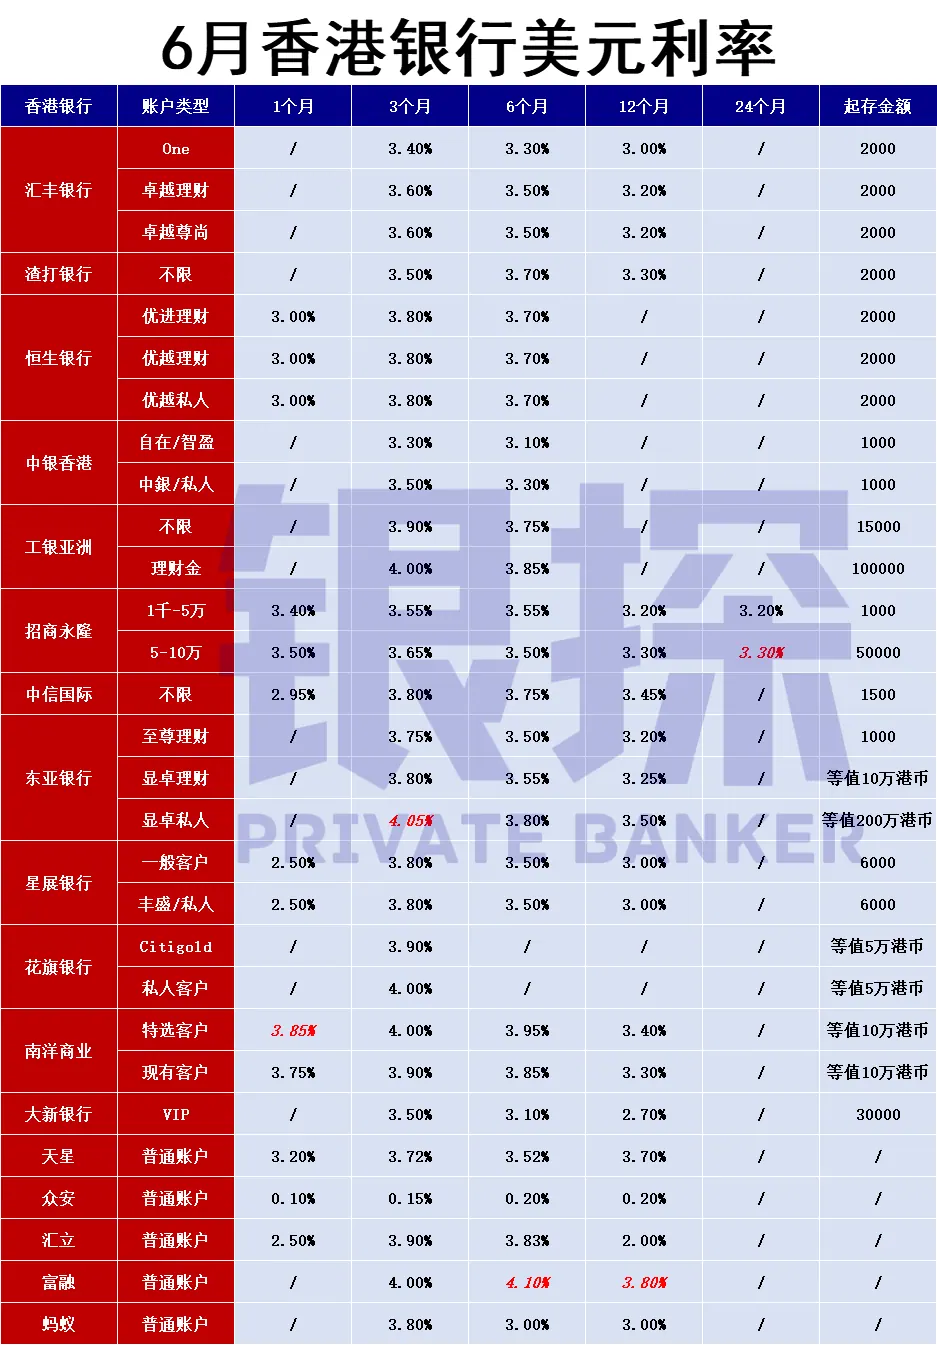
不是吧?居然比不上内地银行?
事实就是如此,虽然港行美元利率普遍尚可,但论上限比不上内地。
看来只想安稳存美元的,留在内地足矣。
不过拥有一张港卡,港美股的大门就会为你敞开。
该办的港卡,还是得办。
推荐阅读:<银探港卡宝典1.3版:一站式解决所有问题>,不花一分冤枉钱,轻松拿下港卡!
2、怎么存美元最划算?
人民币存款简单,选一间高利率银行即可,但存美元就大有学问了!
你首先得把人民币换成美元吧?
不同的银行能换到的美元金额不同吧?
内地银行转账美元又会有各种限制吧?
来来来,家辉一一帮你解决。
Step 1:换美元
一人一年只有 5 万美元的购汇额度,一定要珍惜。
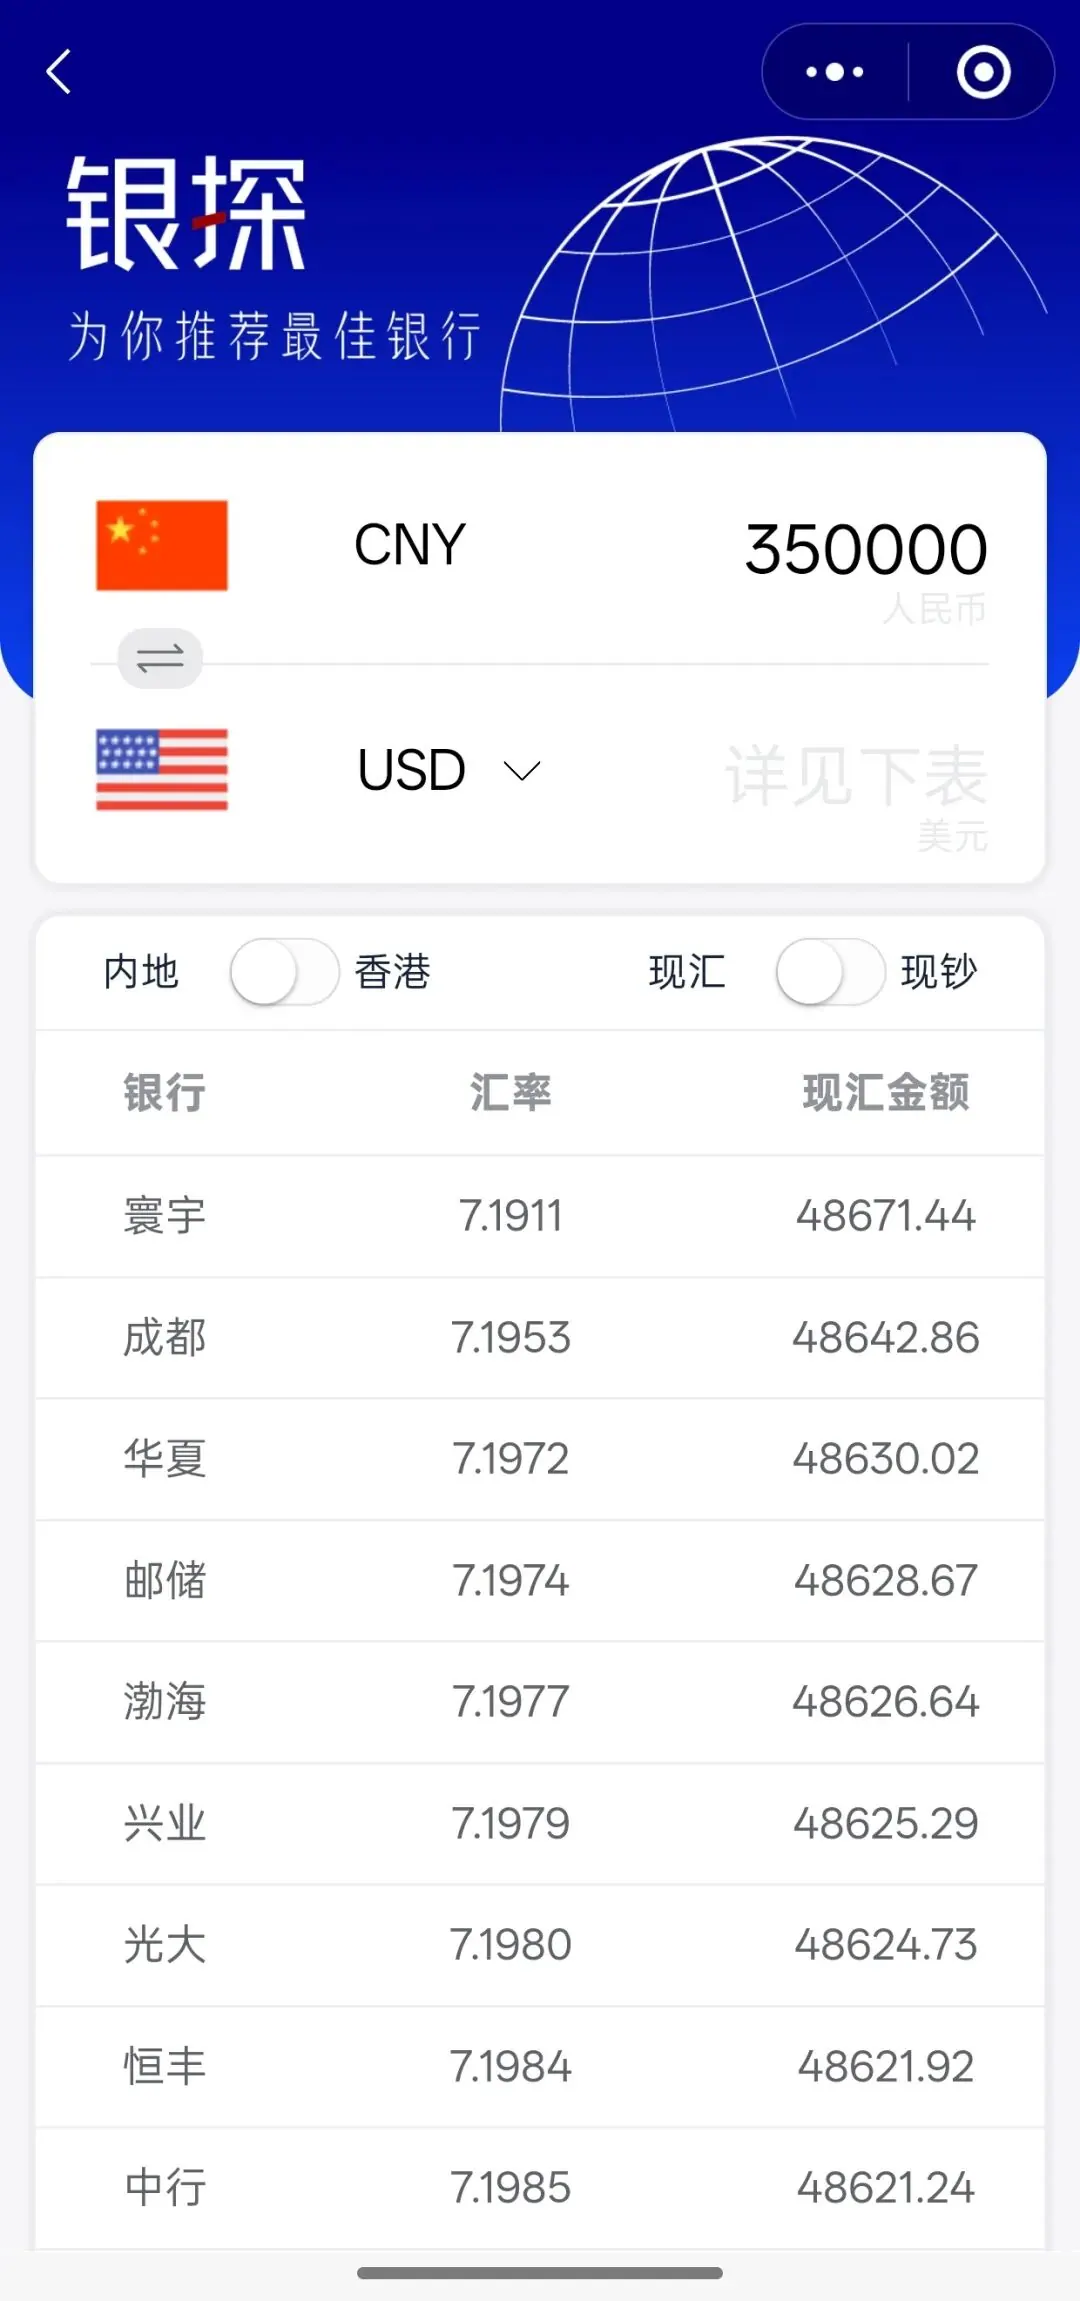
你可以在银探小程序:一键比价银行汇率/利率直观对比各银行汇率,比如兴业银行的寰宇人生卡,汇率常年最优。
拿出 35 万人民币去换美金,在寰宇能换到 48671 美元,但最低档次的恒生只有 47998 美元。
还没存钱赚利息,本金就损失 673 美元了…
延伸阅读:<跨境汇款神卡!建议人手一张>
Step 2:转美元
兴业寰宇的汇率虽好,但美元利率不算高。
在换到美元之后,可以把钱转到其他银行存。
会有两种方法,第一是搬砖,第二是汇款。
🅰️搬砖最简单,就是比较麻烦,跑来跑去。
先在兴业预约取美元现金,再拿到其他银行存,没有手续费。
但每人每天一般只能取 1 万美元,而且不能连续几天取,否则容易被监管盯上。
🅱️汇款最方便,但会有额度限制,以及手续费。
银行很现实的,进门就只能谈钱。
有人的寰宇卡一办下来转账额度就有几万、十几万,而有人只有 5000。
如果是后者,真不知转账转到猴年马月。
没办法,只能和客户经理硬磨,再展示下“钞能力”,多多少少都能提高一定额度。
解决额度之后,家辉又得提醒你,境内银行之间是不能随便汇美元的,必须是本人同名账户,或者是直系亲属的账户!
比如,从你自己的兴业汇到自己的东亚,这样才是合规的。
然后,就是汇款手续费。
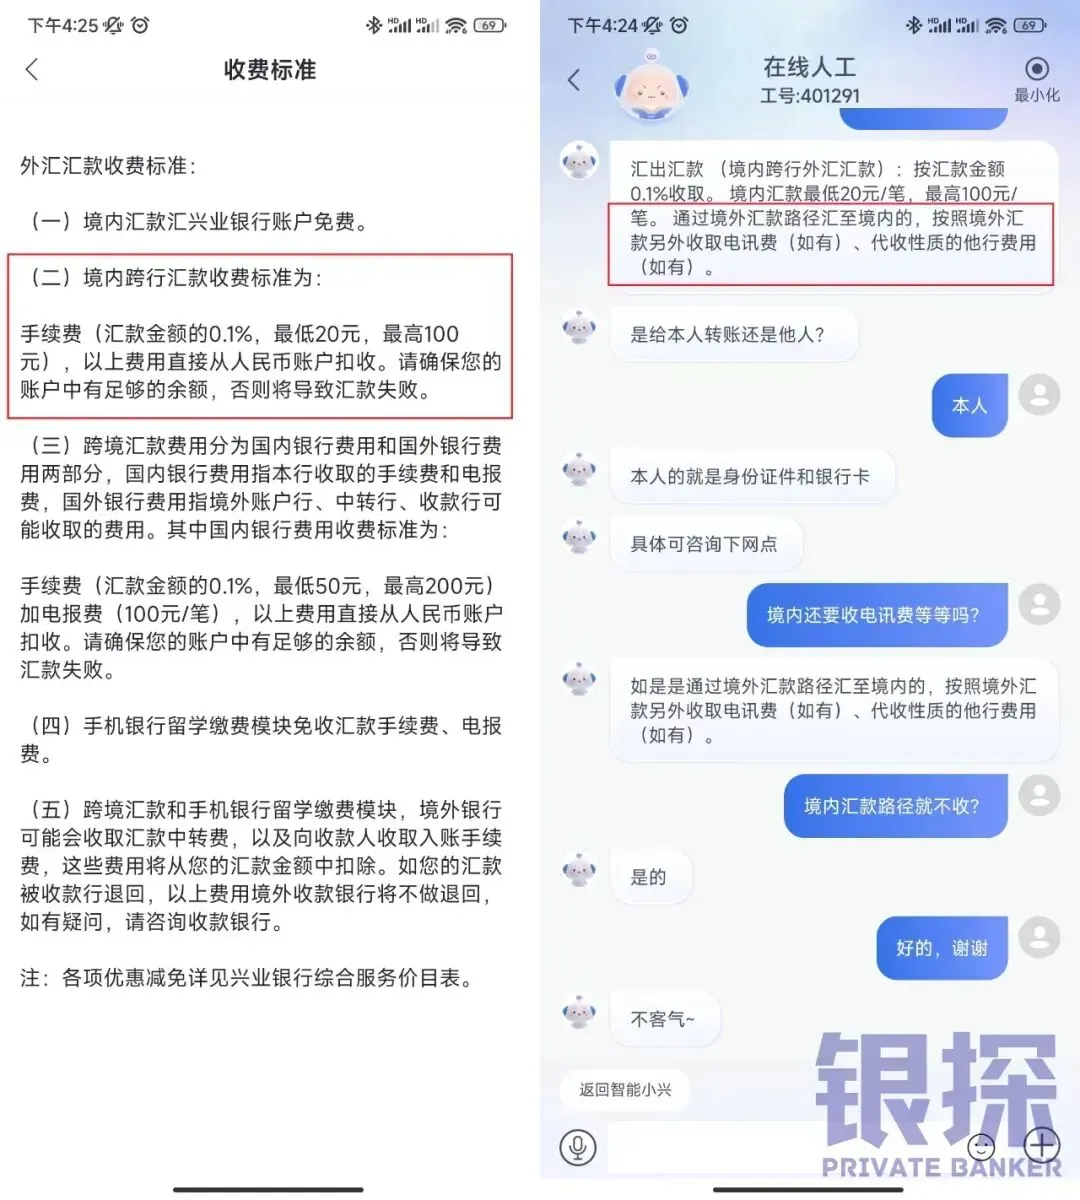
兴业寰宇卡在境内汇美元会有两套收费方案:
💸汇去重庆等银行,走境内汇款路径,手续费千分之一,100 块封顶。
如果你在兴业的月日均存款达到 30 万,属于白金级别,费用可减免。
💸汇去渣打等银行,走境外汇款路径,目前手续费和电讯费减免,但可能会收中转费。
Step3:存美元
没啥好说的,想存美元,本人需去银行线下新开 I 类账户。
就算你已有该银行账户,部分银行也可能要求去到指定网点办理,才能享受美元高利率,比如重庆银行。
03 内地香港固收类保险
50 万内存款、国债、固收类保险,是唯三能保本保收益的金融产品。
但人民币也好、美元也罢,都面对利率下降的无解难题。
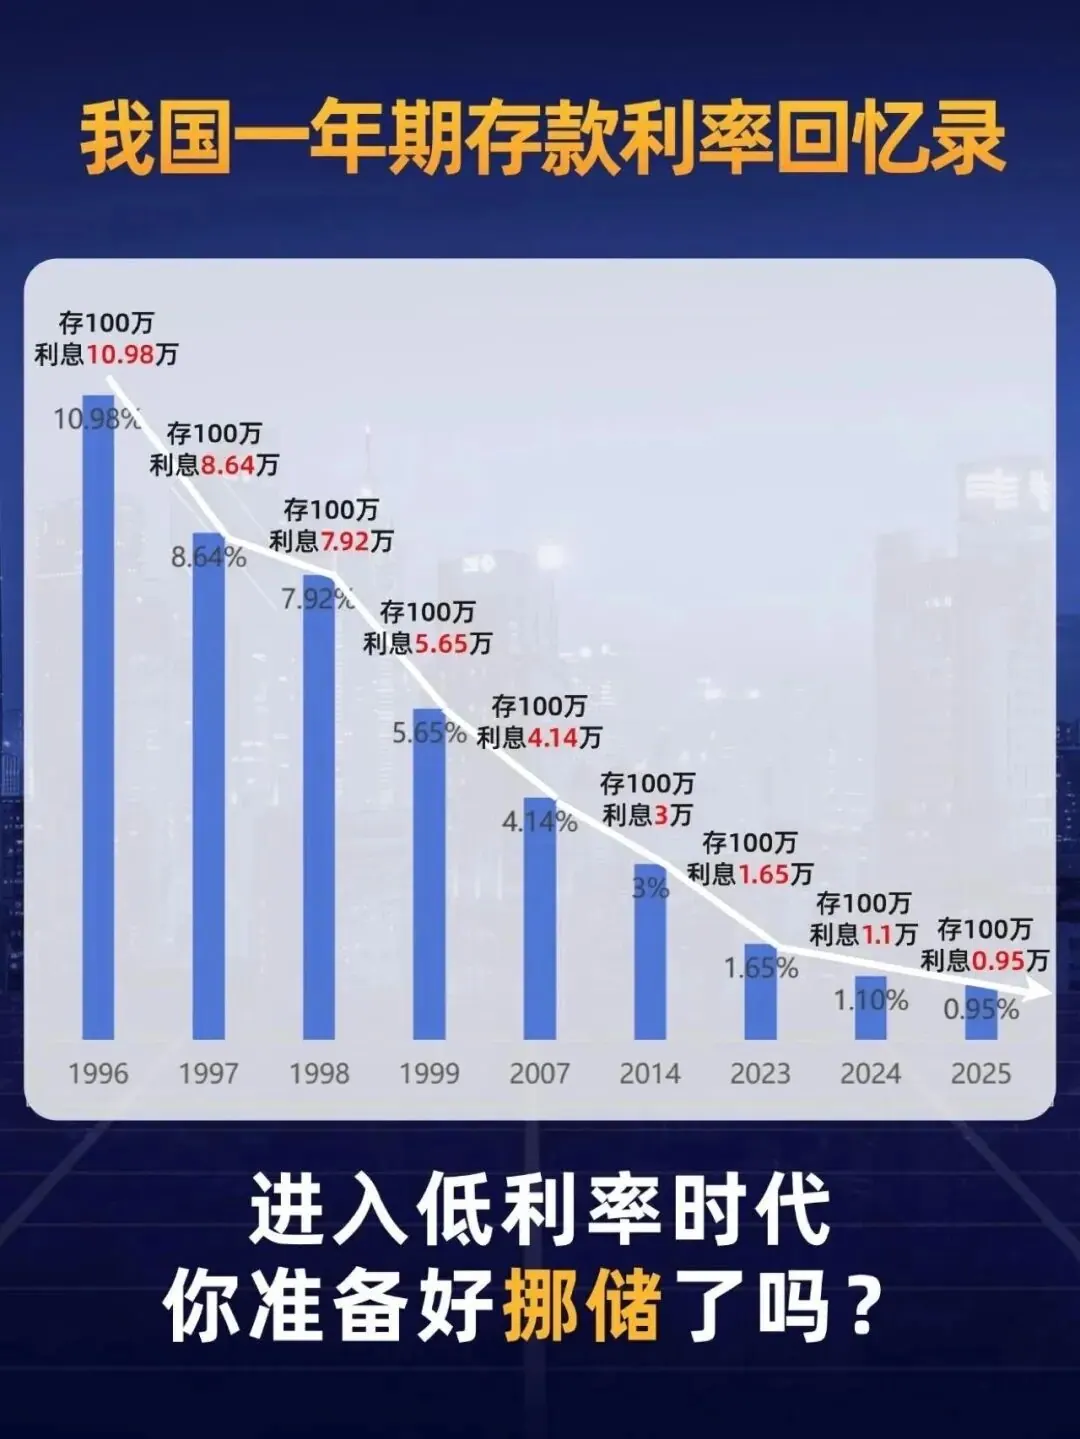
降息没有尽头,尽早锁定长期利率才是唯一出路。
国债虽能锁定长期利率,奈何 20 年、30 年超长期国债利率也只有 1.98%、1.88%,属实感人。
最后选择,唯有保险了。
1、内地固收类保险
内地固收类保险,以普通型增额寿为主。
前期投入一笔保费,保单价值会逐步增长,其实就是在保险公司储蓄。
比如某款拔尖的增额寿,一次性投入 100 万,增值如下:
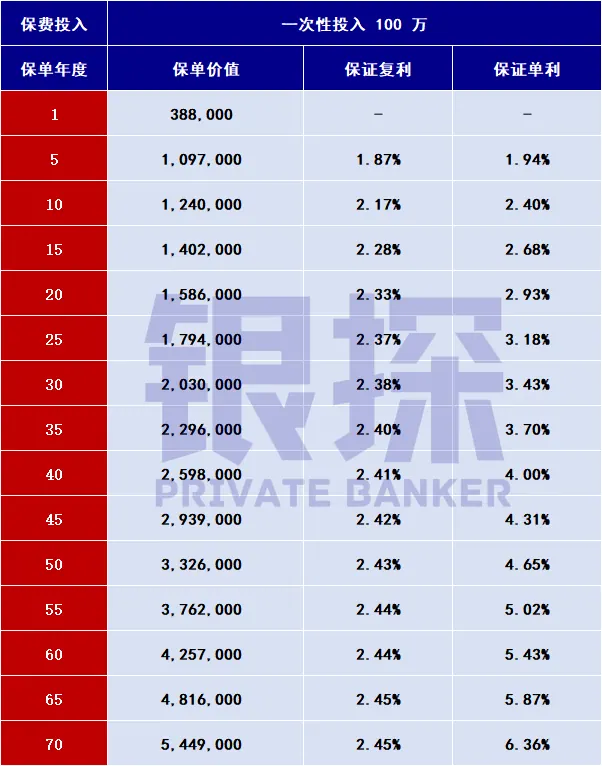
在第 20 年时,复利 2.33%,单利 2.93%。
相当于在保险公司定存 20 年,利率 2.93%,这个收益比银行、国债应该更有吸引力吧?
只可惜,时间要拉得非常长,且收益终有上限。
内地保监局划定预定利率 2.50% 红线,再牛逼的产品也无法突破 2.5% IRR,且下半年很可能继续降低。
2、香港固收类保险
相对人民币,美元资产锁定利率会更迫切,因为多数银行顶多只能存 1 年。
香港保险向来以长期分红险为主,比如安盛盛利、友邦盈御 3、宏利宏挚传承等产品。
其实,港险也有保本保收益的固收类保险 - 美元短期保单!
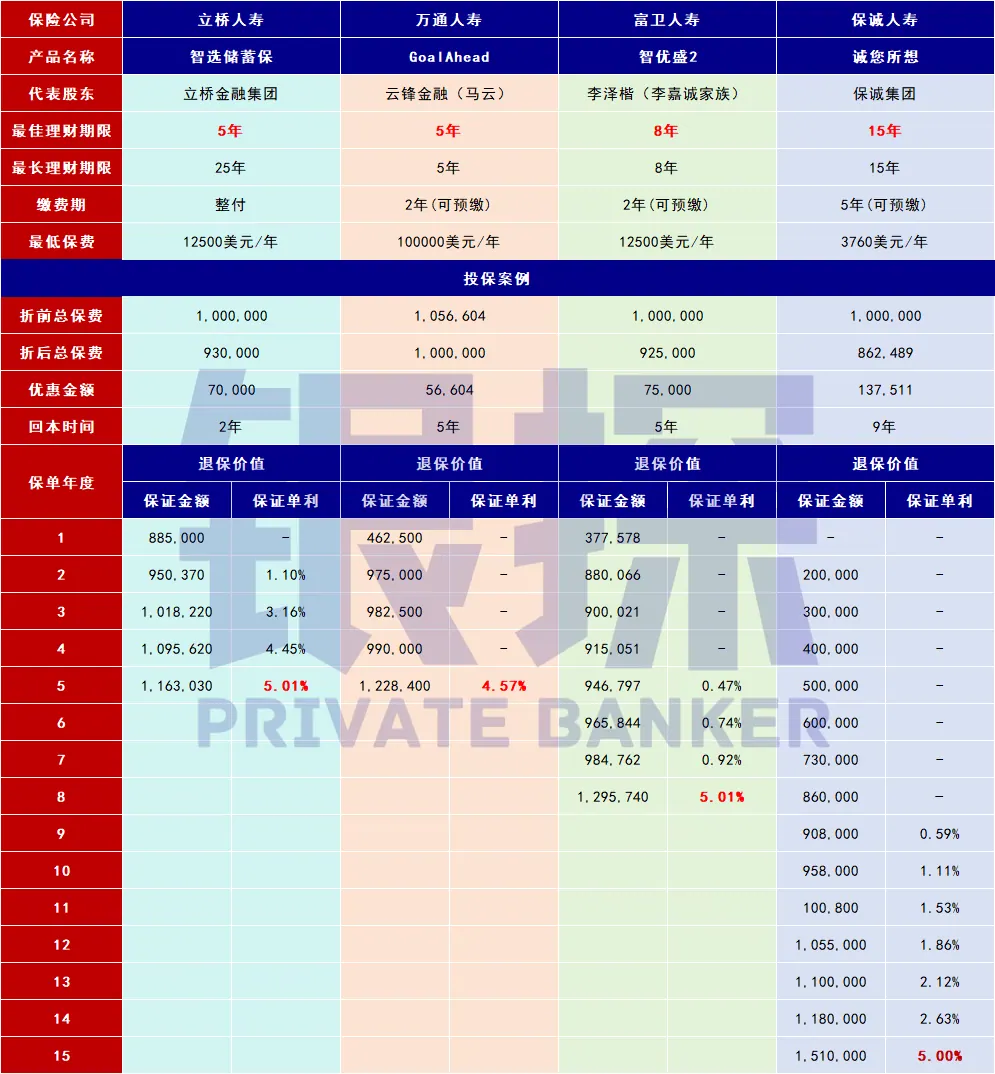
逻辑很简单,一切收益会清清楚楚写在保险合同上。
比如富卫人寿的智优盛 2,前期投入 100 万,在保费限时打折后,实际只投入 925000;
第 8 年合同到期一次性取出 1295740,赚了 370740 利息。
一计算,就是定存 8 年,利率 5.01%!
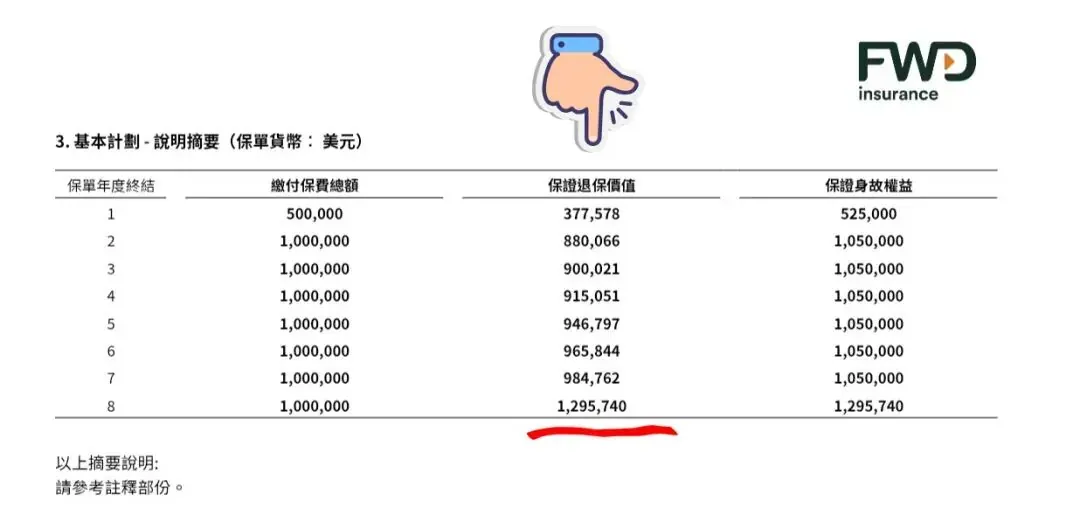
相较于内地增额寿,香港固收美元保单会有三个显著特点:
-
收益更高,拔尖产品 5 - 8 年就能达到 5.01% 利率;
-
灵活性更强,一般 5 - 15 年到期;
-
美元计价,更适合配置一笔境外美元资产。
放心,美元保单也没什么猫腻。
内地保司主要投资内地市场,以债权类资产为主,投资比例“九债一股”,收益注定高不了。
香港保险公司能投资全球市场,美债+企业债+权益类资产组合搭配,给到 5.01% 的收益率不算难事。
好了,最后小结。
想存人民币,多看多问,多跑几家银行,利率会和特定地区、人群、起存金额有关。
想存美元,如果只愿意接受银行存款,在内地选就够了。
参考银探小程序数据,先在汇率更优的银行换汇,再去高利率银行定存。
如果愿意睁眼看世界,最佳选择肯定是香港美元保单。
感兴趣的朋友,可以添加家辉微信:yintan1216,进一步了解。
拜拜!
本文属信息性与教育性内容,不构成任何产品或服务的推介。