
存100万每月收5800,你愿意吗?
你好,我是银探周润发,一名从业13年的CFP理财师
问你一个问题,假如让你存100万,每个月能收到5800块利息,一直存就一直收,你愿意吗?
经常和外资银行打交道的朋友可能已经猜到了,我说的其实是派息基金,也有人叫入息基金、高息基金等等,其实都是一回事。
如果你第一次接触,大概率会被它的收益吸引!
那么,派息基金到底好不好,有什么需要避开的坑呢?今天展开聊聊。
主要内容:
-
派息基金是啥玩意
-
深扒一支派息基金
-
派息基金有什么坑
01 派息基金是啥玩意
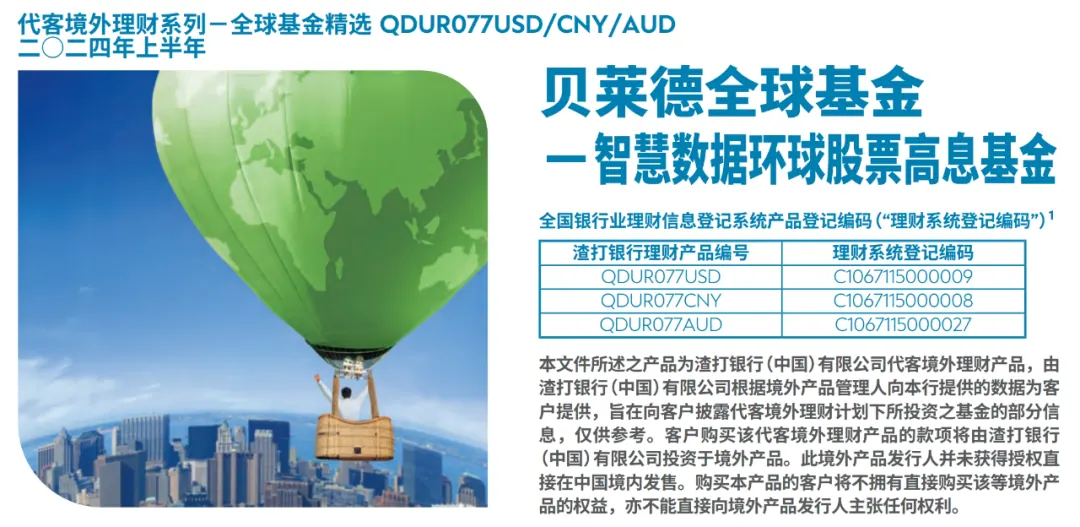
干巴巴地讲派息基金有点无聊,发哥拿一支汇丰、渣打、东亚都在售的产品——贝莱德智慧数据环球股票高息基金,来具体说说。
🔴这支基金将至少70%资金投资全球股票,目标是获得7%派息,投入100万,每年派息7万,平均每个月5800元。
它分为A2、A6、A8几种股份类别:
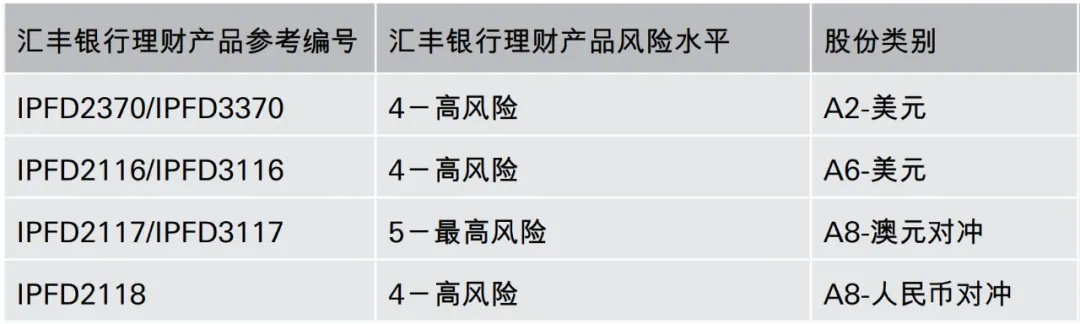
每种股份可以用不同货币购买,例如美元、人民币、澳元。这只基金是投资全球股票的,投资货币可能是美元、欧元、日元。然后基金的资产和净值又可能按另一种货币展示,例如美元、人民币、新加坡元……
听懵了是不是?这里以汇丰的3个股份类别为例:
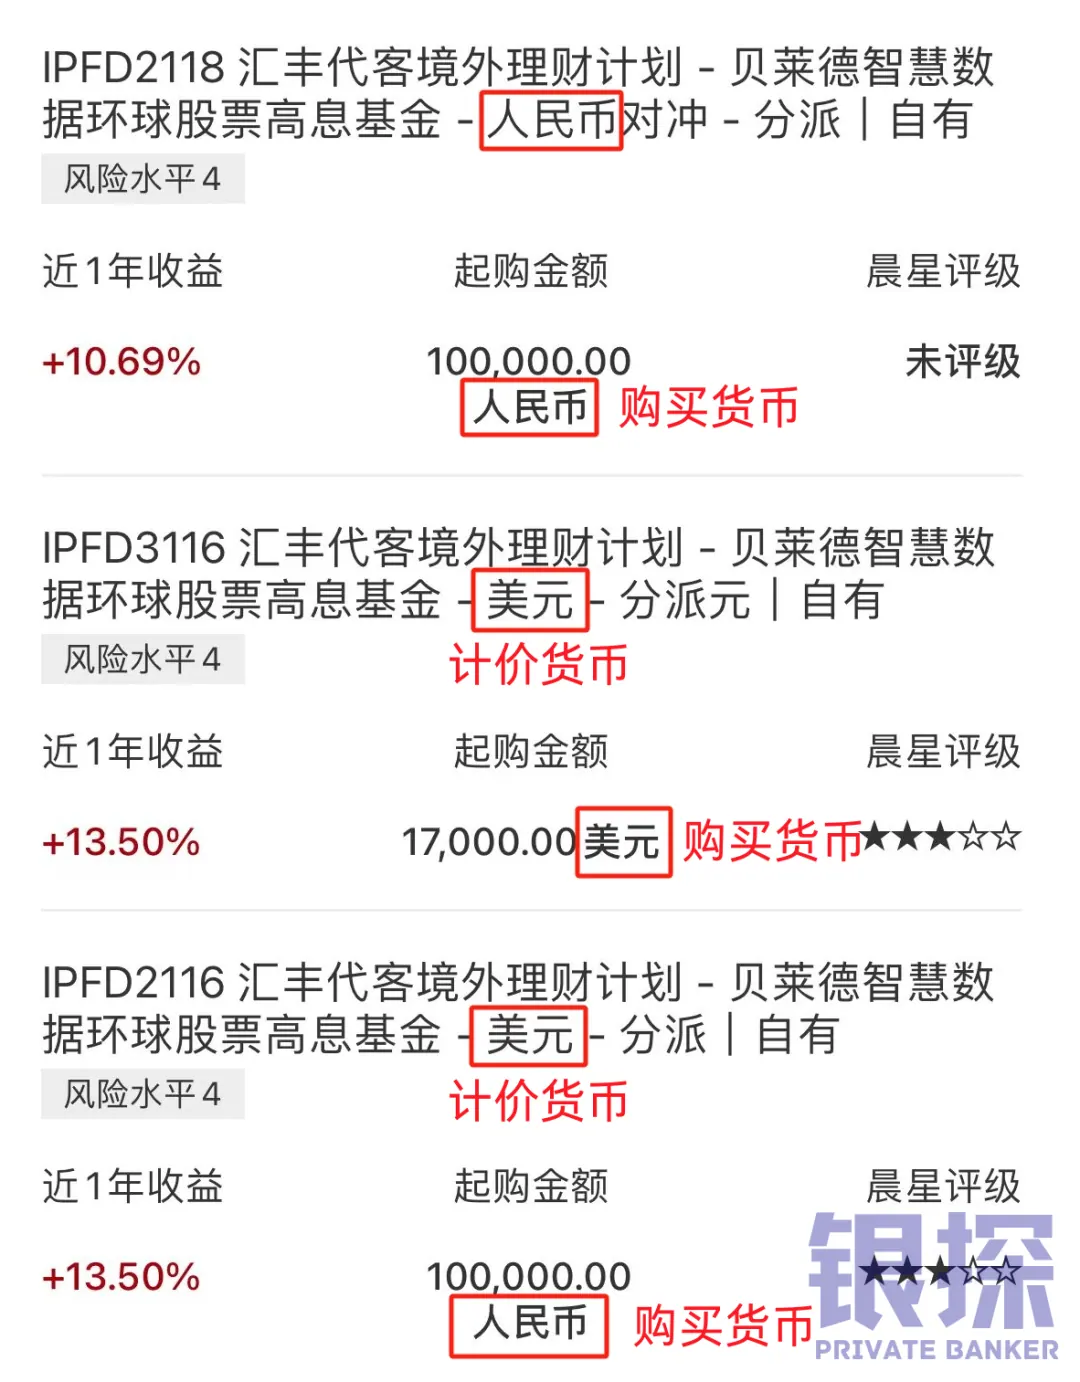
IPFD3116用美元购买,IPFD2116用人民币购买,基金资产和净值都用美元计价。而IPFD2118用人民币购买,也用人民币计价。
可是这只基金主要用美元投资,用人民币购买和计价会有汇率问题。为了降低汇率的影响,IPFD2118会对汇率进行对冲。
货币的问题先讲到这里,它不是核心问题,你大概知道有这回事就好。
然后是这支基金的收费,发哥问了几家银行,发现收费是不统一的。下表是东亚的收费,我们看股票型的数据。
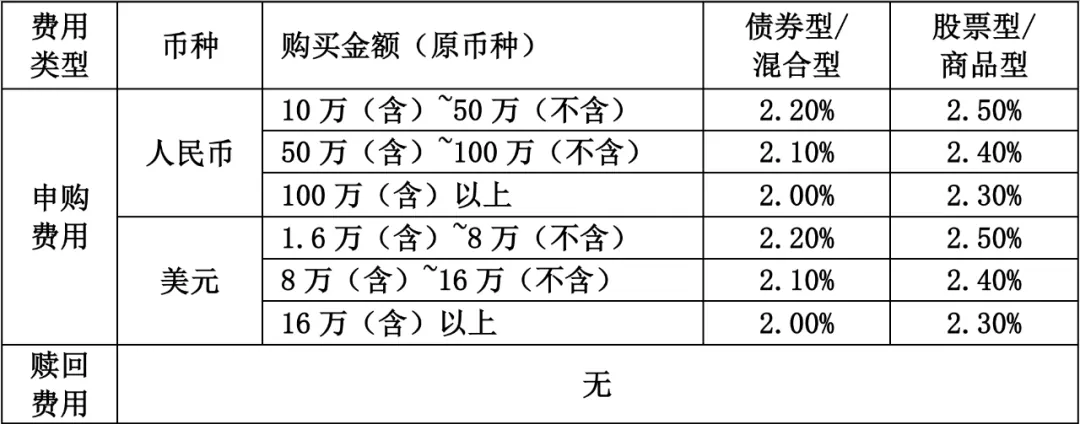
除了申购和赎回费,还有管理费1.5%,这个费用每天计提,你看到的基金净值已经扣过费用了,所以感受不出来。
说实话,这个收费比国内基金贵不少,到底值不值得买呢?
02 深扒一支派息基金
俗话说,是骡子是马,拉出来遛遛。
派息基金真能每年派7%吗?到底是不是吹牛逼?有数据,有真相!
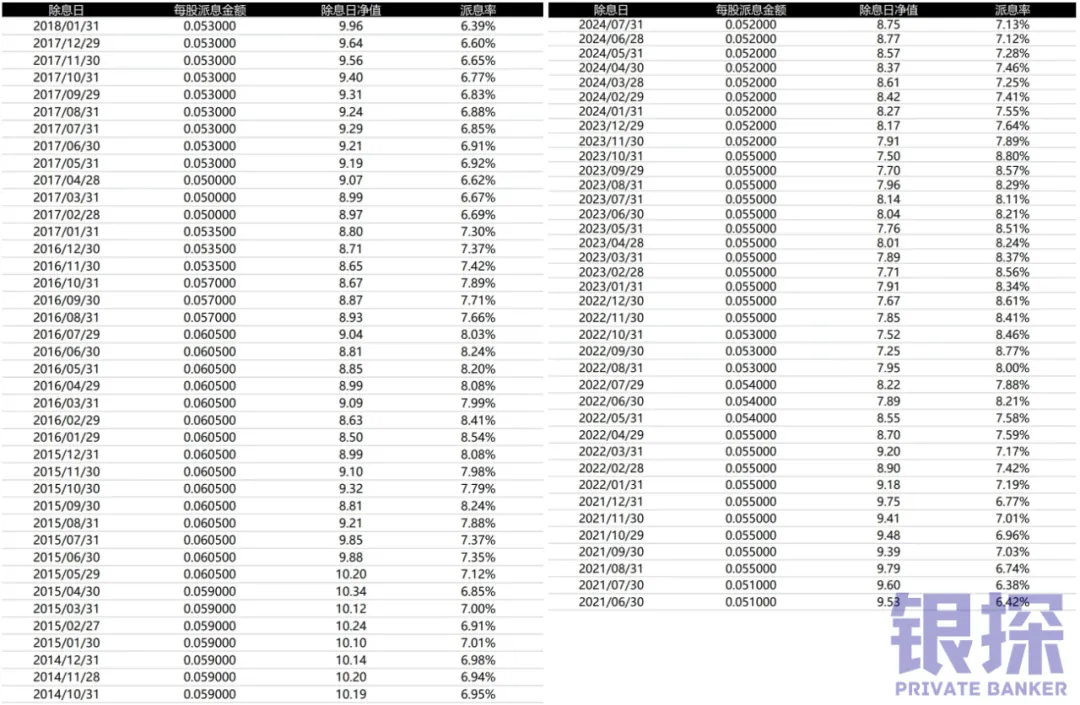
上表是A6美元股份的派息表,从最近10年看,基本上可以达到7%,很多时候还超过7%。虽然有时候也会低于7%,但整体还算稳定。
限于篇幅,我只截取了头尾月份的数据,如果你想看完整的派息表,可以在公众号发送关键字“派息”。📲
不过这里有一个细节,可能很多人都没有注意到——2014年10月的基金净值是10.19,2024年7月是8.75。
如果基金份额没有分拆,极有可能是我们的本金在10年内缩水了,可能是股票亏钱了,也可能是拿本金来派息了……
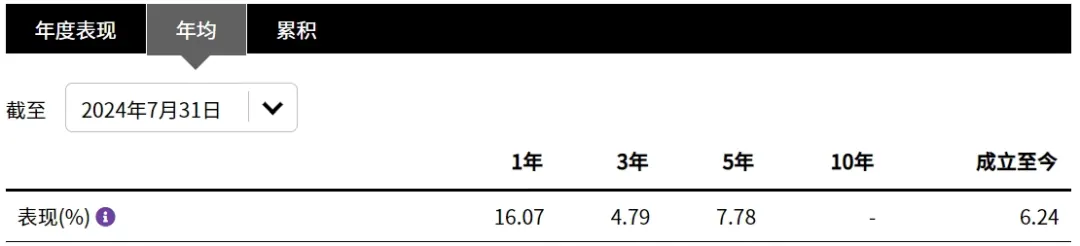
我翻了贝莱德官网,发现近10年的年均收益是6.24%,并不足以支撑7%的派息,看来是用本金补贴派息了。
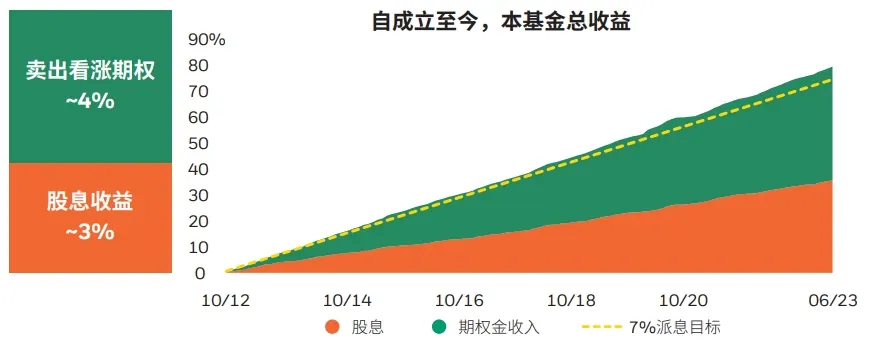
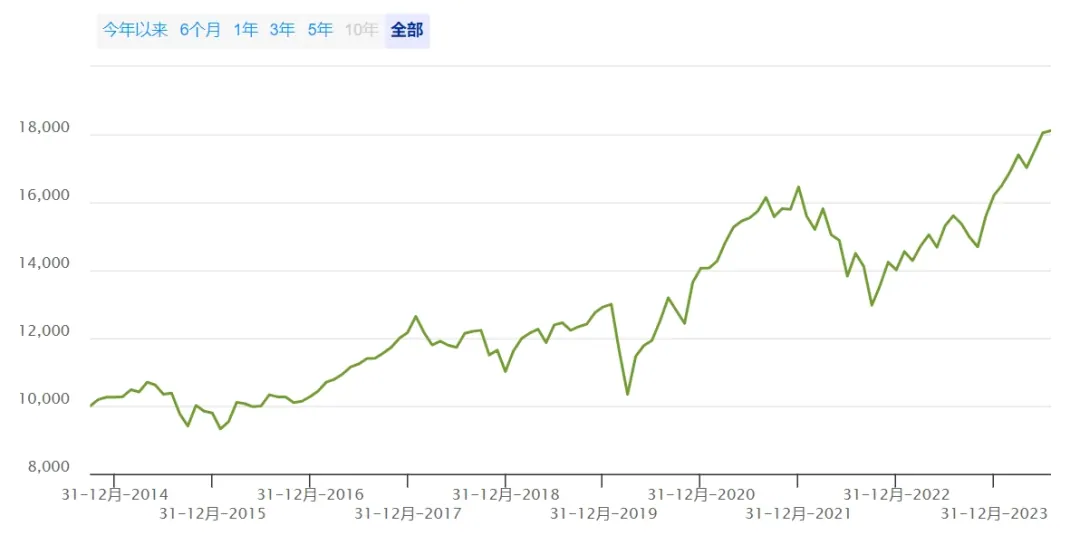
这支基金的派息主要来源两部分,一部分是股票的股息,另一部分是卖出看涨期权的收入。
稳定派息的前提是稳定盈利,但派息基金的底层资产却决定它是波动的、有风险的。
根据月报数据,这支基金最新的股票仓位超过90%,十大持仓股如下:
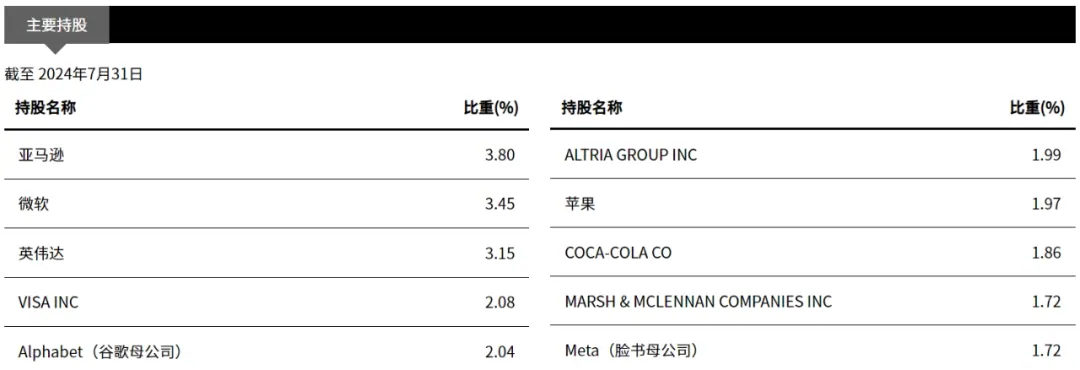
这些公司牛不牛逼?当然牛逼!这些公司是不是只涨不跌?当然不是!
因此,就算这些公司有稳定的派息,基金的走势也是波动的……
基金的另一部分收益是卖出看涨期权。
看涨期权的意思是,微软现在每股100块,我看好半年后涨到130块,但我不想拿出100块买股票,我只拿出10块买看涨期权。
如果半年后真的涨了,我有权按100块买入这支股票,然后马上按市价卖出,从中赚取差价。
这样做有啥好处呢?我花10块钱买一个机会,最多亏掉10块钱成本,但如果我赌对了,我的盈利是上不封顶的。
上面说的是买入看涨期权,而卖出看涨期权是它的交易对手。他们是零和博弈,对方赚了,自己就亏了。
所以卖出看涨期权最多赚10元期权费,而最大亏损是下不见底的。
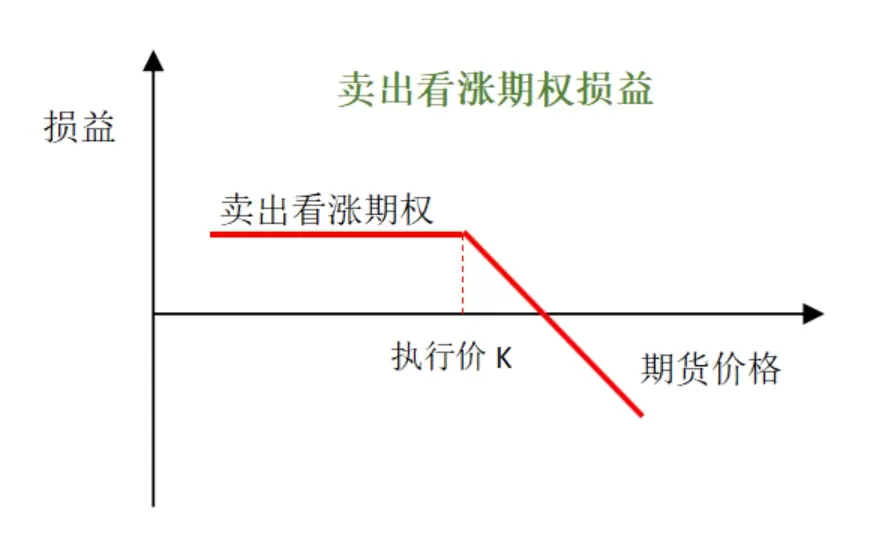
上面这些数据是我瞎编的,但逻辑就是这么个逻辑。
看到这里,你还觉得派息基金稳如泰山吗?至少不能等同于银行的整存零取吧。
03 派息基金适合谁
其实派息基金并不是什么新鲜事物,发哥11年前就在国有银行卖过交银施罗德双息平衡。
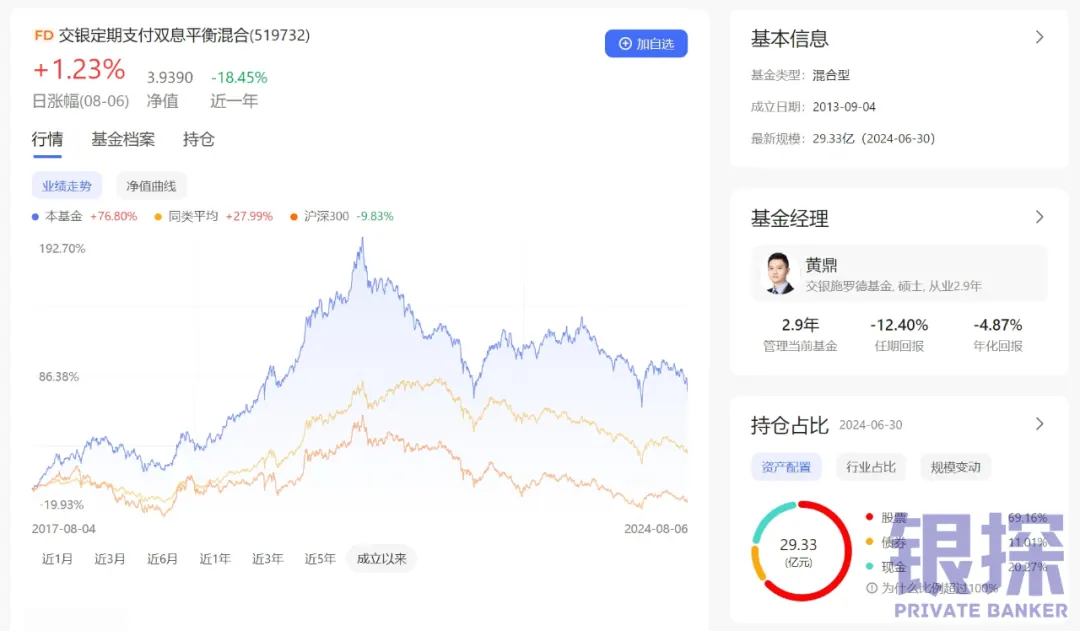
买派息基金的人,图的就是稳稳的幸福,他们的风险承受能力比较低。
而这些基金为了提高派息率(推销卖点),往往不得不增加股票仓位,从而风险也随之增大。
这样看的话,派息基金真是一朵奇葩。
外资银行的合规相对做得好一点,我看都有写明风险等级是“4-高风险”或者“5-最高风险”。
不过,能理解派息基金是高风险的人,大概率会动手构建自己的派息组合,而不是买这些基金。
毕竟,手续费太贵了……🤑
今日最佳汇率 投资美元理财一定要注意汇率风险!你知道哪家银行汇率最好吗?
编辑:发哥,CFP国际金融理财师
审核:乐叔,CPB认证私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。