
收益率22%?这家香港银行销售误导了!
你好,我是银探周润发,一名从业13年的CFP理财师
去香港银行开户,最烦的就是推销保险,甚至有时候,你不买保险就不给开户。这操作搞得很多人都懵逼了,自己到底进的是银行还是保险公司?
再说了,银行推销的保险真有说的那么好吗?今天发哥给你详细扒一扒!
主要内容:
-
香港保险收益高吗
-
保费融资提升收益
-
保费融资有啥猫腻
01 一份真实的推销资料
( 点击放大👆)
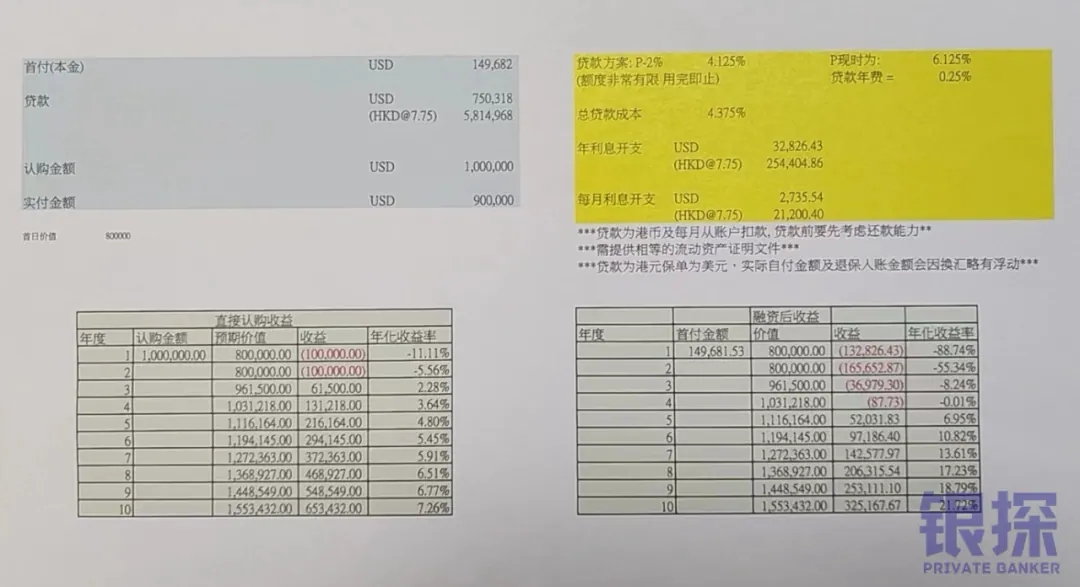
这是我们群友在XX银行被推销的保险,上面密密麻麻都是数字,如果你不是经常看这些东西,你根本就不知道什么意思。
不过没关系,我拆开给你讲讲,先看左边表格红框的地方。
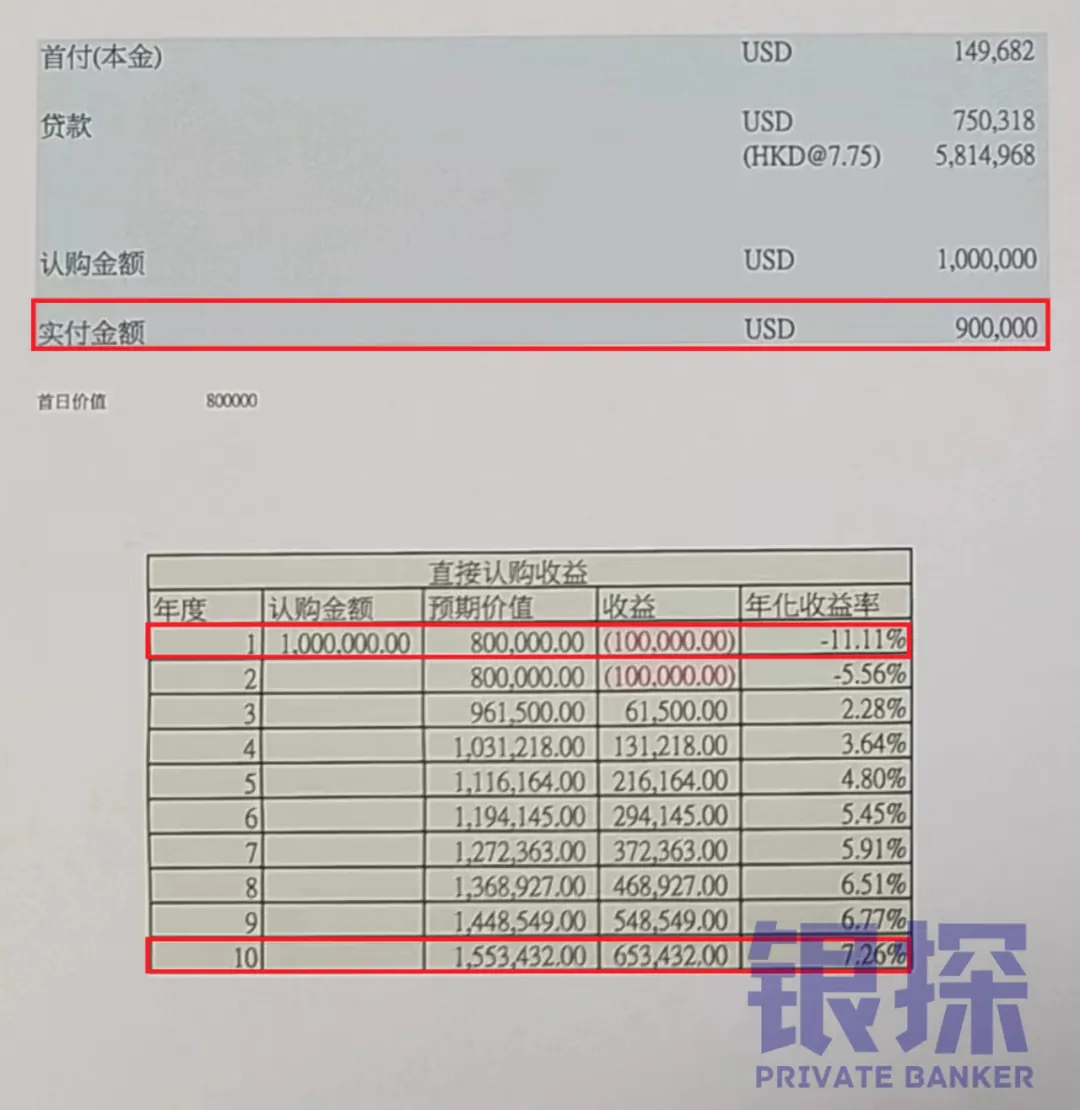
他的意思是,如果你一次性投入90万买保险,从第1年末到第10年末,预期分别增值到多少钱,折算成单利,又是多少收益率。
比方说,第1年末只有80万,这时候退保要亏10万。
又比方说,第10年末,90万预期增值到155.34万,收益是65.34万,折算成单利是7.26%。
可能你会疑惑,表格上不是投入100万吗?怎么变成90万了?
刚开始我也没看明白,后来按照收益倒推,最初投入的确实是90万。
我手头上没有这份保险的详细资料,但是认购100万,实付90万,可能想包装成保费减免活动吧。
即买即省10万块,省下来的都是利润,多吸引人啊!
当然,是骡子是马,拉出来遛遛就知道了。对于理财型保险,我们最看重的是收益率。
按照预期收益率,注意是预期,这款产品10年单利是7.26%,折算成复利是5.6%,比<定期存款利率>要高不少。
作为业内老油条,发哥平时看保险用复利比较多,如果用单利会显得数字高一点,可能更容易推销吧。
02 保费融资提升收益
好了,讲完左边到右边。
我们很多读者都没接触过理财保险,这部分还涉及贷款,所以发哥会讲得细一点,觉得我啰嗦的可以跳着看。
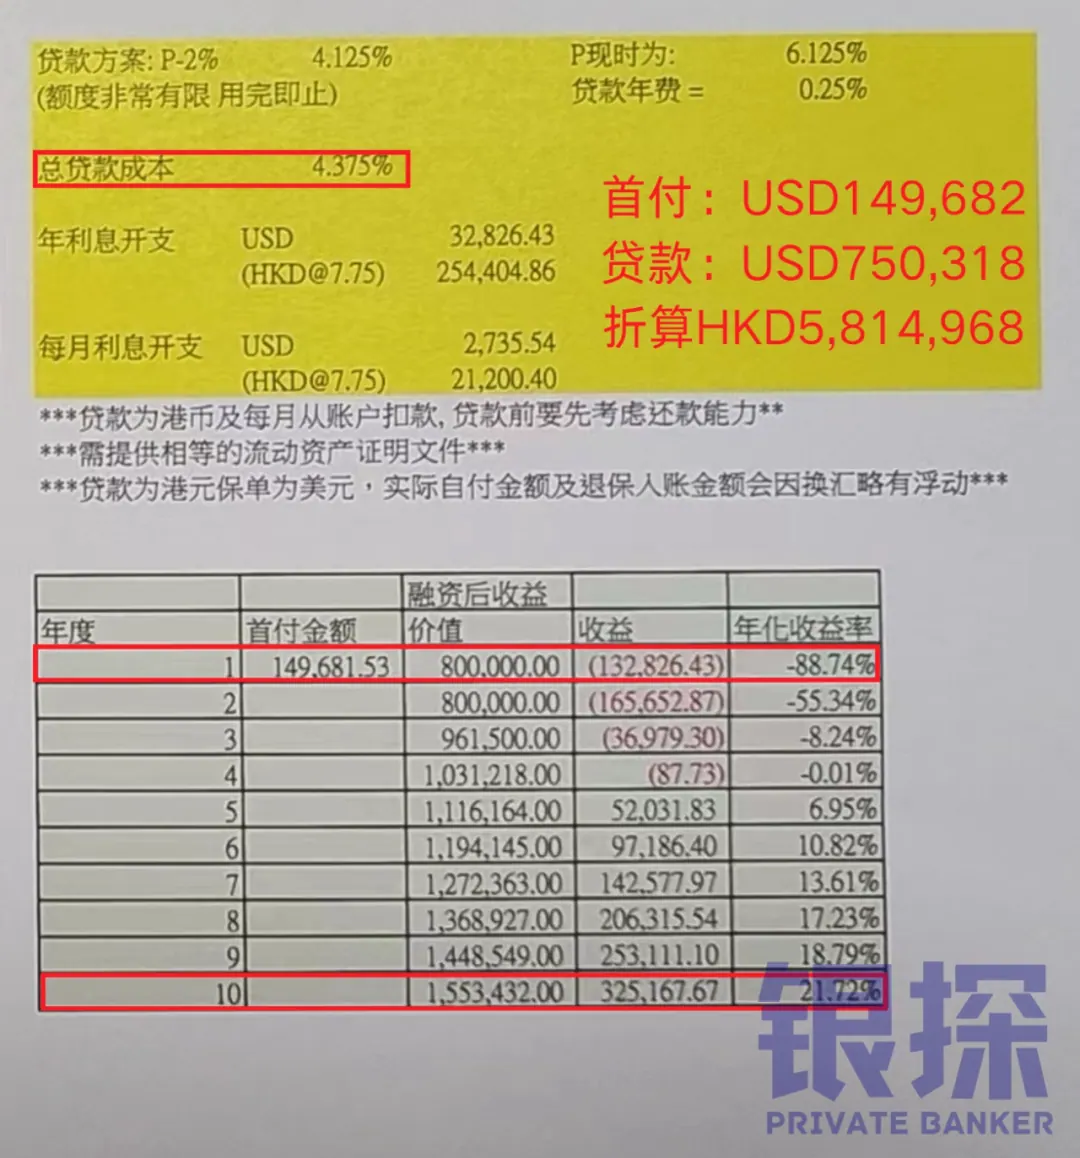
第1年保单价值80万,保单也是资产,是可以质押(抵押)给银行的,发哥以前在银行就经常做这种业务。
由于保单随时退保就可以拿到80万,几乎是0风险的,所以银行会给一个非常高的质押率,比方说95%。
所以这份保单最多可以贷款80万x95%=76万,上表实际贷款75万。
🔴好了,注意了,这里有点绕。
还记得这份保单实付90万吗?假如这是一套房子,房价90万,贷款75万,剩下15万(实际是14.96万)就是你的首付了。
那么,贷款利率又是多少呢?
上表有一个P利率6.125%,这个叫最优惠利率Prime Rate,你可以理解成内地银行的基准利率。
之前在小红书上,很多港卡中介说花旗存款利率8.5%,其实那个是贷款利率……
当然,很多房贷都是有利率下浮的,上表银行实际收的利率是4.125%,再加上贷款年费0.25%,总利率是4.375%,每年利息是3.28万。
最后回到这个表,来一次大清算。
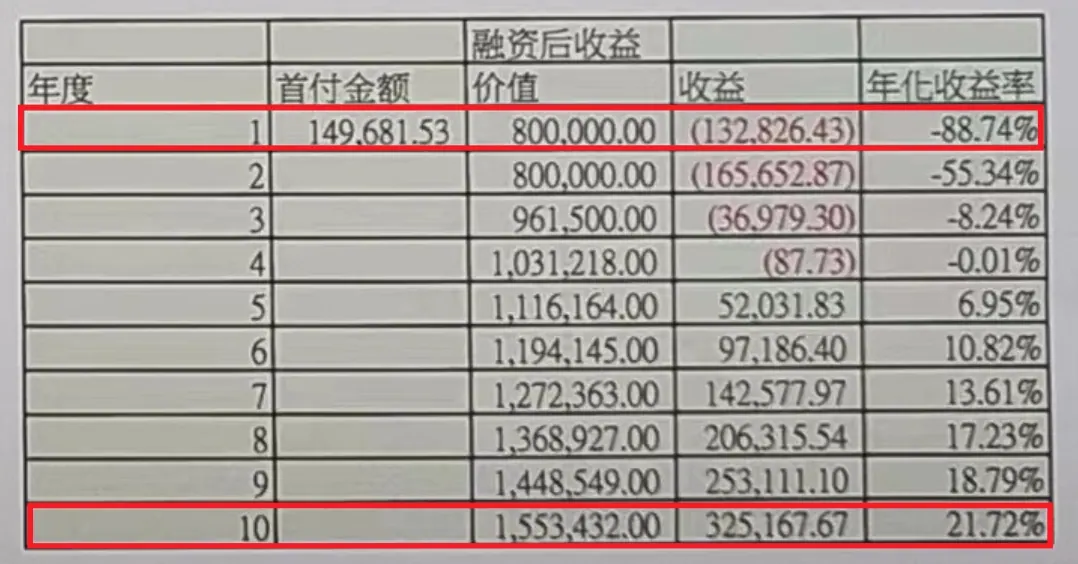
按照预期收益,第10年末保单价值155.34万,那么赚了多少钱呢?
155.34万-首付-贷款本金-10年利息=32.51万
第1年投入14.96万,每年还利息3.2万,第10年不但收回投入、还清贷款,最后还赚了32.51万!
那么,收益率又是多少呢?银行表格写的是21.72%,真的有这么高吗?
发哥刚开始没有认真复核,觉得这是银行的资料,算个单利不至于算错吧?
🔴后来乐叔复核之后,发现真的算错了,而且他又找了几家银行的融资方案看,发现居然错得一模一样!
不知道,这算不算是集体忽悠?
银行是这样算的:
单利=收益/初始投入/年限
=32.51/14.96/10
=21.72%
这个算法的问题是什么呢?
我每年还的利息也是投入,但他并没有算进去。这样就会导致分母(投入)变小,而结果(单利)变大。
其实这种不规则现金流一般要用IRR算复利,如果非要像香港银行那样,算单利会比较麻烦。
🔴我算出来是11%,比银行少了10%!由于过程太繁琐就不展示了,有兴趣可以自己算一下。✍️
最后我再总结一下:
-
融资前:首年投入90万,10年后赚65.34万,单利7.26%
-
融资后:首年投入14.96万,每年投入3.28万,合计47.78万,10后年赚32.51万,单利11%
虽然银行的数据有问题,但是实话实说,在理想情况下,保费融资还是可以花更少的钱,赚更高的收益率。
03 保费融资有啥猫腻
如果你平时有炒股,可能已经反应过来了,保费融资不就是加杠杆吗?
都说杠杆是一把双刃剑,既放大了收益,又放大了风险。那么,保费融资又有什么风险呢?
首先,就是保险收益达不到预期。
香港保险的收益演示,一般都会放保证收益和预期收益,同时会公布预期收益的过往实现率。
不过银行这张推销表有点鸡贼,只放了数字更好看的预期收益,没有放保证收益。
由于不知道是哪家公司哪款产品,所以我也无法查过往的收益实现率……
没办法,我们换一个角度。
在第一段,我们算过这份保单的预期复利收益率是5.6%,我再顺手查了一下,10年到期美国国债的复利是4.2%左右。
换句话说,如果这份保单把我们90万全部买美债,年化收益率就是4.2%,要想提高到5.6%,就要投资有风险的债券或者股票。
投资这种事谁都说不准的,巴菲特也无法预测未来。
幸好从4.2%提升到5.6%也不算要求很高。就算达不到5.6%,有个5%,甚至4.5%也可以接受。
毕竟,收益超过贷款利率就是有利可图的。
第二个风险,是贷款利率上升。
刚才的P利率不是固定的,不过美国即将降息了,香港也会跟着降,所以这个风险暂时来看是不大的。
至于未来10年的利率,发哥就没有能力预测了。
第三个是流动性风险,说人话是提前退保的风险。
比方说,刚买完保险,家里突然急用钱,不得不把保险退了,这时候会亏损88.74%。
第二年退保亏55.34%x2=110.68%,不但亏掉本金,还得额外贴钱。
还有一个问题,你每个月得还贷款利息两千多美元,折合2.12万港元,这对你的资金流也是不少的压力。
不过总体来看,我觉得这份保险的风险可控。
由于手头上就只有一张表格,无法进一步分析,我就不随便下结论了。
至于买还是不买,那就得你回家跟老婆商量一下咯。👋
今日最佳汇率 发哥准备把小程序升级一下,你希望有什么新功能?给我留言指点一下?
编辑:发哥,CFP国际金融理财师
审核:乐叔,CPB认证私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。