
最高收益18%的结构性存款,为啥不建议你买?
你好,我是银探周润发,一名从业13年的CFP理财师
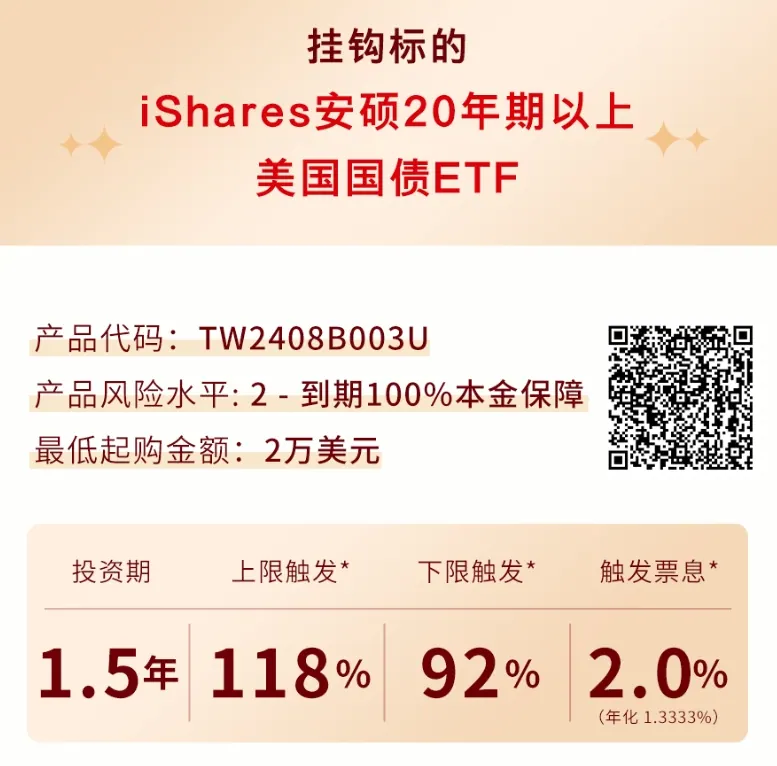
前几天,在咱们汇丰卓越理财群里,有群友发出来一款很有意思的产品——100%保本的美元结构性存款产品。
我看了下资料,不但本金保本,而且最高收益差不多能到18%!比我们月初统计的<美元存款利率>还要高出好几倍!
不知道你有没有心动?
不过老实说,这类产品我是不太建议购买的,今天咱们详细聊聊。
主要内容:
-
结构性存款是啥玩意?
-
拆解一款结构性存款!
-
结构性存款适合谁买?
01 结构性存款是啥玩意
顾名思义,结构性存款首先是一种银行存款。
根据国家金融监督管理局规定,结构性存款需要交存款保险,万一银行倒闭了,50万以内是受到保护的。
但结构性存款又不是单纯的存款,因为它把你部分利息(甚至本金)拿去投资期权等金融衍生品了。组合效果相当于:
-
结构性存款=存款+期权
-
总收益=存款利息+期权收益
期权这东西比较复杂,我们不需要深究。
反正根据不同的搭配比例,银行可以把产品设计成保本或者不保本,而收益由某个金融指标的走势决定。
赌对了走势,你就拿高收益,赌错了走势,你就拿低收益,甚至亏本……
02 拆解一款结构性存款
我们看回汇丰这款产品:美元投资、期限1.5年、最低2万美元、到期100%本金保障,这些一看就懂,不啰嗦。
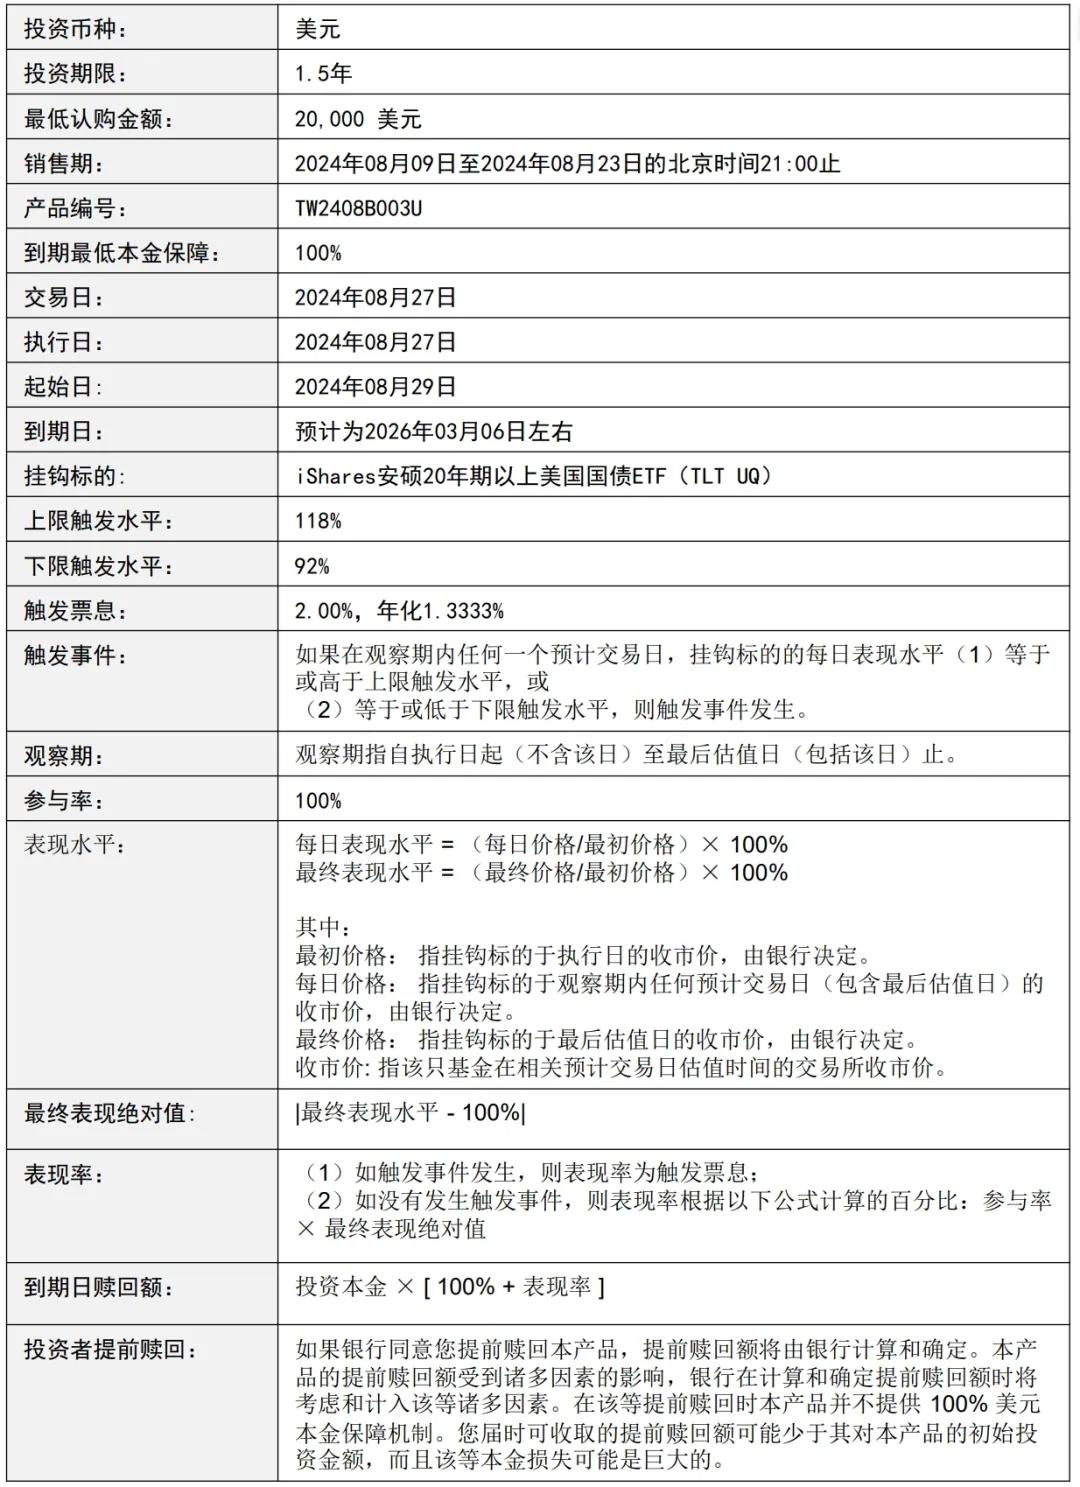
它的挂钩标的是“iShares安硕20年期以上美国国债ETF(TLT UQ)”,这是一支美债基金,发哥之前已经做过科普<点击查看>。
汇丰不是拿存款来买这支TLT基金,而是组了一个赌局,赌TLT的5种走势:大涨、小涨、不涨不跌、小跌、大跌……
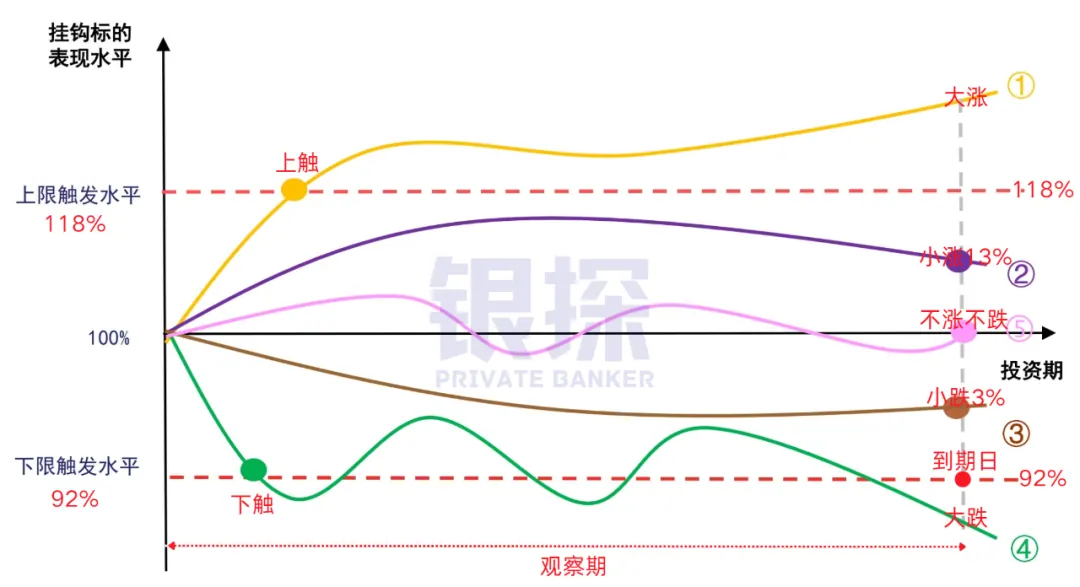
为了让赌局看上去更加正规,银行创造了一系列复杂的计算规则。其实这些都是障眼法,我们不去管它,直接分情况来说: 情况1(黄线):**如果TLT在1.5年(观察期)之间,曾经涨幅超过18%(触发上限),等到期时,你的收益率是2%,相当于每年1.3333%。 情况4(绿线):TLT跌幅超过8%,即价格只剩92%(触发下限),到期收益率也是2%,投100万赚2万。 情况5(粉红):TLT既没有大涨,也没有大跌,一直在上下限之间波动,且到期时刚好价格不涨不跌,到期收益为0,你只能拿回本金(保本)。 情况2(紫线):**TLT小涨,但没有突破上限,到期收益率=13%(如图)。由于投资了1.5年,平均每年收益率=13%/1.5=8.6667%。 情况3(棕线):**TLT小跌,但没有突破下限,到期收益率=3%(如图),平均每年2%。(注意不是-3%,产品规定要取绝对值,负数变正数)
🔴发哥总结一下:
当TLT突破上限或者下限时,产品收益就是2%。
当TLT在上下限之间波动,按波动幅度来计算收益,最高17.9999%,最低0%,但不会亏钱。
表格里还有一个提前赎回条款。我问了汇丰的理财经理,提前赎回是不保本的,相当于按TLT的实际收益赎回。
如果TLT亏损10%,你也会亏损10%。当然,赚10%也是有可能的。
03 结构性存款适合谁
虽然在美国降息周期中,TLT很可能是上涨的<点击了解>,要赌对走势相对容易一些,但我个人并不会买这款产品。
因为TLT的涨幅是无法预测的,如果涨多了,收益只有2%,我还不如直接买TLT基金……
其他结构性存款我也很少感兴趣。
一来我无法预测金融指标的走势,二来有些产品真的设计得太复杂了,各种概念和计算让人眼花缭乱,还不如老老实实存定期。
如果要赌钱,我每年拿理财收益去一趟澳门,或者上支付宝买彩票就好了。
今日最佳汇率 投资美元理财一定要注意汇率风险!你知道哪家银行汇率最好吗?
编辑:发哥,CFP国际金融理财师
审核:乐叔,CPB认证私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。