
跨境支付通,0费用,秒到账,随时转!港卡王炸组合要换了?
你好,我是银探🕵️♂️家辉,一个助你财富飙车的男人。
6 月 22 日,由中国人民银行和香港金融管理局联手推动的“跨境支付通”正式上线运行。
从此,内地与香港两地居民,只凭一个手机号码,就能跨境汇款免手续费!无需证明文件!极速到账!
真不容易啊,家辉恭喜大家守得云开见月明。
那种汇款动不动就要收一两百手续费,还要被银行问来问去,要求各种证明材料的苦日子😭,终于过去了。
01 跨境支付通
跨境支付通,实现内地网上支付跨行清算系统(IBPS)与香港快速支付系统(FPS)丝滑连接。
IBPS:看起来陌生,其实大家每日在内地网银跨行转账都是走 IBPS,又快又免费。
FPS:又称转数快,香港网银跨行转账所用,支持人民币、港币免费互转、极速到账。
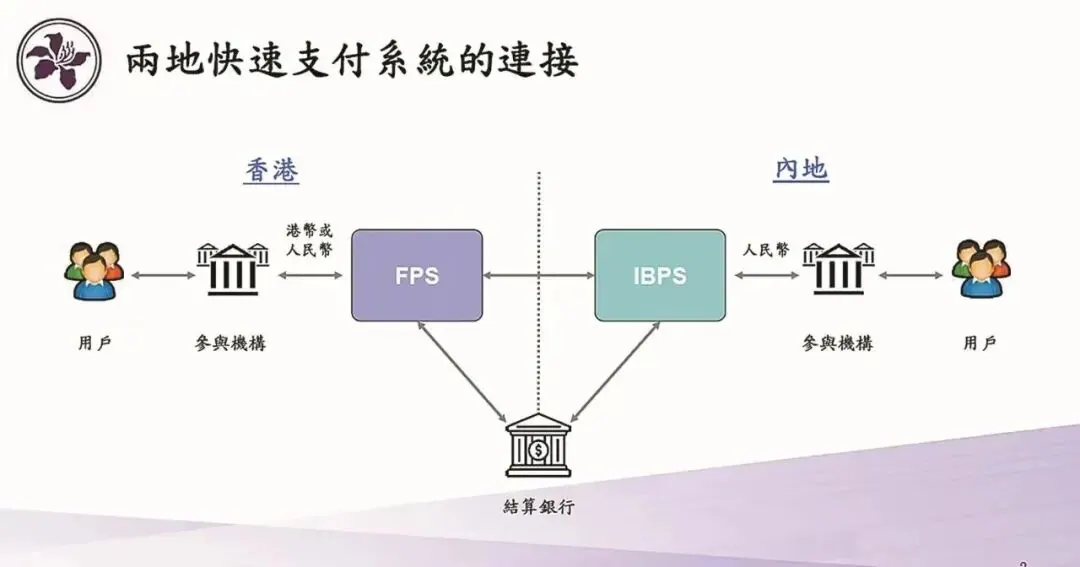
这两大系统此前一直相互独立,想要实现共联,在技术上没有什么难度,难的是时机。
或是助力大湾区经济融合发展,或是巩固香港国际金融中心地位,或是为人民币国际化战略提速…
总而言之,时机到了,你我作为普通人别掉队,跟上时代。
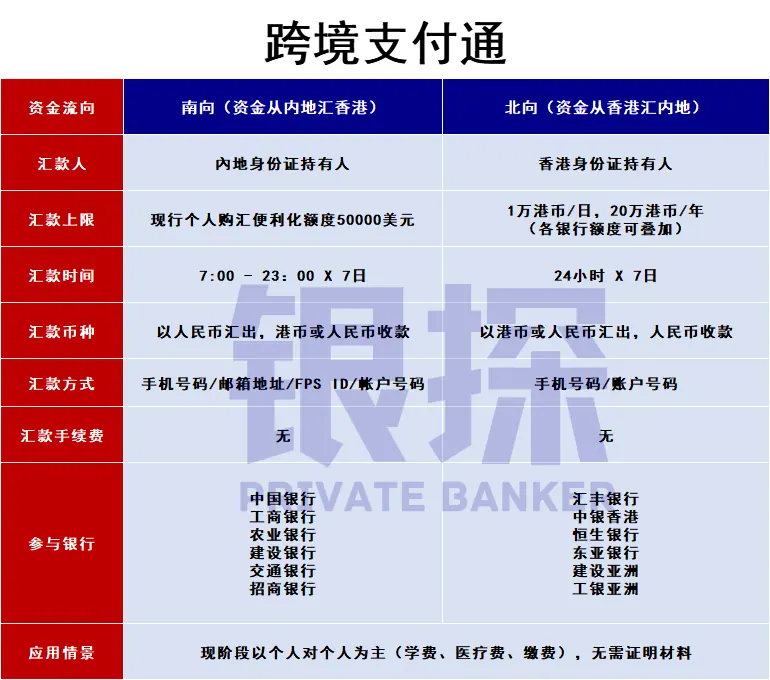
1、南向/北向汇款
南向:适用内地人士,从内地汇到香港。
北向:适用香港人士,从香港汇到内地。
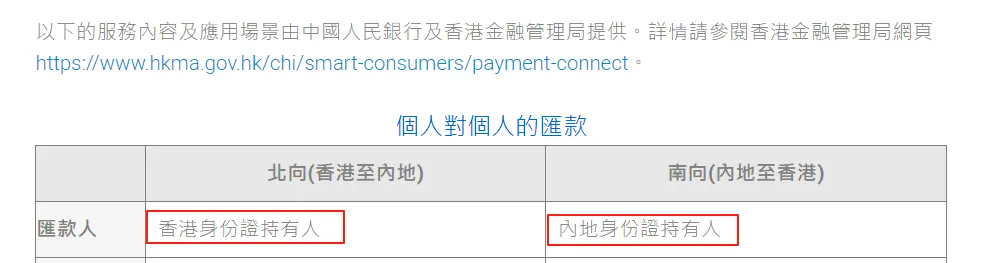
香港金管局公告
尤其注意,按官方公告,内地人无法通过跨境支付通把钱从香港转回内地。
但家辉🕵️♂️却实测北向汇款成功,真不知是 bug 还是在个别银行、地区试点…后面会展示操作。
2、汇款币种
南向:人民币汇出,人民币或港币收款;
北向:港币或人民币汇出,人民币收款;
此前我们想把钱汇到香港,需要先把人民币换成美元或港币,再转到港行。
现在,人民币出,人民币到。
往小了说,没有换汇损失了。
比如,很多朋友喜欢用境外信用卡、蓝狮子扣账卡等在内地消费,因为会有返点,如今就能直接以人民币汇到港行还款了。
往大了说,这是在内地与香港之间架设一条人民币直通高架桥,会激活离岸人民币流动性,减少对美元结算的依赖,冲击传统的 Swift 跨境汇款系统。
3、年度汇款上限
南向:受限于一年 5 万美元的便利购汇额度;
北向:1 万港币/日,20万港币/年,6 家银行就是 120 万港币/年。
可惜,我们汇出的人民币金额一样会占据 5 万美元的年度便利化购汇额度。
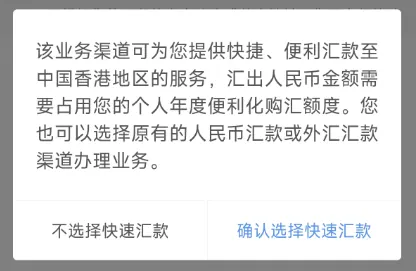
换言之,如果你今年已经用光 5 万美元购汇额度,就无法再通过跨境支付通汇出人民币了。
该政策现阶段主要是促进小额民生消费,而不是鼓励大家资金全跑出去。
理解一下,步子不能迈得太大。
4、无手续费,汇款极便利
南向:上午 7 点到晚上 23 点;
北向:全天 24 小时;
两者都是一周七日都可办理,且无需手续费!无需证明材料!
5、参与银行
内地银行:
中行、工行、建行、农行、交行、招行;
香港银行:
汇丰、中银香港、工银亚洲、建银亚洲、东亚、恒生;
目前参与银行是 6 + 6,还有 10 家银行正在等候加入,不久之后基本能覆盖主流大银行。
02 跨境支付通如何汇款?
在汇款之前,先准备以下两步:
第一,更新银行 app,跨境支付通入口才会出来。
第二,在香港银行登记转数快( FPS ),后续才能以电话号码、邮箱、FPS ID直接转到香港银行。
比如中银香港,找到“转数快”功能,同一手机号、邮箱能在多家港行登记转数快,但 FPS ID每家银行都是独一的。
点击下方图片,即可跳转小程序攻略👇️
1、南向汇款 - 招行到汇丰
我以内地招行转账到香港汇丰为例。
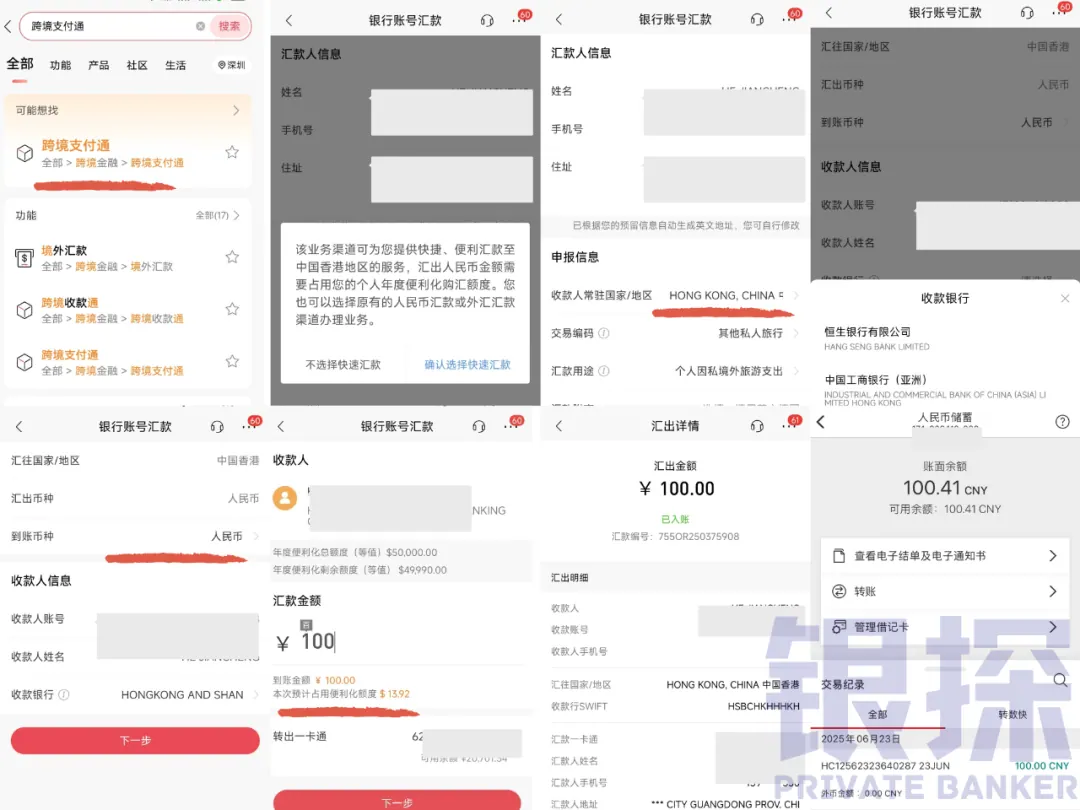
1️⃣在招行 app 搜索“跨境支付通”进入;
2️⃣选择快捷汇款;
3️⃣收款人国家/地区:香港,汇款用途:因私旅游(其他也可);
4️⃣选择汇丰为收款银行;
5️⃣ 选择人民币收款,账号输入电话号码(前提是已登记FPS,如无登记就输入港行账号);
6️⃣输入汇款金额,页面会显示剩余购汇额度;
7️⃣核对信息,确认汇款;
8️⃣无手续费,汇丰极速到账 100 离岸人民币✌️
2、北向汇款 - 汇丰到工行
前面说到,内地人、香港人分别只能适用南向、北向汇款。
但是经过家辉实测,发现汇丰现阶段允许内地人北向汇款!
在汇丰 app 找到“跨境支付通”,选择“工商银行”,输入银行账号、名字拼音,随意选择汇款目的,确认汇款即秒到账✌️
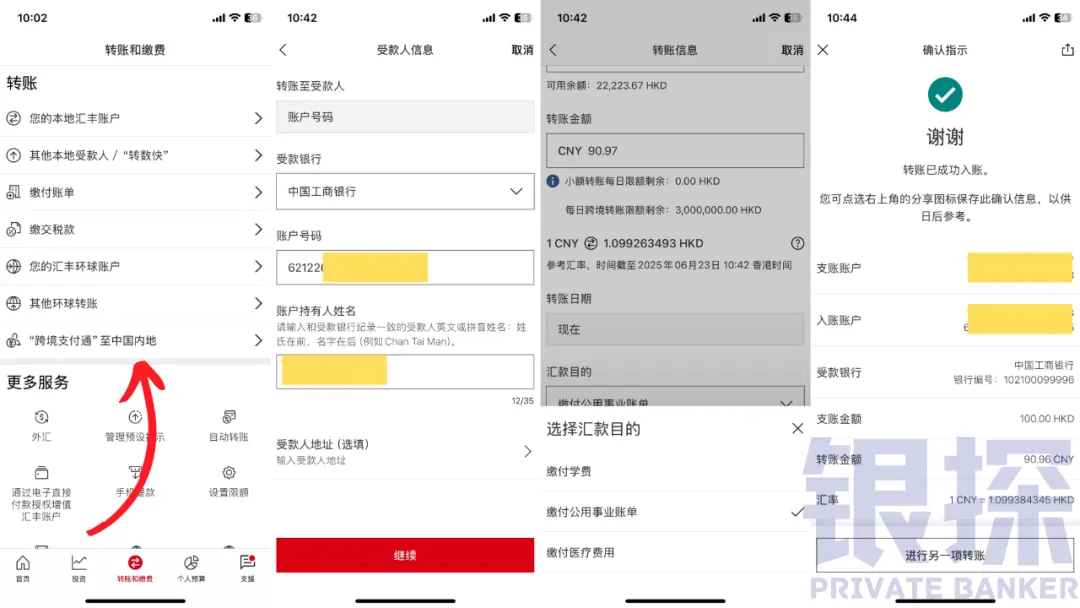
而且根据银探群友、网友分享,似乎恒生银行也能做到…
但同样的操作,家辉🕵️♂️以汇丰转回内地中行、招行、建行,全都失败!
我换成中银香港,工银亚洲转回内地,又是失败,且页面会明确提示:仅允许香港居民办理!
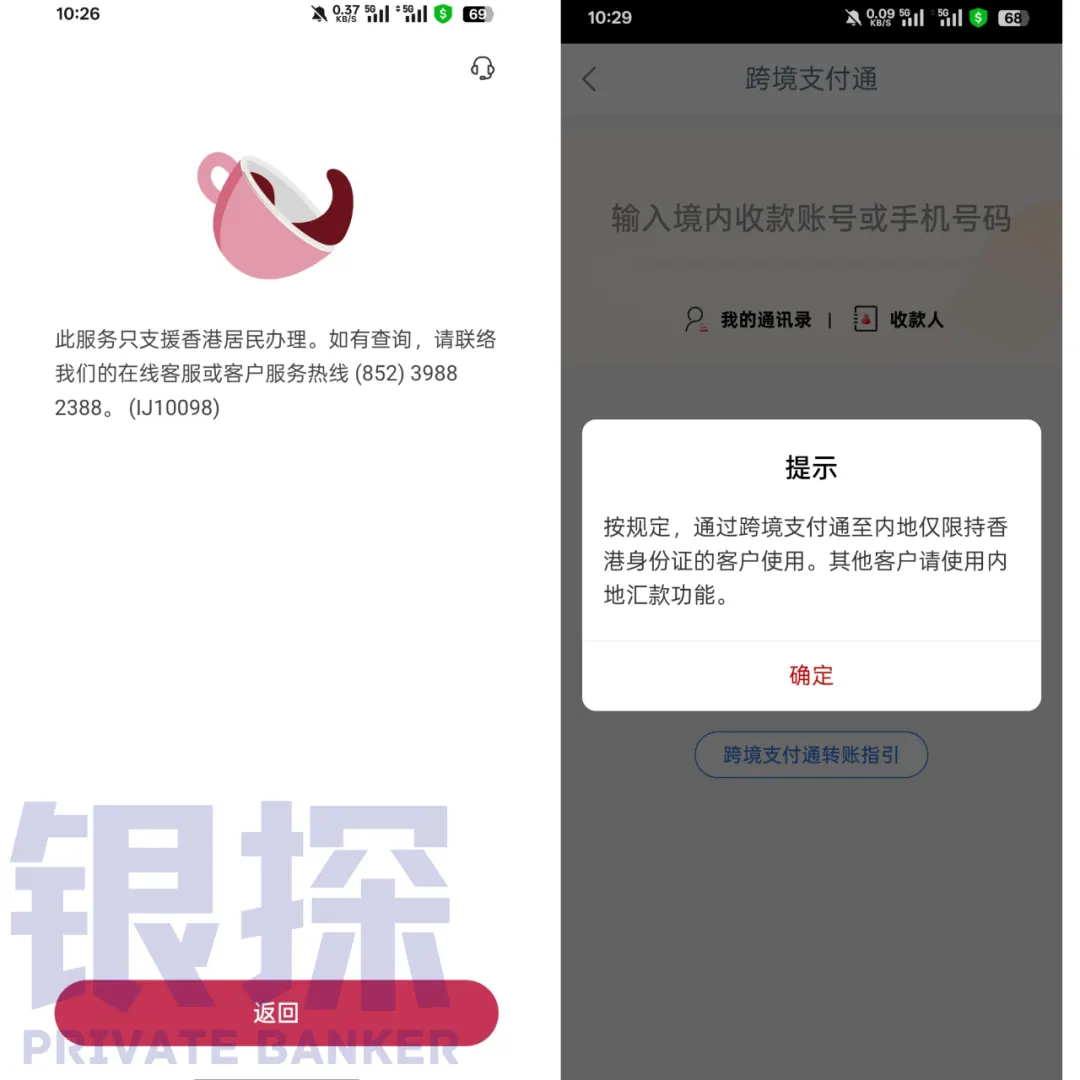
综上,再结合官方公告,家辉更倾向认为这是一个系统刚上线的 bug,后面大概率会修复,而不是留给汇丰、恒生的“福利”。
好在资金回国比出去容易,如跨境汇款、熊猫速汇、港卡内地消费等,详情请参考:<香港的钱转回内地,最快最便宜方法>
友情提醒一下,很多朋友在使用“跨境支付通”时,还会遭遇各种失败原因。
别怀疑自己操作有问题,请更新 app,或换一家转账/收款银行再尝试。
目前除了 bug ,还有地区限制,建行前期仅限广东、海南,农行前期仅限深圳分行。
你就算去问银行客服也没用,她们此时也是懵懵的。
03 现阶段值得办哪一张港卡?
最后,再延伸一个问题:
有了跨境支付通,中银 + 汇丰是否依然是港卡王炸组合?
毕竟现在除了这两家,还有工银亚洲、建银亚洲、东亚银行、恒生银行可选,都可免费汇款到港卡。
但🕵️♂️家辉想说:答案依然是的。
简单,因为中银、汇丰就是内地人去香港最容易开户的线下大行。
人去到香港之后,在手机就能线上 24 小时办理,无需资料,无需排队。
反观<工银亚洲>,现在两种办卡途径,一是在内地线上申请通过后,再去香港线下办理。
看似人性化,实则经常失败的莫名其妙,没有道理可讲。
二是去<VTM机自助开户>,同样是费时费力,成功率不高。
<建银亚洲>,也是先在内地公号预约,然后苦等建银的确认电话,行程非自己可控。
<东亚>,开户门槛高,内地人想开普通账户难。
<恒生>,能出示 10 万以上的资产证明,基础的优进理财账户或有机会,仅是机会而已。
办港卡,当然是实用的前提下,哪一张容易就办一张。
中银、汇丰,再加上<众安>、<天星>等虚拟银行,就是适合绝多数人的使用选择,倒也没必要挖空心思去集卡。
本文属信息性与教育性内容,不构成任何产品或服务的推介。