
香港的钱转回内地,最快最便宜方法!港美股赚钱内地花
你好,又是我银探🕵️家辉,一个让你财富飙车的男人。
港美股资金流转三部曲,我已经和大家聊了前两部:
本文来到最终章: 香港的钱如何既快速,又最低成本转回内地? 港美股赚钱💸内地花,多爽~
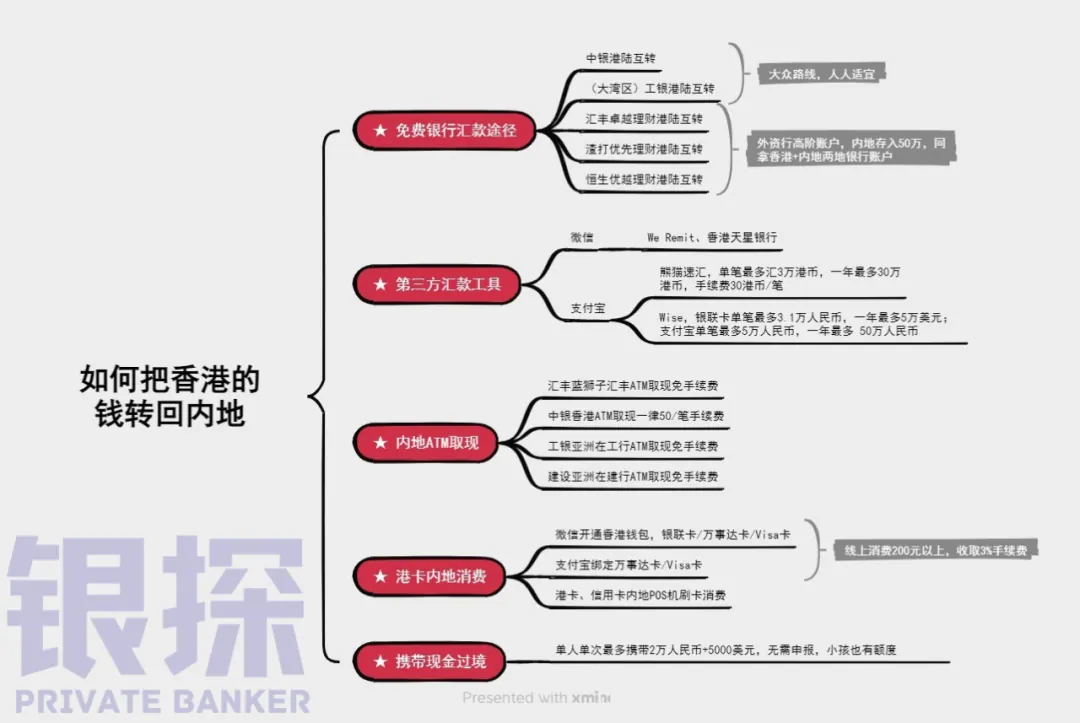
01 银行跨境汇款
银行跨境汇款是永不过时的途径,绝对安全,汇款速度足够快。
不过,大部分银行都会收一笔手续费;信息填写若有一丁点错误,汇款也会被银行打回来😤
so,我们主要聊一聊那些既免费,汇款操作又极简单的银行汇款。 1、大众路线 在<把钱转到港卡,最快最便宜方法>一文中,
家辉🕵️提到从内地往香港汇款,会有三条主流的免手续费途径:
- **兴业寰宇转香港汇丰
- **内地中银与中银香港互转
- **大湾区工银与工银亚洲互转 如果反过来,从香港汇丰转回兴业寰宇,汇丰一笔收取 65 HKD 手续费。
而中银、工银(同名账户)这两条链路能免手续费,让资金无损返回。
中行、工行的内地用户不计其数,可以说是人人皆宜的大众路线。
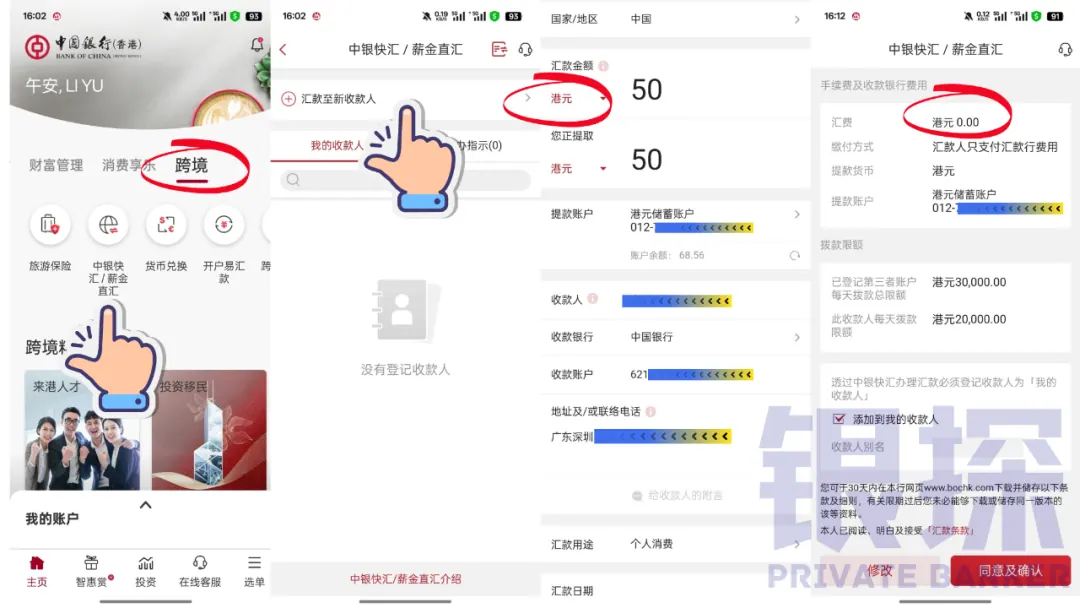
比如说经典的“中银快汇”,能让资金在港陆两地的中行账户快速流转。
在中银香港的 app 上找到**“中银快汇”**,选择汇款币种(港币或美元);
填写内地中行的中文名、卡号、地址(自动补充)、汇款用途(可选个人消费),最快十几分钟就能到账。
再说工银互转,优先级一般低于中银互转。
因为一直以来,仅限于大湾区工银和工银亚洲互转免费。
大湾区:广州、深圳、珠海、佛山、惠州、东莞、中山、江门、肇庆,在这 9 城办理的工行普通 I 类借记卡,都可免手续费。
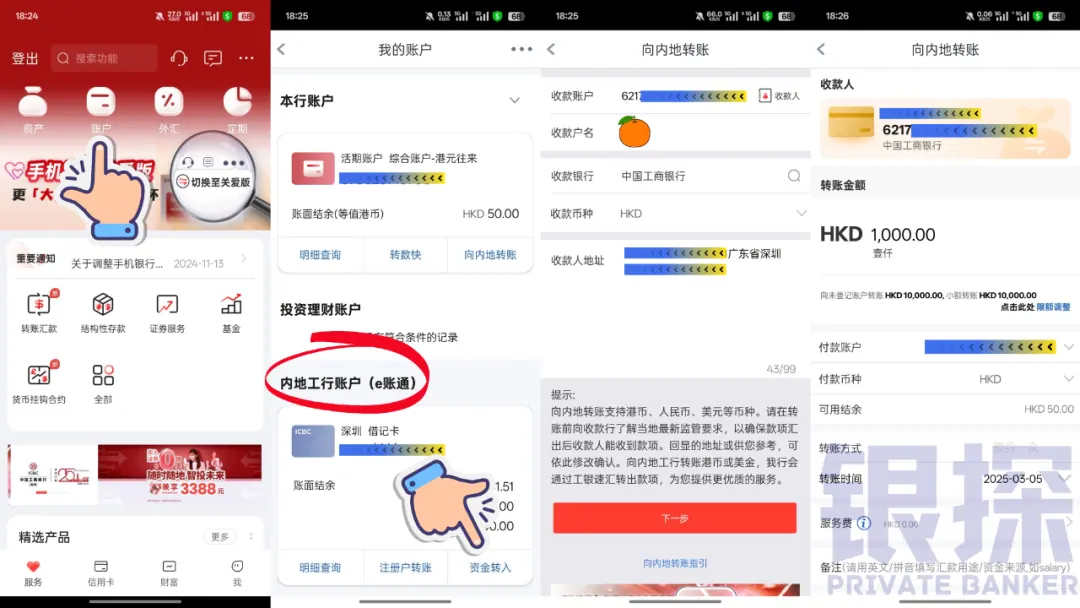
现在,工银亚洲搞了一个 “e 账通”服务,方便客户统一管理内地+香港两地账户。
在推广期间(截止 2025 年 6 月 30 日),**非大湾区工行也能走“e 账通”免费跨境汇款。 通过“e账通”走工银速汇,操作便捷度、汇款速度完全不输中银快汇,最快十几分钟也能无损到账。
在工银亚洲 app 先选择“账户”,“e 账通”绑定本人的内地工行,再点击“资金转入”就能极速汇款了。
 2、高阶路线
说完平民路线,再聊几条高阶路线,适合愿意花钱买服务、买速度的朋友。
主要是三家外资行的高阶账户:
- **汇丰卓越理财港陆互转
- **渣打优先理财港陆互转
- **恒生优越理财港陆互转 不仅跨境汇款免手续费,其他优点也明显。
比如汇丰卓越理财,港陆、海内外的环球速汇基本能秒到账。
渣打优先理财,美元利率常年是内地银行数一数二的档次。
恒生优越理财,每年跨境汇款额度 20 万美元,可开 4 人的家庭账户。
只不过,门槛也不低,需要先在内地存入 50 万开通账户,然后再见证开户拿下香港银行户口,不用专门去香港一趟。
感兴趣的朋友,可联系银探助手:yintan188,免费协助。
延伸阅读:<不用去香港!内地开户的港卡,哪张最好?>
最后,如果你对手续费根本不在意,其他银行都能跨境汇款,选择合适的就好。
只是,银行汇款虽好,但也有无法解决的痛点:
汇款金额一旦超过 5 万美元,银行就可能要求你提交资料说明汇款用途、资金来源。
如果是在港美股赚到的,这钱可进不来🤫
就算成功汇回国内,受限于每人每年 5 万美元的便利化结汇额度,这钱也难以换成人民币使用,只能借助直系亲属的结汇额度。
或者,试一试第三方汇款工具,**让人民币直接到账🤩02第三方汇款工具 现在,微信、支付宝都接入跨境汇款服务。
速度更快,手续费清晰透明,在汇款前可以和银行渠道对比下。
支付宝,打开**“闪速收款”**小程序,先实名注册自己的收款信息。
然后,你再打开相应的汇款工具,根据收款信息汇款到本人支付宝,可选支付宝余额或银行卡收账。
比如说从香港汇出,支付宝可以接收Alipay HK 、熊猫速汇、Wise、WesternUnion 等工具的汇款。
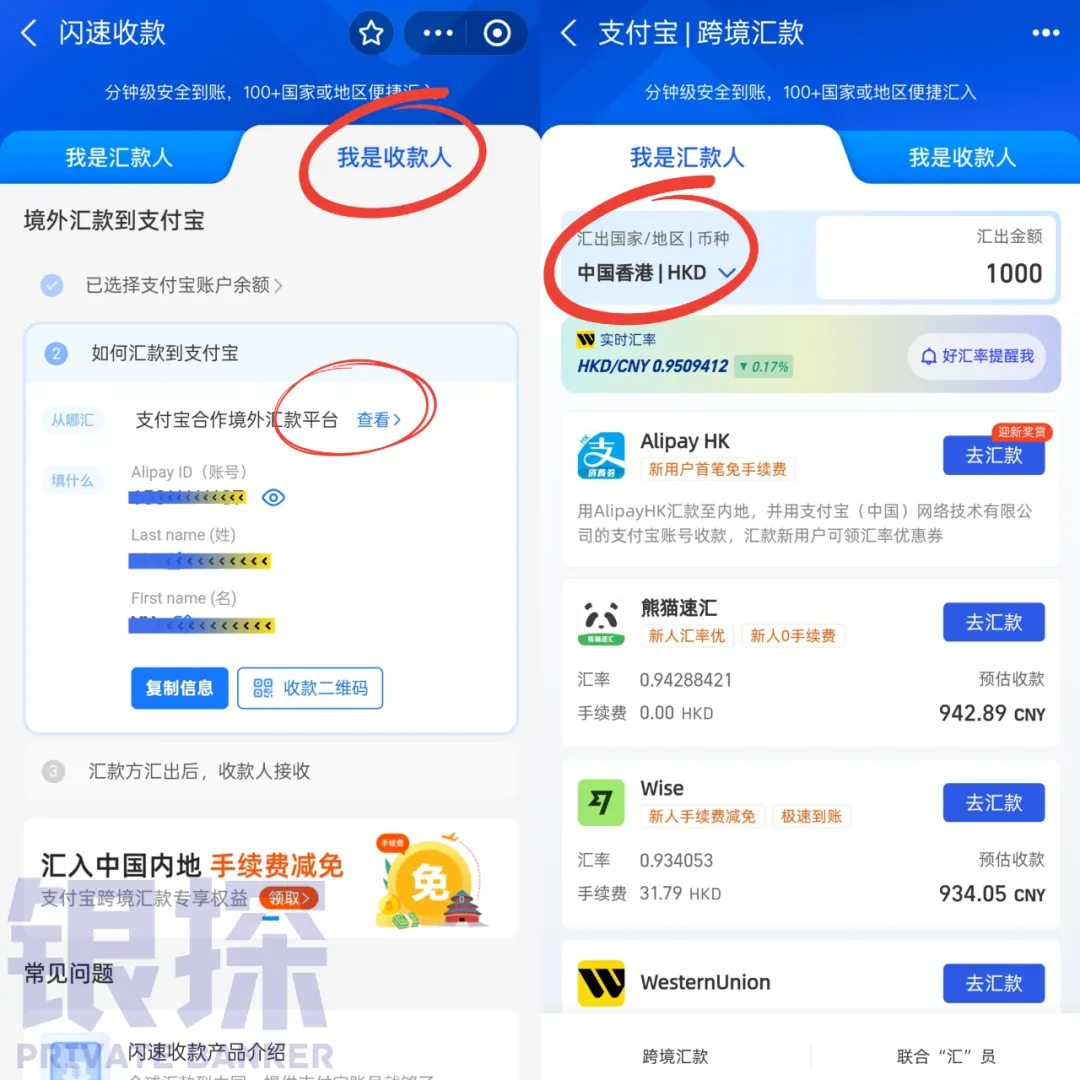
微信也是如此,搜索**“跨境汇款”**小程序注册收款信息,能接收 We Remit(微信支付香港)、香港天星银行从香港汇出的款项。
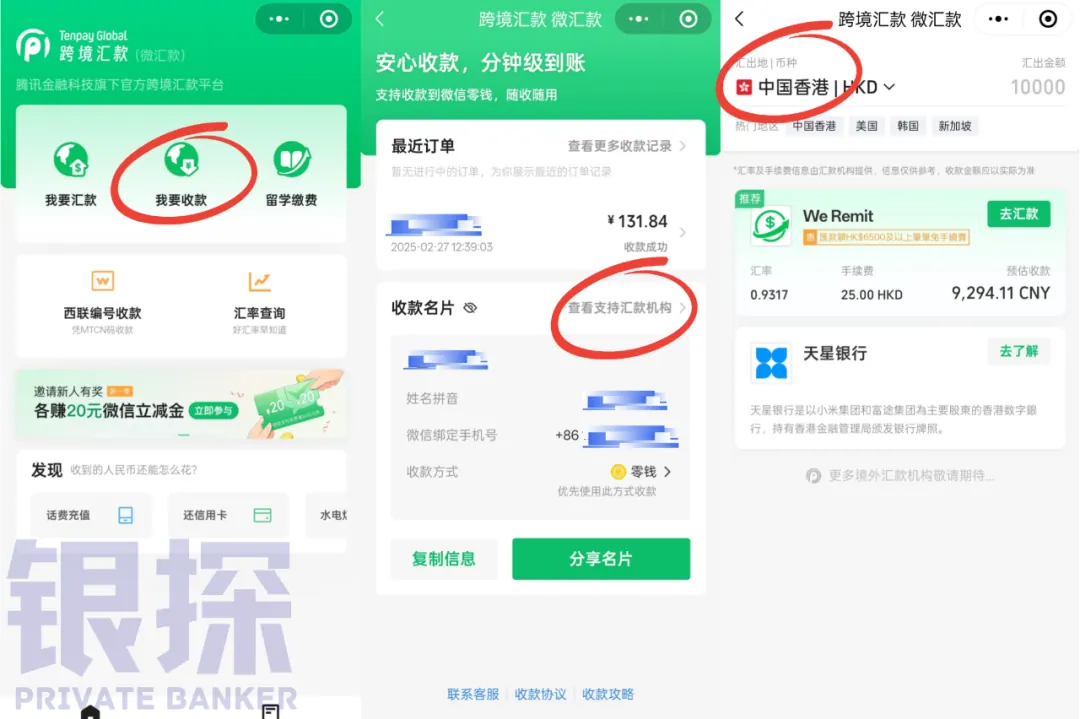
只不过可选项比较少,We Remit 也不适用于内地居民,建议首选支付宝。
那么,问题又来了:支付宝一众汇款工具,选择哪个更合适?
家辉🕵️用得比较多的是熊猫速汇、Wise,仅供参考。
熊猫速汇,成立于 2018 年,一个全球汇款神器,全中文的设计对国人极友好。
从香港汇入内地,单笔最多汇 3 万港币,一年最多 30 万港币,**手续费 30 港币/笔。熊猫港币回国专属注册链接: https://p.pandaremit.com/h5ditui/launchIndex?invtCode=11400961&area=HKG&type=ditui
Wise,能帮你同时拥有多个国家/地区的“虚拟银行账户”。
既能轻松汇款到 80 多个国家/地区,也能接收世界各地的汇款。
汇到内地银联卡,一笔最多 31000 人民币,一年最多 5 万美元等值人民币。
汇到支付宝,一笔最多 5 万人民币,一年最多 50 万人民币。 Wise银探专属注册链接: https://wise.com/invite/ahpc/yul537 延伸阅读:
03 香港银行卡内地 ATM 取现
对,香港银行的银联卡、万事达卡,就能在内地带有银联/万事达标识的 ATM 机取现,不占用5 万美元的外汇额度。
汇丰,红狮子(提款卡)在自家 ATM 取现一笔收 20 RMB,非汇丰 ATM 要收 50 RMB,从港币账户换汇提取。 蓝狮子(扣账卡)在自家汇丰 ATM 取现能免手续费**,优先从人民币账户提取,不愧是资金回国神卡👌
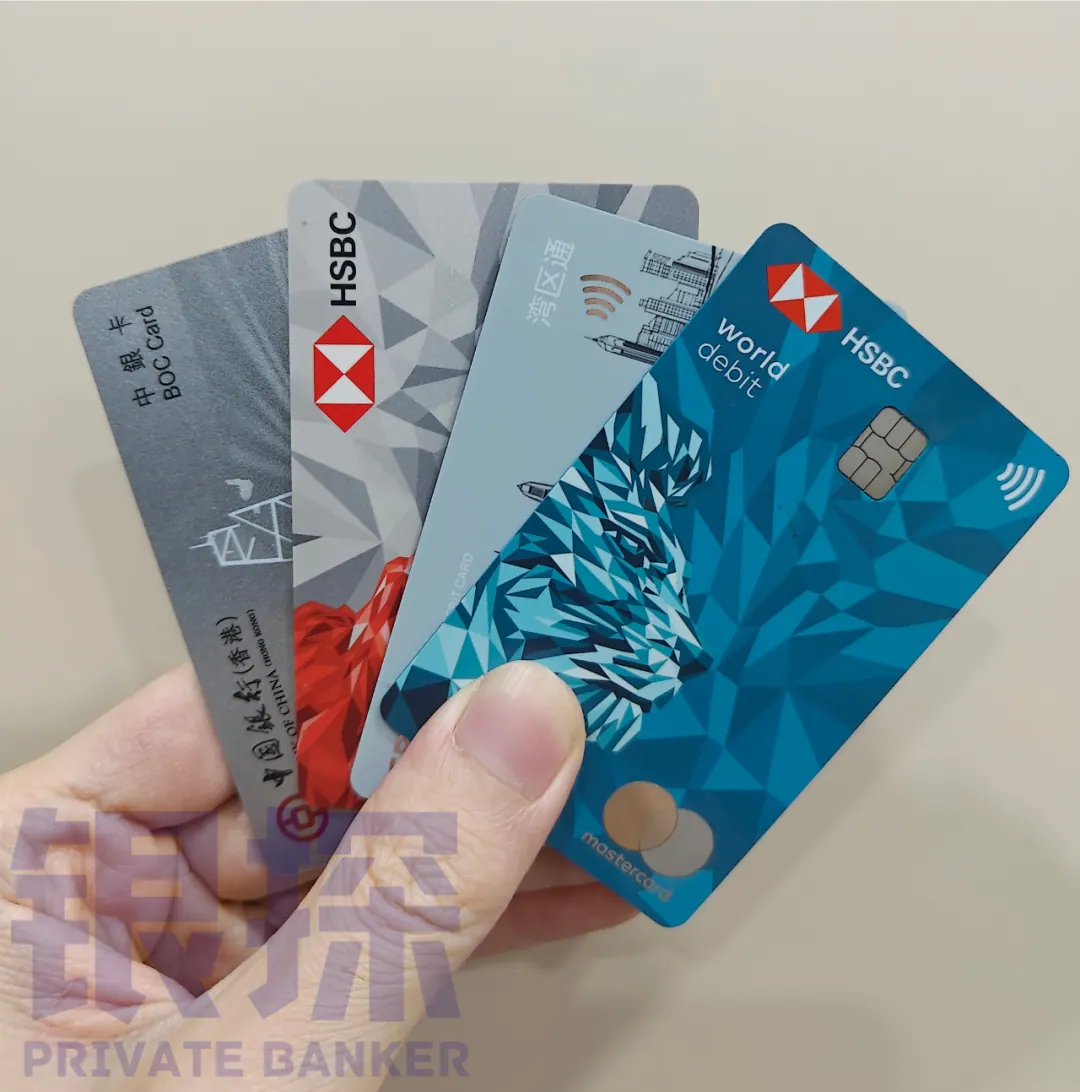
中银香港,提款卡、扣账卡在内地 ATM 取现,手续费一律是 50 /笔。
从港币账户取,就扣 50 HKD;从人民币账户取,就扣 50 RMB。
工银亚洲,港币提款卡(灰卡)在工行自家 ATM 取现免手续费,从港币储蓄账户扣;
而**人民币提款卡(红卡)能从人民币储蓄账户取现,但一笔手续费 15 RMB。 建设亚洲,在内地建行 ATM 取现也免手续费,可优先从人民币储蓄账户提取。
至于取现额度,各家港行略有不同。
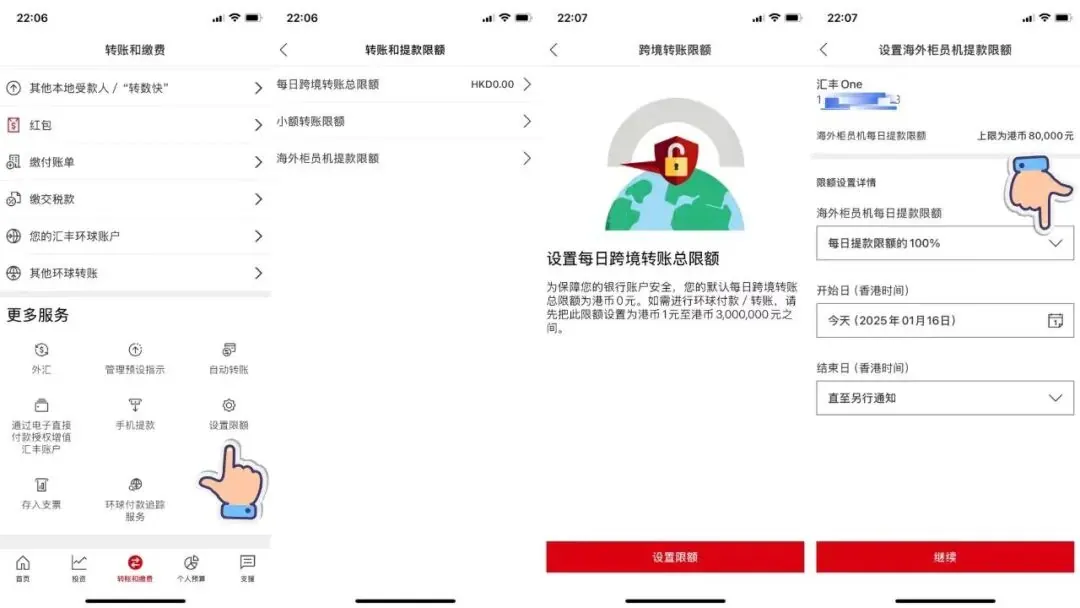
比如汇丰,ATM 一日最高能取 8 万;但在内地自有规定,一日最多只能取出 2 万。 提醒一下,港卡初开通时,海外(包括内地)地区的 ATM 机取现额度大多为 0**,你要先在 app 更改设定后,才能取现。
在取现过程中,会涉及卡组织(银联/万事达)、发卡行、取款 ATM 的银行。
这手续费、汇率是一笔糊涂账,如果没有逐家逐家亲身走一趟,很难说清楚😰
以上只是家辉🕵️的轻体验,仅供参考。
如果你也有用港卡在内地 ATM 取现经历,欢迎指正或在评论区补充~
04 港卡在内地消费
千方百计把钱转回来,无非为了花。
如果只是日常小额花费,家辉建议不如港卡绑定微信/支付宝消费,大额资金留在外面随便买个 4% -5% 的货币基金,不是更香?
比如说微信,开通香港钱包绑定港卡,全年消费限额 2.5 万港币,不占用外汇额度。
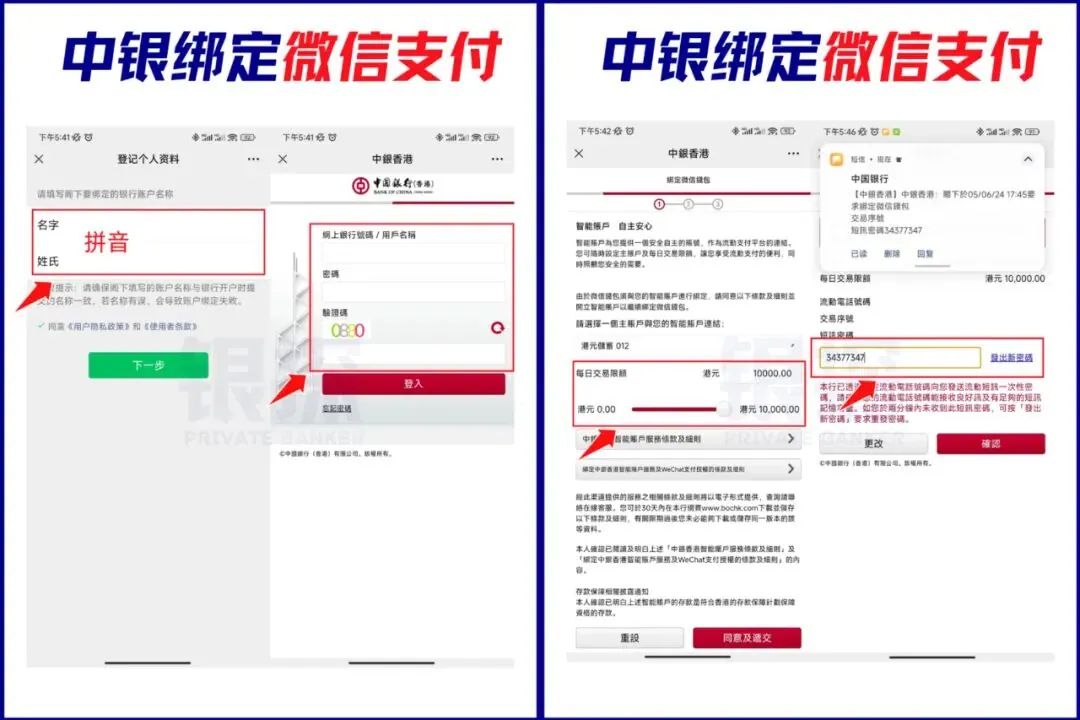
在公众号**“WeChat Pay HK 好生活”,关注后点击菜单栏“自助开通香港钱包”**。
支持 5 家港行:中银香港、中信国际、工银亚洲、招商永隆、大新银行,其余需香港身份证。
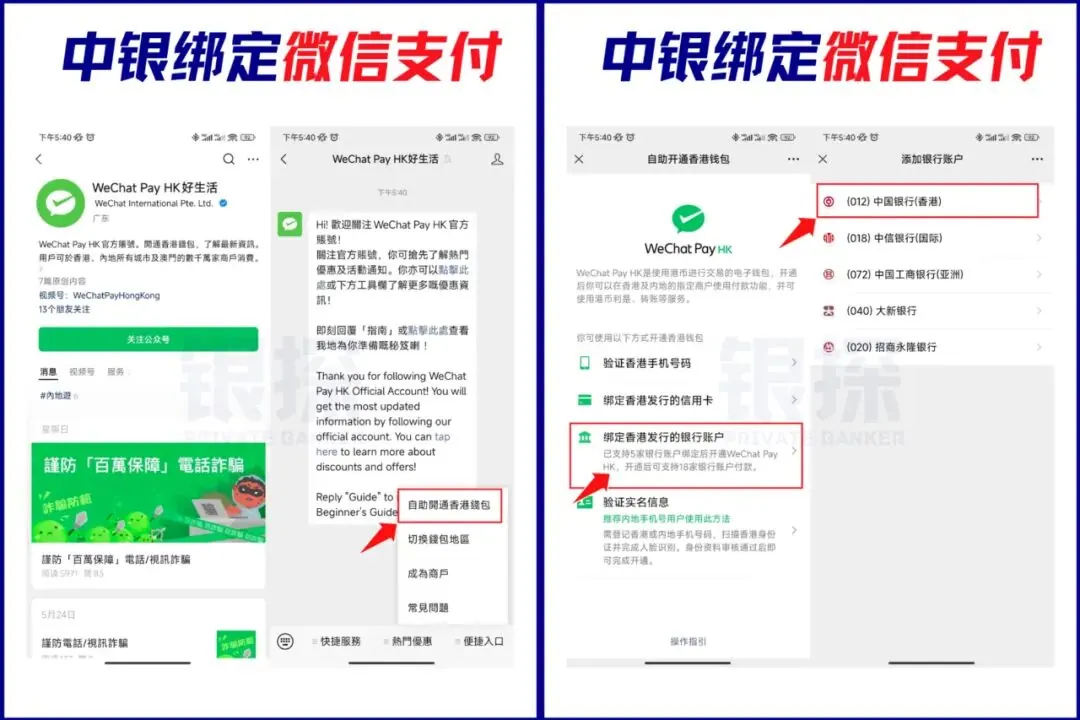
以中银香港为例,输入姓名拼音、用户名、密码登录网上理财,再设置支付限额。
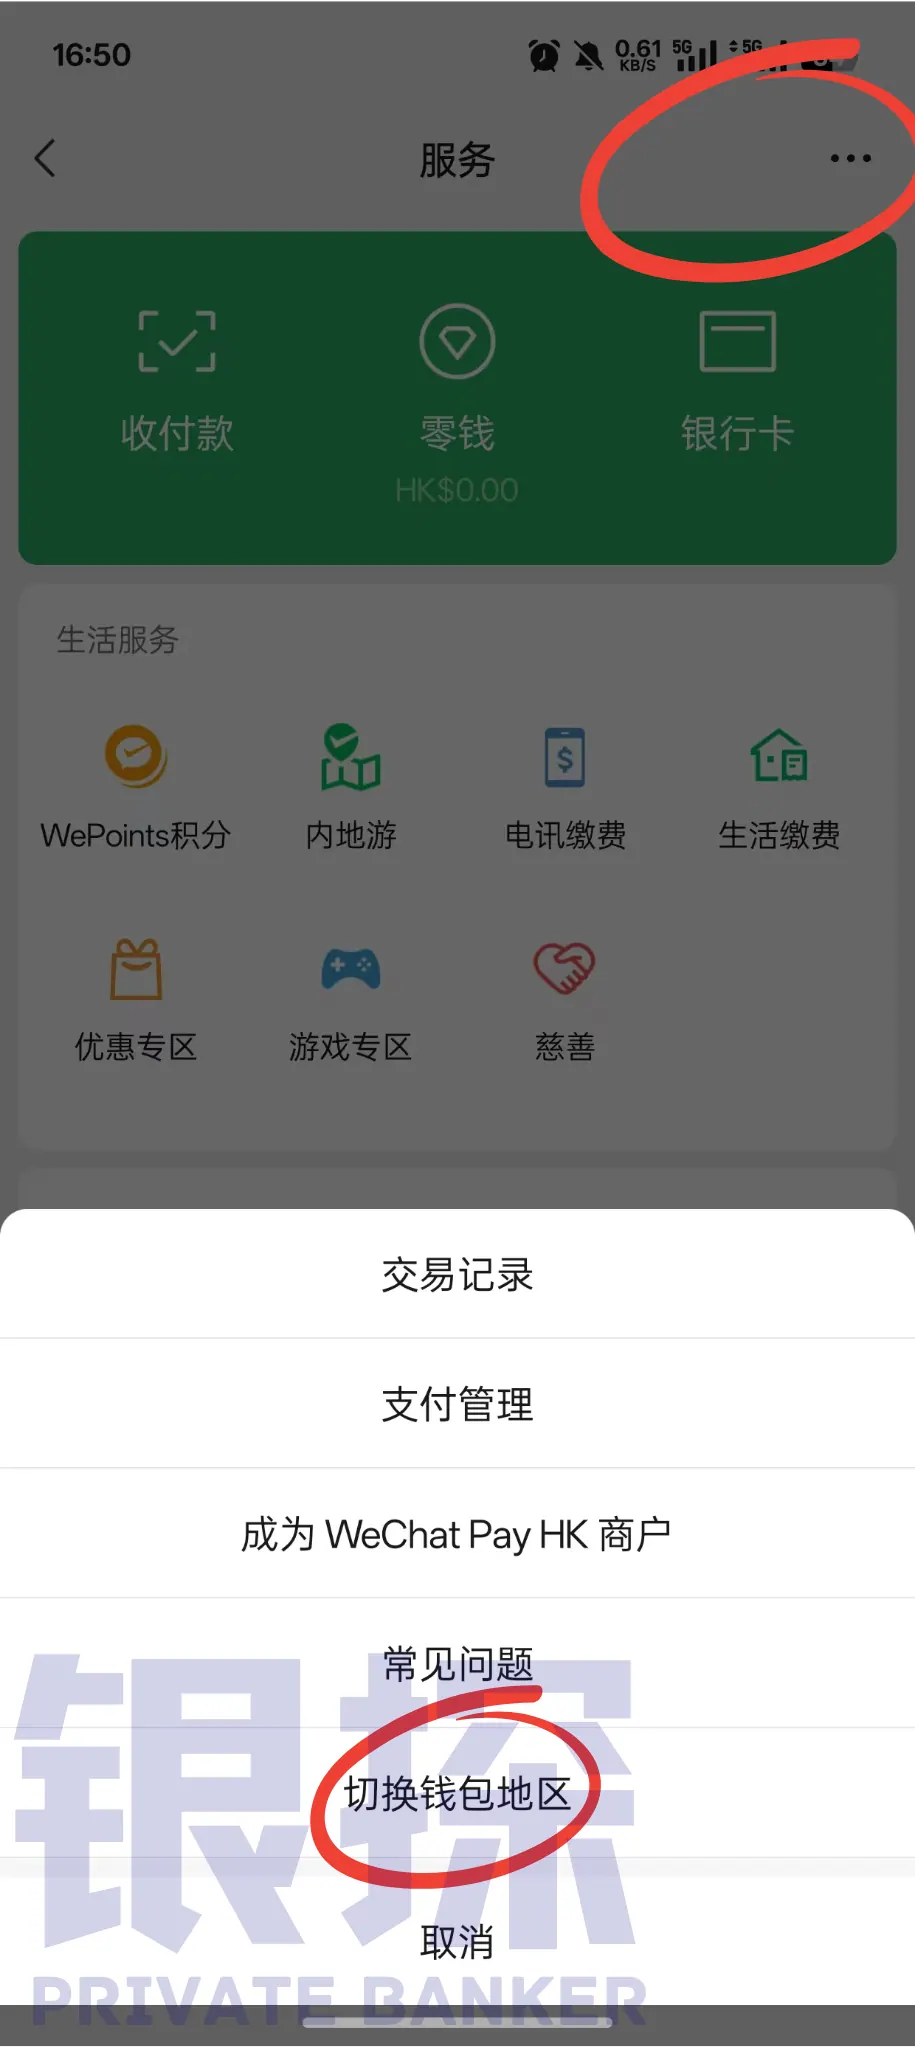
在成功绑定之后,如果想用港卡消费,在微信“服务”中,点击右上角“…”,**切换为香港钱包地区就行。
对了,如果是港卡,你不能直接扫描商家二维码支付;而是要出示付款码,选择港卡为支付卡,让商家来扫你。
如果是汇丰蓝狮子、众安等MASTER万事达卡、Visa卡就更加简单,在微信钱包就能直接绑,就像内地银行卡,无需切换香港钱包来支付。
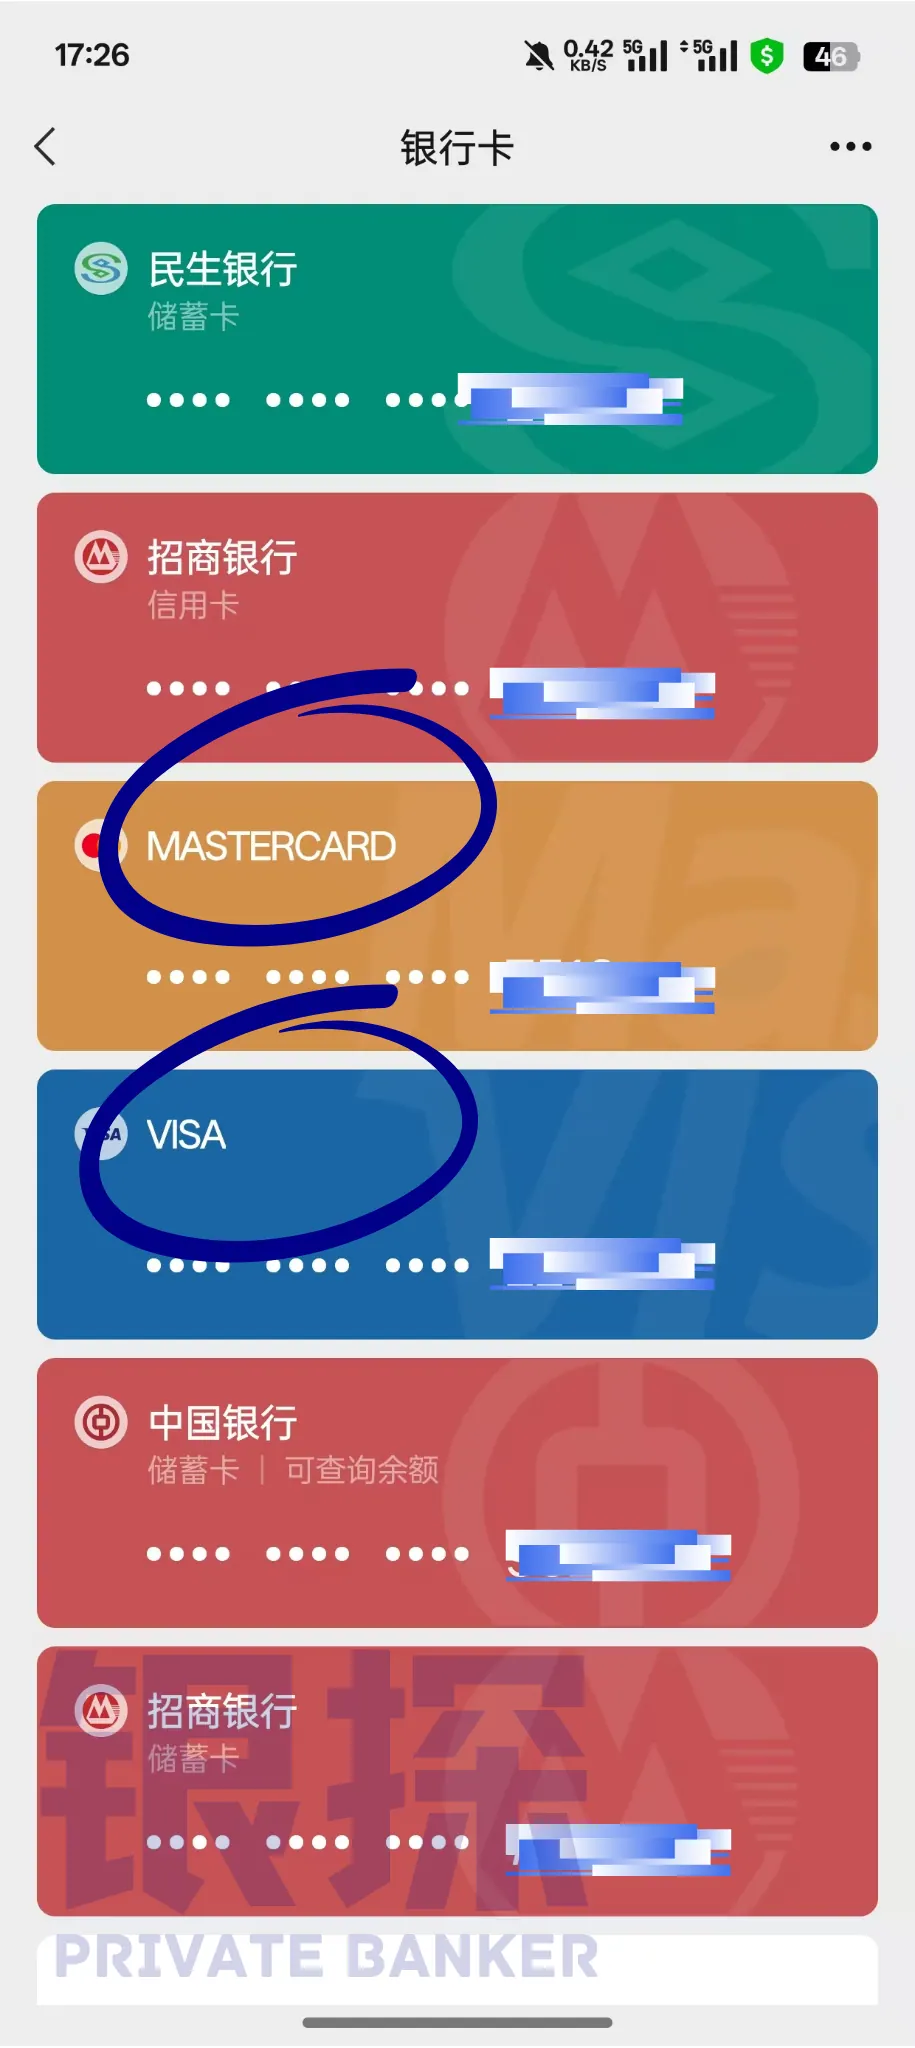
支付宝也是同理,直接绑定万事达、Visa卡即可,家辉🕵️不再重复。
特别要注意,在微信、支付宝通过港卡消费 200 元以上,会额外收取 3% 手续费。 所以,大额的更建议在线下用港卡刷卡消费**,无手续费。
同理,香港信用卡也可以如此,先在内地刷卡消费,再在香港银行还款。 延伸阅读:
-
<港卡如何绑定微信支付**>05携带现金过境 说来说去,还是这个最简单。
自己携带现金从香港回内地,不用算来算去,最大程度减少汇率损失。
根据内地海关规定,一人一次最多携带 2 万人民币,以及 5000 美元等值的外币进出境,无需申报,即使是小孩子也拥有该额度。
但一旦超出,就要向海关申报,出示资金来源证明,比如劳务合同、工资流水、银行对账单等。
从内地出境的,在 15 日内的第 2 次、第 3 次出境可携带的外币现钞上限会降低到 1000、500 美元。
但如果是从香港回内地,就无此限制,次次都能最高携带 20000 RMB + 5000 USD。
如此看来,钱回来还是比出去简单点😆
好了,以上就是最适合普通人的资金回国途径。
至于什么现金支票托收、开设公司账户之类的,费时费力就没必要,还有什么地下💵庄、对敲的,就更不建议碰了。
如果你还有其他既合法又方便的方式,不妨分享下,让银探群友学习学习📚️
本文属信息性与教育性内容,不构成任何产品或服务的推介。