
内地人在香港贷款买房,不懂这些要吃亏!
你好,我是曼妮,一个帮你套利香港的奇女子~💃
香港的房子太贵了,动不动就五六百万起,一两千万的也比比皆是。
这个价格,能一次性付款的家庭凤毛麟角,绝大部分都得找银行借钱。
但是这里有一个问题,内地人去香港买房能贷款吗?
如果能贷,具体能贷多少?利率高不高?会不会被香港人区别对待?
今天曼妮带你一探究竟! 主要内容:
- 一个案例了解香港房贷
- 快速测算我能贷多少?
- 香港房贷流程全揭秘!
01 一个案例了解香港房贷
道理讲太多都是苍白的,曼妮先用一个案例让你快速了解香港房贷(也叫“按揭”)。
前段时间,粉丝李先生看中红磡一套总价500万的新房。
他的最低首付是3成(150万),最高贷款7成(350万),最长贷款30年,最新贷款利率3.25%。
如果你有香港身份证,无论是不是永居,最高可以贷款9成。
李先生的还款计划如下:
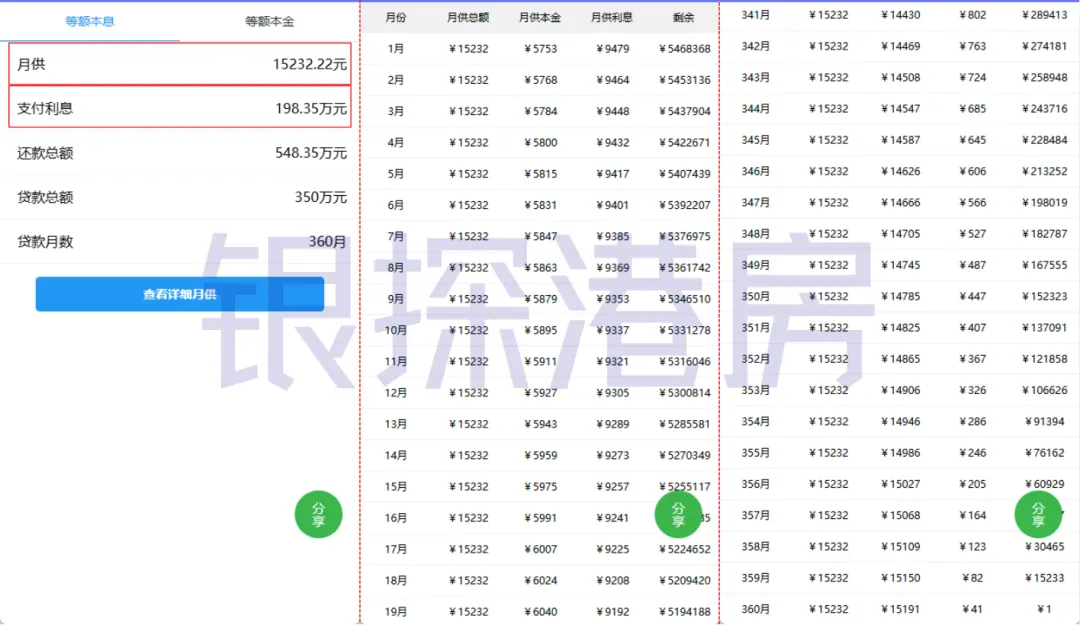
这些数据是用“房贷计算器”算出来的,在网上随便搜一个都能算。
我们重点看左边的图——月供1.52万,30年总利息198万!
中间和右边图片是每个月的月供中,有多少是还本金,有多少是还利息,有兴趣可以研究一下。
不过曼妮要提醒一下,这些数据是假设贷款利率不变的,实际上,利率有可能经常变动。
如果利率变了,你的月供和利息都要重新计算。
02 快速测算我能贷多少?
上面李先生买的是500万的房子,如果他想买1000万的,银行会不会按最高7成(700万)借给他呢?
这里面牵涉到几个问题…… 1、供款与入息比率(DTI) 银行审批房贷,重点看DTI,这个比率一般不能超过50%。
说人话就是,你的房贷月供(加上其他贷款月供),不能超过月收入的50%。
比如前面李先生的月供是1.52万,那他得提供3.04万的收入流水。 2、收入流水!!! 注意看,这是卡住很多内地人的环节!
收入流水分为两大类,一类是内地收入流水,另一类是香港收入流水。
如果你在香港有收入,提供3个月工资流水就可以了。
注意!一定是公司打给你的工资,不能是个人转来转去的流水。
如果你只有内地收入,审批会严格很多!
除了内地银行的流水,你还得提供6个月的完税证明!
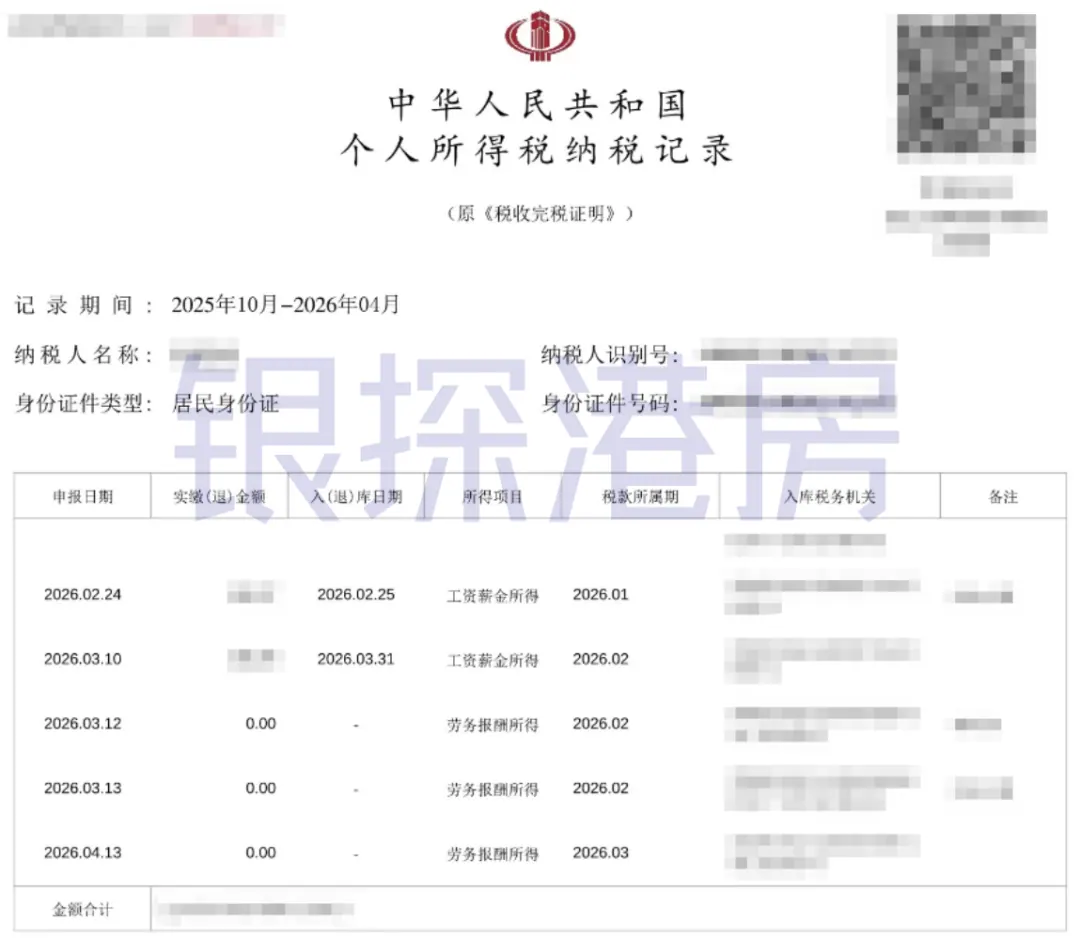
对,就是个税APP里面的完税证明,你交了税的收入才认,没交税的一概不认。
就算你其他流水一年几个亿,银行也不看,就是这么牛逼。
那流水不够怎么办呢?
大部分银行都可以增加资产证明。
例如你想在香港贷款350万,其实你在内地就有350万定存、理财、股票、国债,只是钱暂时转不到香港。
这种情况也可以通过审批。 3、P按和H按怎么选? 你的月供是通过贷款利率算出来的,香港有两种利率选择:
第一种叫“P按”。
以各家银行公布的最优惠利率(P)为基础,下浮一定幅度。
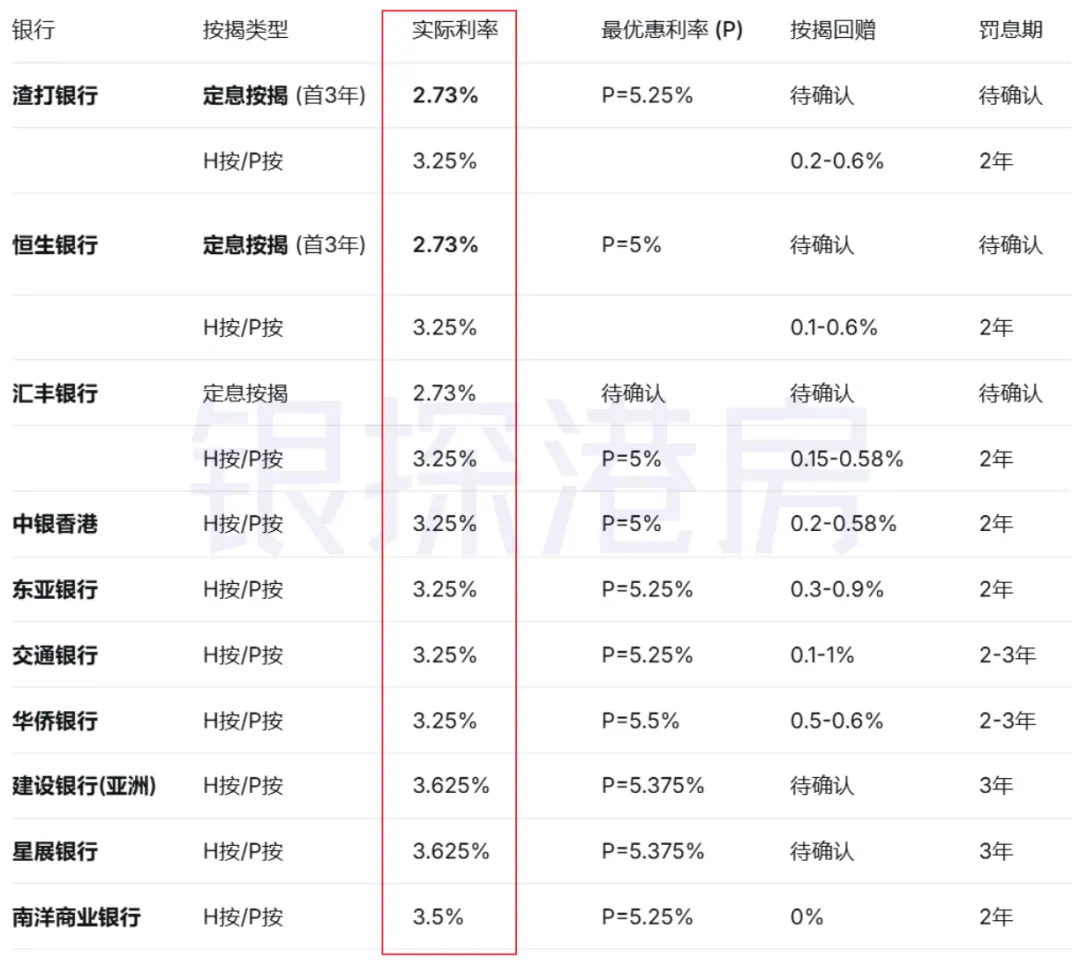
例如汇丰银行最新的P是5%,房贷客户下浮1.75%,实际利率就是5%-1.75%=3.25%。
第二种叫“H按”。
以香港银行公会公布的(1个月)同业拆借利率为基础,上浮一定幅度。
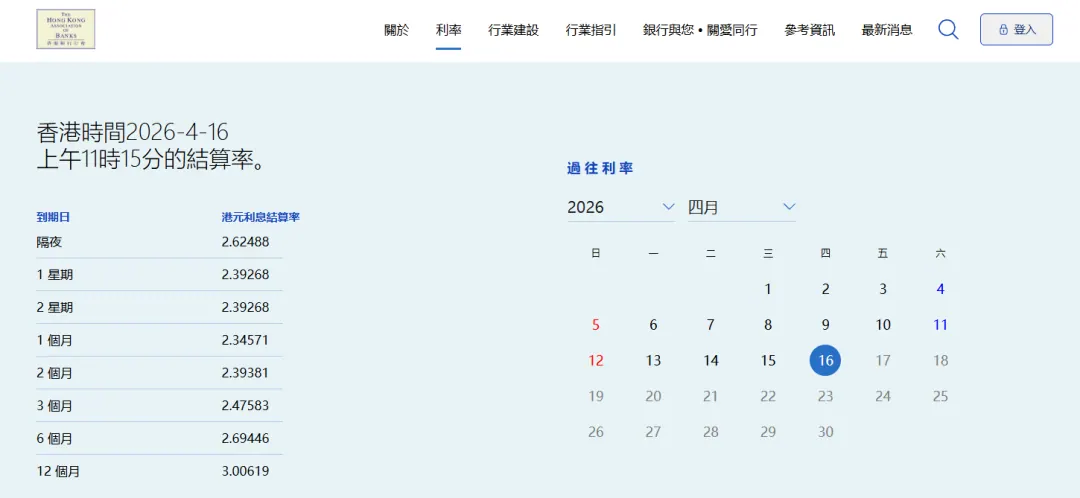
同业拆借就是银行和银行之间互相借钱。
由于我们个人的信用肯定比不上银行,所以我们找银行借钱的利率,肯定高于银行找银行借钱的利率。
比如说,最新1个月利率是2.34%,银行上浮1.3%,利率就是2.34%+1.3%=3.64%。
不过H按通常还有一个封顶利率,例如现在是3.25%,所以最终的房贷利率就是3.25%。
现在市场上90%的人都选H按。
在利率下行周期,H按通常更省钱,在利率上行周期,H按由于有封顶,风险可控。
顺带提一句,不同银行的利率是不一样的,多问几家不吃亏。
 4、其他贷款要求
一般还要看信用记录,内地叫征信报告,香港叫TU(环联信贷评级)。
如果过去有逾期,或者负债过高,房贷有可能被拒,或者降低额度、提高利率等等。
03 香港房贷流程全揭秘!
在香港申请房贷会比内地麻烦一些,不仅涉及开发商和银行,还涉及律师楼,甚至估价机构。
整个审批流程一两个月是很正常的,建议抓紧时间,千万不要耽误了房子的最后付款期限。
 1、提交贷款申请
我在《香港买房全流程》里说过,跟开发商签完《临时买卖合约》,就可以找银行申请贷款了。
对于工薪一族,需要这些资料:
1️⃣内地身份证/通行证/护照
2️⃣最近6个月工资账户流水( 显示“工资”+公司名)
3️⃣最近6个月个人完税证明
4️⃣最近6个月工资单
5️⃣或资产证明(存款、理财、股票、债券等)
对于老板,则需要这些资料:
1️⃣身份证/通行证/护照
2️⃣公司的营业执照
3️⃣最近6个月个人银行流水
4️⃣最近6个月公司银行流水
5️⃣最近1年的财务报告(已审计+会计师盖章)
6️⃣验资证明 (相当于香港的公司查册, 显示股份比例)
银行收到资料后,会从3个维度审核。
第一是你的还款来源。
收入稳不稳定?每月供款有没有超过收入的50%?资产是否足以覆盖债务?
第二是你的信用记录。
过往有没有准时还款?有没有逾期?目前已经借了多少钱?加上房贷后是否压力过大?
第三是抵押物的价值。
这次贷款的房子价值多少?市场价是多少?评估价是多少?未来的变现能力好不好?
有时候银行会让你补充资料,例如增加资产证明。
记得一定要尽快补充,以免耽误审批,过了房子的最后付款期限。
审批通过后,银行会出具“贷款同意书”,明确贷款额度、利率、还款年限等条款。 2、银行放款+开始还款 贷款批下来后,银行不是马上放款的,而是在“成交日”才放款。
成交日是《正式买卖合约》里约定的,买家付清尾款、签署楼契(相当于内地的房产证),卖家把房子过户到买家名下的时间。
在买房的初期,我们只付了10%订金。
在成交日,我们要把剩余的90%付清,其中20%是我们的首付,70%是银行贷款。
这些钱不是我们自己付给开发商的,而是通过律师楼。
是的,香港买房必须经过律师楼,它负责帮我们处理各种合同,收费从几千到几万不等。
在成交日当天,律师楼会通知银行放款。
这笔钱会先转入律师楼账户,连同我们那20%尾款,一起转给开发商。
放款后一到两周,银行会寄来还款明细,上面写清楚月供金额、还款日期等等。
咱们按时还款就好。
本文属信息性与教育性内容,不构成任何产品或服务的推介。