
挑战!4句话讲清楚美国国债
你好,我是银探周润发,你可以叫我发哥、阿发,或者发仔~
现在最火的稳健投资是什么?银行大额存单?50年超长期国债?都不是!最火的必须是美国国债啊(下面简称美债)!
作为全球无风险利率的风向标,美债到期收益率5%以上的一大把,比国内理财高了不止一点点。
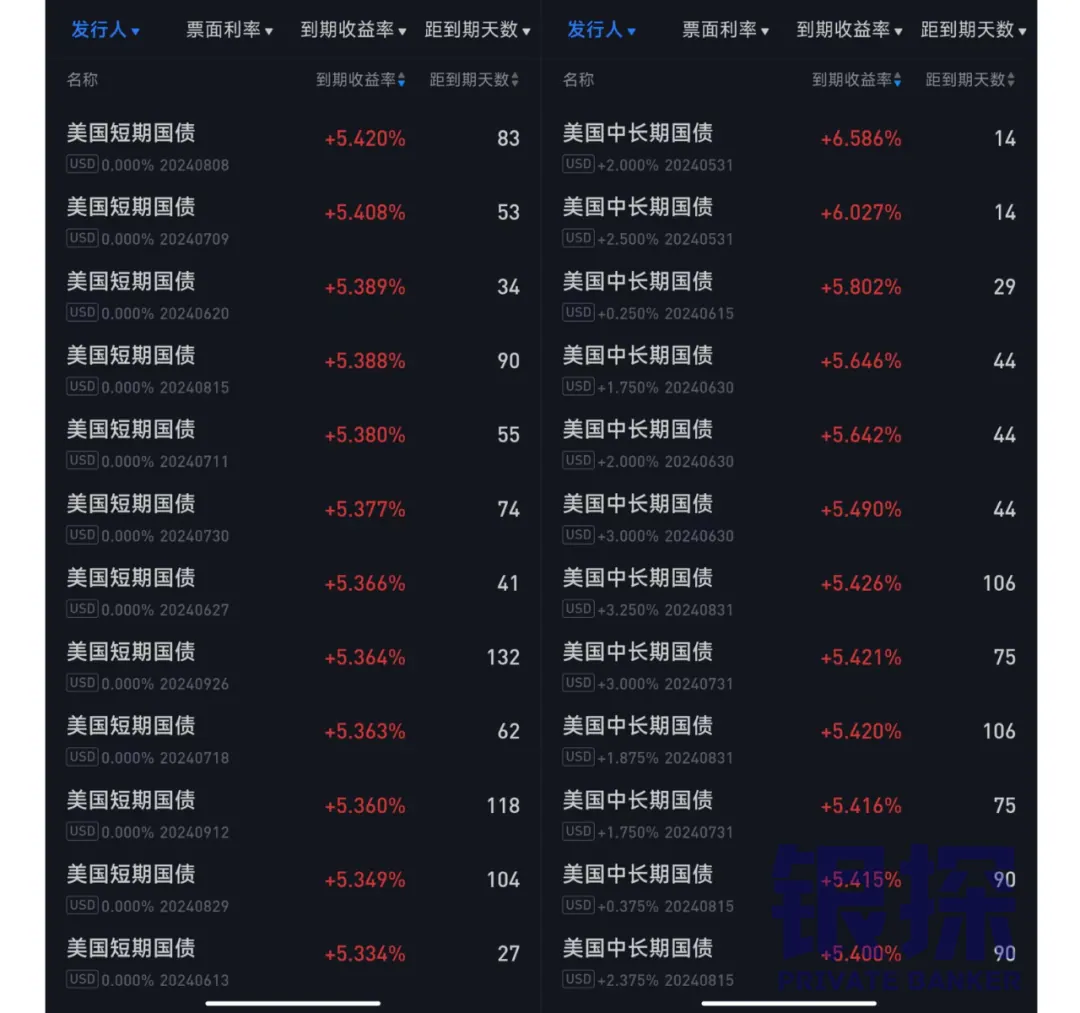
不过,虽然,但是,可是,美债到底要怎么买呢?
这个话题实在太大了,阿发准备分开几期来详细讲讲。今天先了解一些美债的基本概念,要不然瞎买绝对踩坑!
下周继续讲几个投资美债的渠道,分别是:
-
香港银行(汇丰、渣打等)
-
美股券商(盈透、老虎等)
-
海外基金(TLT、SHY等)
-
内地基金(易方达、富国等)
OK,废话少说,今天阿发挑战一下,用4句话给你讲清楚美国国债!
01 有风险的无风险投资
第一句话就有点自相矛盾了,是不是?阿发是故意的,这样你才会印象深刻嘛。
很多人都认为美国国债是没有风险的,其实这种说法既对也不对(又矛盾了)……
之所以说它对,是因为美国目前还是世界上最牛逼的国家,而且动不动就开启无限印钞机,要还债那是秒秒钟的事,所以美债在咱们有生之年基本上都不可能违约。
可能有人要杠了,什么叫基本上不可能?阿发,你敢保证美国绝对不会毁约吗?
这……我当然不敢100%保证啊,我又不是拜登。未来几十年的事情谁敢拍胸口呢?
OK,点到为止,不扯远了。那么,为啥又说投资美债是有风险的呢?
我先给你看看香港汇丰银行的美债销售页面:
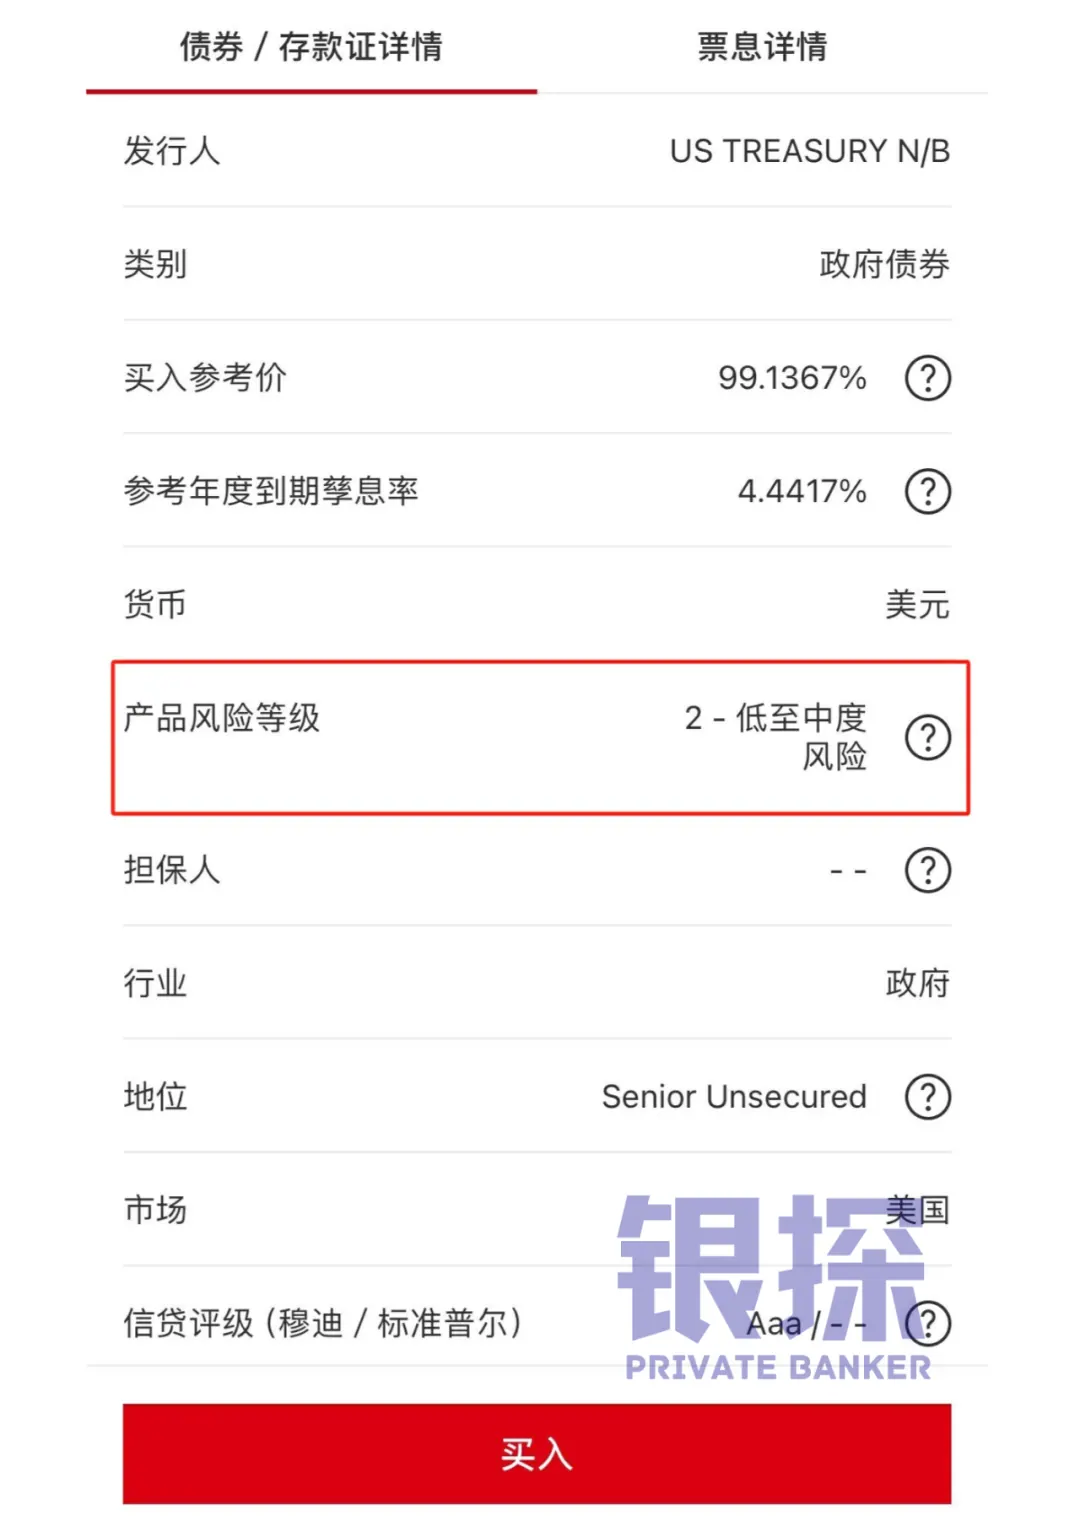
注意看红框的地方,美国国债的风险等级是“2-低至中度风险”。为什么汇丰把风险评为2级,而不是最低风险的1级呢?
很简单,因为真的有风险嘛!
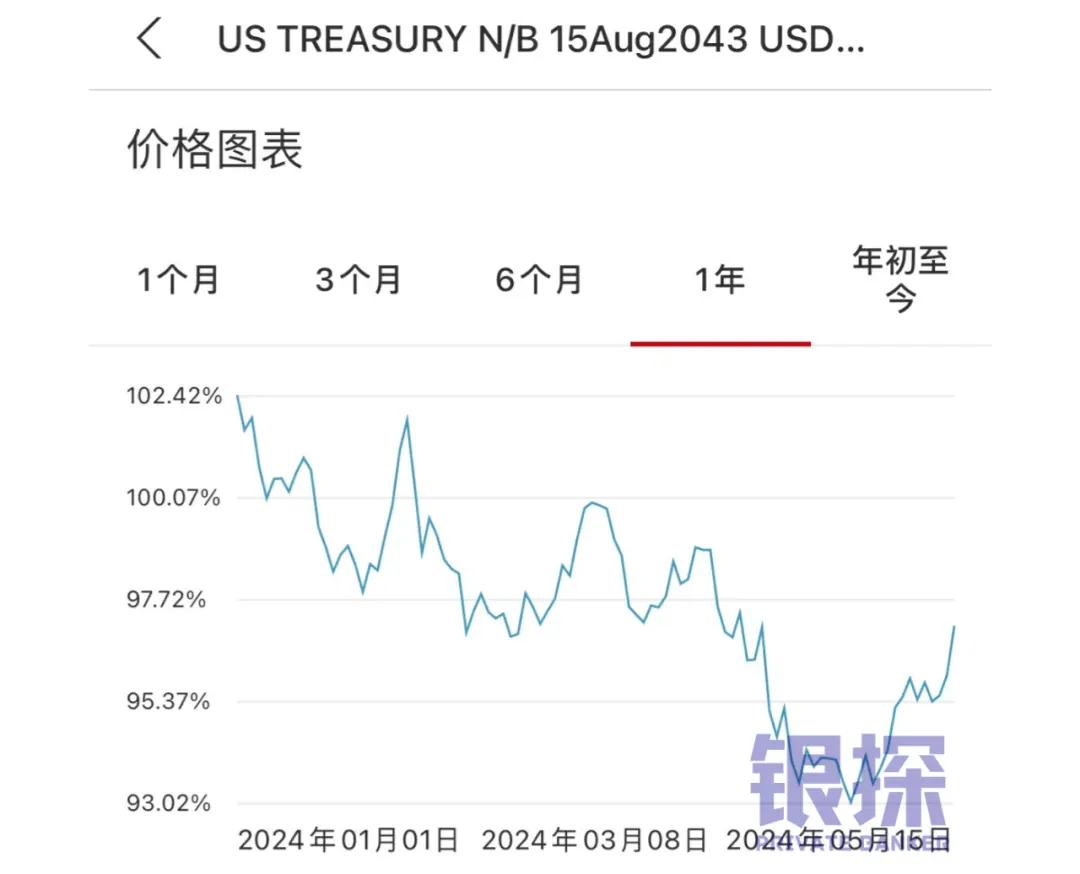
首先啊,即便是美国国债,它的价格也是会波动的。看看这张美债心电图就懂了。
然后,投资美债还有汇率风险。
买美债要用美元,先用人民币换美元,以后债券到期了,如果要把美元换回人民币,是有可能亏损的。
不理解的话,可以先感受一下汇率的波动。
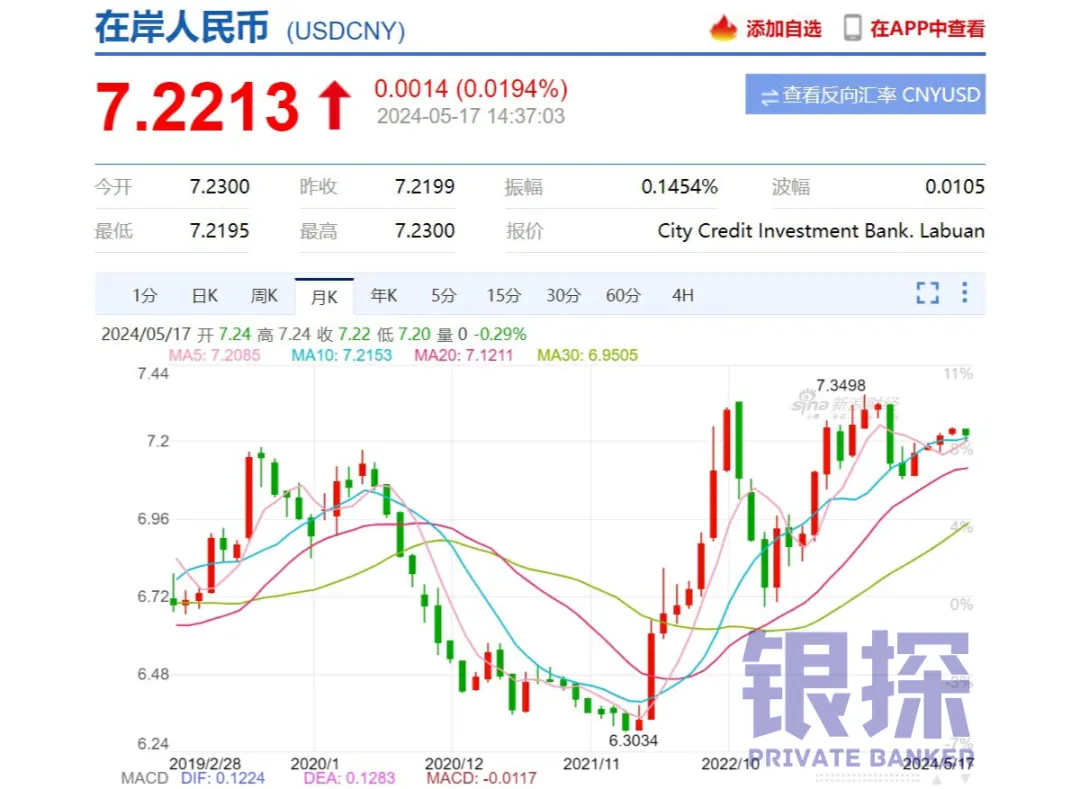
举个例子,买美债的时候汇率7.3,先花73000人民币换10000美元,然后全部购买美债,每年收益5%。
假如两年后到期,你会收到11000美元,但是汇率只有6.3了,换回人民币只有69300元……
折腾了两年,空欢喜一场!
而且咱们是有外汇管制的,境外投资暂时没有开放,这就意味着出去的美元要回来会比较麻烦。
当然,也不一定要回来,具体就不细说啦,懂的都懂……
除此之外,汇丰还提到流动性风险。
它的意思是,如果你想把美债卖出去,不一定有人接手,这种时候要么蹲买家,要么降价抛售。
所以说,美国国债是一种有风险的无风险投资,你搞懂了吗?
02 面值≠净价≠全价
第二句话是一道公式,投资美债时会遇到很多价格,新手绝对会懵逼。
先看看某券商的交易页面:
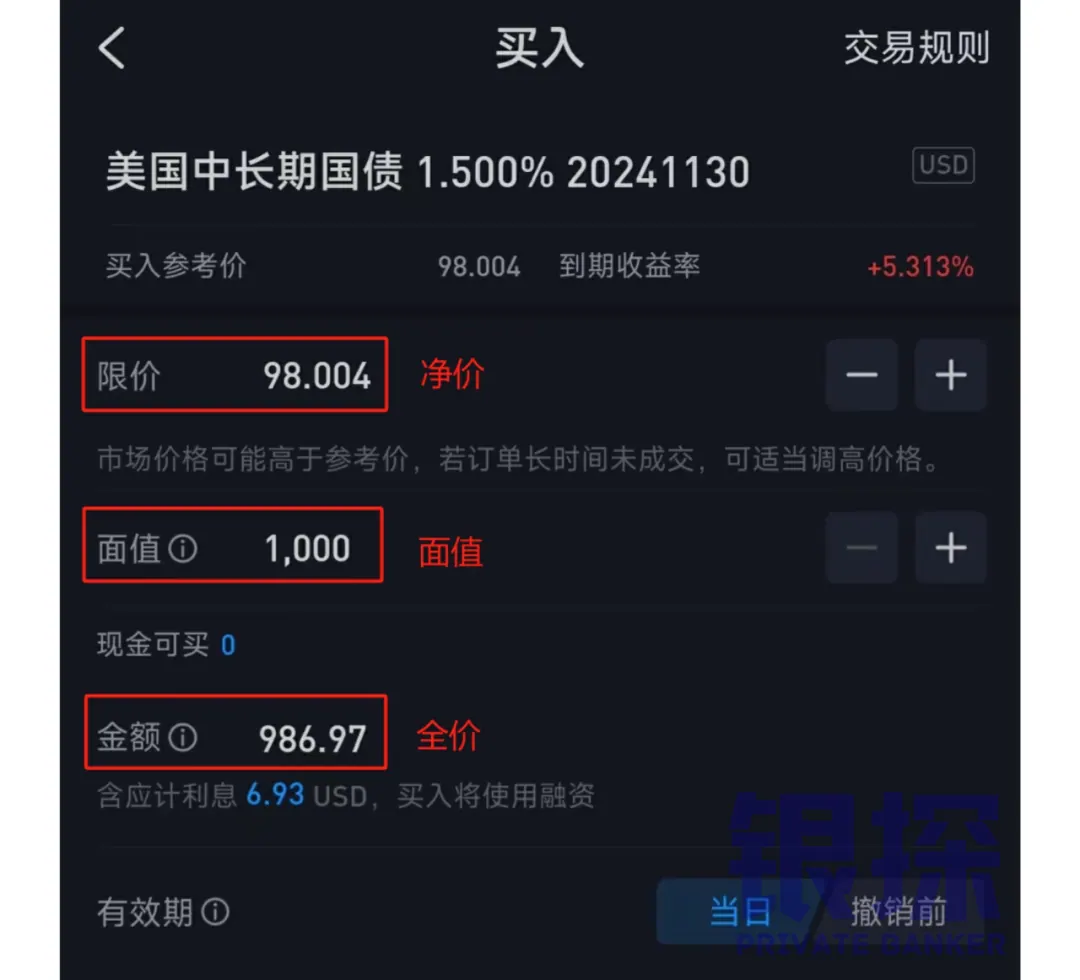
这里面有3个价格,98.004是净价、986.97是全价、1000是面值。它们都有啥区别呢?
美债发行时是有面值的,比如说一张美债1000美元,但是当它在市场上买卖时,价格就不一定是1000美元。
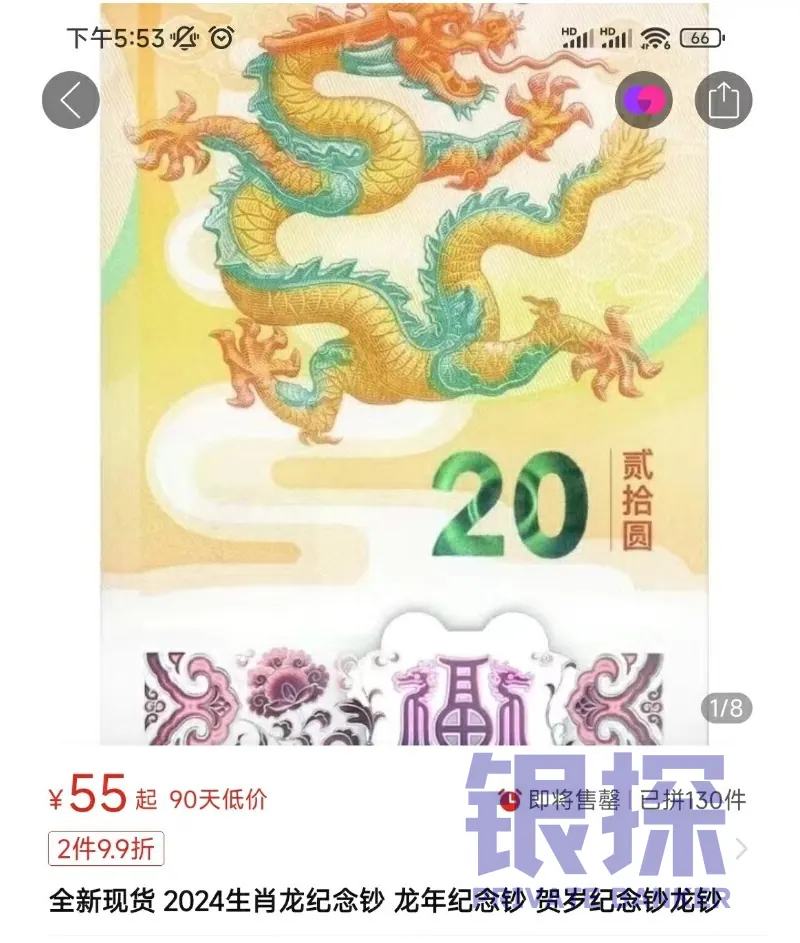
举个例子,拼多多上面的龙年纪念钞,面值是20块,但市场价格却是55块起。
还记得汇丰的心电图吗?美债的市场价格就是会波动的,原因我后面再说,你先记住就好。
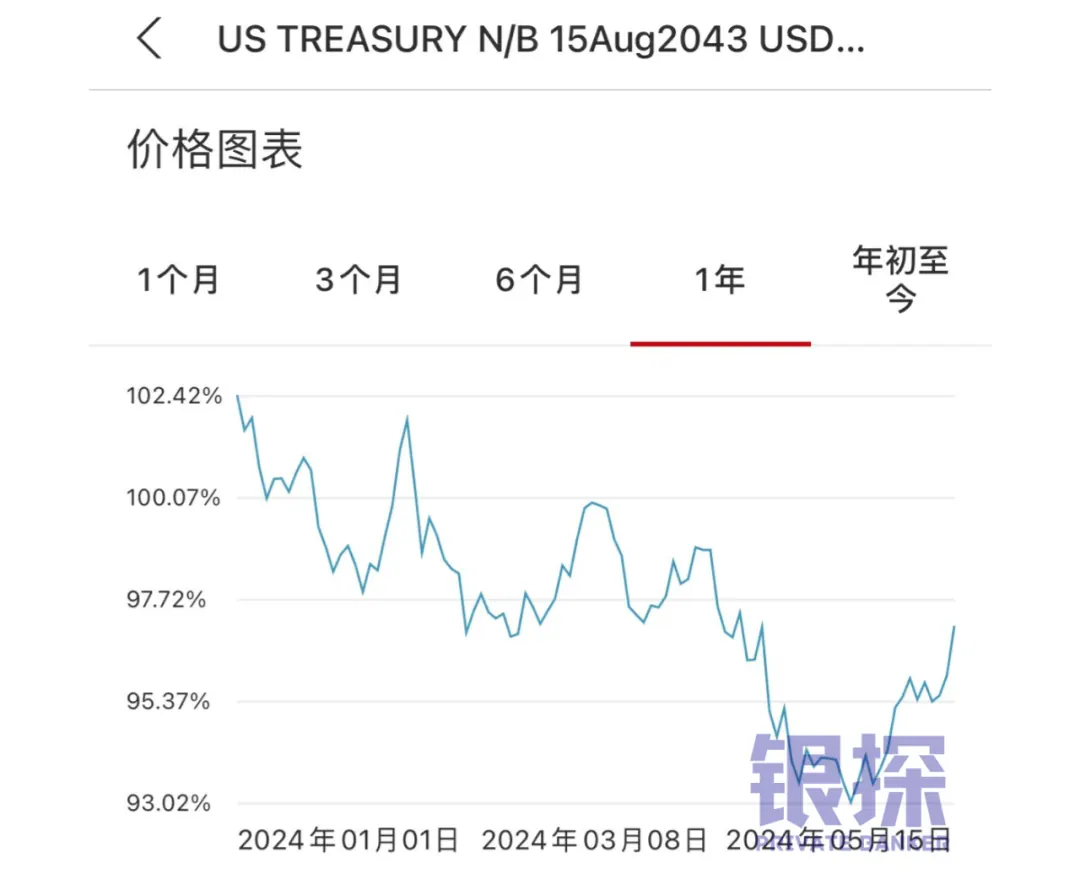
注意看坐标轴,汇丰的报价用的是百分数,比如93.02%,上面券商用的是数字,比如98.004,其实都是一个意思。
它们是净价,也就是这张1000美元面值的美债,现在值多少钱。
当然,面值1000块的美债不是卖93.02%,也不是卖98.004,而是卖1000x93.02%=930.2,或者980.04。
为什么非要搞得这么复杂?这个没啥好说的,我们接受就好了。
就像去香港办银行卡,内地人习惯说办卡,香港人习惯说开户口,爱咋说就咋说,但其实都是一个东西。
然后券商页面里还有一个986.97,这是全价。全价是包含利息的,净价是不含利息的。
一张面值1000块的美债,票面利率是5%,每年会收到50块利息。如果在年中卖出,你会只卖1000块吗?
不会的,因为按照时间节点,现在已经有25块利息了,所以你应该卖1025块,这个就叫做全价。
美债的行情价格显示的是净价,但是你买卖的时候最终算的是全价,这两个价格都不一定和面值相等,你记住就好。
03 票面利率≠到期收益率
第三句话还是一道公式,这两个利率也搞懵了很多人。
我们还是看券商的交易页面:
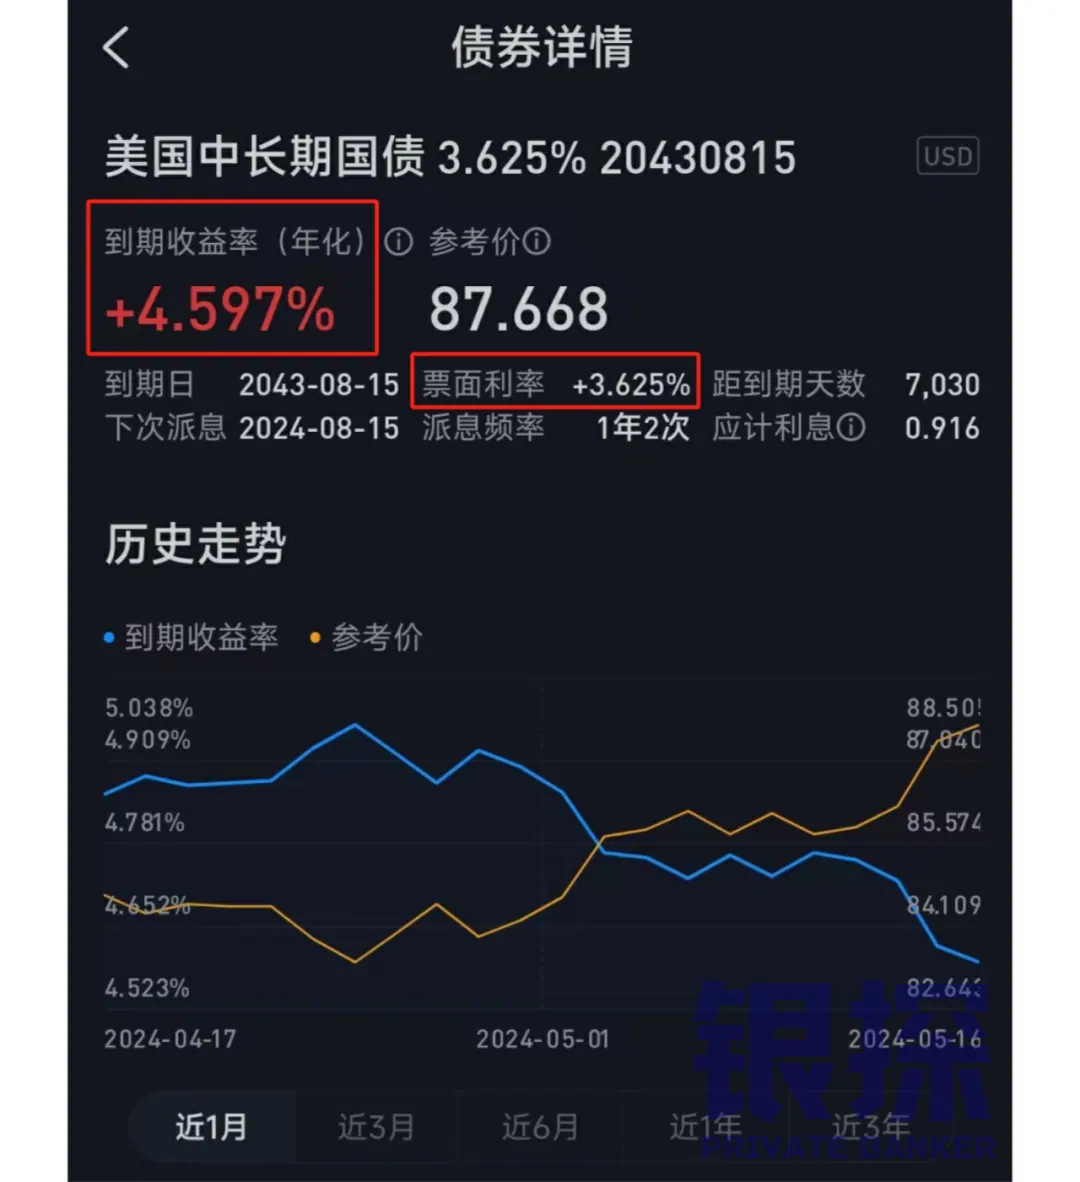
这张美债的票面利率是3.625%,到期收益率是4.597%,两个利率不但不一样,而且还相差挺远的。 票面利率和面值一个道理,就是发行时约定的利率,比如说5%,那么每年收到的利息就是1000x5%=50块,这个金额是一直不变的。 到期收益率又是啥呢?
顾名思义 ,就是一直拿着这张债券等到期,每年收利息,到期收本金,这些钱全部折算下来,平均每年的收益率。
那么,为啥这两个利率相差这么多?
很简单,看回券商的截图,因为你买入这张美债时,不是付了一千块,而是只付了八百多块,打了八折多。
但是到期时,你是按面值一千块收入本金的,相当你既赚了利息,又赚了价差,所以到期收益率会比票面利率更高。
04 美债价格和利率成反比
前面三句话都在讲概念,第四句稍微有点烧脑,阿发用大白话解释一下。
假如你拿着一张价格1000块,到期收益率5%的美债,现在美联储突然降息,最新利率只有3%了,这时候其他投资者会怎么样?
大家都觉得5%真香啊,都想买你的旧债。不过像咱们这么聪明的人,肯定不会按原价卖,必须得加价嘛!
旧债由于供不应求,价格自然就会上涨,比如说涨到1100块。
反正最终的结果就是,美联储下调利率,导致你的美债涨价了,它们成反比关系。
反过来,如果你当初拿的是3%的美债,美联储突然加息到5%,这时候你会觉得这3%的美债太坑爹了,赶紧抛售。
接盘的人呢,也不是傻子,你要让我买,除非你降价啊,降到900我就买。
结果呢,美联储加息,导致美债的价格下跌了,它们还是成反比关系。
如果你要弄清它的底层逻辑,可能需要一点高中数学,阿发知道你早就忘光了,这里就不折磨你啦。
反正一句话,债券的价格和利率成反比,而且可以相互推导,知道价格可以算利率,知道利率也可以算价格。
你再看一眼券商的交易页面,这个到期收益率和参考价就是可以相互推导的。
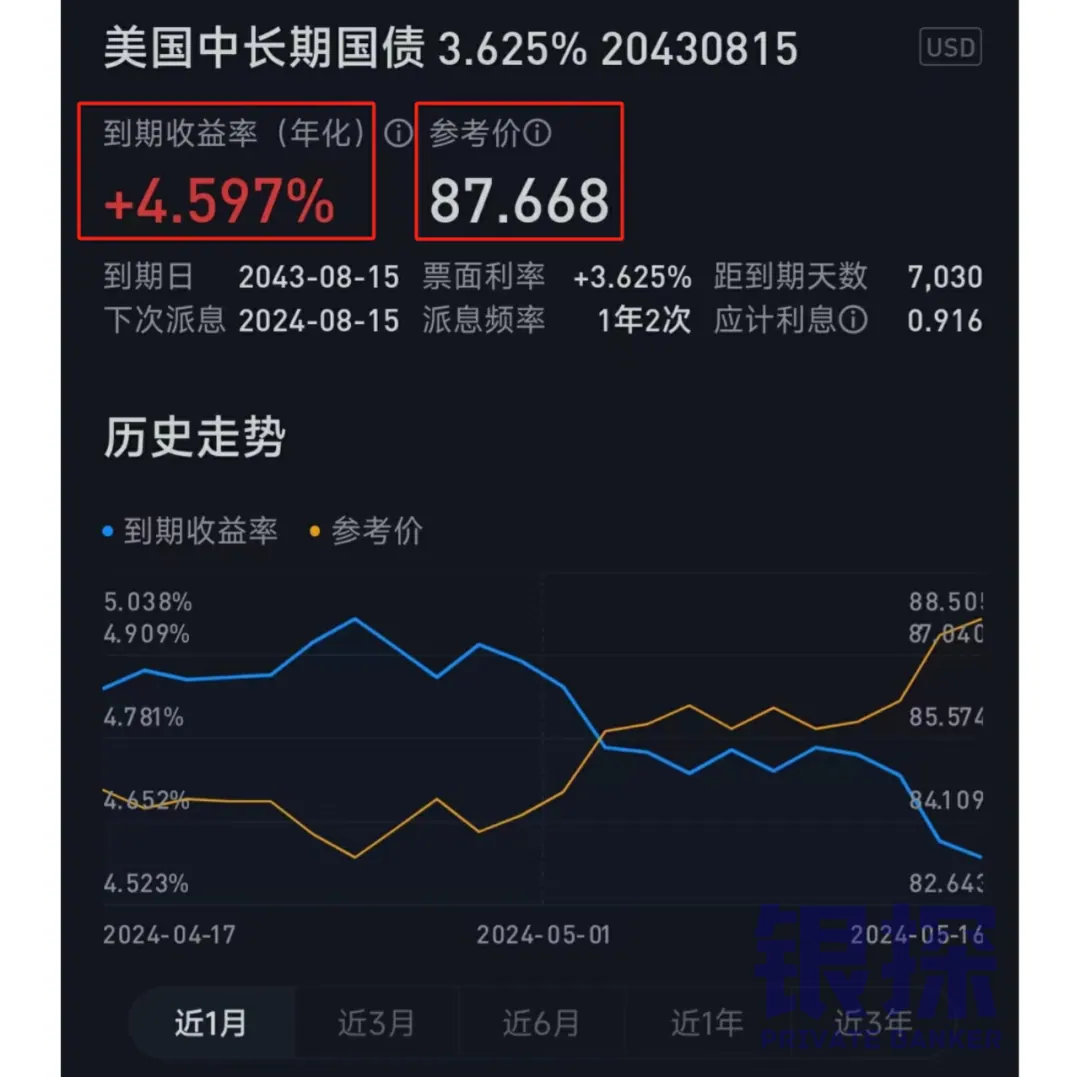
在各种行情app里,有的app显示参考价走势,有的app显示到期收益率走势,其实它们都是一个东西。
OK,四句话讲完了,你搞懂美债了吗?
05 再说两句
今天阿发感觉自己在做了一件吃力不讨好的事情,因为很多投资者并不想知道美债是什么东西。
他们只想有人告诉他,什么时候买,什么时候卖,能赚多少钱,而不关心他们到底买的是什么东西……
老实说吧,如果我知道怎么投资一定能赚钱,早就成世界首富了,何苦在这里写公众号呢?
有句名言不是这样说的吗——所有命运馈赠的礼物,都已在暗中标好了价格。
投资稀里糊涂赚的钱,最终也会凭实力亏回去,甚至是数倍亏回去……
因此阿发觉得,了解一下自己买的是什么,这是最起码的事,希望今天的文章能给你一点帮助吧。
最后提醒一下,投资美债最好办一张香港银行卡,内地卡是无法入金海外券商的。
我的搭档嘉玲是港卡开户的专家,这里分享几篇文章,供你参考:
想进港卡开户群的,可以加嘉玲微信:
编辑:阿发,CFP国际金融理财师
审核:乐叔,CPB私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。