
为一张免费港卡,搭上5万美金保险?如何拒绝保险推销?
赴港开户惨遭歧视?
为一张免费港卡,搭上 5 万美金的保险?😰
大家好,又是我银探家辉,一个让你财富飙车的男人。
今日分享一个去香港汇丰开户的超气愤!巨典型!案例。
银探一名群友(简称 L 先生)和老婆赴港开户,意图一日拿下中银+汇丰。
虽然目标最终完成了,但开户过程实在不愉快。
家辉看了只想表示:今时今日就这样的服务态度?
如果换做你,会怎么应对?
01 一次成功但不愉快的开户经历
时间**:12 月 16 日 地点**:中银屯门分行、汇丰屯门分行 开户方式**:无预约,线下取号排队开户
为了此次开户,L 先生夫妻二人在六点半就已过关,七点多就赶到中银排队。
在取完号枯坐一段时间后,L 先生又连忙赶到几百米外的汇丰屯门分行再取号。
🕵️家辉表示:不打无把握的仗,既然没有预约,就得在开门前赶到银行排队。
如果有多间开户目标,一个合适地址就很重要了。比如群友去的屯门分行,又或者尖沙咀,汇丰、中银分行仅仅相隔 100 多米,完美!
想要寻找香港人少分行,推荐阅读:<深扒香港18个区,寻找开户人少的分行!这是咨询几位经理后的总结!>
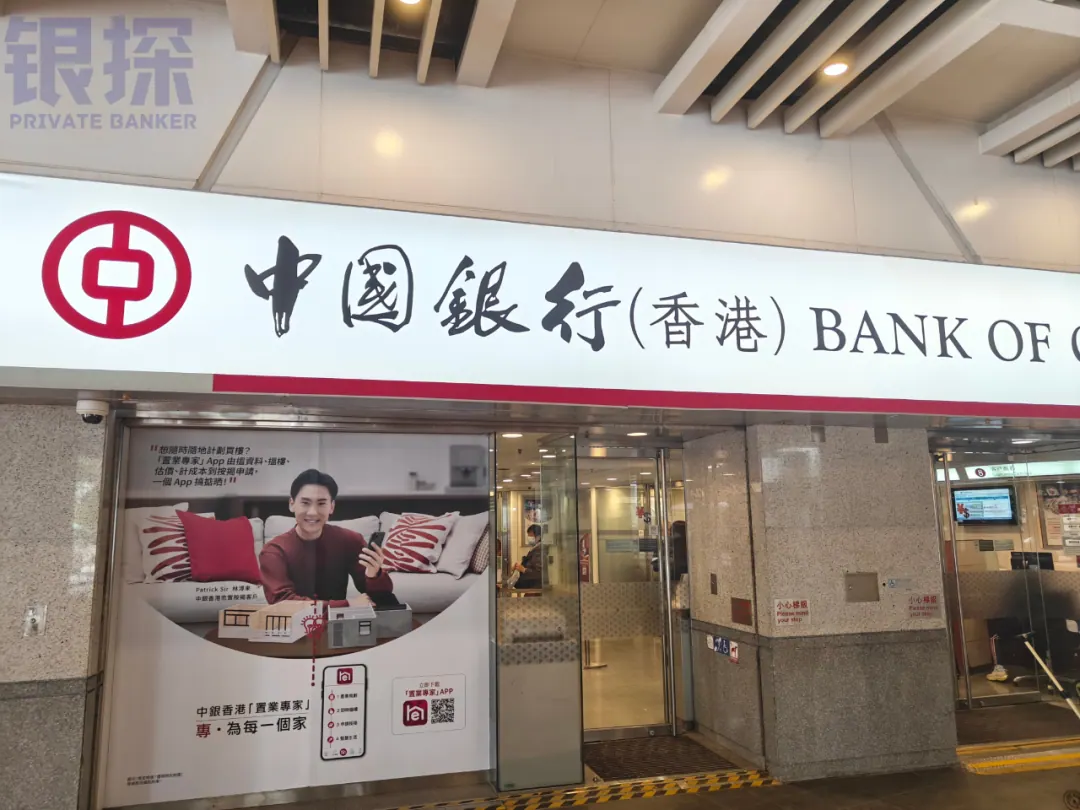 1.中银开户
先说中银,开户出乎般顺利。
除了必备的三件套(身份证/港澳通行证/通关小票),L 先生还提供房产证作为地址证明,中银的经理居然也无异议,秒批下卡,perfect!
🕵️家辉有话讲:地址证明是香港开户必备的,但大多数经理都不接受房产证、租房合同。
我建议不要赌运气,必过的地址证明看这里:<地址证明:香港银行第一大陋习!> 2.汇丰开户 搞掂中银后,L 先生又神清气爽来到汇丰。
但万万没想到,经理与经理的差距竟然如此大。
以下对话根据 L 先生描述,含有一定艺术加工:
经理:开户干什么的?
L 先生:投资,最近新加坡华侨银行(ocbc)要关停账户。
经理:ocbc 关停你的账户,你可以去开新加坡其他卡啊。他们不给你们大陆人用,不代表我们香港汇丰就得给你开户🙄
L 先生:…😰
经理:打开长桥账户看看?没有炒港股?😒
L 先生:美股不行吗?😰
经理:最好得有港股,还需要 6 个月以上🙄
L 先生:…😰
经理:你们从哪里听说汇丰很容易开户的?小红书吗?别信了!很多大陆人来开户失败后都骂惨我们了😒
L 先生:…😰
经理:我们汇丰审核很严格的,你们别以为说出“投资”两个字,汇丰就会给你开户🙄
L 先生:…😰
全沟通过程中,此名经理三分挑衅,七分不屑,时不时就阴阳怪气反问。
(各位自行想象,那种刻薄的语气、眼神、脸上小表情🤮)
L 先生非但开户失败,还憋了一肚子火🌋,简直“老婆担遮 - 阴功(公)”…
🕵️家辉也愤愤不平:内地客户赴港开户惨遭歧视,不是一次两次了。
开户当然不是 100% 成功的,我们理应尊重银行的规章制度。但银行也是服务业,某些经理今时今日的服务态度实在不敢令人恭维。
给大家一个汇丰 24 小时服务热线:00852-2233-3322,也别客气了,投诉吧。
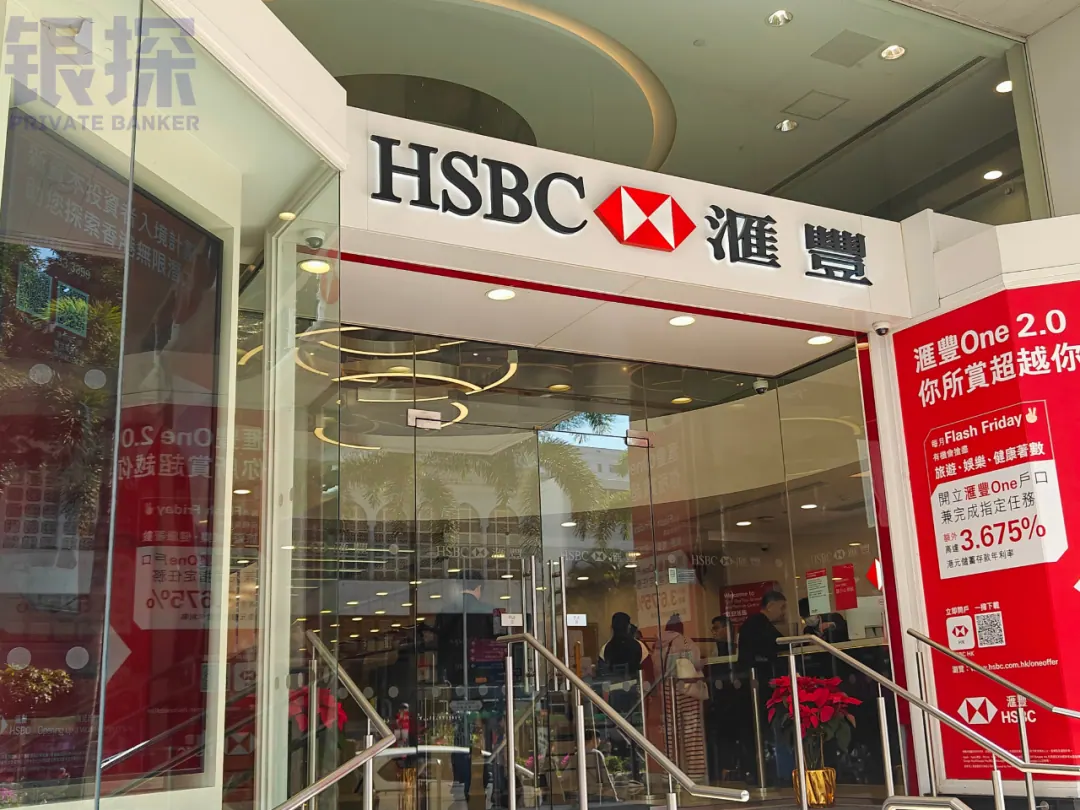
负责接待 L 先生老婆的是另一个经理,服务态度还算正常。
但经理全程对开户避而不谈,反而一直在推销保险,打听客户的收入、理财习惯、剩余外汇额度。
经理的心思显而易见,L 先生夫妻二人来一次香港不容易,**权宜之下只能答应买一份保险,年保费 1.7 万美元,交 3 年😭 此时,经理立即上演“港式变脸”,当场就给两人都办了卡。
🕵️家辉已无话可说…
银行推销保险是常事,没必要大惊小怪。
但为了卖保险,一人唱红脸,一人唱白脸,这家分行的吃相也太难看了。
当然,某些经理的个人行为不能上升到整体。
这名群友也特意提到中银屯门分行,职员服务热情,态度友善,所有人都在主动释放善意。
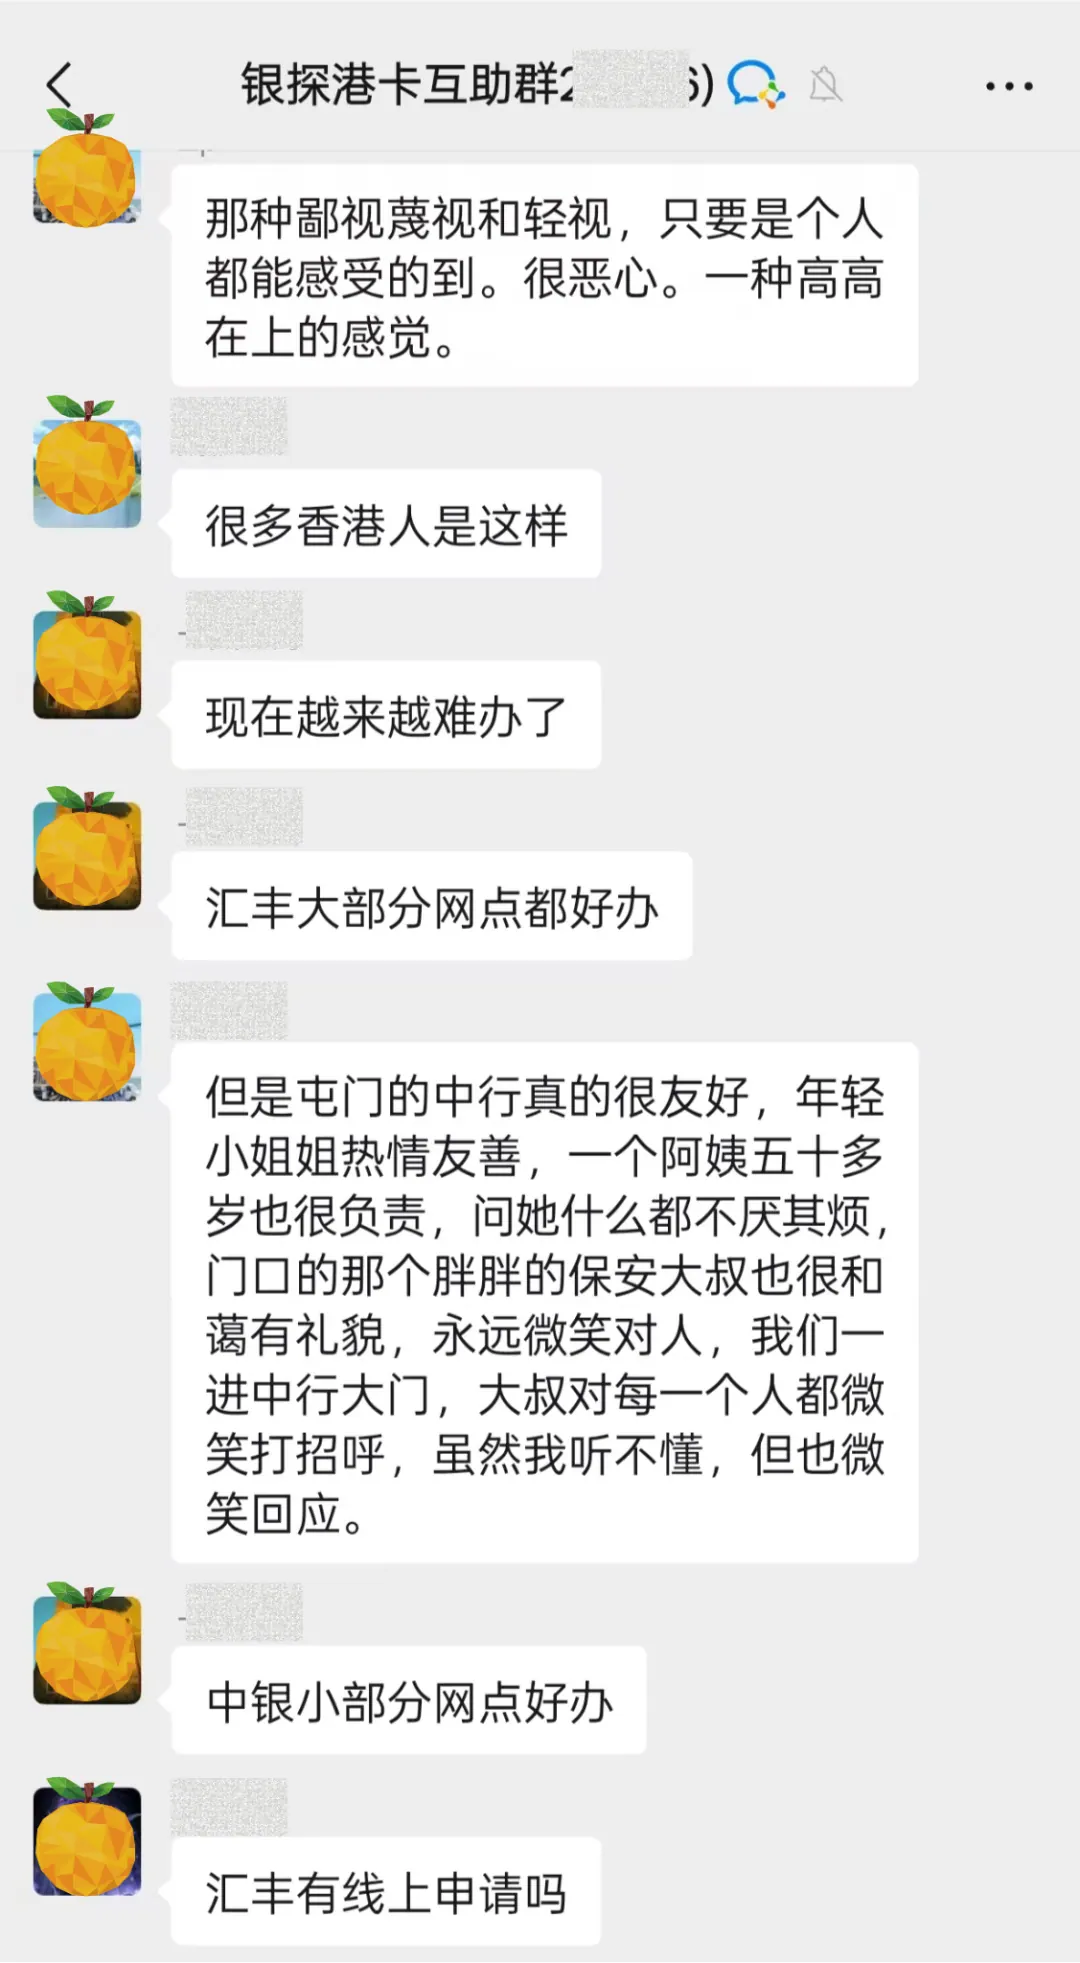
对了,L先生第二日就在 app 上退保,没有硬吃这只“死猫”,也算是 happy ending。
但此案例值得继续聊一聊,说不定下次你赴港开户就会遇到保险推销。
港险是否值得买? 我们如何优雅拒绝,又不影响开户? 家辉来出两招。
02 香港保险值得买吗?
先放宽心,银行卖保险,背后是保险公司承保,没有猫腻。
你去汇丰,就会遇到汇丰人寿;你去中银,也少不了碰上中银人寿,它们分别是汇丰集团、中银集团的子公司。
说回这份保险,名为“汇图多元货币保险计划”,是汇丰人寿一份长期分红储蓄寿险。
这类似内地的分红型增额寿,是港行最喜欢推销,也是内地客户赴港投保最多的产品类型。
据香港保监局统计,在上半年内地访客一共为终身寿险、储蓄寿险贡献 66234 张保单,保费高达 272.66 亿港币。
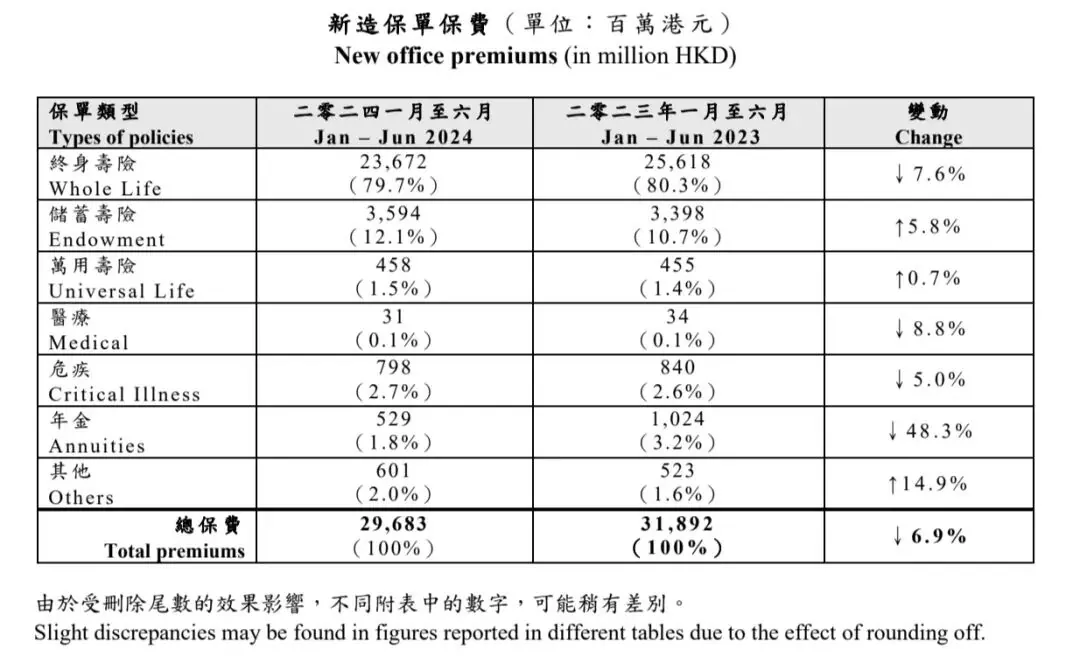
因为去银行开户而被推销买上港险的“幸运儿”,绝不在少数。
简单理解,这种港险主要就两方面保障:
一是人不在了,就赔一笔钱; 二是保单会一直产生收益,包括保证收益和分红收益,我们可以取钱出来花。 与内地相比,港险最明显的区别是:保证收益更低,预期收益更高🫰
内地分红型增额寿,充其量保证 IRR(内部收益率) 1.85% - 1.90% 间,加上分红后预期 IRR 能去到 3.5% - 3.6% 。
但港险保证 IRR 只给你 0.5% - 1%,但预期 IRR 居然去到 6% - 7%!
是不是很心动?
先不要急着下手,我们来看看香港几家主流保险公司的产品收益对比。
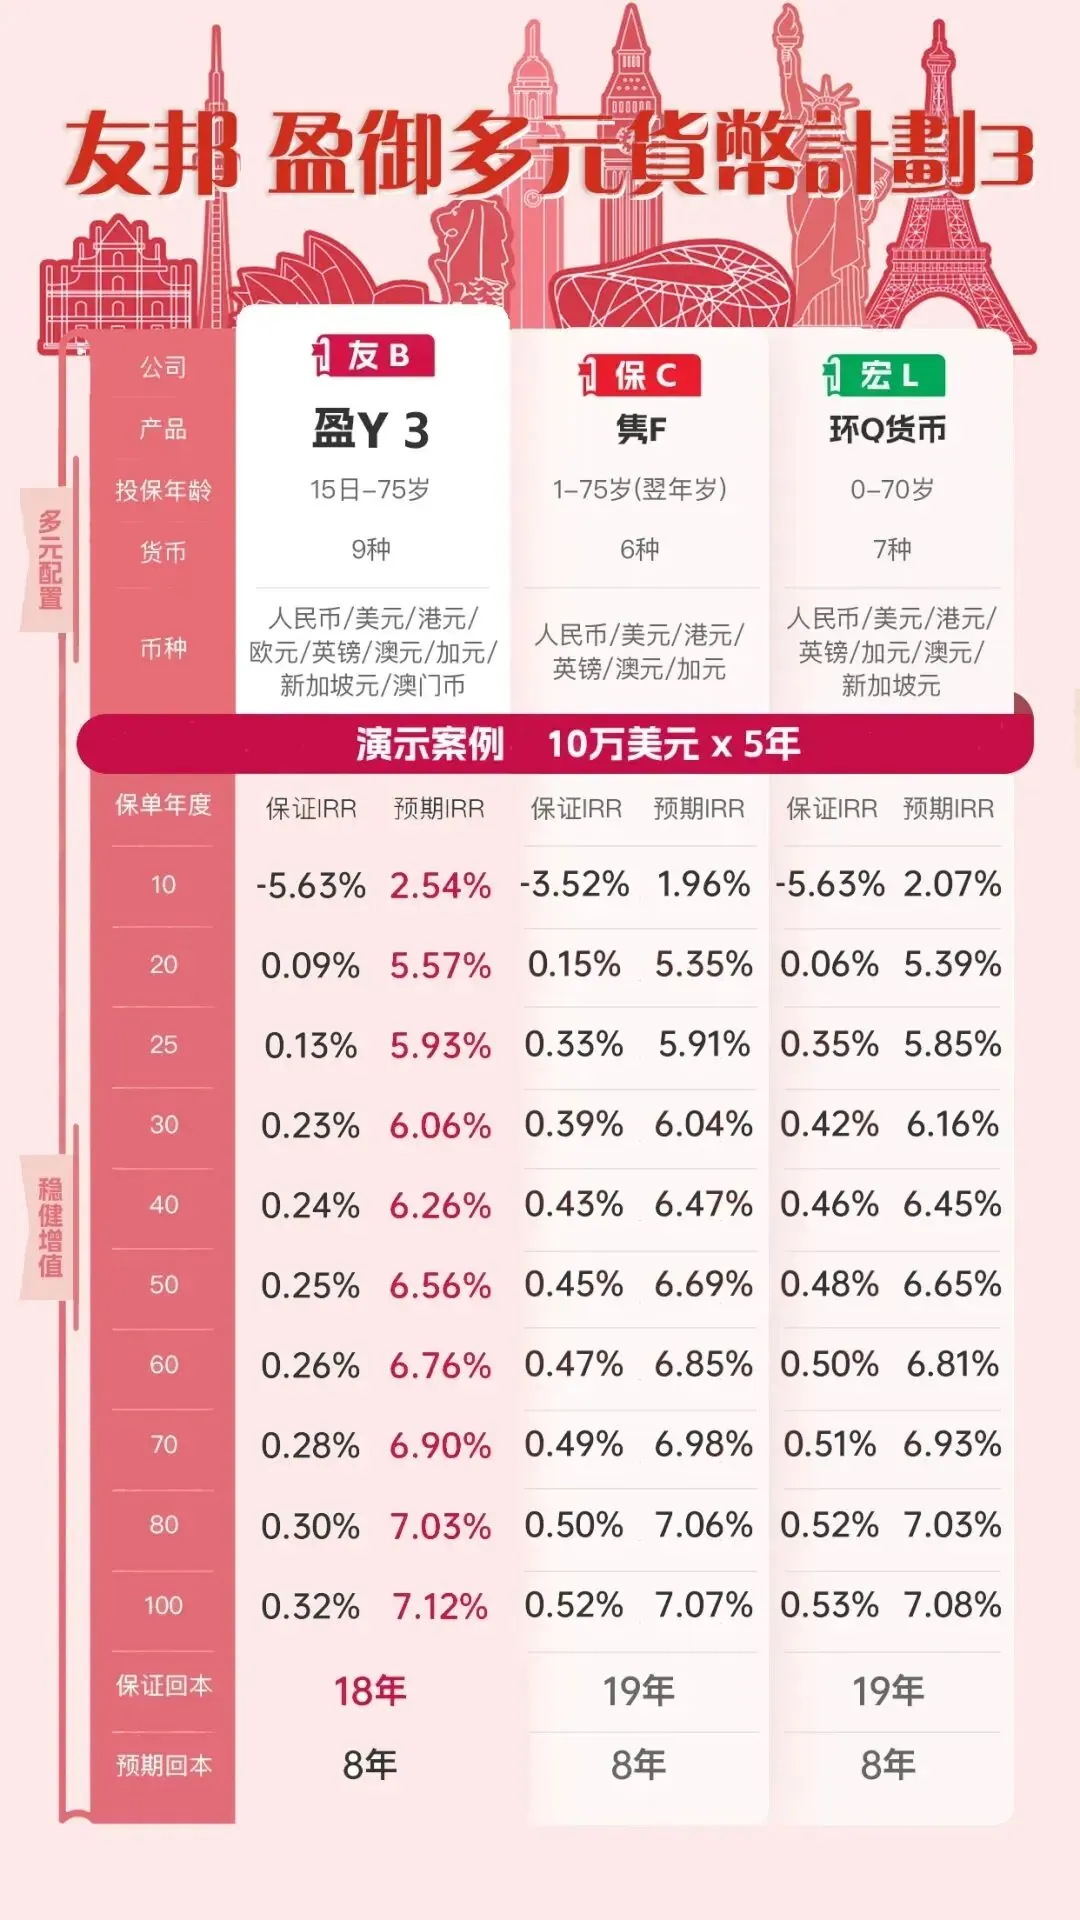
让家辉告诉你两个现实:
1,如果只看保证收益,这几款港险保证 IRR 甚至低至 0.32%、0.52%、0.53%,连 1%都无!😢 2,想要年化年收益率达到 7%?可以,耐心等到第 70 年,预期 IRR 都能接近 7%!😦 换言之,保险公司如果在长达 70 年 - 100 年的时间里都能 100% 完成分红目标,就可以给到我们 7% 收益了。
但分红是无法保证的,这只是预期 IRR!预期!预期!⚠️⚠️⚠️
随手贴出汇丰几款分红险在 2023 年、2024 年的分红实现率数据,去年都能保持 100% 实现率,今年就只有 60.3% 或 68.6% 了。
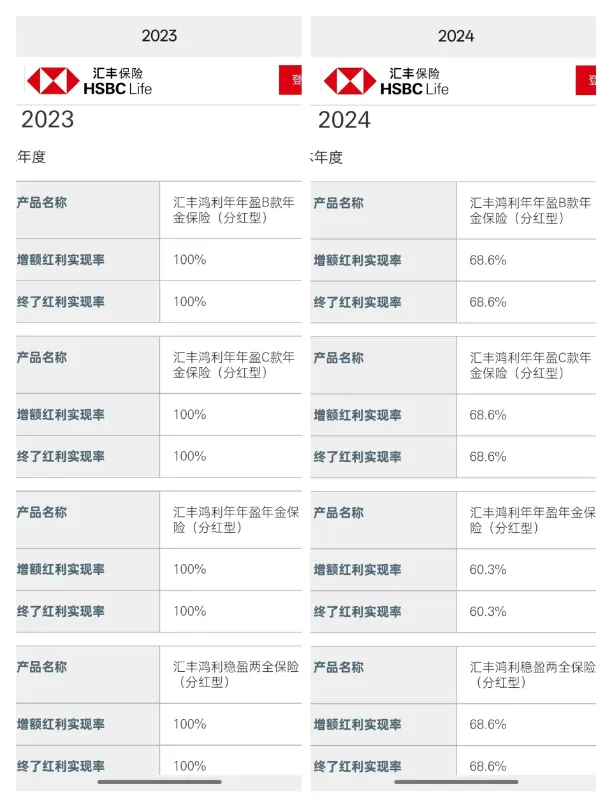
港险为了追求更高收益,投资策略会更激进。
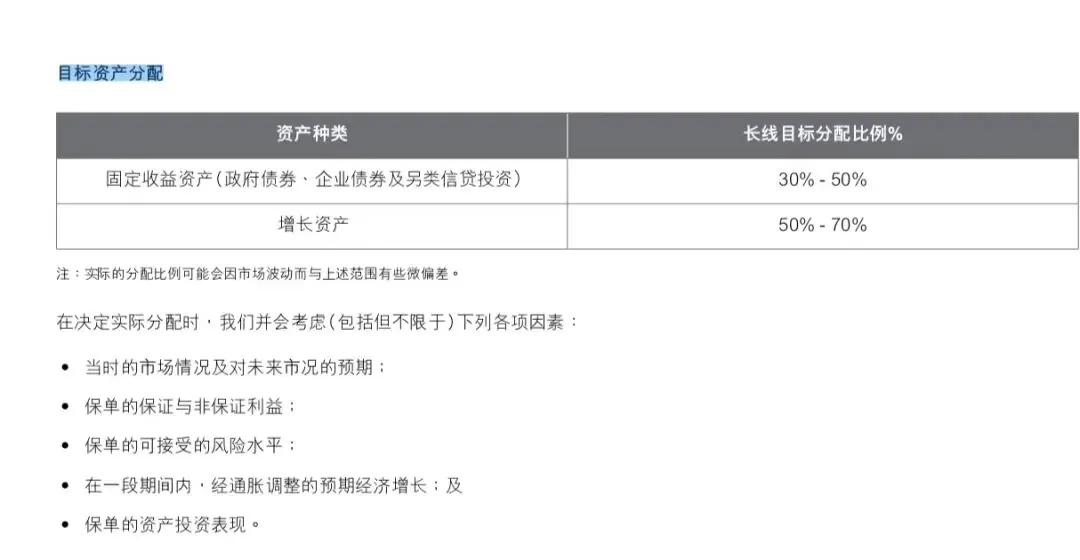
在汇图多元货币的投资资产种类中,低风险的固定收益资产占 30% - 50%,高风险的权益类资产占 50% - 70%。
分红自然就会有起有落,大家都懂。
除此外,香港作为金融自由港,港险还能灵活分拆保单,支持多种货币转换,这都是内地保险做不到的。
对港险感兴趣的朋友可以评论区举个手,后面有机会我再深度分析。
说来说去,家辉只想告诉你:
港险只是一种金融产品,仅此而已。 虽有内地保险做不到的优势,但也有不如的地方,不要神话或贬低它🤟 如果你有海外资产配置需求,或有留学、出国移民的打算,或许可考虑港险。
但千万别忘了你此行真正目的: 我是来香港开户的,其余一切往后再说🫸 so,如何优雅拒绝港险推销?
03 如何优雅拒绝港险?
一句话讲晒:我唔要!
我们是来开户的,就是银行的客户,并不是有求于人。
不要一遇上保险推销就进退失据,要端正心态,自信应对。
当然,也不必粗暴拒绝,不妨给经理留下一些幻想,就你好我好大家好。 话术 1:我更喜欢保证收益更高的内地保险😏 前文说到,港险最大优势就是高分红,但这恰恰无法保证。
我们可以表态在保险的选择上,更喜欢保证收益更高的内地产品。 你的港险虽很好,但 7% 的收益不知等到猴年马月;保证收益又只有 0.5% - 1%,没有安全感啊。 如果经理不肯罢休,硬拉着你对比两地保险优劣势,那就下一句。 话术 2:你做份计划书算一算 IRR,附上公司分红实现率等资料,我回去具体对比下🫣 既然要比,就别停留在口上,请给我更多资料。
这些话术既没有明确拒绝,给对方留有余地;又显出自己并非保险小白,在投保前需要认真考虑。 一位成熟的投保人,不应该因为一次匆匆几分钟的交谈,就决定了一份为自己人生保驾护航的保险。 这一点,你要懂,他也应该懂。 话术 3:先开户吧,我们再聊保险😂 看似废话,实则不然。
银行卖保险没问题,但当客户连户口都没有时,经理还一直在推销保险就不一定合规了。
家辉以前亲身经历,在没有中银户口时,曾主动找过两家分行想了解某款港险,结果都被经理明确拒绝,连产品名字都不愿意多聊。
经理很多时候就是看人下菜碟,利用我们急于开户的心理来拿捏我们。
当他们喋喋不休时,我们可以适时反将一军: 我都没有开户,你现在就推销保险既不合适,也不合规吧?不如先开户,我们再详聊? 经理发现我们不是懵懂无知,也就不会继续强势推保险了。
04 多说两句
最后的最后,如果经理还是纠缠不休,我们就换一间分行,下一个会更好。
但注意避开某些分行,是保险推销的“重灾区”。
或者,我们选择线上开户,不预约、不排队、不求人!
香港各大银行的线上开户教学,银探都手把手教会你: <汇丰>…<中银>…<中信>…<工银亚洲>…<招商永隆>…<ZA Bank>…<天星>**…
如果你也有开户奇葩经历,欢迎留言区分享。
想要获知更多香港开户的实时信息,可以在下方扫码免费入群,港卡一切疑难杂症这里都能“药到病除”😘
本文属信息性与教育性内容,不构成任何产品或服务的推介。