
贷款只要2.78%!免抵押!随借随还!先息后本!感觉不借白不借啊!
你好,我是银探周润发,一名从业13年的CFP理财师!🕵️♂️
这篇不是广告啊,最近发哥的朋友圈被招行闪电贷刷屏了,纯信用,免抵押,利率最低只要2.78%!
正好我前两天闲着没事,在手机上随便试了一次,啥资料都没提供,20万额度和2.88%利息券就轻松到手!✌️
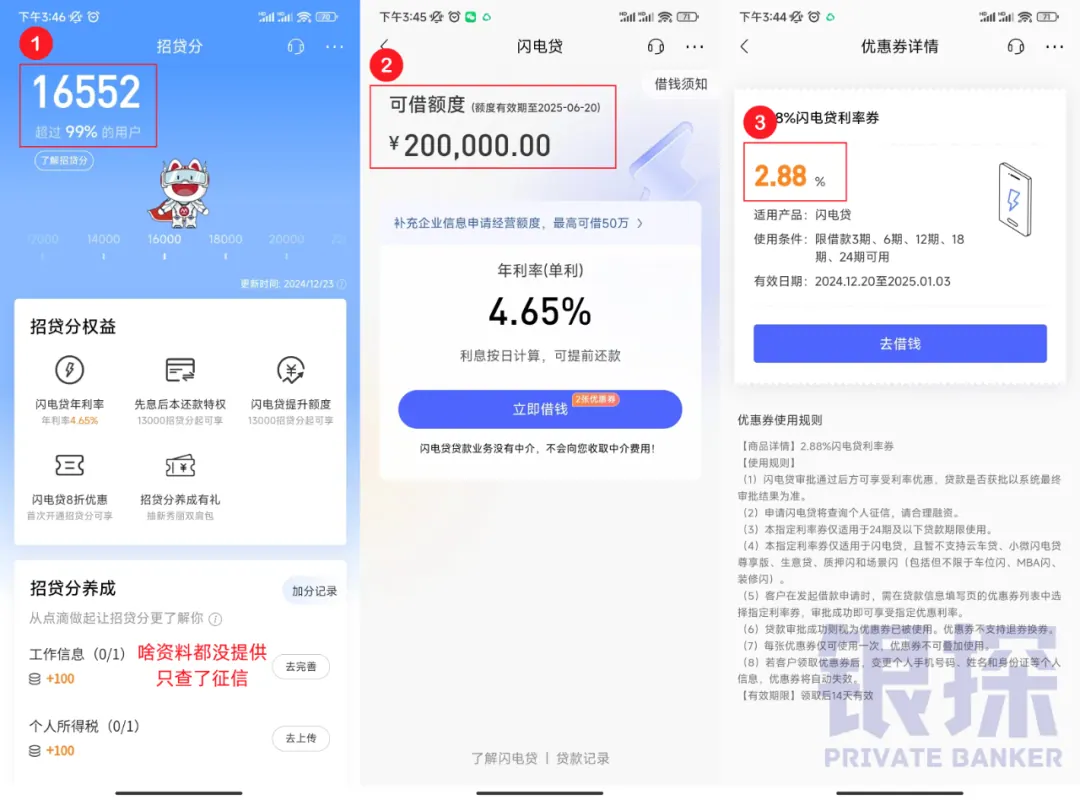
这么低的利息,难免让人有点想法。就像我朋友说,借10万块,一个月利息才231,这钱不借白不借啊!🤩
真的是这样吗?
今天发哥跟你展开聊聊,主要内容:
-
招行闪电贷怎么申请?
-
借钱投资能不能赚钱?
01 招行闪电贷怎么申请?
闪电贷是招行的王牌产品。为啥这么火?
其他家的信用贷门槛都比较高,一般都是针对公务员、国企这些优质单位员工,而闪电贷对单位要求不高,一般有公积金就可以贷。
而且闪电贷可以随借随还,贷1天算1天利息,提前还款没有手续费。最长可以贷3年,平时可以只还利息,到期才还本金。
听懂掌声~👏👏👏
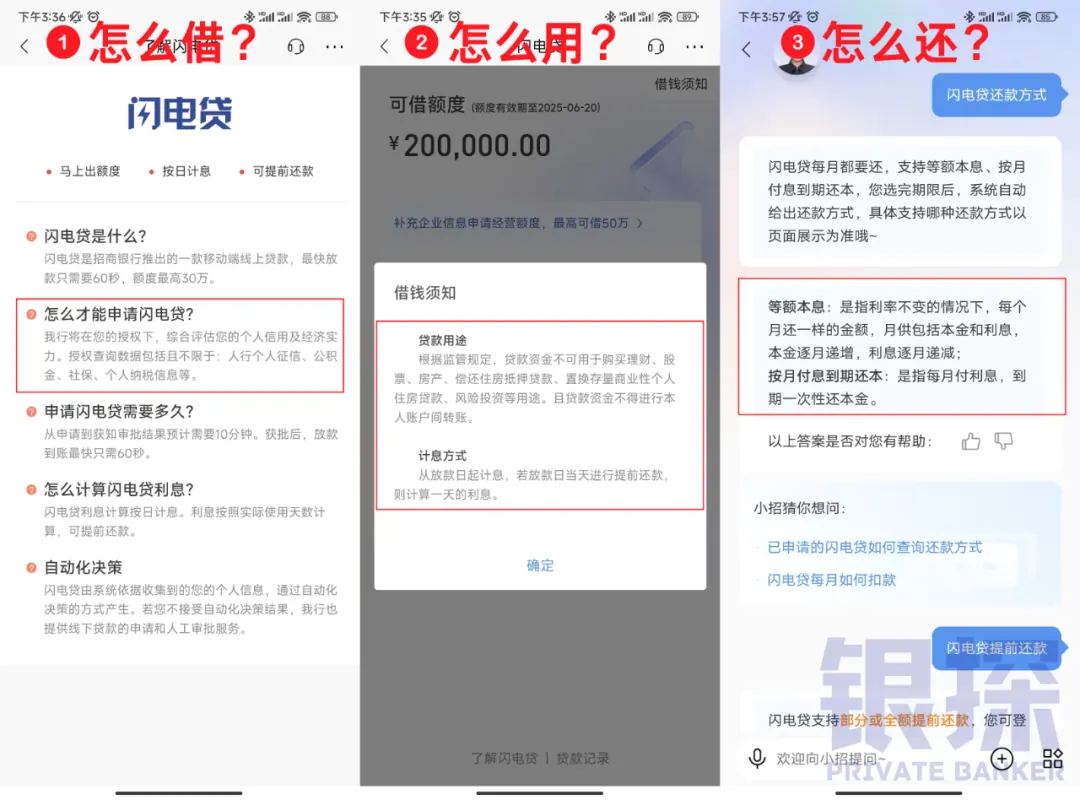
线上申请很简单,在招行app点“借款”,按提示操作,几分钟就能出额度,线上最高20万。
不过这样操作的前提,是对自己比较有把握。
如果以前没接触过信贷,不想留下征信查询记录,可以先测一下“招贷分”。(注:征信查太多会影响贷款审批)
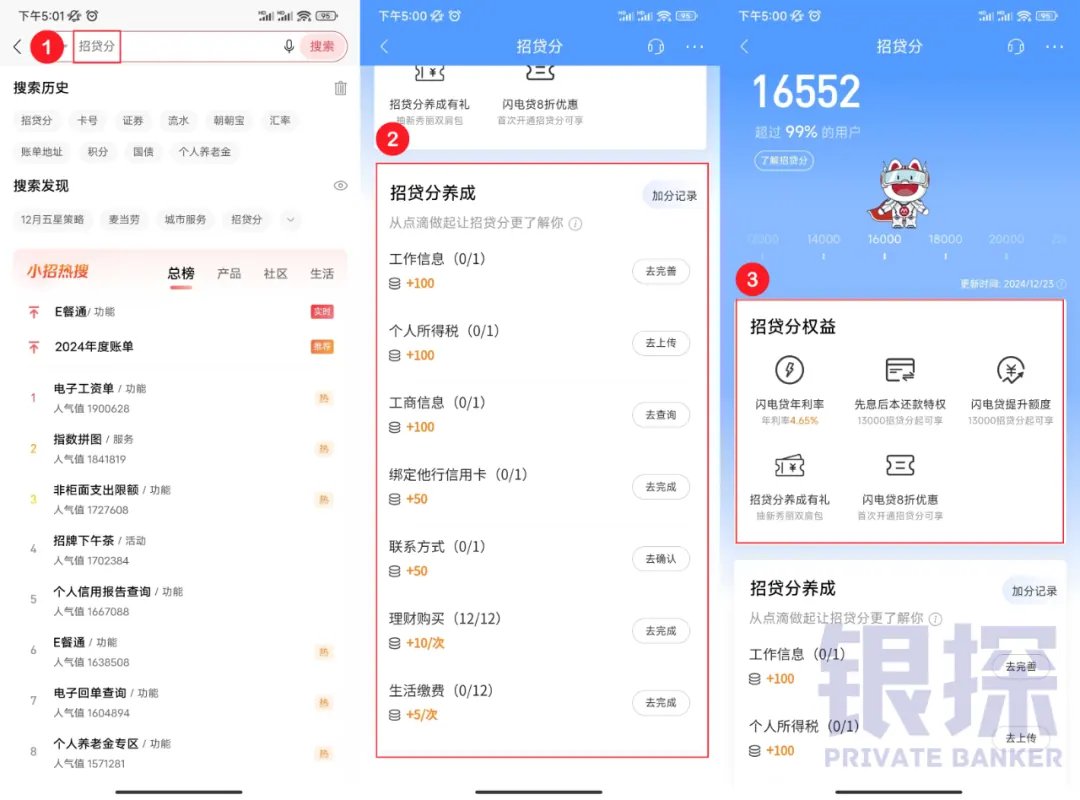
✍️招贷分和贷款额度和利率都有关,分数越高,额度越高,利率越低!
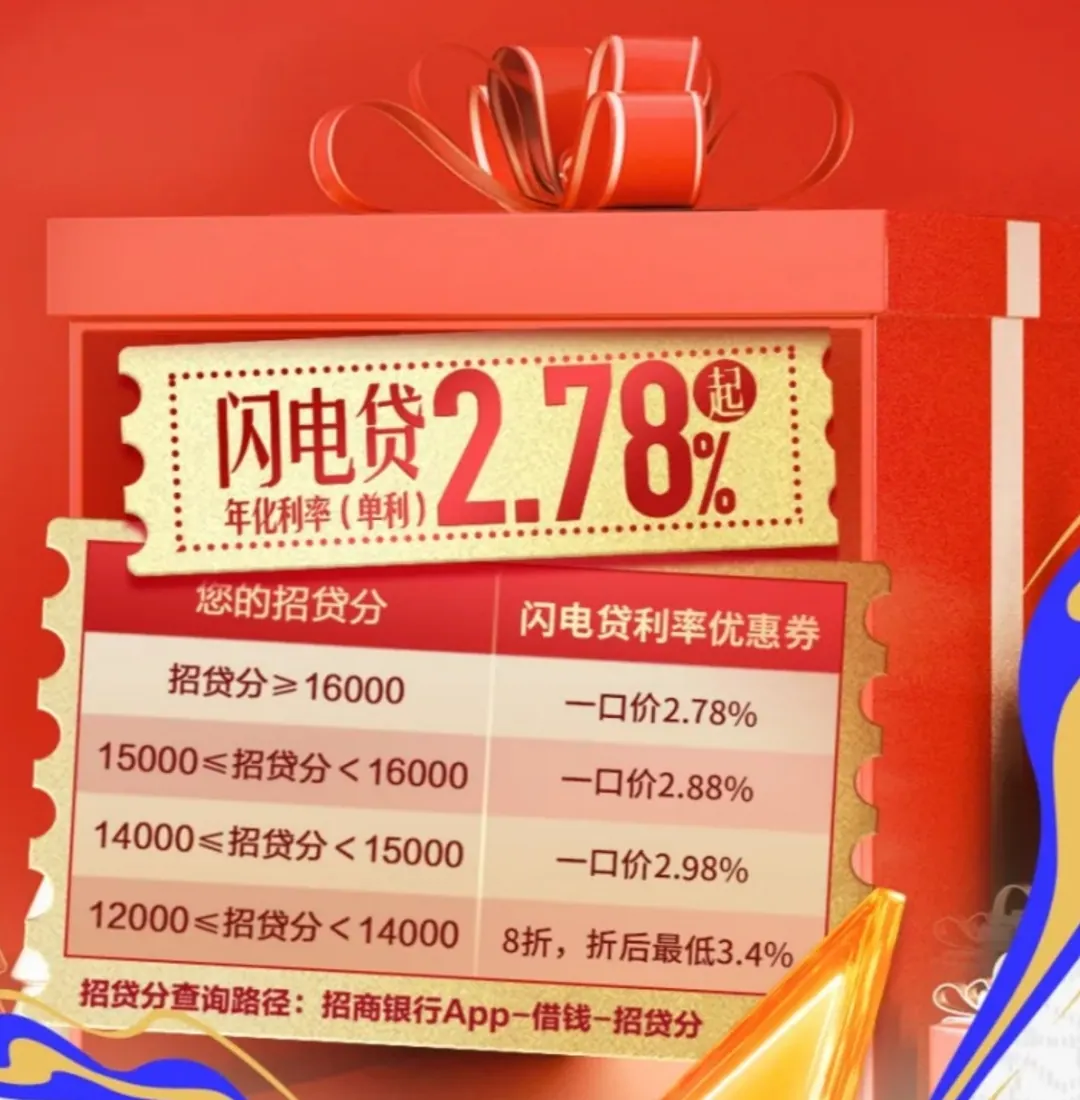
想提高招贷分,可以录入工作信息、所得税、购买理财等等。说白了,你要让招行了解你的还款能力。💪
不过发哥觉得,这个招贷分不是很准。我刚开通的时候只有一万三,后来查了征信,突然就变成一万六了。
所以你有心要贷款的话,查征信是避免不了的。
如果嫌20万额度太少,可以去网点提额,提交纳税和公积金等信息,最高提到30万。🚀
还不够的话,老板们可以录入企业信息,最高100万。🚀🚀🚀不过利率就没这么优惠咯……
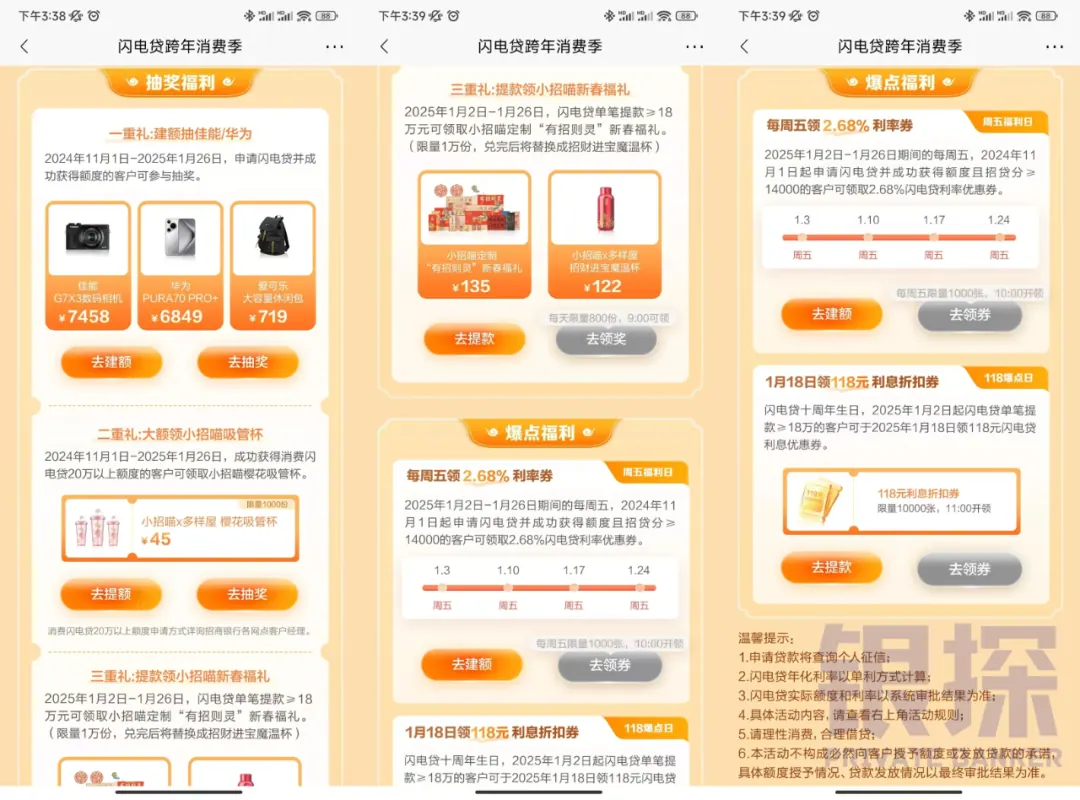
对了,这个利息优惠券一般都是月初发放,只发给新的闪电贷客户,或者已申请额度,但未提款的客户,老客户没这么优惠。
有时候招行冲业绩,还会抽礼品,例如手机、床上用品、护肤品等等,具体可以问问招行经理。
02 借钱投资能不能赚钱?
发哥先提醒一下,闪电贷属于消费类贷款,可以用来买车、装修、旅游、留学等等,但是不能用来投资炒股。
👨✈️如果被招行查出来了,有可能要提前还款……
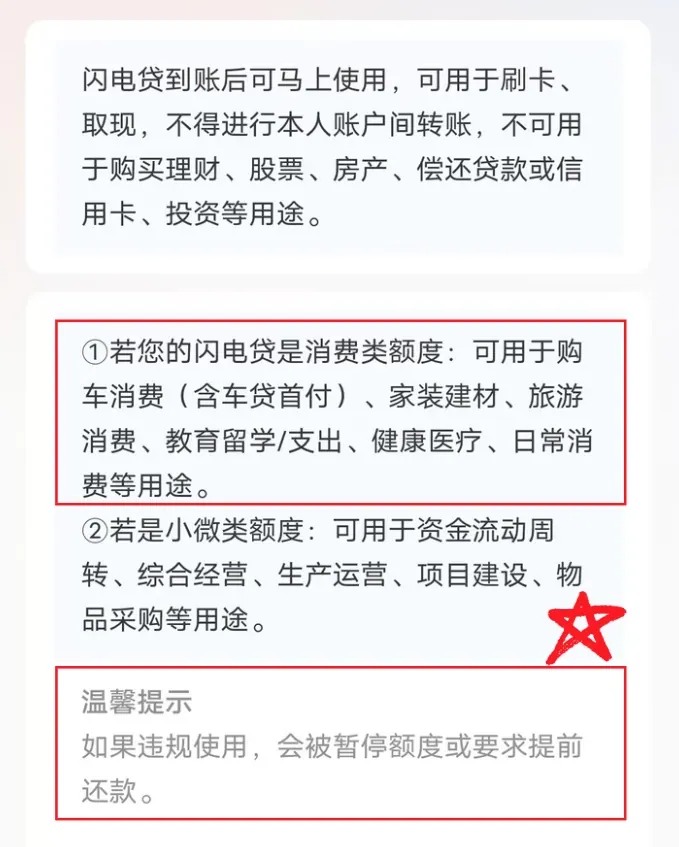
当然,如果你本来就有一笔钱准备消费,你可以拿自己的钱去投资,然后借钱消费,这样就是合规的。
这里不展开,懂的都懂,不懂也没办法……🤐
Anyway,假设我们手头上已经有一笔钱,怎么能保证收益超过2.78%?
这年头,保本保收益的人民币理财太难找了。
我查了最新的国债利率,3年期只有不到2%。券商新客专享,要么只能买几万块,要么只能买几十天。储蓄险更不用看,3年还没回本呢……🤑
也有极少数民营银行,3年期存款利率比2.78%高一丢丢,但是利差太少也没啥意思。🤷♂️
美元理财的话,美债和货基的收益还有4%以上,其中货基的收益呈下降趋势。
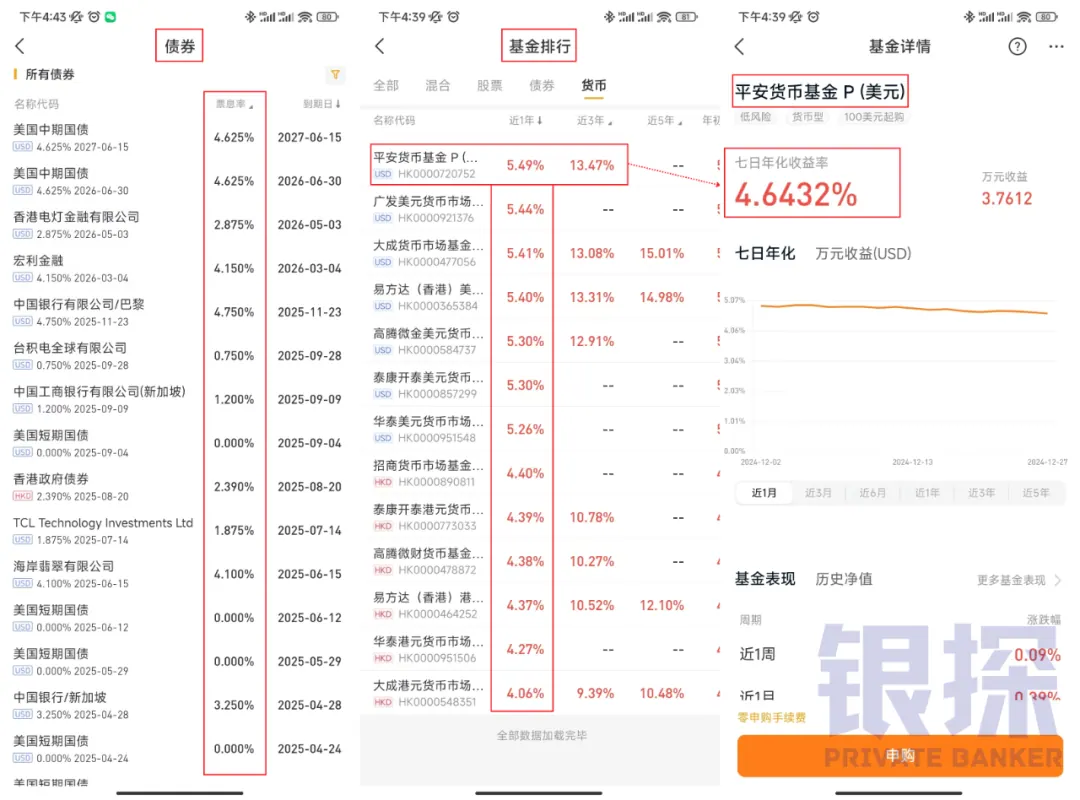
🔴不过这些产品不是想买就能买的,需要先兑换美元,还要汇出境外,还要承受汇率波动的风险,最终是赚是亏还真不好说。
自从美国开始降息,总有人问我怎么看汇率。老实说,我既没有能力,也不会去预测汇率。
你想看美元涨的观点,网上一大堆,你想看美元跌的观点,网上也一大堆。
这个市场就是这样,有买方,也有卖方,有买有卖才有交易量。而且买方卖方都觉得自己才是对的,觉得对方就是SB。🤡
也有很多人喜欢加群,看别人的观点,其实这些东西一点都不重要,市场不会以某个人的意志为转移。
真正重要的是,你要明白这笔投资背后的风险,还有自己到底输不输得起。
大家都是成年人,能承担后果就投吧。🧐
本文属信息性与教育性内容,不构成任何产品或服务的推介。