
单挑友邦、平安、中邮、太平洋,汇丰保险能一个打四个吗?
你好,我是银探周润发,一名从业13年的CFP理财师~
最近几天有点忙不过来了,不过上周答应了群友看看汇丰的保险,男人嘛,必须说到做到!
不过单说汇丰有点单调,所以发哥决定拉上几家大公司一起比比看,它们分别是:友邦、平安、中邮、太平洋。
主要内容:
-
傻子才买保险?
-
汇丰保险收益高吗?
-
如何拒绝保险推销?
01 傻子才买保险?
保险在国内的名声不太好,今时今日仍然有很多人觉得买保险的都是傻子。
实话实说,发哥作为从业多年的持证理财师,保险也好,信托也好,基金也好,在我眼里都只是工具而已。 工具就是用来解决问题的**,我没有那么多道德判断。
觉得买保险是傻子,和买卖股票时双方互道SB是一个道理,大家的价值观不一样而已。
OK,那么问题来了,为什么有这么多傻子买保险呢?保险可是一个每年5万亿的市场!
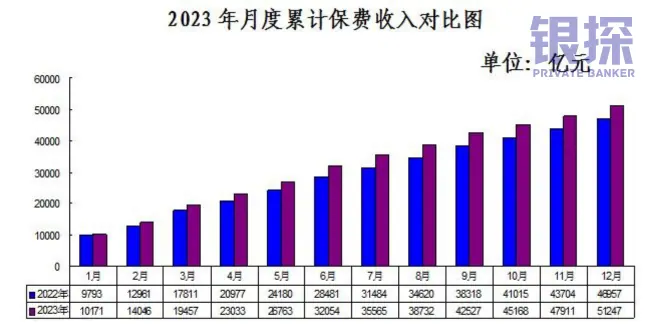
发哥直接说结论:
因为保险(这里特指储蓄险),同时具有强制储蓄、锁定收益、刚性兑付的功能,这是其他金融产品都做不到的。
如果你是资深玩家,保险还可以用来隔离债务风险、婚姻风险、传承风险等等,搭配信托使用,威力更是呈几何级飙升!
说这些可能有点虚,我直接带你看产品吧。
02 汇丰汇传世代好不好?
发哥自己也是汇丰卓越客户,但是客户经理从来没有给我推销过这款产品,不过既然群里问的人多了,咱们就来详细扒一扒。
储蓄险可以按理财三属性来评价,分别是收益性、流动性、安全性。 1、收益性 汇传世代是一款增额终身寿险,预定利率3%,单凭产品信息就知道,它的封顶收益不会超过3%。
你要重点关注的是——它什么时候回本?什么时候达到3%?
发哥懒得自己算了,下面通过专用的保险测评工具计算:
举个例子,被保险人男性,35岁,5年交费,每年交10万,总保费50万。
几款产品最大的差别是,汇丰、友邦、平安、太平洋都是保证收益,中邮包含不保证的分红收益。
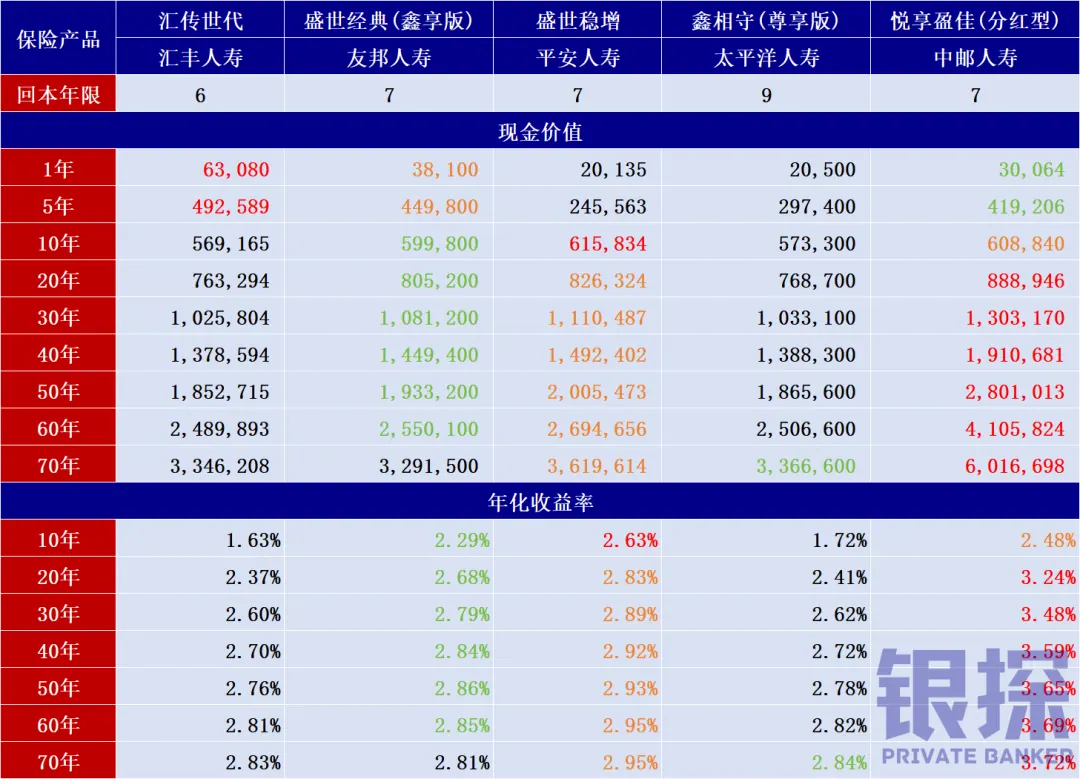
数字太多容易眼花,发哥帮你划重点:
①汇丰汇传世代6年就能回本,速度是最快的,不过其他几款也没差多少。
表格中一长串的数字是现金价值,就是退保(赎回)时能拿回来的钱,你理解成账户价值就好了。
当你投保时,这些金额就是固定的,一百年后的金额都给你白纸黑字写清楚,这就是所谓的锁定收益。
不过这几款产品前几年都是亏钱的,所以短期理财就不要考虑了。
②平安盛世稳增的保证收益最高,也是年化收益率最接近封顶线3%的产品。
如果资金长期不动(比如这笔钱是留给子孙的),经过50年增值,本金50万将会增长到200万。
与此同时,盛世稳增比汇传世代多15万,其次是友邦盛世经典(鑫享版),比汇传世代多8万。
50年后多个8万15万是不是钱?这个看你怎么想吧。
有的人觉得苍蝇腿也是肉,有的人觉得15万是本金的30%,有的人认为钱早就贬值了,其实都是有道理的。
中邮悦享盈佳比其他产品多了分红,所以看上去收益更高。但它的分红是浮动收益,如果分红不给力,实际收益会比其他产品低。
选绝对确定的收益,还是搏一搏更高的收益,这个没有对错,只有选择,和接受结果,或者不选择,两个都要。 2、流动性流动性**的意思是,钱投进去后,什么时候能拿出来?拿出来会不会亏钱?
汇丰、友邦、平安、中邮,前面6、7年取出来都是亏钱的,太平洋最久要9年。
回本之后,几款产品几乎都是每年只能提取20%资金,最快5年才能取完,想提取更多就只能退保。
这个怎么说呢,有的人认为不够灵活,有的人却喜欢它不灵活,因为太灵活反而存不下钱。
关键不是我怎么看,而是你自己怎么看。 3、安全性 寿险目前还是刚性兑付的,《中华人民共和国保险法》级别的兜底,而且文中这几家都是大公司,安全性毋容置疑。
当然,《保险法》以后有可能修改,但是老产品老法律,不会新法不认旧账。
OK,理财三属性就分析到这里。
如果非要发哥给个结论的话,我觉得汇丰这款产品的表现中规中矩,想买的话,也不是不可以。如果不局限在汇丰,那么会有更好的选择。
大家都是成年人,具体自己决定就好。
最后补充一句,我不是汇丰、平安、友邦、中邮、太平洋的员工,也没有收一分钱广告费,实话实说而已……
03 再说两句
我的搭档嘉玲跟我说,很多人去香港办卡都被推销保险了。如果不想买,怎么办?
其实很简单,你的目的是办卡,你评估一下自己的资料有没有问题?如果没问题,确实又不想买,直接说出来就好了。
如果想既礼貌又不尴尬地拒绝,你可以让经理把计划书发给你,跟他说家里正好有人做保险,回去一定好好研究,有需要绝对找他买……
他要是为难你的话,比较刚的做法是投诉,不想跟他耗的话,换一家分行就好了。毕竟吵架赢不赢不重要,银行卡有没有办下来才是重点。
你还遇到过什么样的推销手法?欢迎留言跟发哥探讨!
编辑:发哥,CFP国际金融理财师
审核:乐叔,CPB认证私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。