
人民币在涨,我又不出国不移民,换美元干嘛?
你好,我是家辉,一个助你财富飙车的男人。
我不出国、不移民,孩子也在国内读书,需要美元吗?
这个问题,从刚入门的理财小白,到家庭主妇、做了多年生意的老板,都问过我。
确实,买菜、还房贷、养老,花的都是人民币。只看日常消费,很多人一辈子都用不上美元。
但过日子,不只是挣钱、花钱,还要守得住辛苦攒下来的财富。
人不出国,不代表财富就不受外面世界的影响。
花钱,看你在哪里生活;理财,还要看钱放在哪里更合适。
-
不出国,就跟美元没关系?
-
没有美元,就没有汇率风险?
-
看好人民币,美元就不值得持有?
今天,就拆穿这人生三大错误直觉:不出国、不移民,美元一样值得持有。
01 不出国,就跟美元没关系?
超市里的国产鸡蛋、国产猪肉,用人民币买,怎么看都跟美元没关系。
但养猪、养鸡需要饲料,饲料里的豆粕来自大豆,而国内使用的大量大豆需要进口。国际价格、美元汇率,会影响进口成本,再传到饲料和养殖环节。
你买的是国产食品,背后却可能有一笔美元账单。
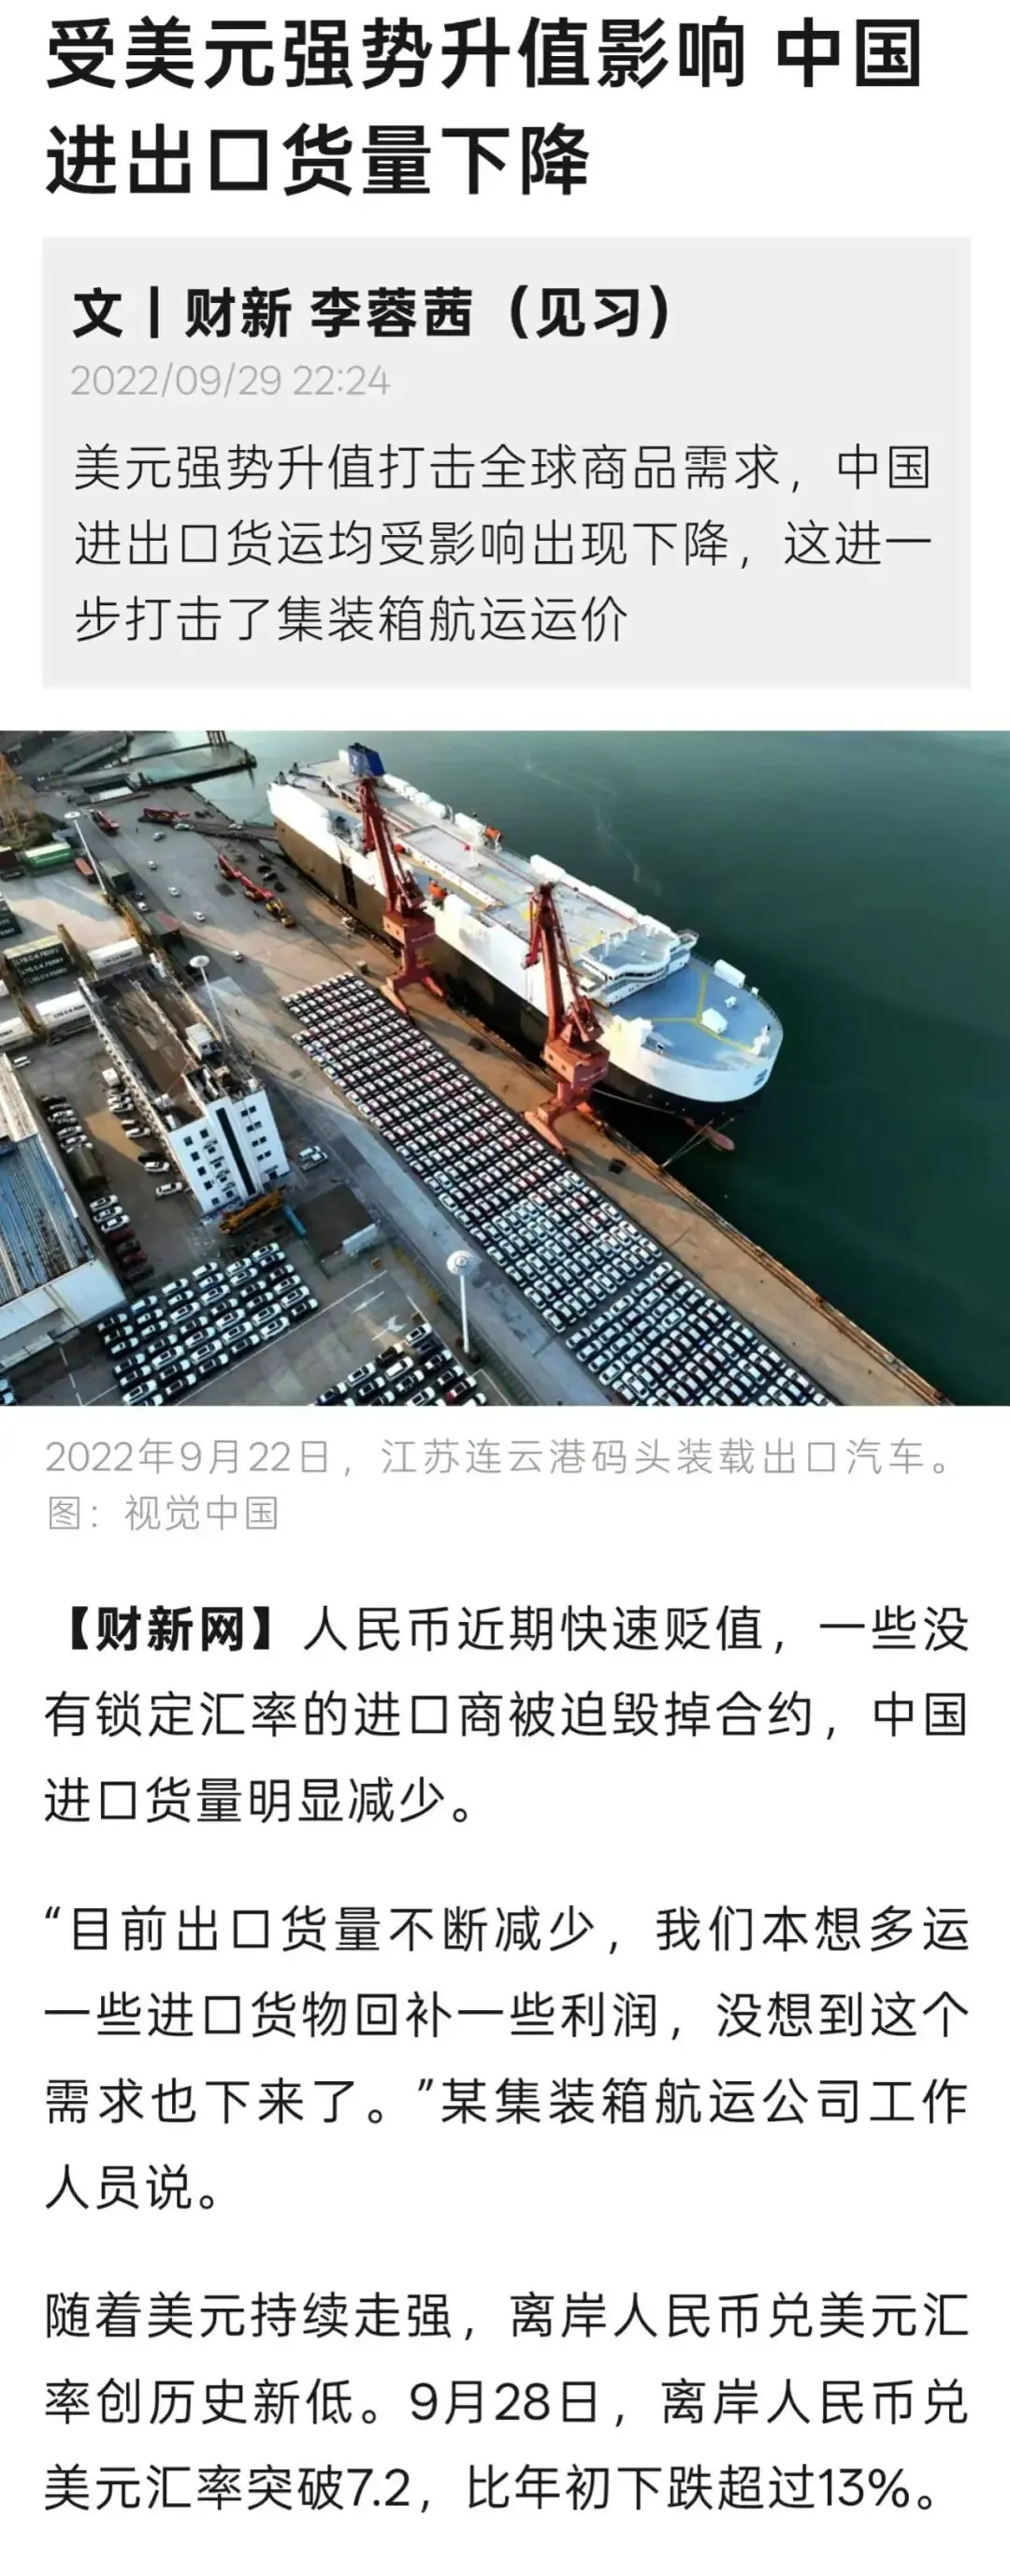
2022年美元走强、人民币汇率快速下跌时,一些进口商连签好的采购合约都做不下去了。
财新当时报道,部分没有提前锁定汇率的进口商被迫毁约,进口货量也受到影响。
算一笔账:一批货报价10万美元,汇率6.8时,采购需要68万元人民币;到了7.3,就需要73万元。
货没变,数量没变,仅仅汇率变了,账单就多了5万元。
多出来的钱,不是商家少赚,就是下游多付。
普通家庭也可能直接感受到。同期一篇患者家庭采访提到,境外购药需要按美元汇率折算付款。一个在潮州打工的普通家庭,因为孩子的药费,也不得不关心美元贵不贵。
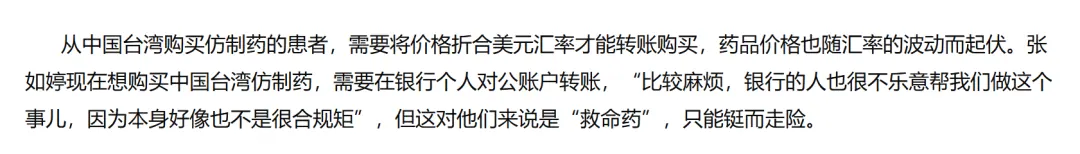
对别人来说,汇率是新闻里的数字;对他们来说,却是每个月绕不开的药费。
为什么美元影响这么广?因为它至今仍是全球金融体系的核心货币。
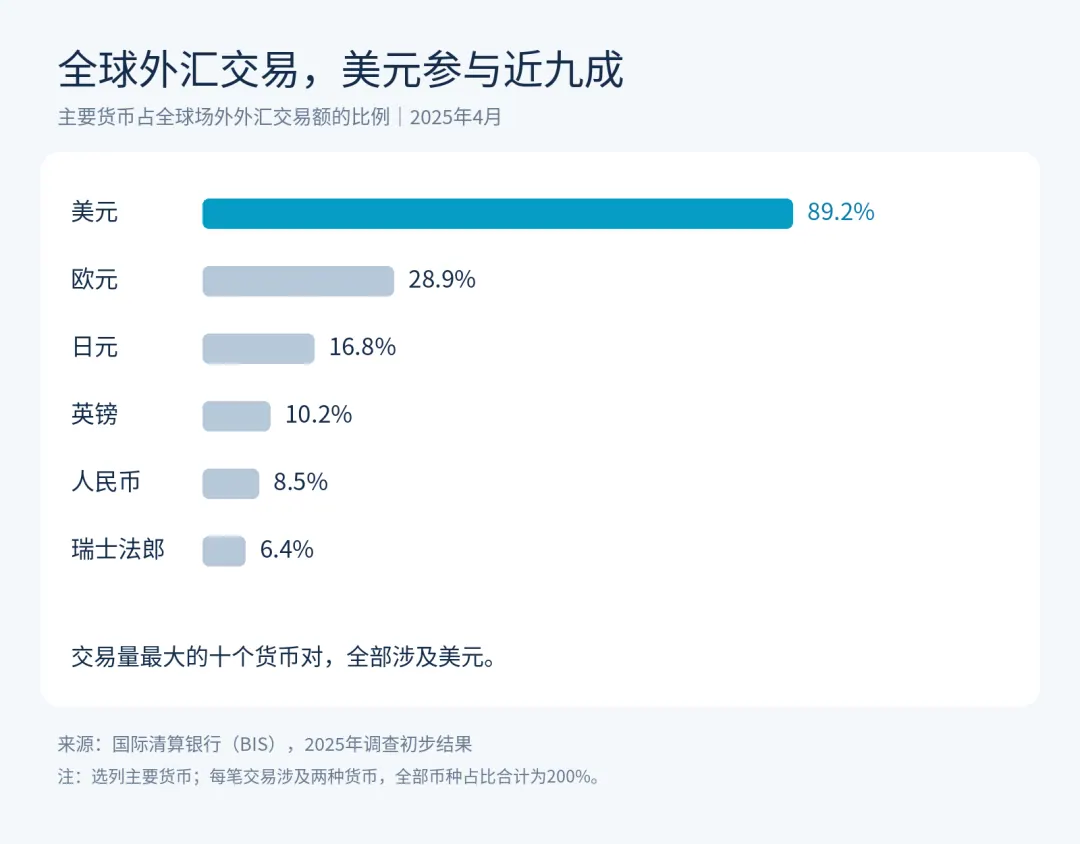
国际清算银行2025年调查显示,按交易额统计,全球约89%的外汇交易,一端涉及美元;交易量最大的十个货币对,也全部涉及美元。
IMF数据显示,2026年第二季度,美元占全球外汇储备的56.70%,排名第二的欧元占20.60%。
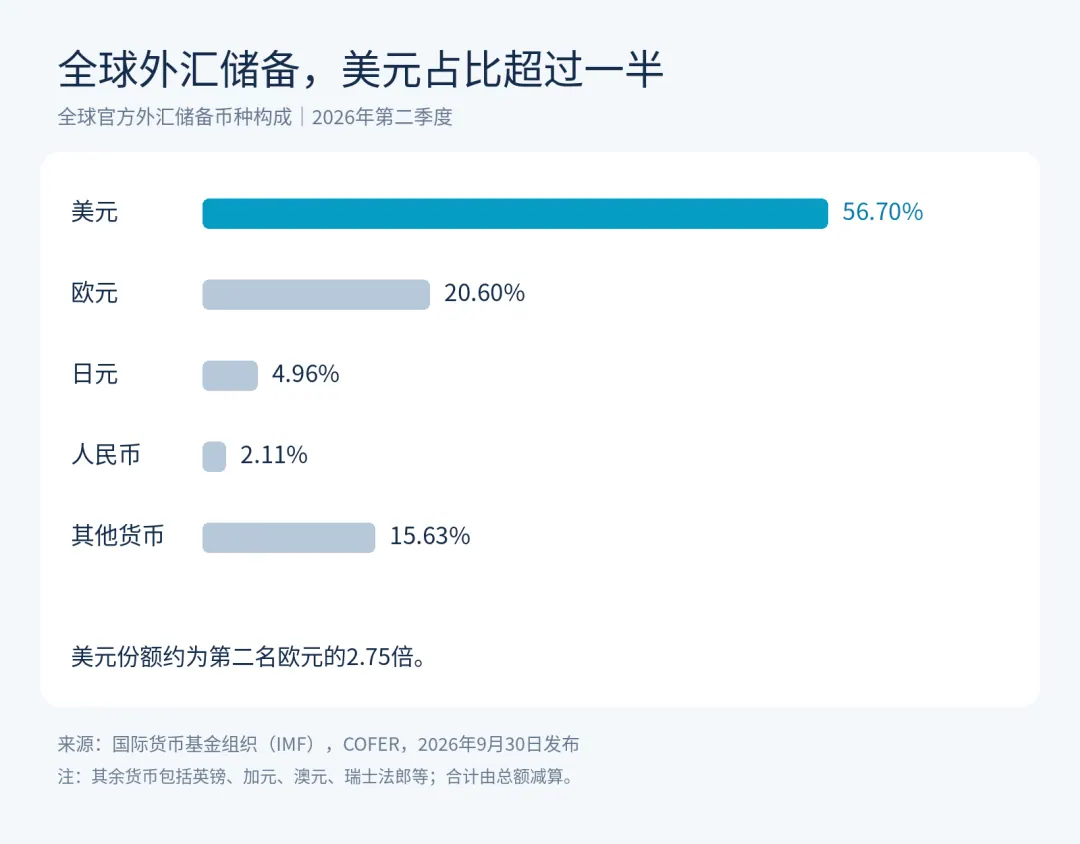
网上可以讨论美元会不会倒,但汇率下跌、份额下降,和“变成废纸”是两回事,现实中的贸易、融资和储备,仍大量依靠它运转。
你可以不出国,但你生活的世界,并没有绕开美元。
02 没有美元,就没有汇率风险?
很多人担心汇率风险,但担心的方向可能反了。
换完美元,跌了怎么办?这就是汇率风险,是很多人不愿持有美元的原因。
但反过来想:你怕一部分钱押在美元上,却放心把全部财富押在人民币上?难道就没有汇率风险了吗?
有房、有存款、有股票,这是很多人自以为的资产分散。
但工资来自国内工作,生意依靠国内订单,赚到的钱又买了国内房产和股票基金。
你把钱分成了几份,却可能没有把风险真正分开。
经济环境好的时候,工作收入增长,生意赚钱,房子也好卖,看哪里都顺。
环境变化时,问题才会一起出现。
生意利润薄了,客户回款慢了,本想卖套房补充现金,房子却迟迟卖不出去;继续出租,租客又要求降租。打开投资账户,发现基金也没帮上忙。
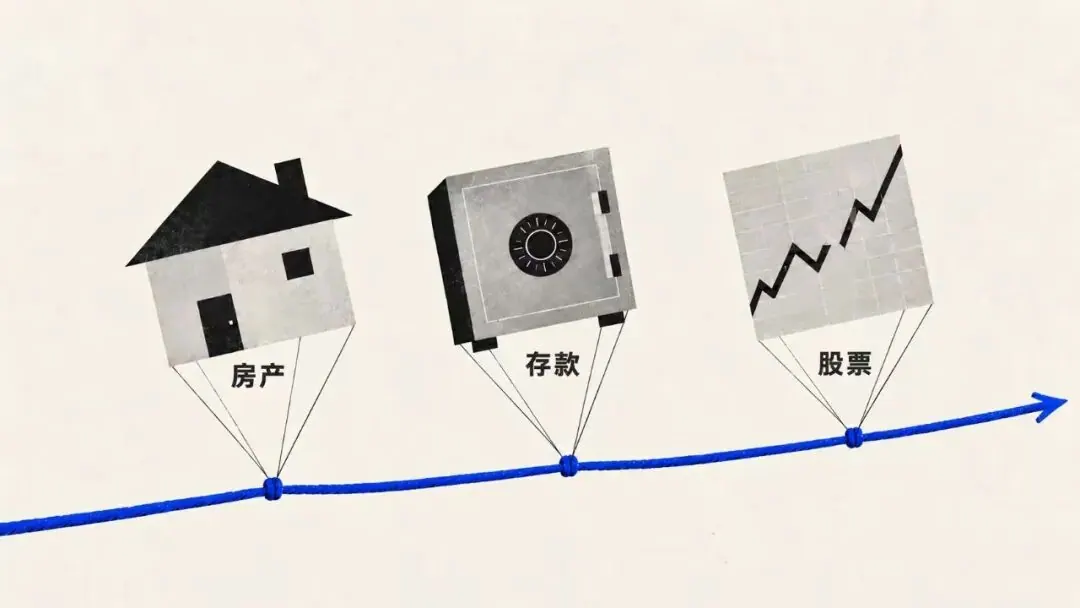
平时看着各赚各的钱,到了你急需用钱时,却可能一起掉链子。
因为这些钱背后依靠的是同一个市场,全部在同一个财富系统内。
伊朗是一个极端的典型例子,此前政府勉强把汇率维持在1美元兑4.2万里亚尔。在美伊冲突之后,伊朗里亚尔60天贬值几十倍,现在1美元就能兑181.8万里亚尔。
而伊朗大量必需品依赖进口,从食用油到奶粉,从鸡肉到药品,都得换成美元去国际市场买。
民众什么都没有做错,但手里的钱只能买到战前三十分之一的进口商品,无数家庭一夜沦为赤贫。
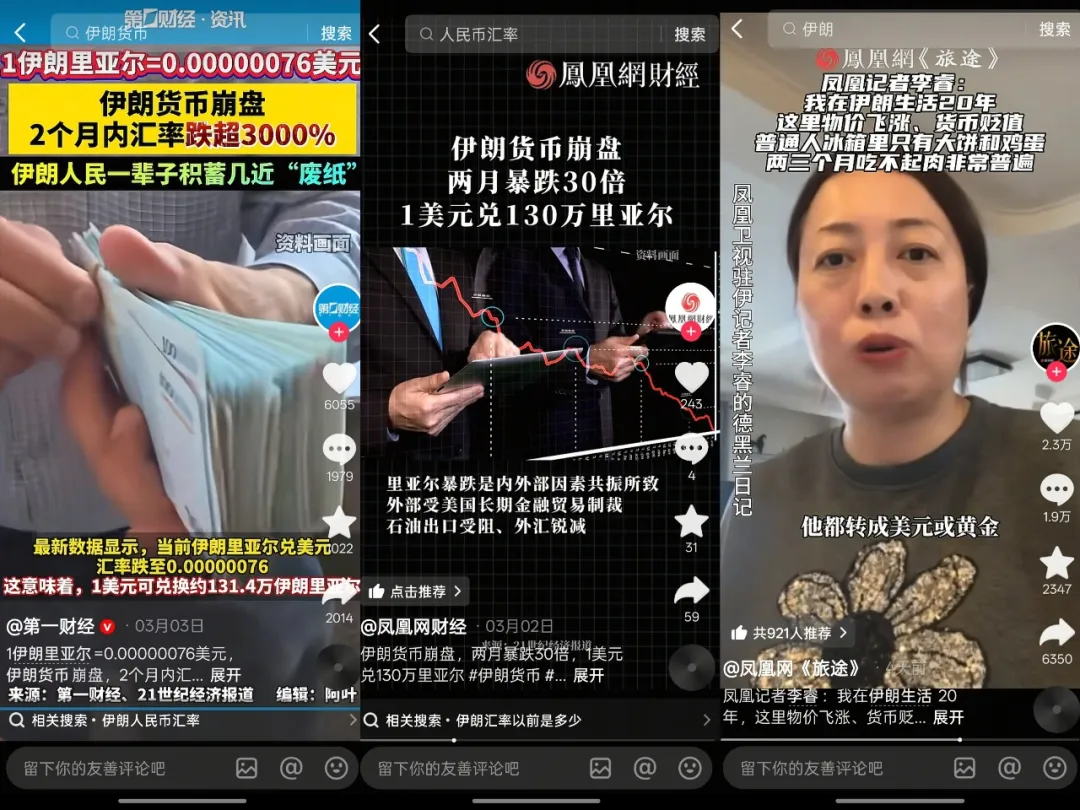
延伸阅读:货币贬值30倍,财富一夜清零!伊朗人正在疯抢美元…
中国不是伊朗,但分散财富,不必等到危机发生。
对于收入、房产和投资都集中在国内的家庭,拿一部分长期积蓄配置美元资产,就是增加不同的币种、市场和收益来源。
不是认定人民币不好,而是再看好的东西,也没必要押上全部身家。
换美元有风险,但全部留在人民币里,同样是一种集中的风险。真正值得考虑的,是怎样分开,而不是幻想哪里完全没有风险。
03 人民币会涨,美元就不值得持有?
我看好人民币,为什么要买美元?万一人民币继续升值,不亏吗?
很多人被这些问题卡住,仿佛必须先认定人民币会跌,持有美元才有道理。
但买黄金,需要先认定银行会倒吗?买债券,需要先认定股票没有前途吗?
看好,不等于全押;分散,也不等于否定。
你可以在国内工作、生活、买房,主要资产仍然是人民币,同时拿一部分长期积蓄配置美元。两件事,完全可以同时成立。
即使是股神,也没法保证买在汇率的最低点。与其纠结汇率波动,不如把这笔钱放在合适的渠道好好打理。
比如,现在按6.7汇率入手美元,放在银行一年3.8%定存。只有当一年后汇率跌破6.45,这笔买卖才会亏本。
如果放在香港5年5.56%美元理财呢?汇率得跌破5.24,才会亏本。
时间越长,你的汇率安全垫越厚。
有些人换完美元,每天查汇率,跌几分钱就心疼;但这笔钱准备放几年、放在哪里、怎样管理,反而没有认真安排。
最后,原本想做资产配置,却把自己变成了每天猜涨跌的人。
我们配置美元,不需要先猜中人民币会跌。恰恰是因为未来猜不准,才不想让全家的钱只押一个方向。
人民币强势时,你还有主要的人民币资产;美元走强时,你也不是完全没有参与。
你不用要求每一笔钱,每一年都跑第一。重要的是,遇到不同情况,家里都有钱可以调动,有路可以选择。
回到最初的问题:不出国、不移民,需要美元吗?
如果你每个月还在为房贷、车贷和生活费发愁,手里没有放得住的闲钱,那先照顾好眼前的生活。
但如果已经留足应急资金,还有一笔多年不用的积蓄,美元资产就值得放进你的选择里。
因为你需要考虑的,不只是今天花什么钱,还有辛苦攒下来的财富,未来怎么守、怎么用。
你的生活可以一直在国内,你的财富却不必只有一种选择。
本文属信息性与教育性内容,不构成任何产品或服务的推介。