
去年高位换的美元,到现在亏了多少?
你好,我是家辉,一个助你财富飙车的男人。
去年换的美元,到现在亏了多少?
这笔账我最近帮好几个粉丝都算过,没想到啊,就算是一年3.8%的美元高息定存,最后本金居然都会亏掉8000。
更惨的是,本以为美联储加息,美元会有一波上涨。
结果呢?美元确实走强了,但人民币更强,在岸、离岸人民币一度双双杀到6.7,创2023年以来的新高。
所以,美元还值得持有吗?此时应该结汇跑路,还是继续死扛?
01 去年换的美元,现在亏了多少?
先拿一个最常见的情况来算。
去年9月,美元兑人民币大概在7.12附近。假设当时换了5万美元,需要大约35.6万人民币。
在内地换完美元,没什么理财选择,多数人会放银行定存。当时渣打这些外资行,一年利率给到3.8%左右。
现在一年到期,连本带利是5.19万美元,利息赚了1900美元。
这个利率秒杀人民币,同期人民币一年期1.3% - 1.5%左右,利差2%以上。
但是美元理财最大的坑就在这里,你可能赚了利率,亏了汇率。
如果按照现在6.7的汇率重新折算成人民币,大约只值34.8万元人民币。
折腾一年,反而亏了8000多块。
Ok,账算完了,真正的纠结才刚开始:现在,美元应该结汇离场,还是继续持有死扛?
不换的话,依然是5.19万美元,顶多算账面浮亏,但万一美元继续贬值呢?
换的话,浮亏彻底变实亏,真的甘心吗?美元完全没有反弹的机会了吗?
换也疼,不换也慌啊。
02 美元值得继续持有吗?
在回答这个问题之前,我们先算另外一笔账:这笔已经浮亏的美元,还有没有机会把本金赚回来?
答案是,有。而且可能没你想象中那么难。
选择一:继续放在银行定存
最简单的,5.19万的美元继续放在银行。
由于美联储加息,这两周内地、香港各银行美元利率都有小幅上调。
内地汇丰一年期3.75%,香港更高,富融去到4.1%,大象、澳门蚂蚁4%。
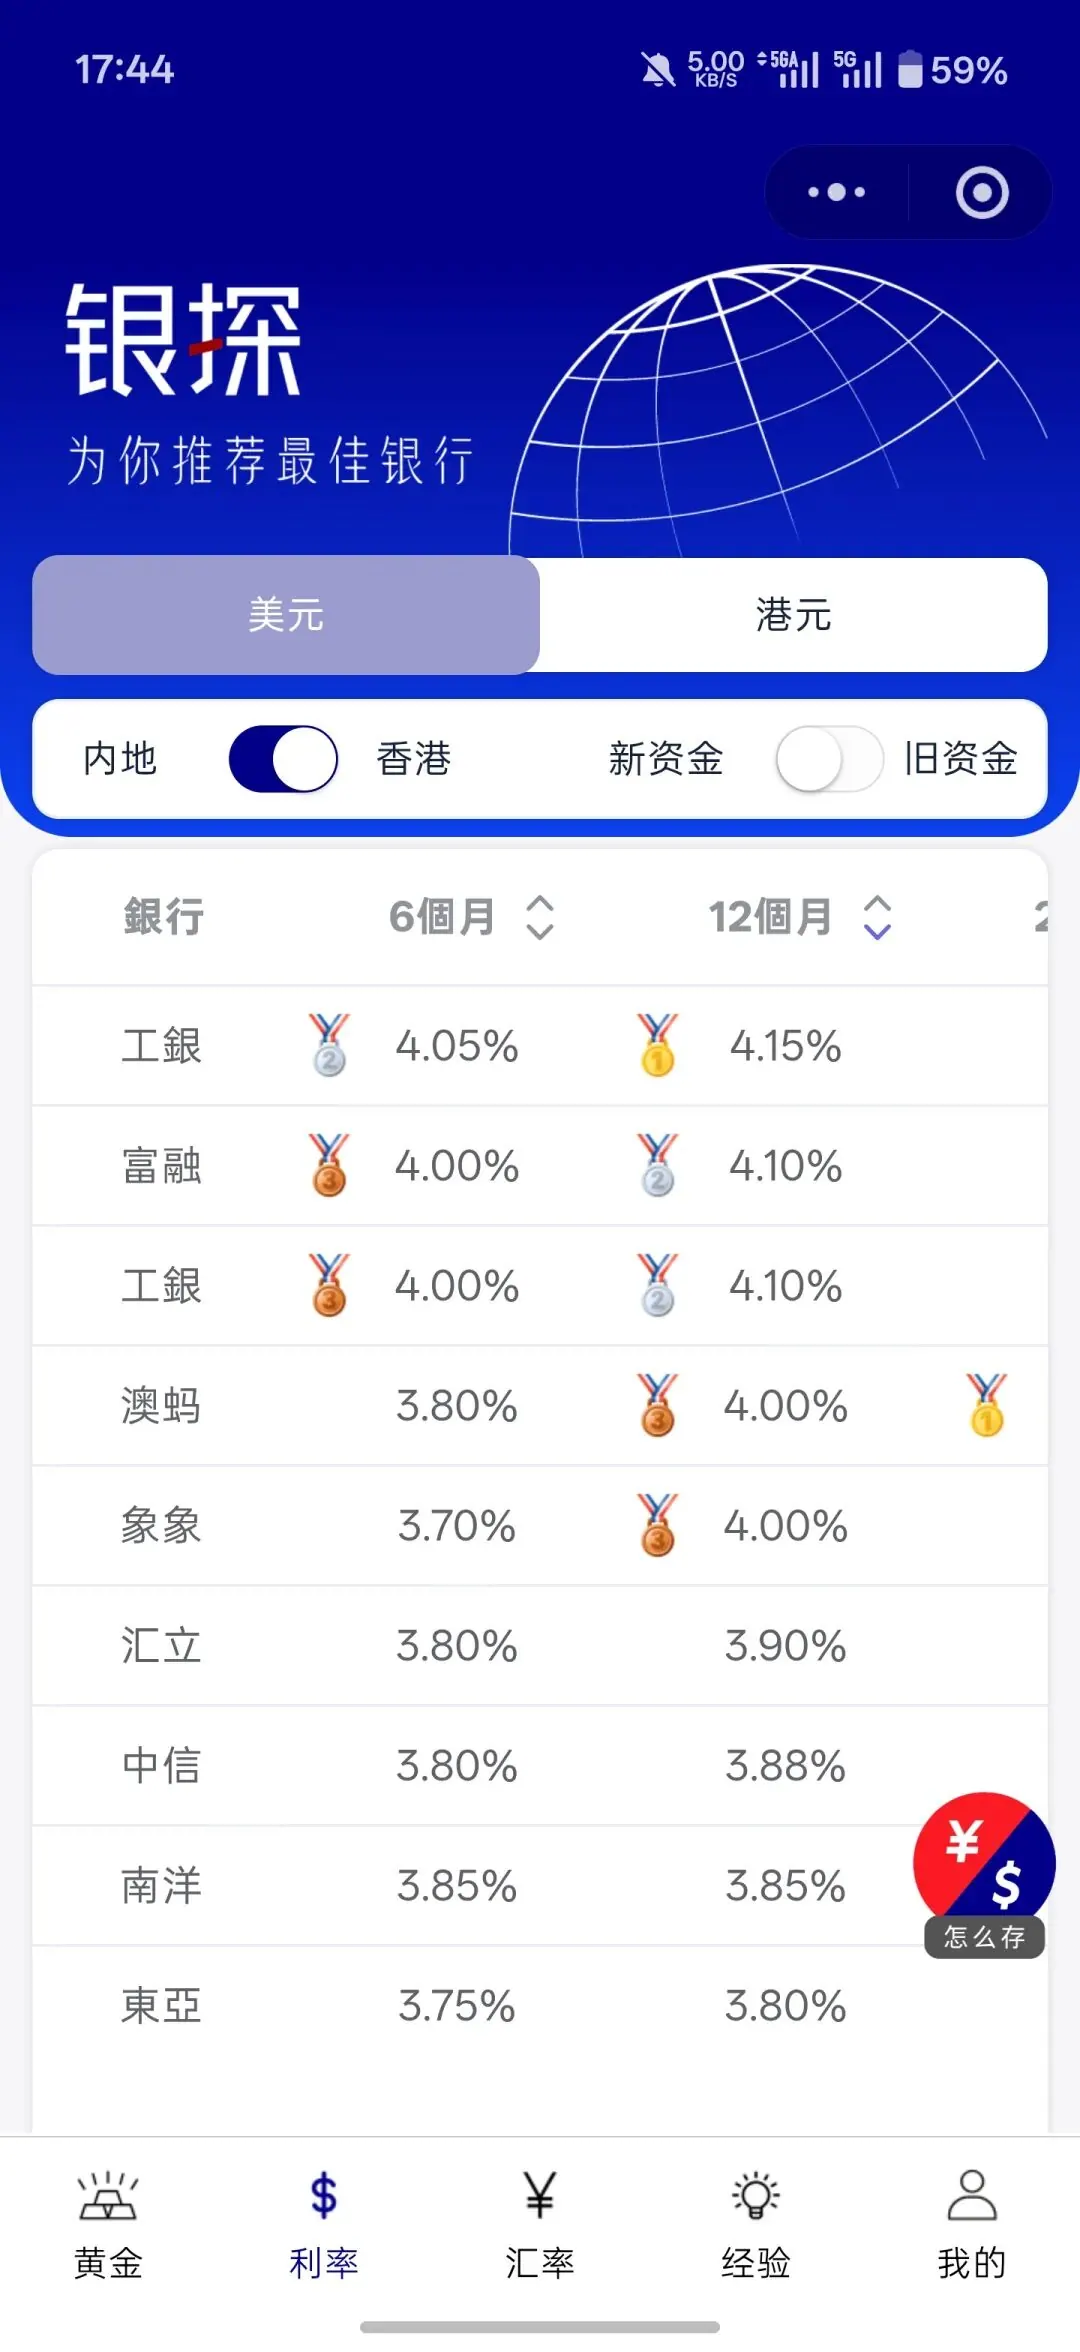
富融目前已限制内地人开户,我们以大象、蚂蚁的4%为例。
5.19万美元再存一年,本息和大约是5.4万美元。
假设汇率保持6.7不变,能换回来36.2万人民币;相比于一开始的本金35.6万,已经小赚6000左右。
假设汇率涨回7,那能换回来37.8万人民币,两年累计赚约2.18万,相当于做了一笔年利率约3.1%的两年定存,这已经不错了哦。
只有美元继续贬值到6.6以下,这笔投资才会亏损本金。
你会发现,在去年7.12买的美元,由于美元的高息,根本不需要涨回7.12就能回本。
选择二:投入港险,把收益锁定5年
一年时间,就把汇率回本线从7.12打到6.6,那如果把时间拉到5年呢?
无论香港、内地,银行美元定存普遍一年期。
想要拉长时间锁定收益,只能看港险,最高收益能达到5年5.56%单利。
拿5.19万美元来算,5年后本息和是6.63万美元。
假设5年后汇率还是6.7,大约能换回44.4万元人民币。相比最开始投入的35.6万元,累计赚了 8.8万元。
从最开始换美元算起,前后6年,简单平均下来每年大约赚 4.1%。
更重要的是,只要5年后的美元兑人民币在5.37以上,这笔投资就不会亏本金。
以后汇率怎么走,谁也无法预测。
但通过前面两笔账,已经说明:时间越长,你的汇率安全垫就越厚。
所以,美元值不值得继续持有?
我的答案是:看你的资金期限。
如果这笔钱一年内必须要换回人民币使用,那就别赌汇率,该结汇就结汇。
如果未来三五年都不用,那我不建议现在因为人民币涨到6.7,就恐慌性全部换回来。
美联储已经加息,且根据最新点阵图,18位官员中有16位预计今年还会至少再加一次。
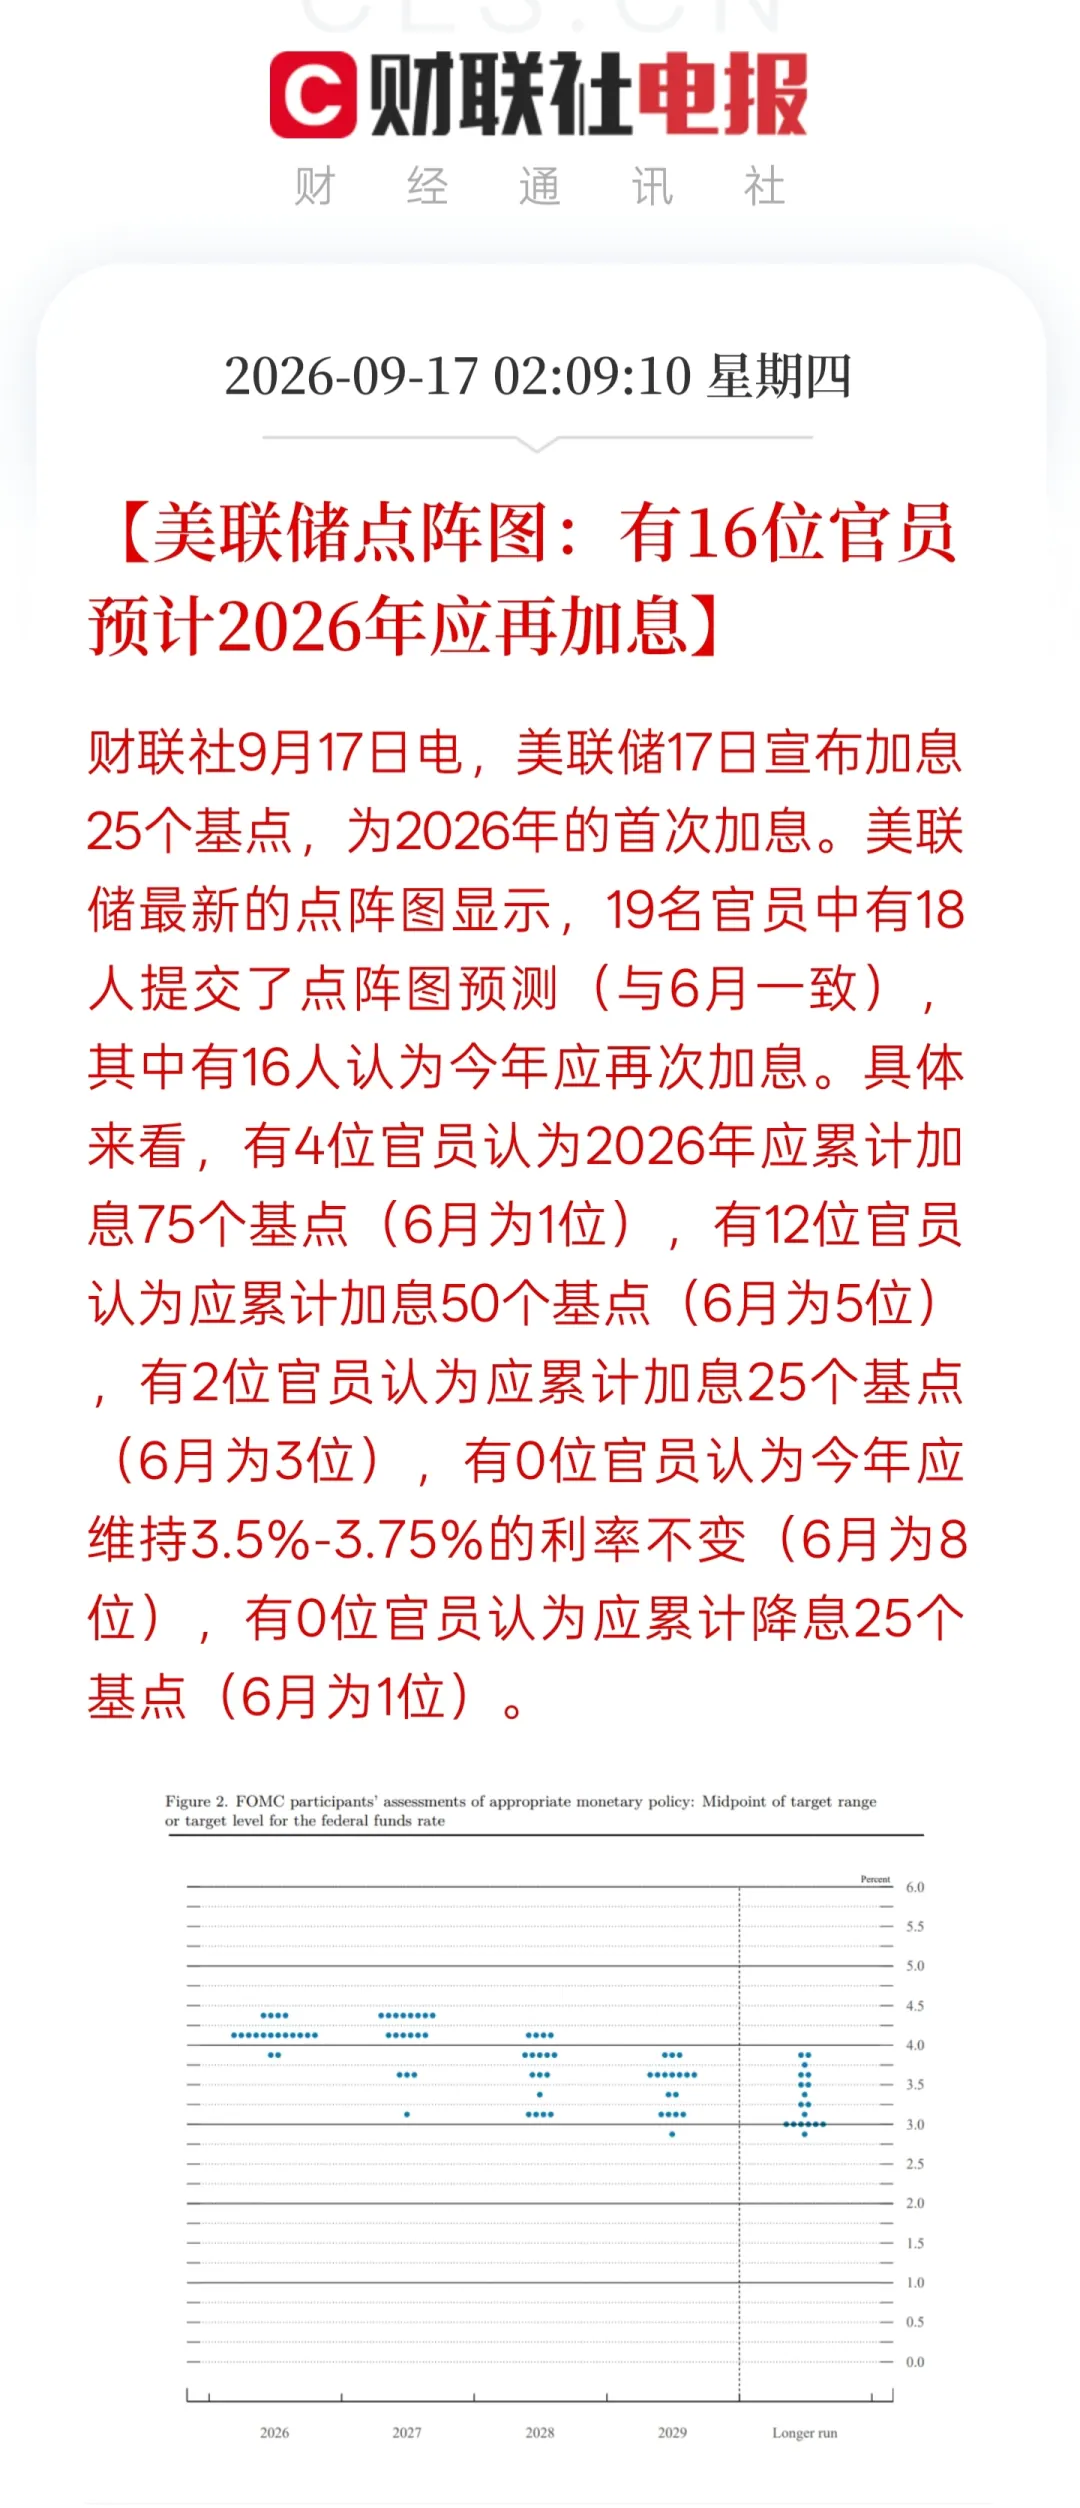
这意味着未来一段时间,美元存款、美债这些固收资产的收益率,大概率会维持在高位。
汇率对美元不友好,但利率环境反而对美元资产更友好。
这也是为什么,我现在不是看美元能不能涨回7,而是看美元在未来几年还能赚多少收益。
当然,这只是我的判断,不是你的标准答案。
你的资金期限、风险承受能力、有没有真实美元需求,只有你自己最清楚。
说到底,去年别因为美元涨就跟风换,今年也别因为人民币涨就急着跑。
两头追,往往两头挨打。
如果你对美元理财、换汇时机、海外资产配置感兴趣,欢迎加入我们的美元理财群。
群里会第一时间分享美联储动态、汇率走势,以及美元存款和理财的实操信息。
本文属信息性与教育性内容,不构成任何产品或服务的推介。