
不搞懂这4个问题,买港险必踩坑!
所有五一去香港买港险的朋友,这篇文章是最后时刻给你们的忠告!
有没有发现,朋友圈那些港险经纪人,发消息越来越急了?
什么最后七天、名额有限、保费优惠随时调整…
停!真的不要急着刷卡。
以下四点忠告,每一点都是前人的血泪教训。
-
买保险是为了解决问题,还是为了拿投保优惠?
-
看的分红数据,是长期真实表现,还是精心装饰的门面?
-
保费优惠是真省了钱,还是被引到更大一个坑里?
-
汇率波动下的收益,算过账吗?
如果你不想成为小x书上控诉港险的受害者,那请认真看完,再决定你的钱该不该交出去。
01. 你真的买对产品吗?
香港大大小小一百多家保险公司,有时候选择越多,就越容易买错。
为了保护各位的钱包,就算得罪人,我也直说了:某些公司就算名气再大,我也不建议优先考虑。
保诚、宏利,虽然是百年巨头,但历史分红表现一般般;同等级别的,友邦、安盛、永明分红稳多了。
太平、太平洋香港,立足香港时间比较短;真喜欢中资保司的,直接看国寿。
周大福人寿,凭借金店的招牌在内地人人皆知;但老板核心产业是房地产,现在债务缠身,没必要碰。
具体细节不展开了,以往文章都聊过,感兴趣可以翻一下。
以下直接给出我心中最佳的港险,对号入座,按需选择。
1、立桥 - 智选储蓄保
如果你想简简单单存一笔短期美元,不接受任何分红,那就选立桥人寿的智选储蓄保。
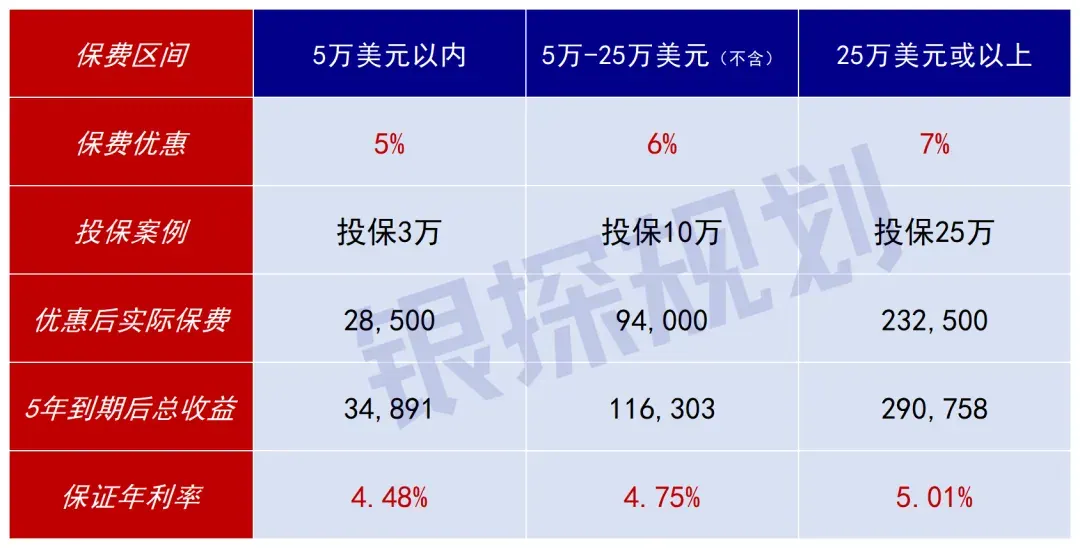
以投保10万美元为例,优惠后实际投入9.4万,
5年到期连本单利拿回来116303,赚取利息22303,保证年利率4.75%!
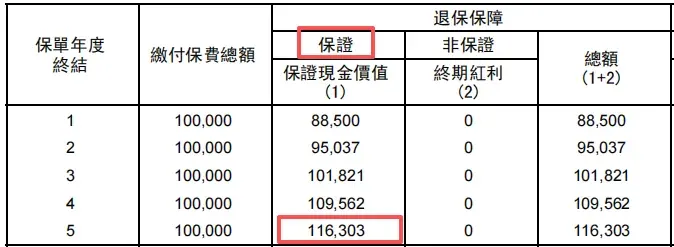
划重点,全部是保证收益,收益白纸黑字写在合同,安全性和国债、银行定存一个级别。
根据投保金额,这产品可以分为三档利率,最高5.01%,秒杀一切存款、国债。
2、友邦 - 环宇盈活
如果你想存一笔10年以上的钱,以后留给孩子或自己,那最佳选择是友邦的环宇盈活。
强烈建议趸交,这是环宇盈活收益最高的玩法。
投保10万美元,10年预期收益率5.05%;20年6.05%,预期总收益32.3万,是本金三倍多。
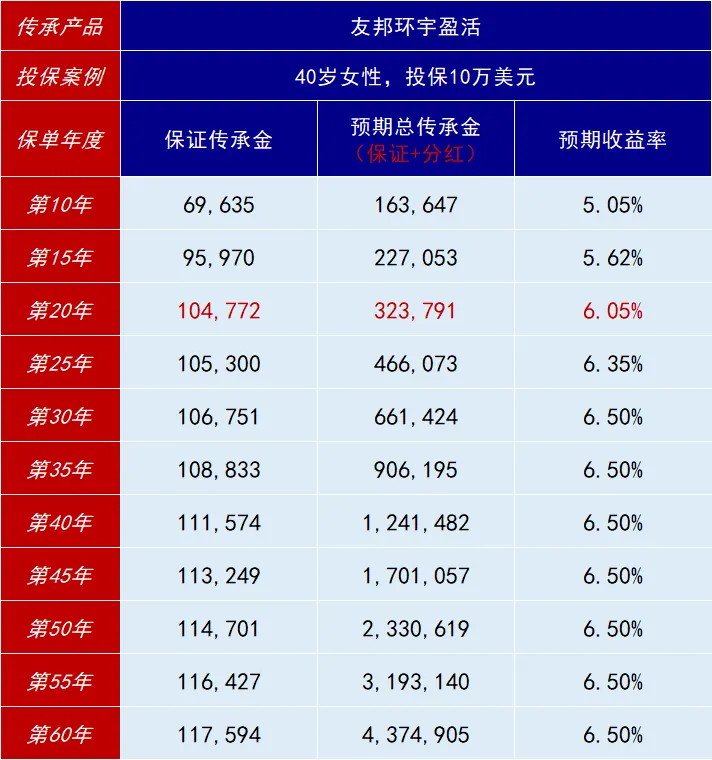
友邦最大的杀手锏,是香港独一档的分红表现。
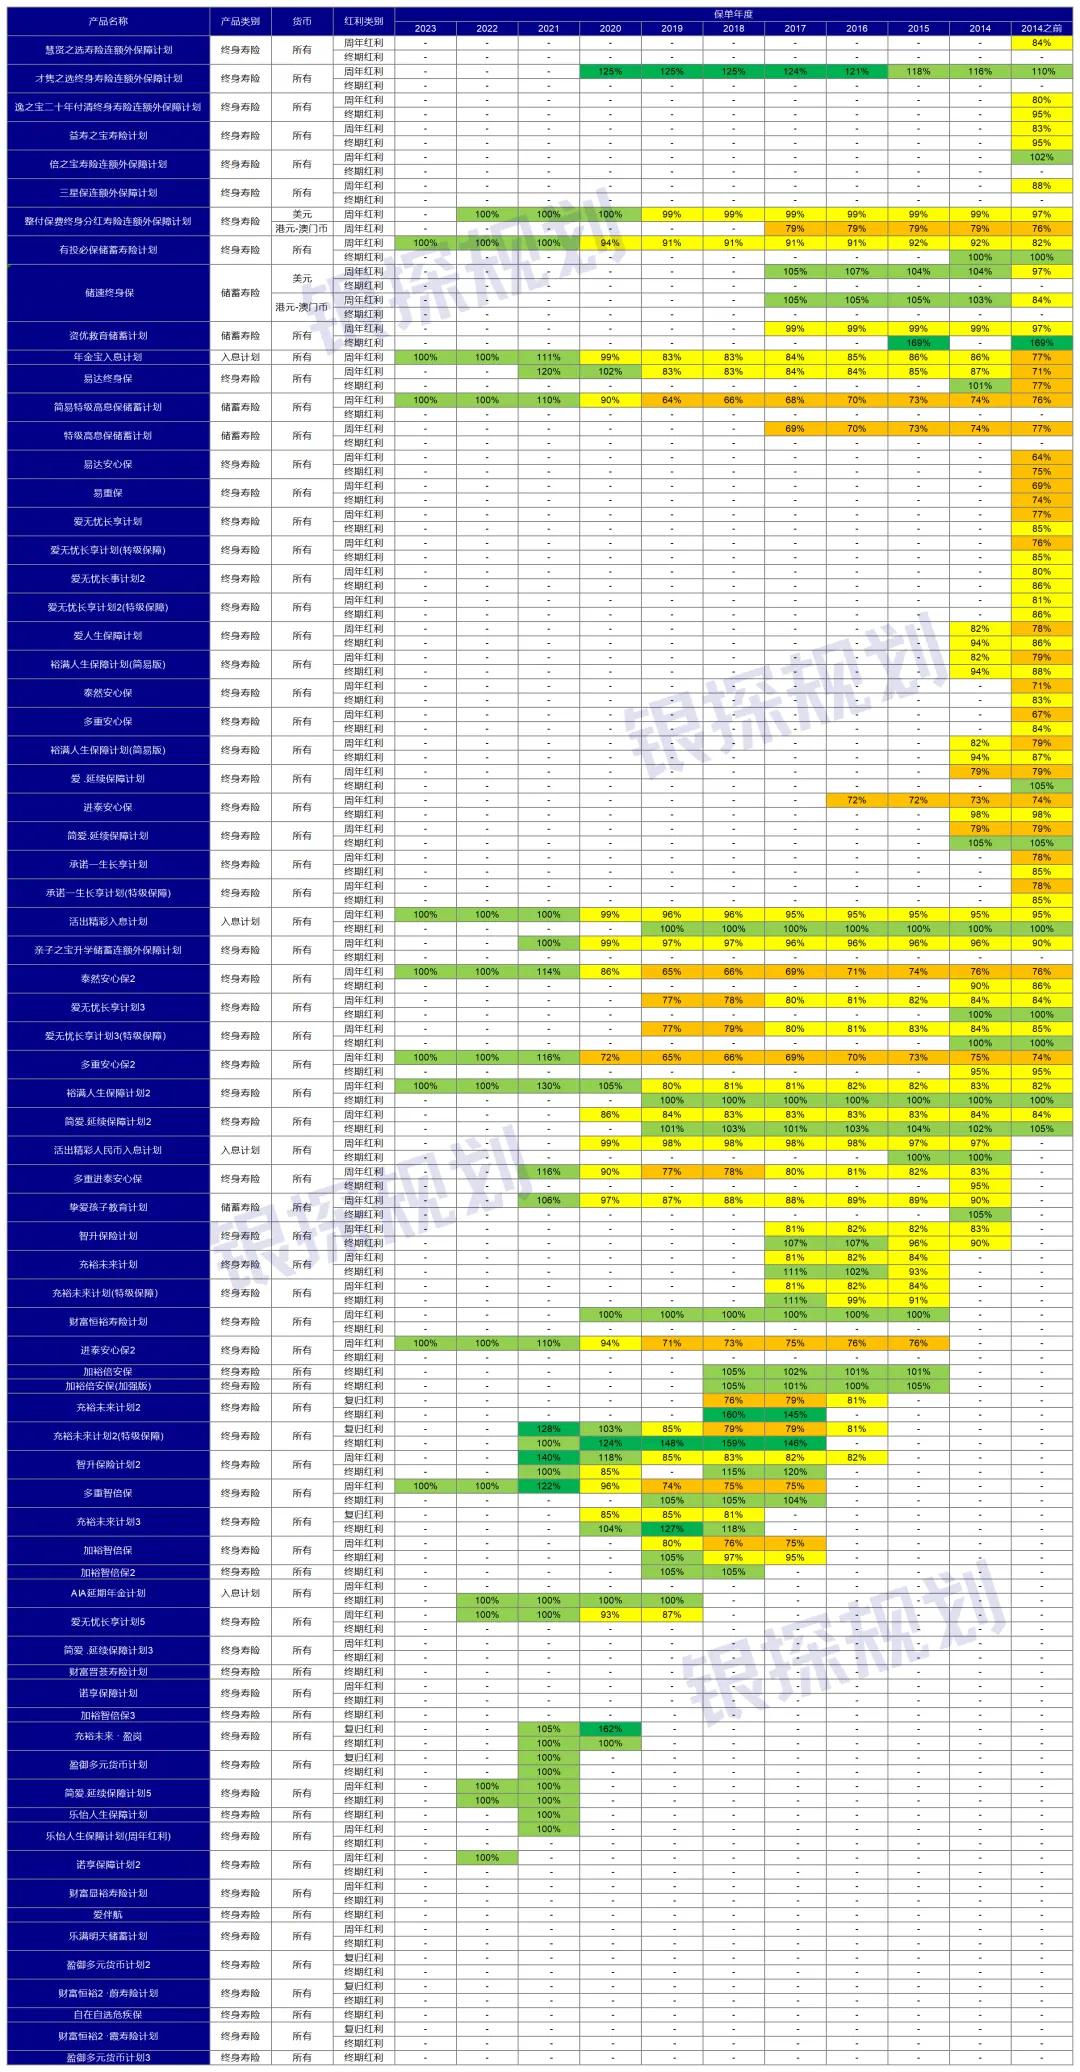
10年以上的老保单,分红实现率平均值高达86%,历史从没出现分红低于60%的情况。
3、安盛盛利2、永明星河尊享2
如果你想选择一款既可以一边领钱,一边又能快速增长的港险,那就选永明的星河尊享2、或安盛的盛利2。
什么时候领钱,领多少钱,由你来决定。
比如投保10万,从第10年开始每年领取10%。
就算一直领到第40年,你预期能总共领到30万了。
此时,盛利2预期账户还有16.9万,星河尊享2还有14.7万。
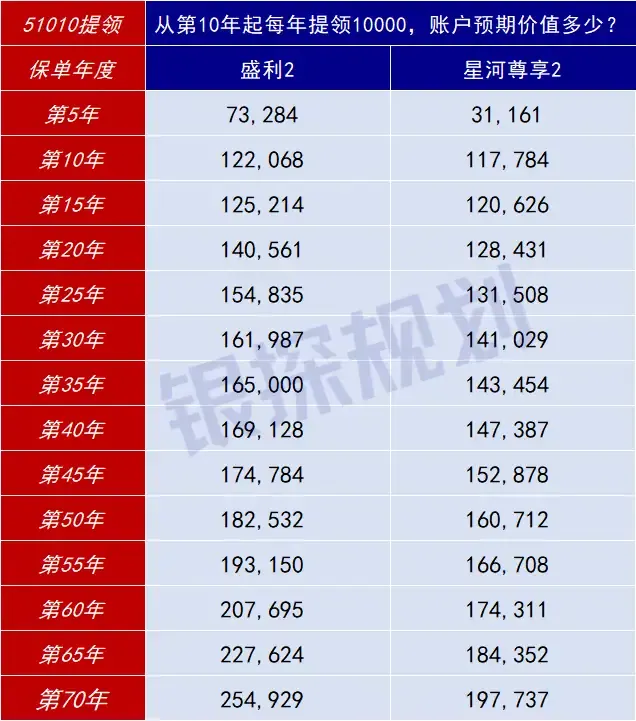
至于怎么选,看你的风险偏好。
盛利2保证收益低,但换来极致的高分红,收益表现全港无人能出其右,进攻性拉满。
星河尊享2,更愿意提高保证收益,哪怕市场波动、分红一般,总收益也不会差到哪里去,天然更稳健。
02 你真的会看分红实现率吗?
香港保险,以分红险为主。
计划上的分红只是一个目标数字,实际可能更少,也可能更多,无法保证。
评价一家保险公司的分红实力,最客观、重要的指标就是分红实现率。
这些基础知识,相信你肯定知道了;就算是水平再低的业务员,也不至于隐瞒这一点。
但是,你有没有想过:某些经纪人给你看的分红实现率,真的客观吗?
如果你看保险公司公众号或官网披露的数据,放眼望去都是100%,一家比一家好看…
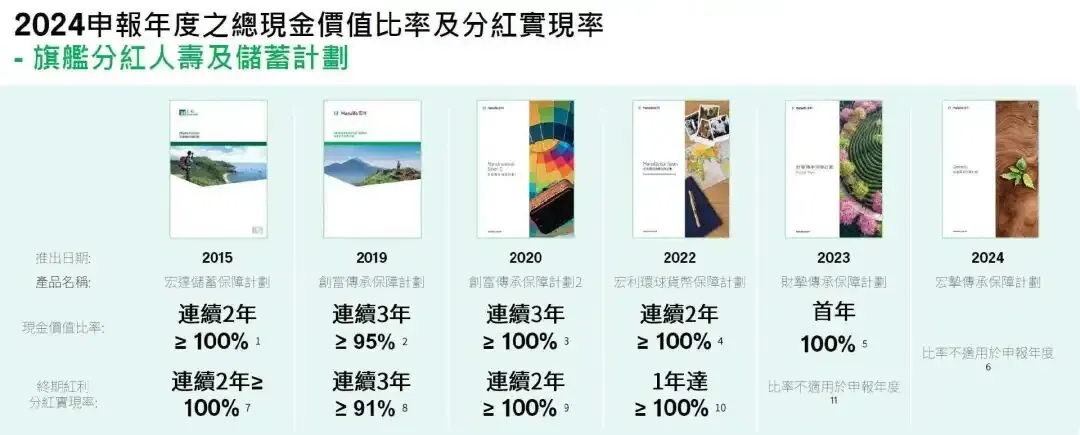
以上数据,的的确确是真实的。
但是!这只是近几年产品的数据,参考价值不大。
随便打开一份10万美元的港险计划书。
第1年分红为0,第2年分红8000,第3年,分红只是增长到16735…
和保费相比,前几年给到分红显然是很低的。
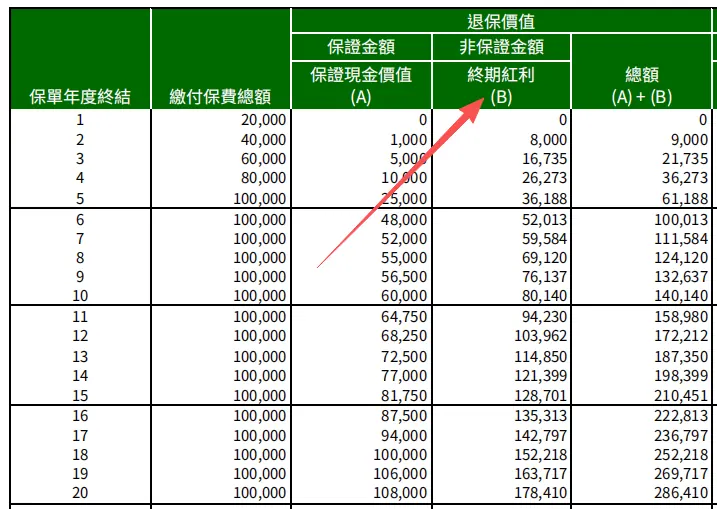
分红前期低,随着时间递增,这是正常的收益增长逻辑。
但看到真实面貌后,你觉得,保险公司在前几年完成分红实现率,难度高不高?
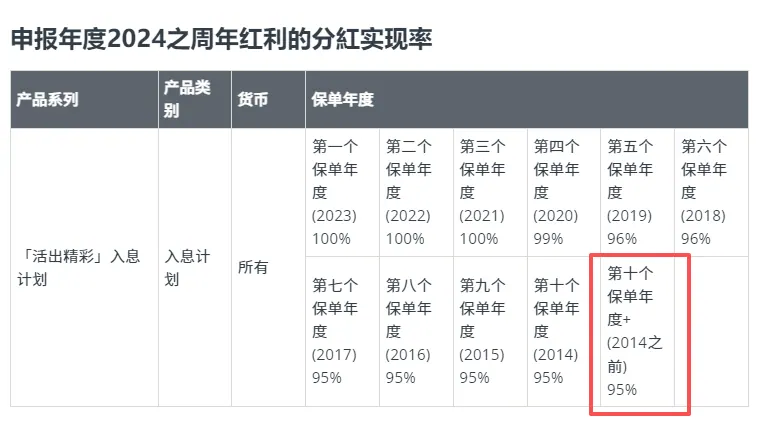
想看一家保险公司真实的分红实力,正确的方式是打开香港保监局官网,参考更多的产品、更长的时间。
https://www.ia.org.hk/sc/fulfillment\_ratio/list\_of\_insurer.html
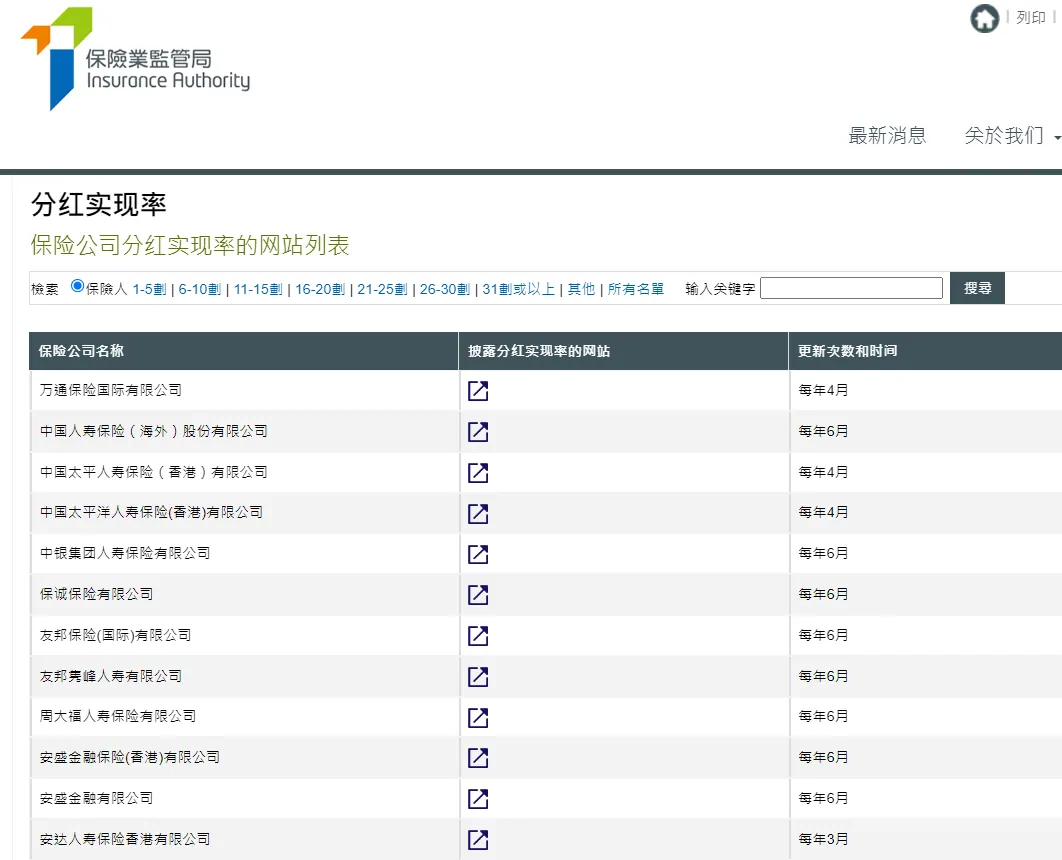
在这里,保险公司不能美颜,不能选择性呈现。
所有分红险的历史表现 ,一看便知。
尤其是2014年以前发布的老保单,时间跨度10年以上,这才是真正有含金量的数据。
延伸阅读:
03. 你用对保费优惠了吗?
如果经过层层闯关,你无比确定自己选好公司、选好产品,没有人能忽悠你了。
那我再请问:你用对保费优惠了吗?
香港保险每个季度都会更新优惠政策,这是保司给的大红包。
用对、用好,可以省下几万、甚至十几万的保费。
保费优惠,一般会有2种:
保费折扣或回赠:比如首年折扣8%,就直接少交8%年保费;次年回赠8%,就是就是第二年返还8%。
预缴优惠:本来分5年缴费的,如果在第1年就把后面4年保费全部交上去,这就相当一笔定存,保险公司会给你利息,反过来能抵扣保费。
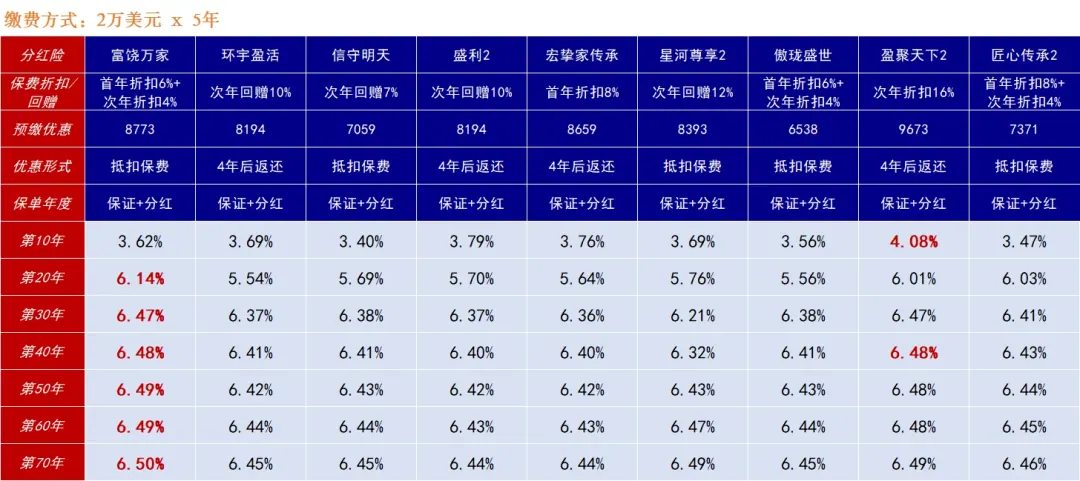
如果把所有优惠拿到手,那港险收益排名可能完全不同了。
比如万通的富饶万家,原保费10万,优惠后只需要8.9万,足足省下1.1万美元,7万多人民币呀。
优惠之后再去算收益,富饶万家甚至可以夺得各年度第一名了,夸张吧?
这里又要注意了,某些经纪人会特别喜欢劝你5年交。
因为5年交,对你的保费优惠最大,对他的佣金是最高。
看样子是双赢,但某些产品不一定适合。
比如友邦的环宇盈活,我更推荐趸交,一次性把钱交给保险公司投资,最大程度发挥环宇收益跑得快的优势。
如果你对保费优惠拿捏不准,也欢迎联系我,帮你手把手算清楚。
04. 你了解汇率风险吗?
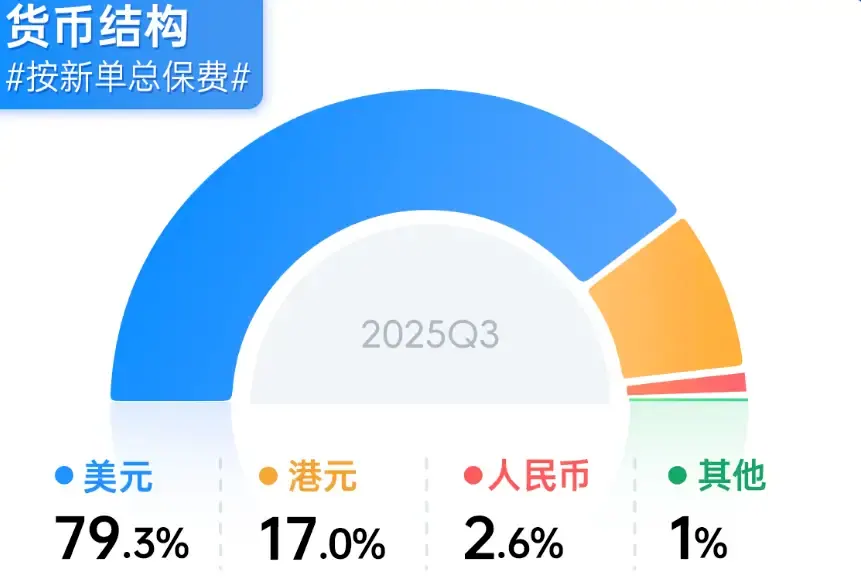
香港保险,近8成发出的是美元保单。
美元保单收益更高,又能对冲单一货币风险,当然最受欢迎。
但如果你生活在内地,总有一天得把美元换回人民币。
这里面的汇率风险,你算过账吗?
还是以环宇盈活为例,投保10万美元,第10年预期收益16.3万美元。
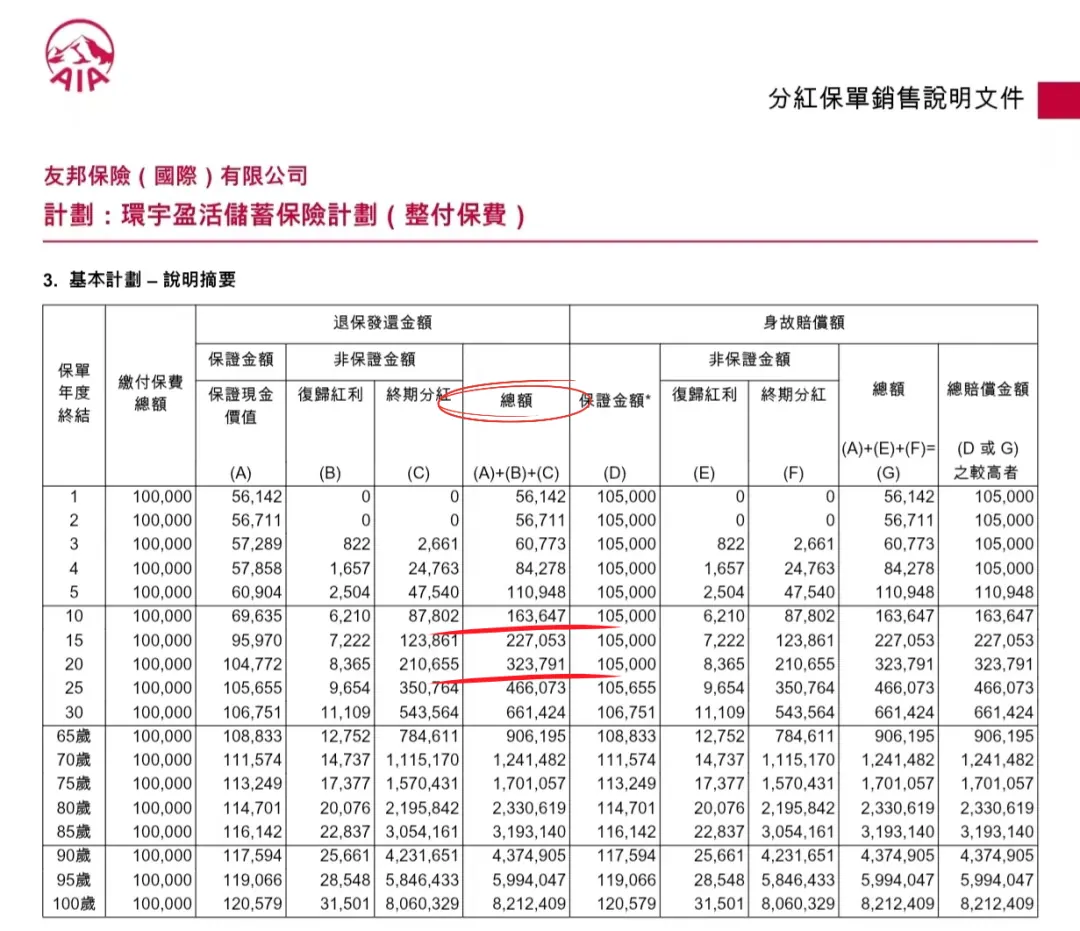
我们以6.85汇率(4.24日)去换汇投保,成本是68.5万人民币。
10年后的汇率无法预测,就假设三种情况:
A:汇率保持在6.85,那年化收益率5.05%。
B:人民币升值到1:6,那16.3万美元只能换回来97.8万人民币,年化收益率3.63%。
C:人民币贬值到1:7,那16.3万美元能换回来114万人民币,年化收益率飙升带到5.23%。
你看,汇率一变化,港险收益也会随之波动。
当然,汇率风险是可控,我本意只是提醒你注意风险,不要买得稀里糊涂。
这里又会有一个信息差:
香港一样会有人民币保单,不管比保证部分,还是比分红收益,都会全方位碾压内地保单。
以20万人民币 x 5年为例:
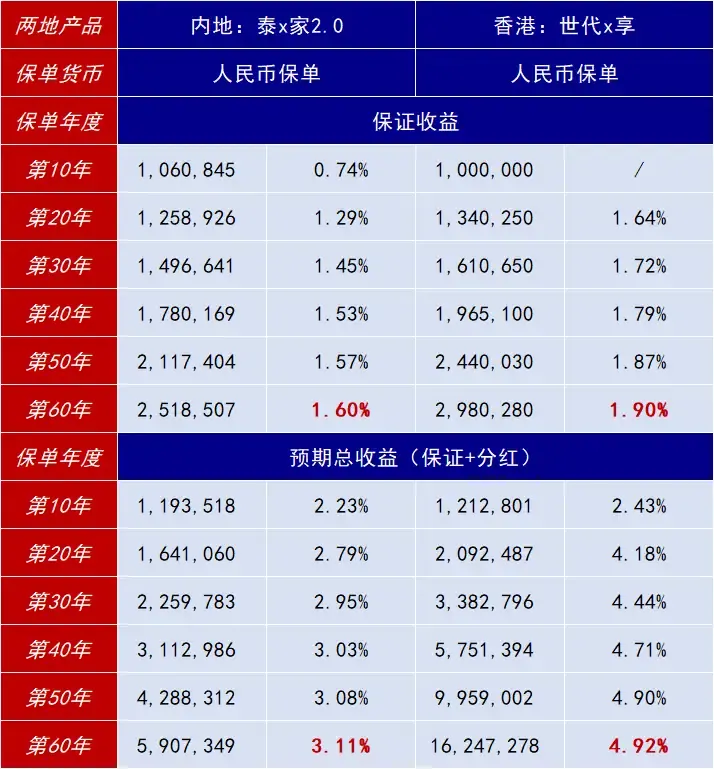
特别在意汇率风险的朋友,可以直接选择人民币保单,彻底解决汇率波动的担忧。
香港不会跑,产品一直在。
下单前先多想一想,算一算,是对自己钱包最大的负责。
本文属信息性与教育性内容,不构成任何产品或服务的推介。