
买港险,不如自己做投资?
金融圈是有严重鄙视链的,保险的鄙视链在最底端的。
做资管做投行的会跟客户讲,买港险还不如自己做投资,收益还透明,不会被黑箱操作。
上周在深圳见了个客户,私行给他的建议是境内外资产五五开,分散中美风险。他觉得逻辑完全没问题,但一看美股那上蹿下跳的走势,更不敢动了。
客户转头问我,看了几个财经大V都在讲:
无痛参与市场最好的方式就是买香港分红险。保险公司资管很牛,就算遇到2022年那种股债双杀,也能逆势给我派发6%到7%的利息。
这东西本就还在、收益还稳定,除了要拿个几年不能动,还有啥缺点吗?”
其实这些问题,很多理性的客户都会寻思琢磨,今天我们就花几分钟,把这件事彻底聊透。
先来回答第一个问题,如果去买分红险,保险公司拿我们的钱,到底投了啥?
你去翻产品计划书,会发现一个朴素的真相:香港主流储蓄分红险,底层资产配置本质上就是一个”六四开”的组合——大约60%股票+40%债券。
当然,也有激进的产品是73开的。
那问题来了:既然就是股票+债券,凭什么我们自己买基金亏得一塌糊涂,保险公司却能年年给客户派发正收益?
这里就不得不提保险公司的”祖传秘方”:分红平滑机制。
我不讲复杂数学模型,打个比方你就懂:保险公司修了一个”蓄水池”——专业说法叫”分红特别账户”。
行情好的年份,投资收益超预期,但它不全部发给你,先把多出来的”水”蓄进池子里;
等行情差的年份,投资收益不行,它再从池子里放水,让你每年看到的水位 —— 也就是分红都差不多。
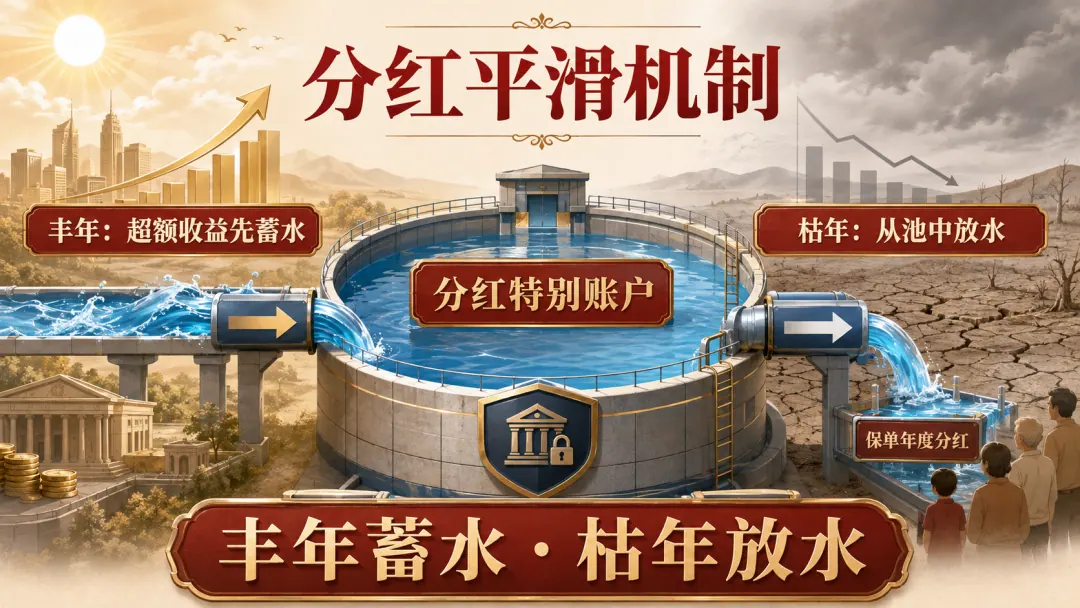
所以你看,连续多年,你每年都”稳定”拿到了差不多的分红。
这就是分红险平滑机制最朴素的样子——丰年蓄水,枯年放水。
2022年美股美债双杀,保险公司为什么还能给你分红?就是因为它们在2020、2021大牛市里,往池子里蓄了足够多的”水”。
这根本不是保险公司的魔法,是典型的”以丰补歉”的会计技巧。
听到这,你可能觉得:“这不是挺好?我不用操心,躺着享受稳定就行。”
但天下没有免费的午餐——风险和收益永远对等,熨平了波动,就一定有人为此买单。
保险公司帮你”熨平”波动,你付出的代价是什么?
第一,你放弃了”超额收益”的可能性。
市场长期的数据经验显示,一个标准的”六四开”股债组合,长期年化本可以更高;但一旦装上”平滑装置”,让你每年只拿走稳稳的6%到7%。
中间那部分超额收益,也就是牛市里你本可以多拿的钱就被悄悄蓄走了,装进了那个公共”水池”。
第二,关于”公平性”的问题。
你想过没有?你在2022年拿到的那个”逆势分红”,钱从哪儿来的?是从2020、2021那些老客户的超额收益里挤出来的。
如果你是2021年高点入场,你在2022年享受了稳稳的幸福,但这份幸福,是建立在2015、2016年就买入的老客户,当年多贡献的准备金基础之上的。
你享受的稳定,是别人替你付过的代价;而你终有一天,也要为后来者的稳定去买单。
这就像一场”跨周期的代际接力”——你享受的稳定,是前人丰年攒下的;你终有一天,也要为后来者贡献那份”丰年盈余”。
它用时间换空间,让每一代人都觉得自己”赢”了,但代价是在不同人群之间做了一次收益的搬运。
听到这,有些朋友可能倒吸凉气:“原来平滑机制是这样,那我是不是不该买?”
别急,如果我的观点仅仅是”别买保险、自己去做投资”,那才是极其不负责任。
因为我是一名综合理财师,在我的专业框架里,钱是要分”类型”的。
第一类:博弈的钱。
比如你有一笔闲钱,目标就是博高收益,甚至做好了亏20%的心理准备。
那你可以参考刚才的”六四开”思路,自己去配标普500和国债指数。你追求的是透明和极致收益。亏了愿赌服输,赚了独享。
第二类:压舱石的钱。
比如给孩子存一笔留学钱,或给自己准备退休打底的养老金。这笔钱容不得闪失,你追求的是确定性和长期稳健。
这个时候,你就需要分红险那个”不透明”的平滑机制了。
你想,如果保险分红像股票一样上蹿下跳,今年派10%,明年不派还要倒贴管理费,你还能拿得住20年甚至30年吗?
绝大多数普通人做不到。
人性就是这样——市场一暴跌,绝大多数人第一反应是恐慌割肉,拿不住。
分红险那个”公共蓄水池”,虽然牺牲了你一部分超额收益,也牺牲了一部分透明度,但它用”强制平滑”极其巧妙地帮你管住了那只”想赎回的手”。
在漫长周期里真正做到”长线持有、穿越牛熊”。这种”管住手”的机制,本身就是一种极其昂贵的稀缺价值。
所以回到开头:分红险到底值不值得买?
我的答案:不要因为它能”逆势分红”就神话它,也不要因为它有”平滑机制”就妖魔化它。
作为综合理财师,我的理念始终是——把合适的钱,放在合适的地方。
对中高净值客户而言,港险从来不是单纯的”收益竞赛”工具。除了稳健打底,我们更看重它的类信托功能、资产隔离属性,以及多代际的传承价值。
如果大家想多了解学习,评论区发:笔记,我把整理的”港险底层逻辑与适用人群”思考笔记发给你。
本文属信息性与教育性内容,不构成任何产品或服务的推介。