
香港保险最阴险的坑!不是分红、不是提领……
香港保险最阴险的坑!
不是画大饼的分红实现率,不是无法实现的提领密码,也不是看不懂的合同条款。
而是缴费期限!
没想到吧?
买港险,选择趸交还是5年交?这居然是收割韭菜的最后一把镰刀。
你以为自己会算分红,看懂提领,就逃过了所有坑。但恰恰在交钱的最后一步,被人卖了还帮人数钱。
回想一下,业务员是怎么推荐你缴费的?
是不是那套熟悉的话术:5年交吧,保费压力小,保险公司的保费优惠力度最大!
5年交优惠力度确实更大,但这不是保险公司喜欢做慈善。
真相是,对保险公司来说,5年交的投资空间更大;对业务员来说,5年交的佣金更高。
所有人皆大欢喜,受伤的只有你。
这一期视频冒着得罪所有同行的风险,我也要告诉你:能趸交就不要5年交的3大理由。
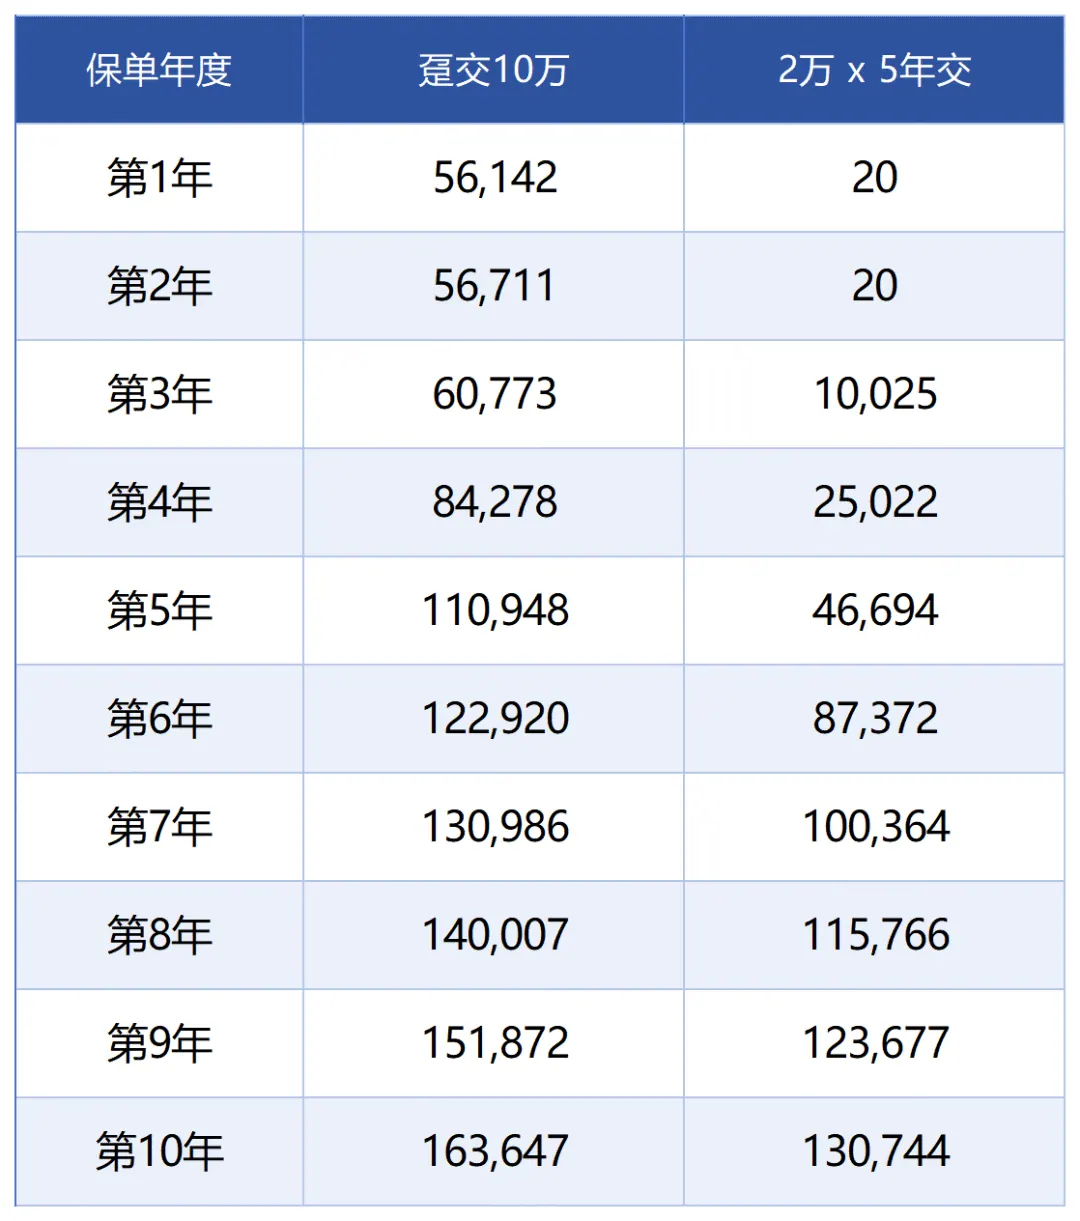
第一,趸交回本更快。
友邦环宇盈活,总保费10万。趸交第5年收益直接干到11万,已经回本了。
5年交呢?第7年收益10.03万,勉强回本。差了2年。你对这笔钱的支配权就晚了2年。
第二,趸交复利基数更大。
5年交,你的钱是分批进去的。
第一年只有2万在滚,第二年4万,第三年6万……前五年你都在“等”钱进场。
趸交呢?10万从第一天开始,100%吃复利。
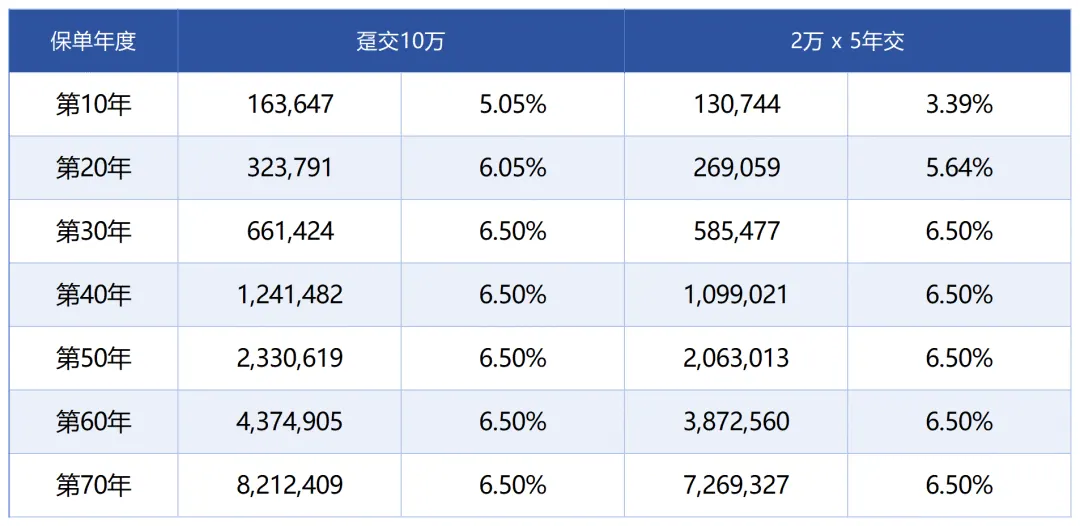
直接看数据。
第10年趸交收益16.3万,5年交只有13万,少了3.2万。
你为了5年交省下的那几千保费优惠,第10年就已经连本带利亏回去了。
第20年趸交32.3万,5年交26.9万,差了5.4万美金,30多万人民币。
大后期,趸交甚至有机会领先到100多万人民币。
一念天堂,一念地狱。
第三,趸交确定性更高。
分期5年,你锁定了5年的现金流。
这5年里万一收入有变化、生意需要周转、家里急用钱,续期保费就是一座山。
趸交没有这个担忧,一笔过,剩下的交给时间,你不需要再操心“明年保费还交不交得上”。
所以,如果你手里有一笔闲钱,5年以上用不到,直接选趸交。
坦白说,5年交也不是一无是处。
如果你预算不多,希望每年保费压力小一点;或者认为汇率波动大,觉得每年换汇可以平滑风险,那5年交也OK。
但前提是,你已经算清楚趸交和5年交收益差距这笔账了。
千万不要为了保费优惠就选择5年交,这是买港险最傻的冤大头行为,没有之一。
本文属信息性与教育性内容,不构成任何产品或服务的推介。