
假如分红实现率暴跌,港险6.5%收益缩水多少?
买了香港保险就能稳赚6.5%?
醒一醒吧!
你图人家利息,别人图你本金。
一旦分红实现率缩水,你的收益有多惨淡,你算过吗?
99%的业务员都不敢把真实收益摊开来,怕你看了之后,直接扔掉计划书、走人。
我在保险行业摸爬滚打10年,自己也买了300万港险。但那个6.5%,我从来没信过。
在买港险之前,我会反复测算:分红实现率只有80%、60%,甚至40%的时候,我的保单收益到底能有多少?
今天我把这笔账,一笔一笔算给你看。
我拿市面上热度最高的6款产品做对比,5年交、每年10万美金。
先看分红实现率100%的“满分情况”。
这种收益对比图,业务员肯定给你看过无数遍了。
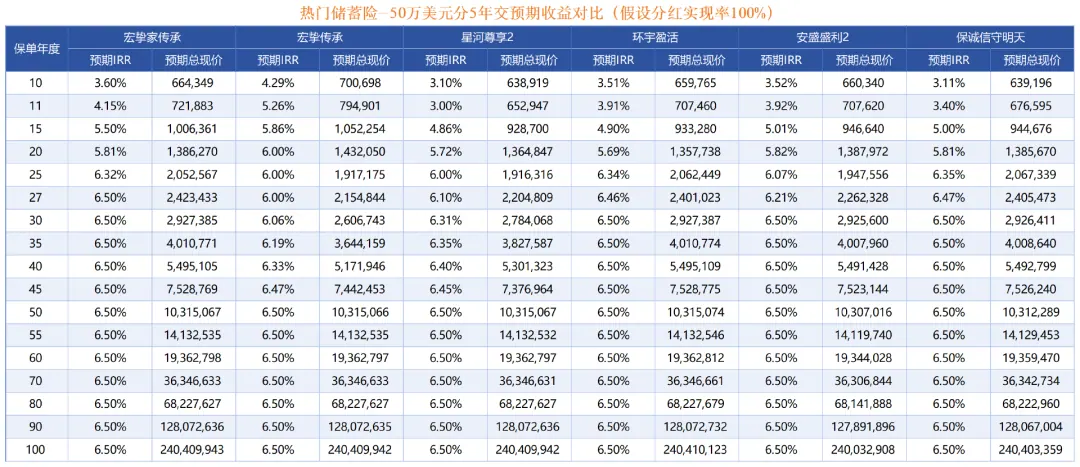
保单第10年,各产品收益突破3%,宏挚传承最快,第11年破5%,20年破6%。
第30年,多数产品突破290万美金,IRR冲到6.3%~6.5%。持有50年,全部封顶6.5%,总现价超过1030万,本金的20倍。
好看吧?
但这只是梦里的情况。只有在梦里,保险公司才能永远做到分红实现率100%。
今天咱们看的是——如果实现率暴跌,你的钱还剩多少?
假设情况一:分红实现率80%
这个数不是乱定的。香港头部保司10年以上老保单,友邦、永明平均86%,保诚、安盛平均81%,所以80%很有参考价值。
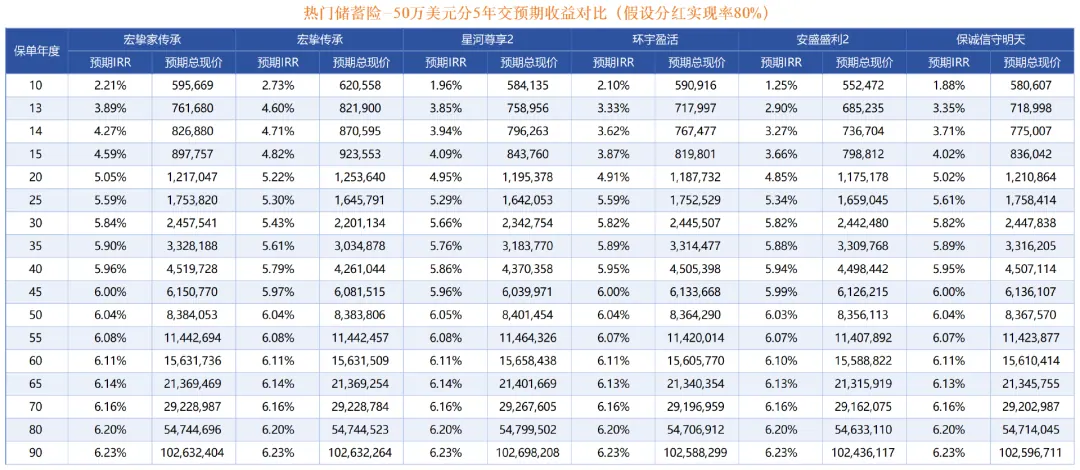
按8折算,第10年收益明显放缓,部分产品IRR连2%都不到。但如果你拿得住,中长期影响就没那么大。
持有15年,收益基本在4%以上。
持有20年,头部产品超5%,本金翻了2倍多。
持有30年,复利回升到5.43%~5.84%。
第50年,全部突破6%,总现价超800万美金,本金的16倍。
但看清楚了吗?
100%实现时,30年就封顶6.5%。80%实现时,你持有100年都摸不到那个数。
保险公司画的饼,你得啃多少年才啃得动?
假设情况二:分红实现率60%
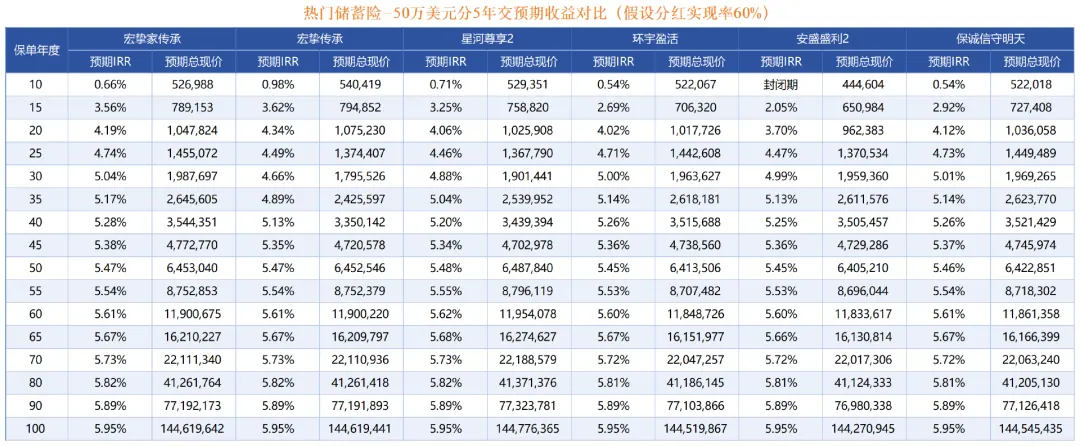
第10年,预期IRR普遍只有零点几,安盛盛利2甚至还没回本。持有20年,收益只有4%~4.3%。
相比于实现率100%,这已经缩水2个点,几十万美金没了。中短期持有的朋友,看到这个结果会很难受。
只有拉到足够长,差距才会缩小。持有30年,收益重新破5%。持有50年,接近5.5%。
说实话,就算打六折,放眼全球稳健理财市场,港险长期近6%依然很能打。
这就是为什么我一直强调:买港险要放长期。
时间越久,复利越能抹平短期波动。你扛得住前期的煎熬,才能换来后期的滚雪球。
假设情况三:分红实现率40%
这纯属极端压力测试。
先别慌,这个数字不是你想遇就能遇到的。只有在全球长期低利率、持续金融危机、地缘危机,多重黑天鹅同时爆发,才可能出现这种极端情况。
但即便真碰上了,也没你想的那么惨。
保单第20年,收益升至3%,第25年达到3.5%。
这个收益,内地分红险按100%实现率持有一辈子都达不到。
拉长到50年,依然稳定做到5%以上,总现价超1000万美金。
结论很明显:只要长期持有,即便天塌下来,港险也能穿越周期。
看到这,有些朋友还是担心:长期还行,但前期波动太大了吧?几十万美金扔进去,第十年还没回本,换了谁都得失眠。
但刚才的极端测算,只是为了让你知道底线在哪。
真实情况是,近20年主流保司的分红成绩单,长期维持60%都算极端,40%几乎可以忽略不计。
为什么我敢这么说?
港险背后有三张底牌,一张比一张厚。
第一张,保司家底厚、配置广。
友邦、保诚、安盛、永明,活了一两百年,经历过一战二战和多次金融危机。
它们能活到今天,靠的不是运气,是把钱散在全球股票、债券、房地产、基建上。一个地方跌了,别的地方还能补。
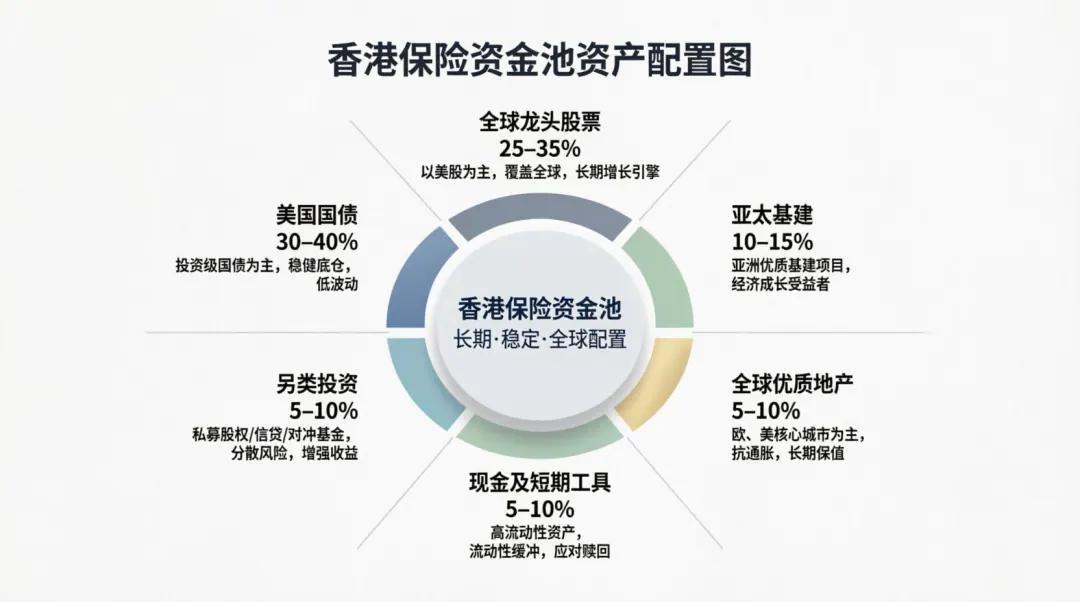
第二张,有“分红蓄水池”。
行情好的年份,保险公司会存下一部分盈余;行情差的年份,拿出来补贴分红。
相当于帮你做了个存粮——好的时候存,差的时候补。你每年拿到的钱不会大起大落。
第三张,监管盯着。
香港保监局GN16新规强制公开分红实现率,保司不敢乱演示。有监管替你盯着,保险公司不敢乱来。
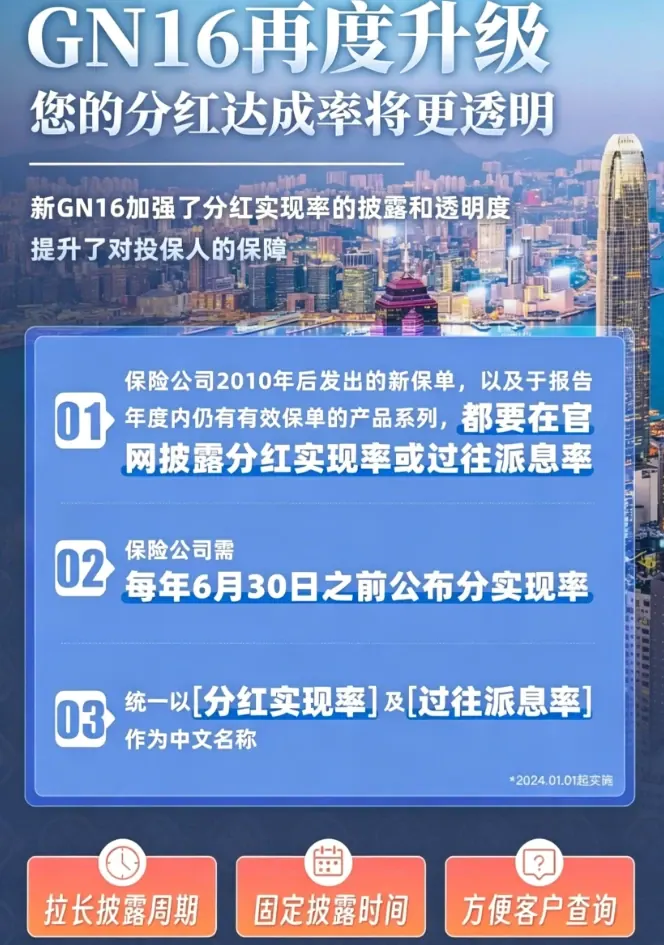
三张底牌一翻,你还怕什么?
实际数据也证明,头部保司10年以上老保单,平均实现率普遍在80% - 90%之间。
偶尔看到低于50%的,要么是小公司冷门产品,要么是极端年份的短期波动——拉长看,都会回升。
所以,分红实现率长期稳定在80%左右,不是运气,是过往业绩真实能给到的。持有够久,5个点左右的复利,跑不了。
但话说回来,你别光盯着数字,也得问问自己——分红打八折、打六折,回本时间和收益你能不能接受?
港险是长跑,不是短线炒。时间越长,波动越小,回报越稳。
如果你实在接受不了任何不确定性,或者做不到放长线,那就别勉强。
去选纯保证收益的产品,比如立桥人寿的智选储蓄保,5年最高利率5.01%;太平洋鑫安逸,30年最高利率6.11%,买了不会心慌,睡得着觉。
评论区留言你最关心的港险,我把不同实现率的真实收益对比资料发你。
本文属信息性与教育性内容,不构成任何产品或服务的推介。