
中国版渡边太太:玩了把人民币套息,白白多赚20%!
北京时间9月18日凌晨2点,美联储如期宣布降息25个基点到4.00%-4.25%。
市场普遍预期,今年还会降息两次,到3.50%-3.75%,明年则有机会看到2.75%。
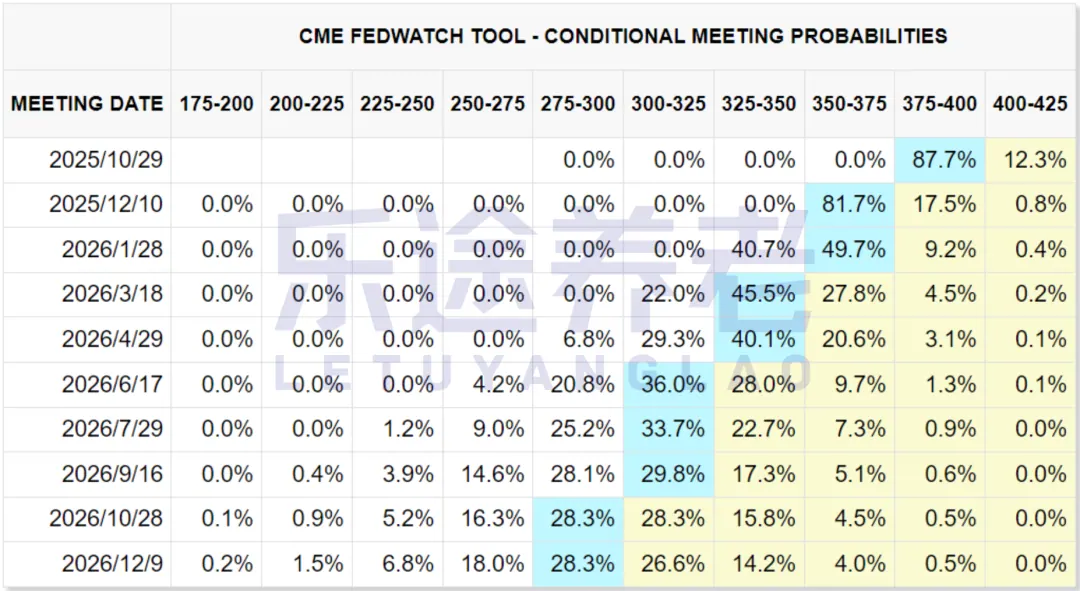
注:FedWatch预测利率走势
利息越来越低,咱们普通人怎么办?
昨天曼妮就赶末班车,学习日本渡边太太,去香港玩了一把人民币套息交易。
感兴趣的一起来聊一聊~
主要内容:
- 渡边太太套息是咋回事?
- 中国版套息交易怎么玩?
- 人民币套息交易有啥风险?
01 渡边太太套息是咋回事?
上个世纪90年代,日本经济泡沫破裂后,国内长期处于零利率甚至负利率水平。
眼看有钱没地方投,日本的家庭主妇想出了一个好方法——既然日本利率这么低,为啥不借钱去国外投资?
说干就干,这就是大名鼎鼎的“日元套息交易”!
举个例子,主妇们先从日本银行借1%的贷款,然后兑换成美元,再去美国投资5%的债券。
只要汇率不发生大的波动,轻轻松松套息4%!
英国权威杂志《经济学人》还专门为主妇们取了个名字,叫“渡边太太”。
和“中国大妈”不一样的是,渡边太太们普遍接受过高等教育,平时聚在一起就喜欢钻研搞钱。
渡边太太曾一度占据日本外汇保证金市场近1/3的成交量,可谓是呼风唤雨!
02 中国版套息交易怎么玩?
房地产泡沫破裂后,咱们也出现资产荒现象,利率越来越低,想理财都不知道投哪里好。
于是很多人开始把目光投向海外,最方便的,当然是咱们中国香港。 1、挑选稳健收益理财 套息交易的第一个关键点,是要找到有稳定收益的理财产品,香港美元定存保单就非常适合。
这种理财要么是100%保本保息,要么是保底+浮动收益,目前代表产品有两款。
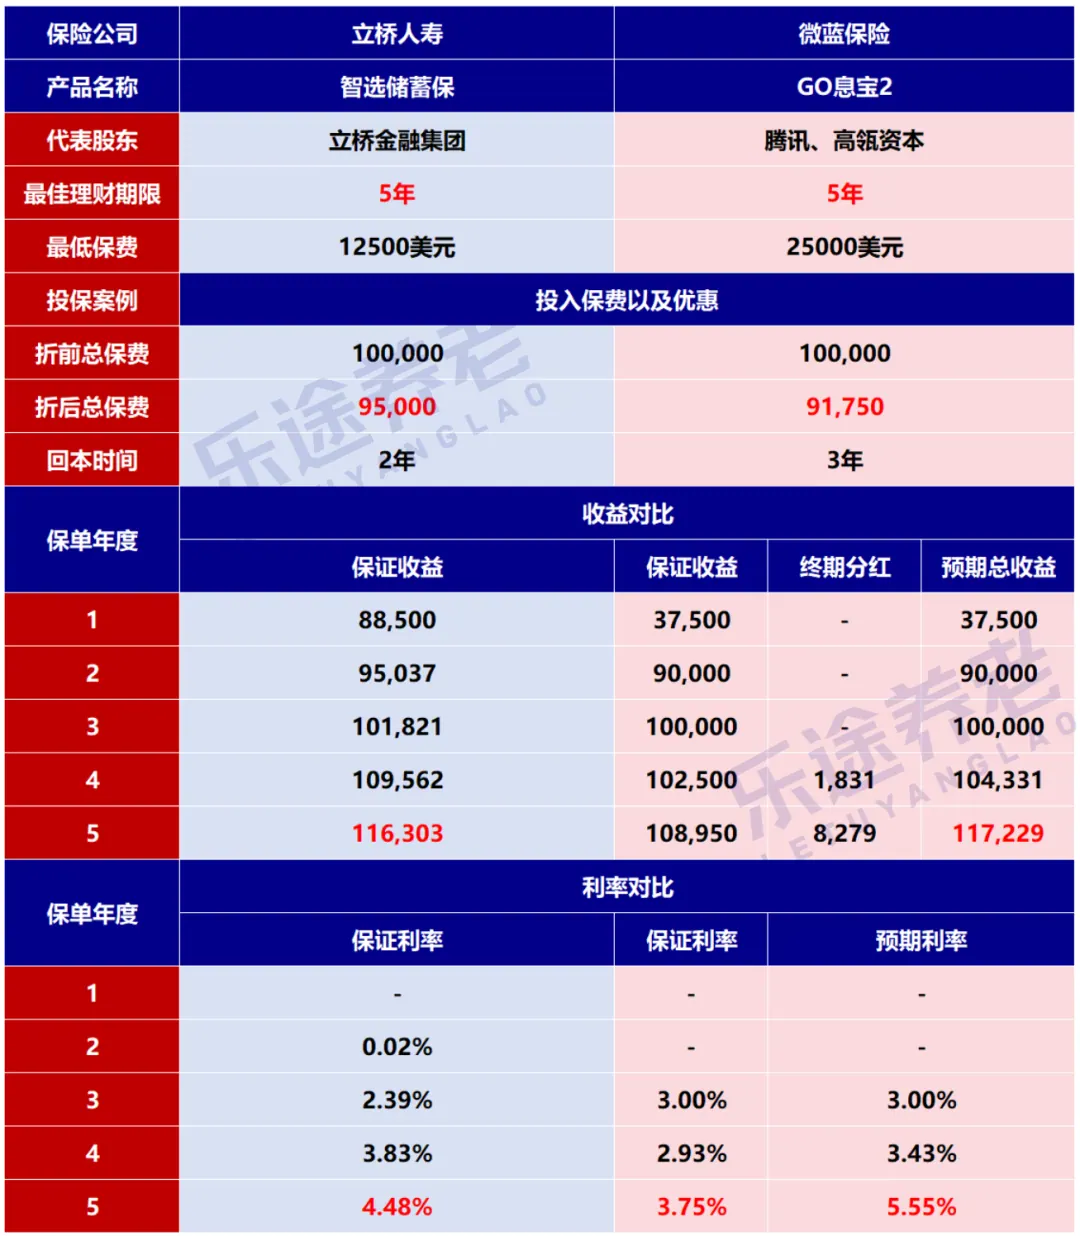
两款产品的最佳理财期限都是5年。
以投入10万美元为例,立桥智选储蓄保是保证年化4.48%,微蓝GO息宝2是保证年化3.75%+分红,预期年化5.55%。
曼妮选的是微蓝5.55%,既然要博就博个收益高的。
如果你不想冒险,选立桥4.48%也可以,金额超过25万美元的话,保证收益还能提高到4.75%。 2、办理消费贷款 曼妮这个月准备装修,预算大约28万,本来这笔钱付给装修公司后,就与我无关了。
后来,9月份不是出了个消费贷补贴1%的政策吗?
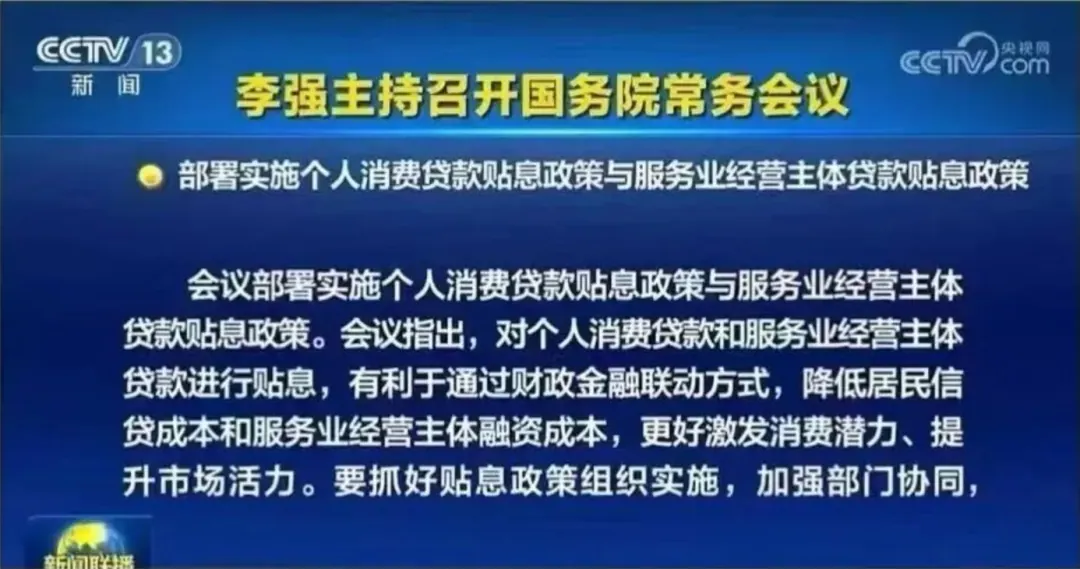
我想了一下,既然贷款利率这么低,是不是可以做个套息交易——把我自己的钱换成美元投资,然后用贷款付装修钱?
说干就干,我问了身边几家银行的朋友。
基本上,四大行有机会批下来3%,最长7年期,等额本息。
贴息后,首年利息只要2%,不过第2年后的补贴政策还没定下来,有不确定性。
我老家还有银行可以做5年期先息后本,可惜没有贴息。
由于每个地区的贷款政策略有不同,最好找当地的银行经理好好聊一聊。 3、套息能赚多少钱? 咱们暂时不考虑汇率,微蓝按预期收益、贷款按3%计算,看看能赚多少钱?
 理财收益:
- 28万x5.55%x5年=77700元 贷款利息:
- 用贷款计算器算出21874元
- 补贴1%即2800元
- 实际利息21874-2800=19074元
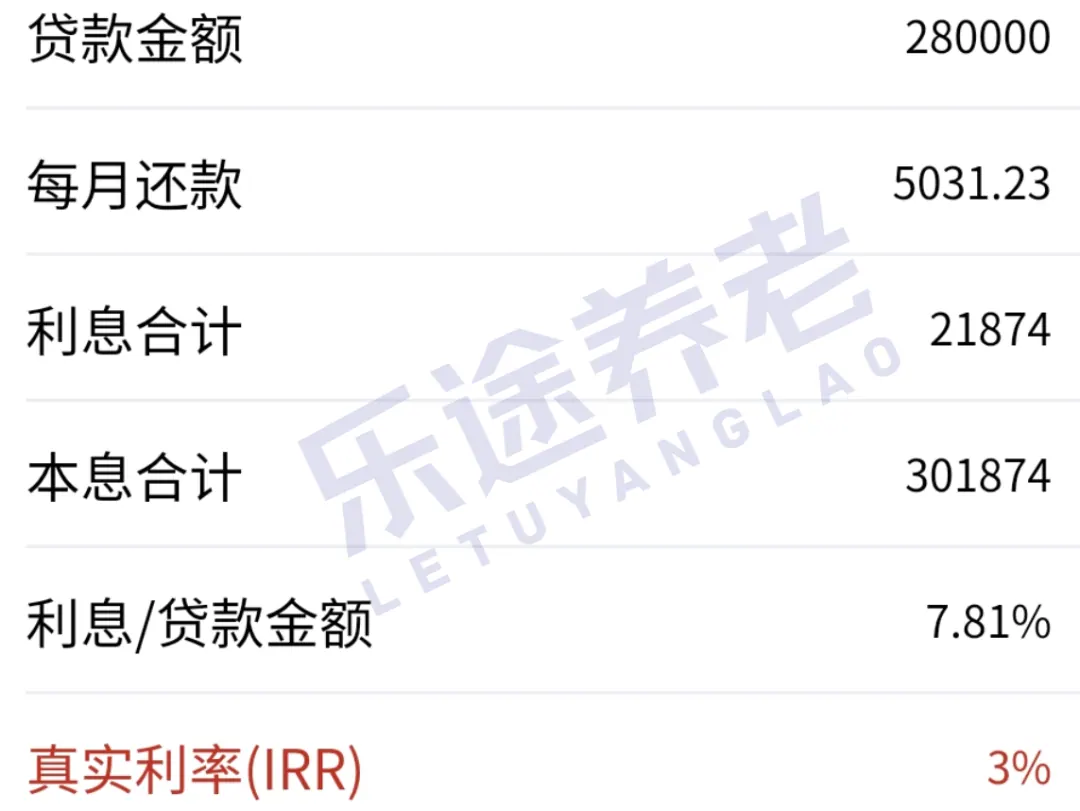
注:贷款计算器截图 实际收益:
- 77700-19074=58626元
这只是一个粗略的计算过程,实际上还有一些细节,我怕大家看懵了,所以做了一些简化。
曼妮总结一下,本来我这笔钱付给装修公司后,就不是我的了。
现在我做一笔套利,白白多赚了5万8,相当于28万的20%!
这就是抄日本作业的结果,是不是有点意思?
03 人民币套息有啥风险?
当年,日本渡边太太就靠这招大赚特赚,但它也不是完全没有风险。
同样的,咱们用人民币套息,要重点注意以下4点: 1、利率风险 像我那笔理财(微蓝GO息宝2),它不是100%保证收益,而是保底3.75%+浮动收益。
如果分红实现率拉垮,最差就只有3.75%。
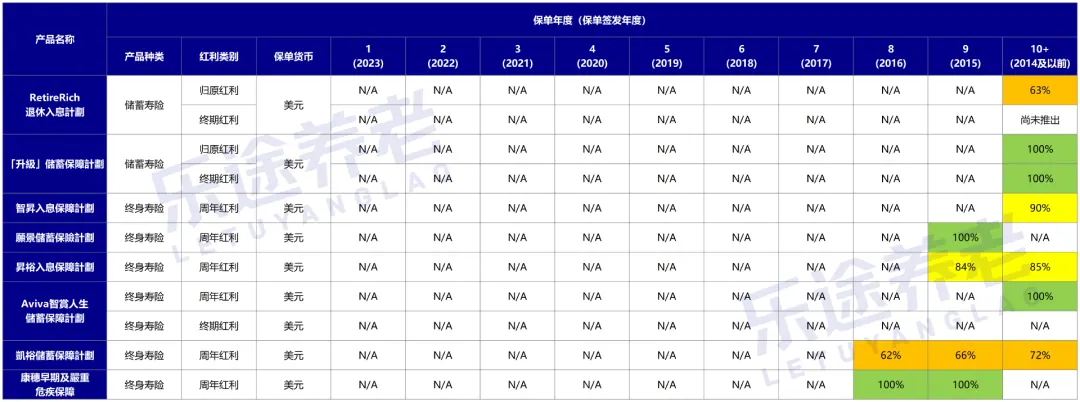
注:微蓝分红实现率表现
这时候如果贷款利率不涨,还是可以赚钱的,只是赚多赚少的问题。
但如果贷款利率大幅上涨,那就有可能亏钱了。
幸好这个概率是比较低的,在日本失去的30年,几乎一直维持在零利率。
我的套利时间只有5年,中国经济发生过热,导致央行加息的可能性极低。 2、抽贷风险 银行贷款明文规定,不能用于投资理财,如果被发现了,银行有权要求提前还款!
这时候,我的保单还没到5年,提前退保很可能亏钱。我得从其他地方筹钱,把贷款这个窟窿填上。
幸好我本来就有一笔装修钱,我只是把自己的钱用来理财,银行的钱确确实实拿去装修了,没有违规。 3、流动性风险 我的贷款每个月都要还5000块,这是一笔额外的支出。
如果你不想这么麻烦,也有一些银行可以做5年先息后本。
借28万的话,每个月只还700块利息。5年后,保险到期了,正好一次性归还28万贷款本金。
还有一种流动性风险。
如果你突然急用钱,你的保单在前面两三年还没回本,提前退保绝对亏钱。 4、汇率风险 我现在把人民币换成美元去投资,汇率是7.1元人民币换1美元。
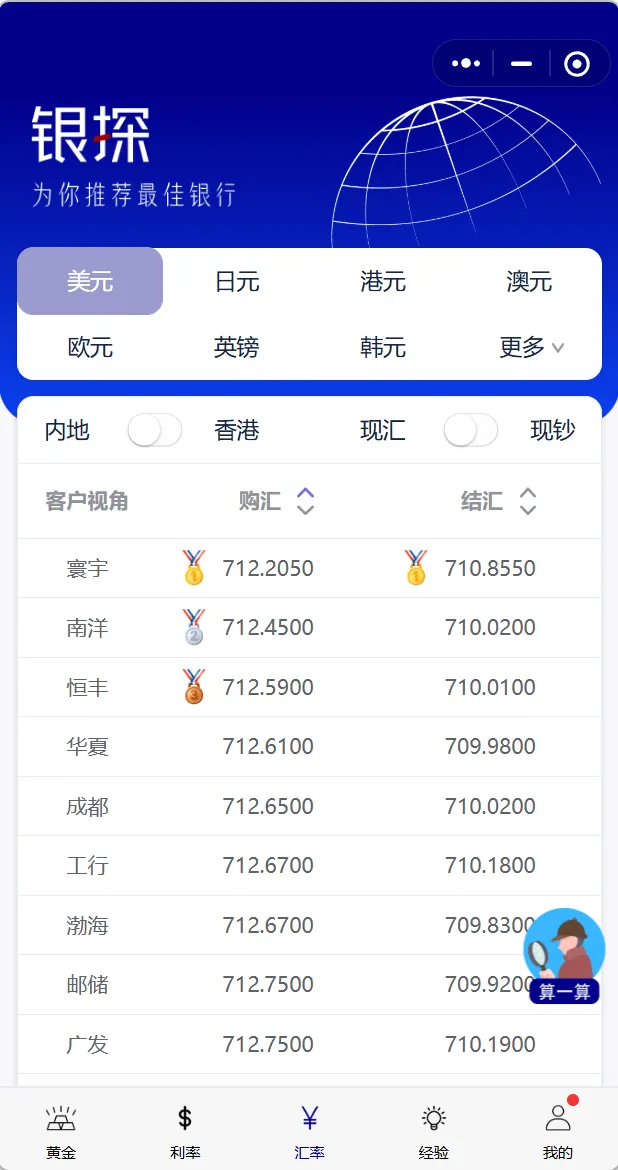
但是我的贷款要还人民币,如果美元大幅贬值,我用美元换回人民币的钱就变少了。
比如汇率变成5:1,这笔套利就亏钱了……
不过你觉得未来5年,美元会大幅度贬值、人民币会大幅度升值吗?
不知道你怎么想,反正我个人是不太担心的。
就算发生极端情况,我也可以不把美元换回人民币。
香港那笔美元就继续理财,我在内地有足够的人民币还钱。
总的来说,我觉得这笔套利的机会大于风险,起码比炒股更靠谱一些。
注:微蓝签单流程
最后提醒一下,美国已经陆陆续续降息,这些套利产品很快就会下架。
如果你感兴趣,那就要抓紧时间了,有任何问题,欢迎找我聊聊(微信:manni9168)。
我是曼妮,财富不迷路,Money找曼妮,咱们下期见~💃🏻
欢迎围观曼妮香港套利的全过程👇️
本文属信息性与教育性内容,不构成任何产品或服务的推介。