
持续贬值!现在要入手美元,还是止损离场?
现在人民币在升值,美元还值得换吗?
甚至有些朋友给我私信:“手里的美元要不要换回人民币,及时止损?”
如果你真这么想,我就直白地说吧,你很可能正在错过一次低成本配置美元资产的黄金窗口。
先说第一个问题,为什么现在反而是关键窗口?
因为人民币升值了。
有人想抄底:等人民币再涨涨,我能换更多美元?
有人想止损:不管三七二十一,先换回人民币再说!
但真正做全球资产配置的人,逻辑正好相反——美元在打折,不用等、不用猜,现在出手就行。
我举个例子:你买房,是等房价打折的时候买,还是等它涨上天了追高?
人民币升值,相当于美元在“打折”。
你现在用同样的人民币,能换到更多的美元。
而且你是为了未来5年、10年的长期持有,不是下个月就花掉。
再来回答第二个问题,人民币会继续升值吗?
中东开战,导致能源供给短缺,美国通胀又起来,降息暂缓,甚至美联储已经开始讨论加息。
那如果美国加息,中国利息维持在低位,这对人民币就是利空。
所以在这些背景下,人民币很难走出长期升值的趋势,更别说我们是出口大国,人民币升太快、太猛,对我们没有一毛钱好处。
不信你就看看央行对人民币汇率的态度,最简单的方法就是看中间价和汇率的关系:
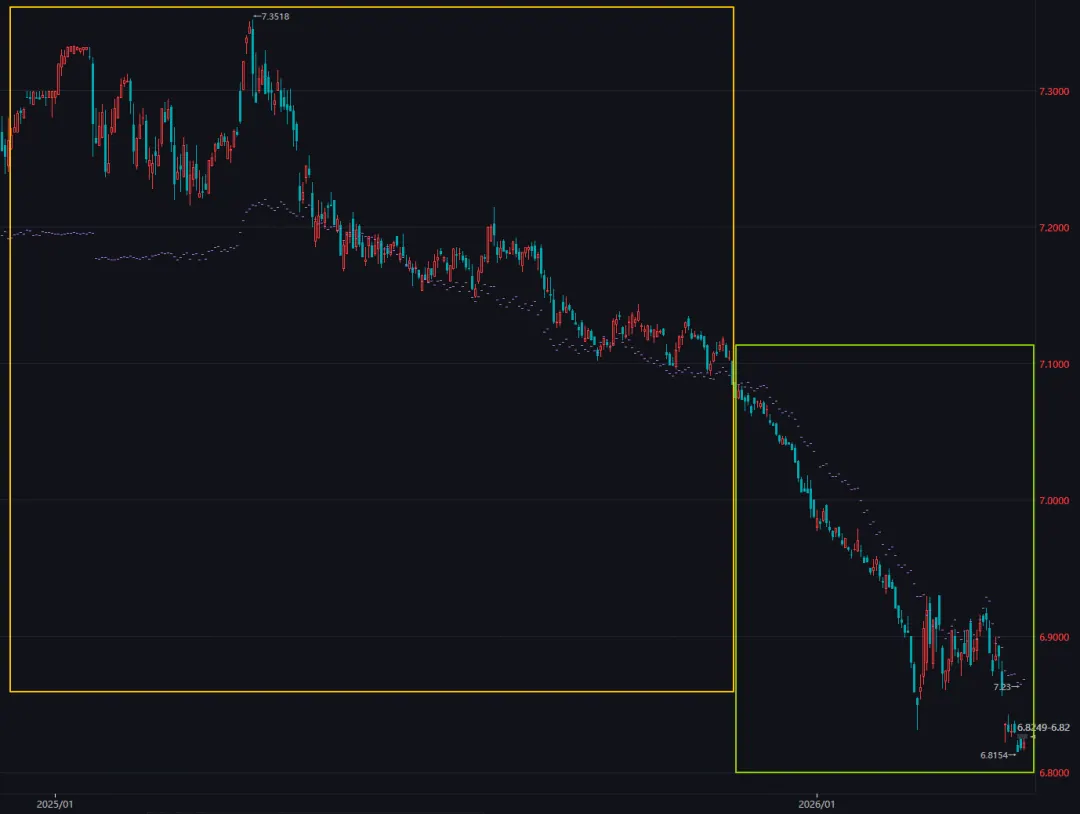
红绿色的K线是美元兑人民币,紫线是中间价,央行定的价格。
去年11月之前,人民币贬值,就是K线在高位;央行的中间价,也就是紫线,一直把K线往下拉,控制人民币不要贬值那么快。
11月以后,人民币升值加速,中间价又跑上面去了,紫线又把K线往上拉,控制人民币不要升值那么多。
上面的意思,其实早就是明牌了。
我的观点就是,目前人民币大幅单向升值的概率并不大,汇率大概率会在6.8-7.0这个区间。
过去20年,美元兑人民币的波动区间大致在6.0到7.3之间。
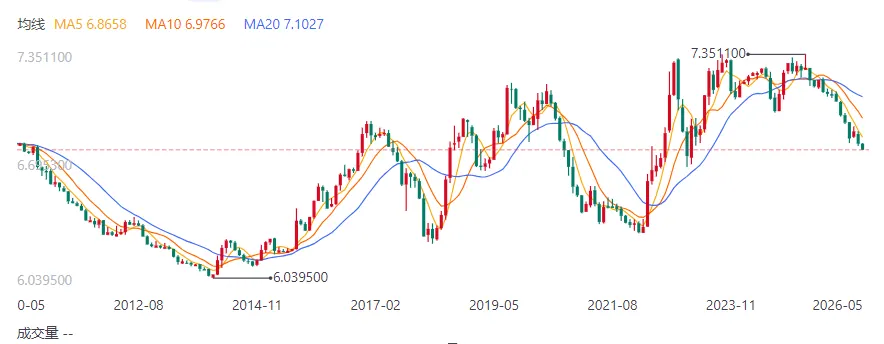
短期谁也无法预测,但拉长到5-10年,汇率是一个双向波动的钟摆。
你不可能刚好买在最低点,重要的是:你配置美元不是为了炒汇率,而是为了对冲单一人民币资产的风险。
人民币升值你无动于衷,贬值时却抢着换,那时候成本更高,而且往往伴随资本管制收紧,你可能根本换不出去。
等所有人都意识到该换美元了,门已经关上了一半。
第三个问题,巴菲特那个著名的汉堡比喻。
巴菲特说,如果你一辈子吃汉堡,你是希望牛肉便宜还是贵?
当然是便宜。因为你要不停地买。
对我们做长期资产分散配置的人来说,美元就是牛肉。
你未来10年、20年都可能需要用到美元——孩子留学、海外医疗、全球投资、甚至只是分散风险。
那么,美元便宜的时候(人民币升值),你应该高兴,而不是犹豫。
想明白的朋友,最后一个你们关心的问题又来了:
手里的美元,去哪里存?利息又高又安全。
第一种,直接存银行。
你就想先存个1-2年的美金,那就没必要折腾了,直接存银行,哪家利率更高更方便,你就存哪家。
美元定存,内地最高3.65%;香港这月稍高一点,数字银行,富融、天星都是3.7%。
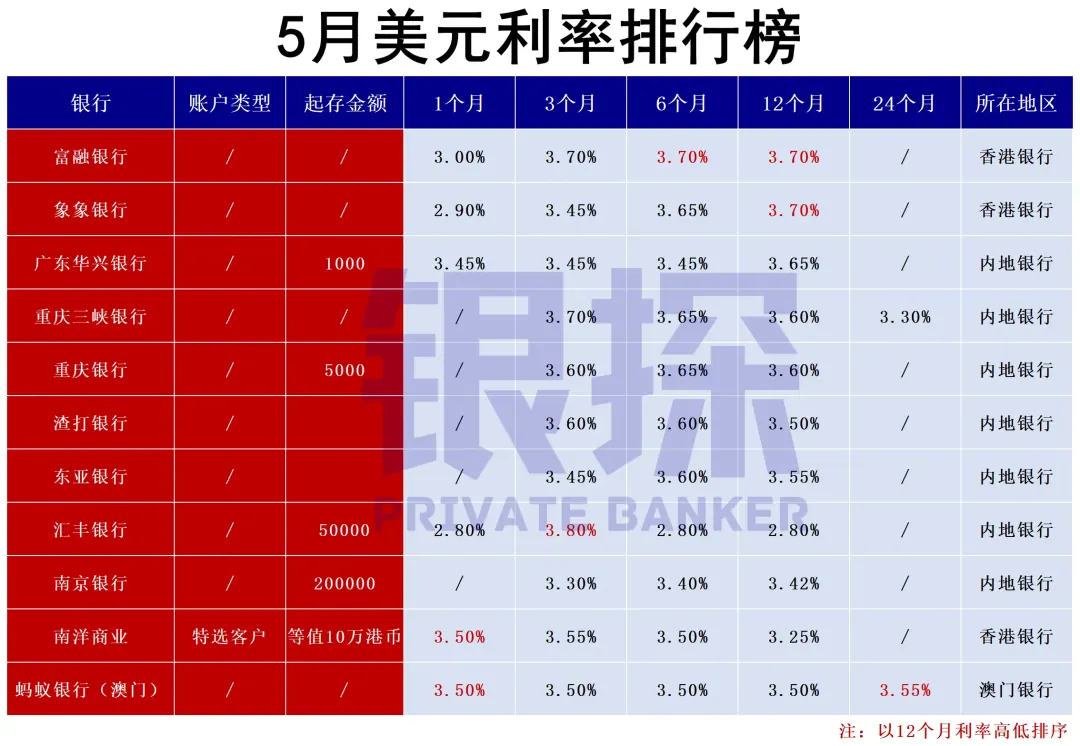
算上你去香港来回的交通费、时间成本,两地银行差距就 0.05%,那还不如存内地银行。
更多银行利率、汇率数据查询,欢迎使用银探小程序免费对比,全网都在用的理财神器!
如果你这笔美金,是想长期理财的,那么一定要出去。
存在内地银行的这种美元,看得见,用不着——它是“在岸美元”,在国内不能流通,本质上还是人民币的延伸。
同样一笔钱,如果放在香港或境外,那就是另一回事了。
它可以自由配置全球资产,买美国国债、标普500、香港储蓄险,锁定未来几十年的现金流。
只有到了这一步,你才算真正进入了美元的全球体系。
除了美元定存,美元稳健型资产的品类,你还可以考虑货基、美债、定存保单。
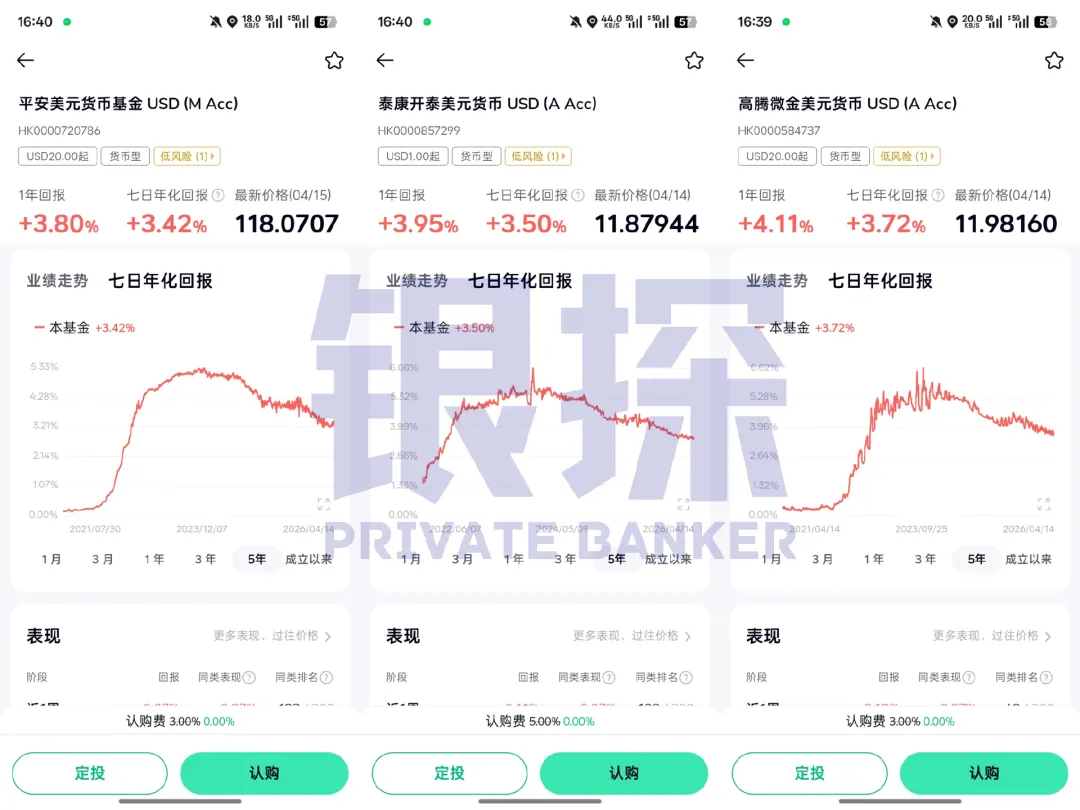
美元货基目前七日年化在3.8%–4.0%,看似不错。
但问题是,收益无法保证,这几年趋势一直下滑,和内地余额宝同样道理。
如果想相对“一劳永逸”,美元定存保单可以存5年,保证利率4.75%。
香港只有一款,打着灯笼都找不到第二款。
5年到期,直接一次性拿回本金和利息。
比如投10万美金进去,限时优惠后,实际交9.4万美金就够了。
账户第2年增值到9万5,保证回本了,第5年的时候,账户价值增长到116303美金。
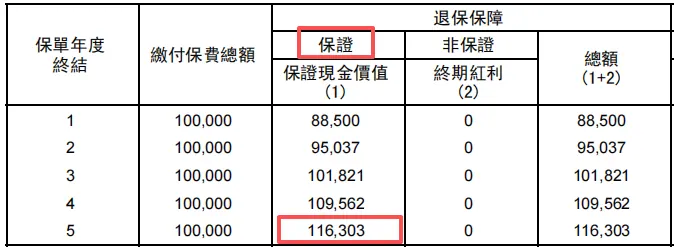
存满5年,你一共赚了22303美金,这是100%保证给到的,白纸黑字写进合同。
算下来你存5年,平均年化单利4.75%。
这款产品的上车门槛也很低,最低1.25万美金起投,存得越多,利息越高,最高年化单利保证5.01%。
比较遗憾的事,这么好的产品,至今没几个业务员愿意讲出来。
因为利润太低了,都是屁股决定脑袋,利益决定立场。
尤其对于我们内地人,出海理财信息差就更大了。
想要详细了解这款5年保证高收益产品,欢迎添加微信详细咨询:
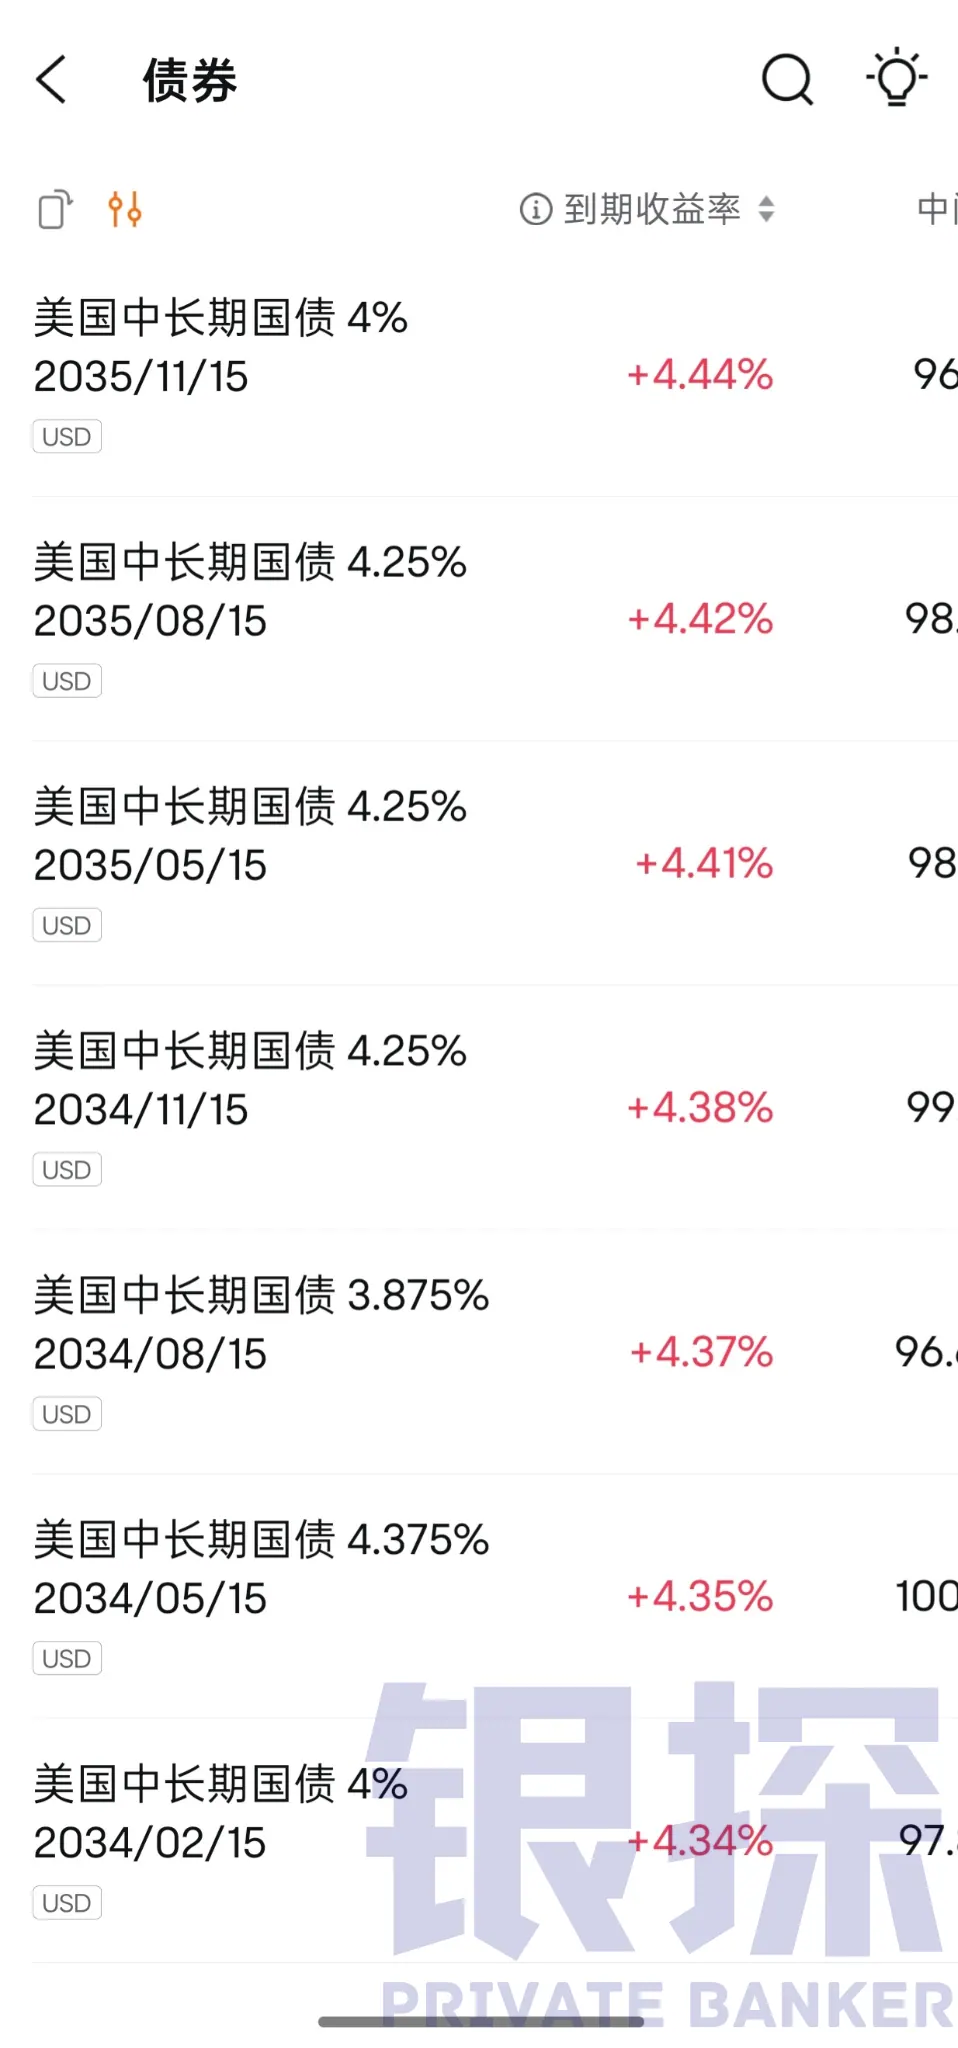
如果你的美元还想存更长期限,比如10年以上,可以考虑美国国债,不过收益稍微比港险低一点。
想搏一把的话,香港分红险也是不错的选择,有机会拿到长期年化6.5%。 2024年内地人赴港投保628亿港元,保单超20万份,火爆程度可见一斑! 更高风险的品种,还有港美股、港股打新等。
本文属信息性与教育性内容,不构成任何产品或服务的推介。