
日本失去的30年,普通人如何理财?
hello,I’m 老乐,一名从业17年的CFP理财师:)
最近重新看了一遍“日本失去的30年”,感觉在某些地方和咱们高度相似。当时日本老百姓也面临长期的低利率和资产荒。
正所谓,以史为镜,可以知兴替,以邻为鉴,可以明得失。
那日本人是怎么理财的呢?其中又有哪些值得参考?今天咱们来梳理一下!
主要内容:
-
日本为啥失去30年?
-
泡沫破裂后如何理财?
-
渡边太太抱团出海
01
日本为啥失去30年?
故事要从上个世纪80年代说起。
当时日本已经是世界第二大经济体,以丰田、索尼为代表的日本公司横扫全球市场,对美国产业造成巨大冲击!
众所周知,日本在二战战败后,一直是美国罩的,大哥岂能容忍小弟爬自己头上?
1985年,美国逼迫日本签订《广场协议》,五大央行联手干预外汇市场,引导日元逐步升值。
协议签订前,美元兑日元大概是1:250。签订3个月后,就急剧下滑到1:200,1986年下滑到1:150,1987年1:120……
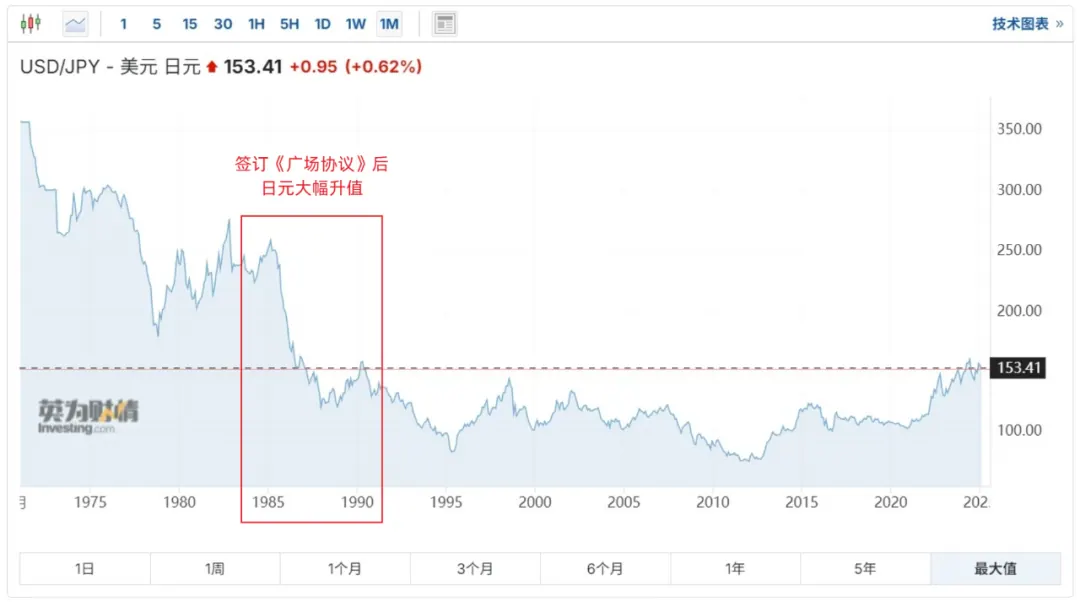
原来一个日本苹果卖250日元,美国人掏1美元就能买到。后来汇率变成1:120,美国人掏2美元(240日元)都买不到。
这时候会发生什么?美国人不买日本苹果了,纷纷转头去买韩国苹果,反正味道都差不多。
日本作为出口导向型国家,这就有点要命了。企业卖不出产品,纷纷减产裁员,经济居然一下子变得困难起来。
为了对冲日元升值的影响,日本只能实施宽松的货币政策。
从1985年9月至1987年3月,利率从5%逐步下调到2.5%,尝试拉动内需和投资。
可惜,天量的信贷资金并没有流入实业,反而去了股市和房地产赚快钱。
与此同时,国际资本也疯狂涌入,一起对股市楼市推波助澜。
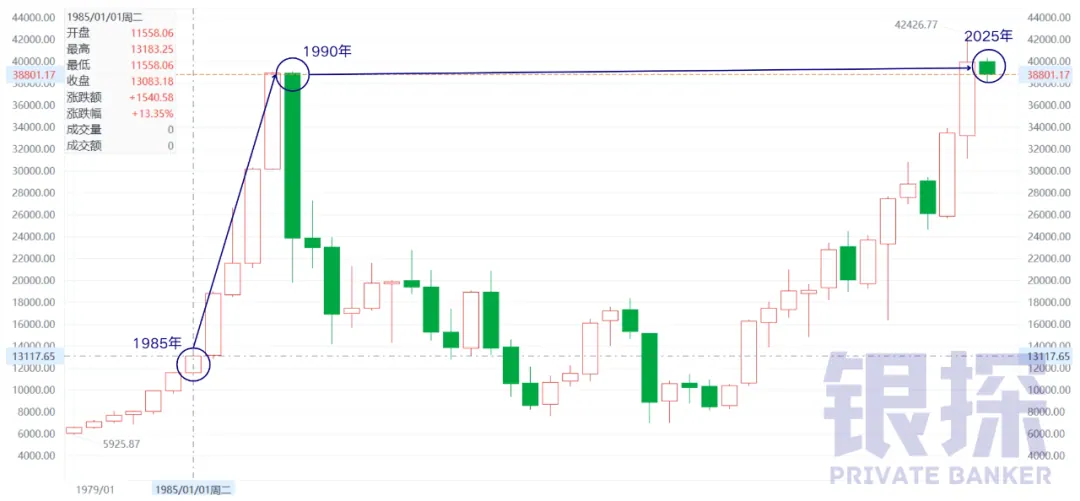
日经指数从1985年的1.3万点,狂飙至1989年的3.89万点!
东京银座的土地100万美元一平,东京23区的地价甚至能买下整个美国!
傻子都知道,日本经济发高烧了。
花100万买一平米土地,只是博下一个傻子花101万接盘。实体经济根本无法支撑这样的涨幅!
1989年,日本央行一边加息一边削减贷款,试图抑制泡沫。
从1989年4月到1990年8月,日本累计加息350个基点,从2.5%一直加到6%,比1985年降息前还要高。
这些炒股炒房的钱都是借来的,以前一年2.5万利息,现在一年6万利息,这谁受得了?
而且银行要关水龙头了,新来的傻子想借钱接盘都借不了……
国际资本比较先知先觉,纷纷高位套现,日本人比较盲目自信,仍然沉迷在日本永远涨的美梦。
随着抛售的人越来越多,价格渐渐撑不住了。大家一起卖,反而卖不出去,价格只好一降再降,陷入恶性循环……
1990年,日本股市崩盘!1991年,日本楼市崩盘!
日本企业和老百姓的资产大幅缩水,可是债务却一分不减,并迅速把仅有的现金流吃干抹净。
日本人的暴富美梦破灭后,只能勒紧裤带过日子,叠加人口老龄化,最终变成一个低欲望社会——消费崩盘。
再看日本银行,之前放贷一时爽,现在手上全是坏账,整个信贷体系陷入瘫痪。银行和民间都没有资金,更没有信心——投资崩盘。
从此,日本经济的三驾马车——出口、消费、投资,全军覆没!
曾经赶英超美的日本,陷入一蹶不振的局面……
从1990年泡沫破裂开始,日本GDP长期保持在1%左右,远低于其他发达国家的水平。日本人的工资几乎30年没涨过。
虽然日本政府不断出台刺激措施,但是大多收效甚微。
直到2024年,日本股市和楼市才勉强回到1980年代的高位,一晃就是30年……
OK,故事讲到这里。
如果你也觉得有一丝熟悉的味道,下面日本人理财的方法,不妨参考一下。
02
泡沫破裂后,日本人如何理财?
在经济泡沫破裂后,日本央行一直在下调利率。
从1990年的6%,一直降低到1995年的0.5%,再到1999年的0.03%,相当于零利率。
2016年开始实行-0.1%的负利率,直到2024年才结束负利率时代。
在这失去的30年里,日本人是如何理财的呢? 1、国内偏好稳健理财 股市崩盘、楼市崩盘,身上还背着几十年的贷款,但凡意志力薄弱一点都上天台了。
那时候的日本人普遍缺乏安全感,风险偏好明显降低,持有货币和存款的比例大涨,持有股权和基金的比例大跌。
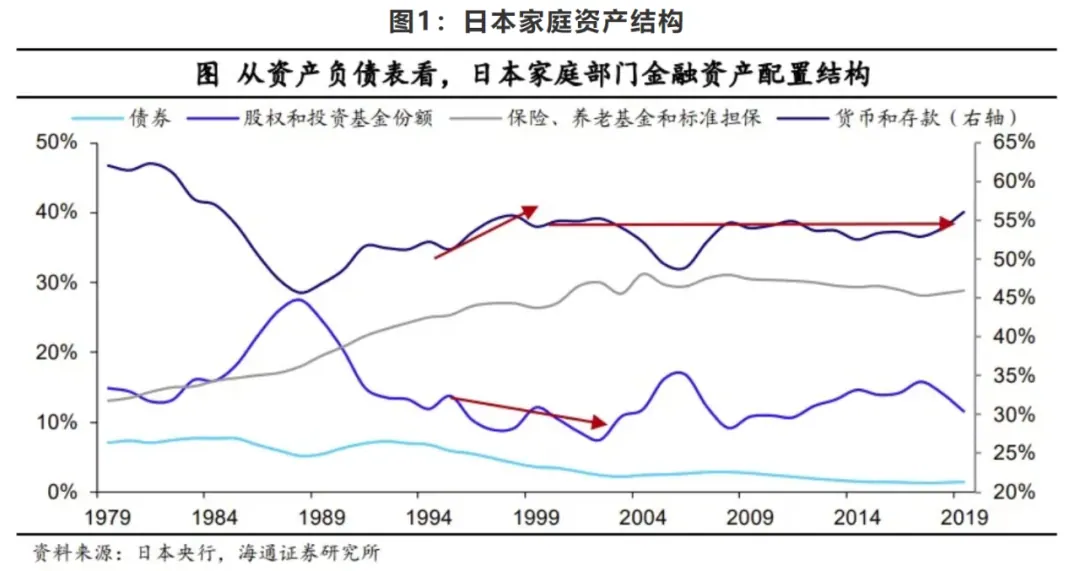
还有一个很明显的特点,买保险的人变多了。
保险很难让你大富大贵,但胜在稳定,长期复利下来,并不比其他理财差。
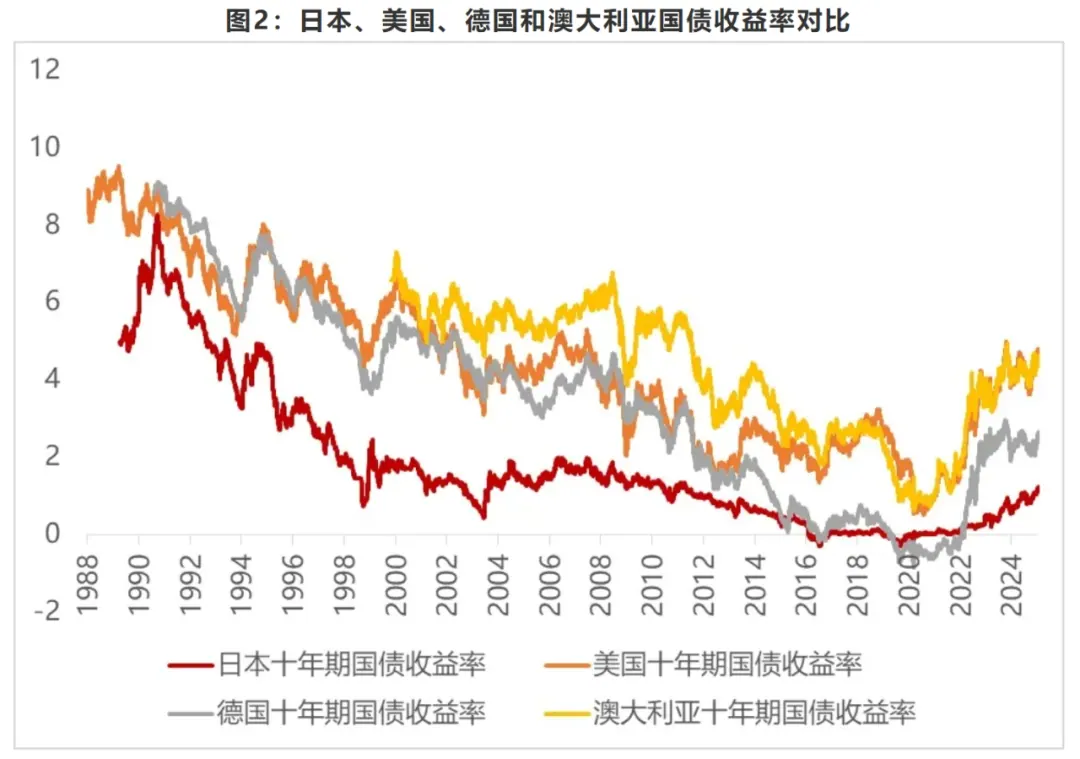
在日本降息的初期,由于债券价格和利率成反比,持有债券能获得不错的收益。
但随着利率接近0,投资日本债券的性价比就不高了。 2、渡边太太抱团出海 渡边太太并不是特指某个日本人,而是对日本家庭主妇的统称,️和“中国大妈”差不多意思。
和中国大妈不一样的是,渡边太太们普遍接受过高等教育,平时聚在一起就喜欢钻研搞钱。
大家纷纷吐槽日本的理财收益太低,其中脑子灵活的太太们就想到一个好主意——既然日本利率这么低,为啥不借钱去国外投资?
说干就干,这就是大名鼎鼎的“日元套息交易”!
举个例子,太太们先从日本银行借1%的贷款,然后兑换成美元,再去美国投资5%的债券。只要汇率不发生大的波动,轻轻松松套息4%!
渡边太太曾一度占据日本外汇保证金市场近1/3的成交量,可谓是呼风唤雨。
当然,套息交易的风险是日元大幅升值,而且还上了高杠杆,分分钟爆仓!
幸好在日本失去的30年中,有17年是贬值的,9年不升不贬,只有4年升值,胜率比较高。
还有很多日本人,通过国内基金实现间接出海。
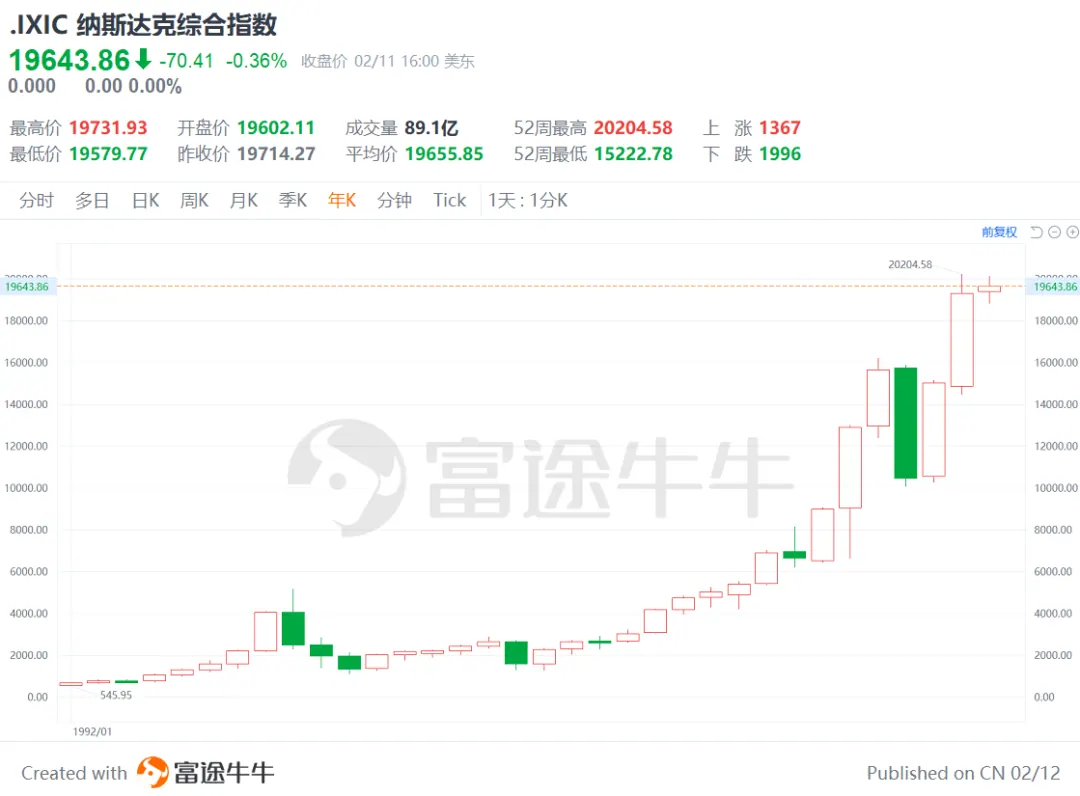
这些基金主要投向美国市场,赚得盆满钵满。
03
如何抄日本人作业?
由于众所周知的原因,咱们近年也出现一些类似日本失去30年的现象。
我对中国经济肯定是长期有信心的,我们的AI、机器人、电动车、无人机……各种高新技术都是世界一流水平。
但实事求是地说,短期经济是有不确定性的。过去那种有钱就买房、无脑买理财的时代彻底过去了。
如果不想被收割,你起码要学会全球资产配置。
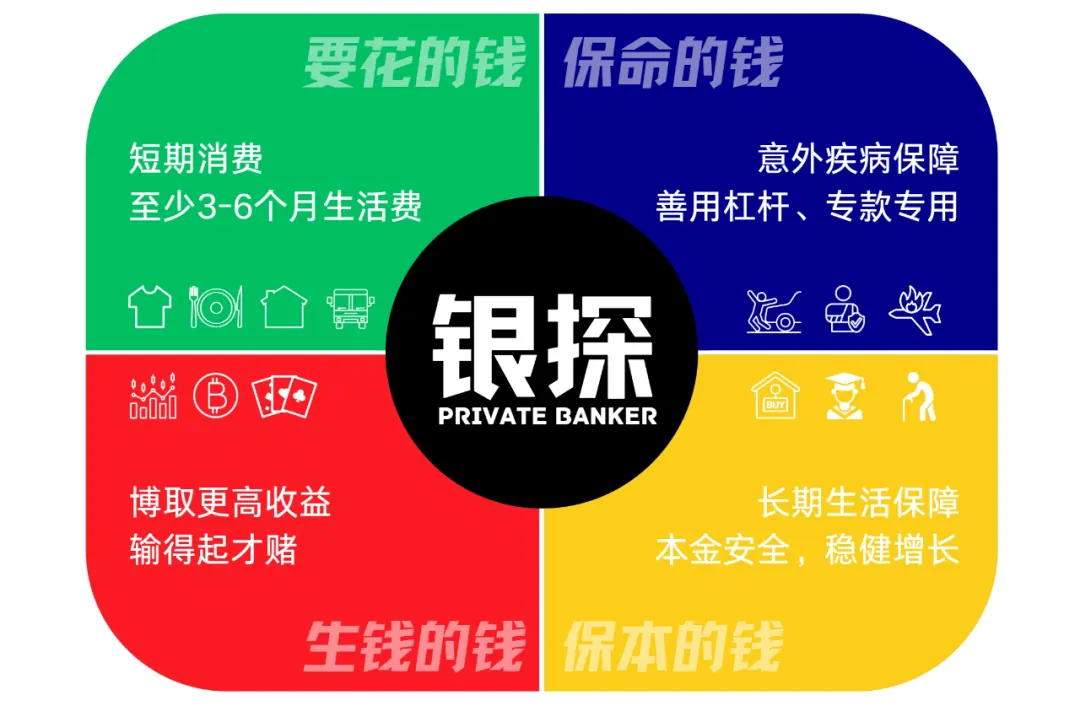
标准普尔家庭资产配置象限图
说到资产配置,有很多炫酷的概念和理论,但是大道至简,对普通人来说,最实用的是标准普尔象限图,没有之一。
也有些银行和理财app把它叫做“四笔钱理财”。无所谓,都是一回事。
这套方法论建议把资产分为四部分: 1、要花的钱 至少准备3-6个月的生活费,以防发生收入中断的意外,例如突然被毕业、生病住院无法工作。
这些钱随时要用,要重点关注灵活性,收益是其次的。
延伸攻略:
《平安短期理财挑选攻略》 2、保命的钱 人在江湖飘,哪能不挨刀?意外和明天,有时候真的不知道哪个先来。
人与人之间的差别是,有的人在意外来临前已经做好准备,可以坦然面对,有的人却只能听天由命,甚至自暴自弃。
保险是最科学的风险管理方法,花1万块就能获得几十甚至上百万的保障。以后有机会再展开细讲。 3、保本的钱 在人的一生中,有些大额支出是必定会发生的,例如买房、孩子上学、养老等等。
这些钱必须求稳,不能“赢了会所嫩模,输了下海干活”。因为你输不起,一输就是你的人生!
延伸攻略:
《如何在国内买美国国债?》 4、生钱的钱 上面3类钱都是求稳的,它们只能决定你人生的下限。想赚大钱的话,你得冒险,你得去折腾,这就是生钱的钱。
但是话又说回来,小赌怡情,大赌乱性。第4类钱必须严格控制比例,输不起就千万不要赌!
延伸攻略:
网上有很多博主建议,四类资金按1234的比例分配:
-
要花的钱:10%
-
保命的钱:20%
-
生钱的钱:30%
-
保本的钱:40%
作为一名从业17年的理财师,老乐觉得这个比例过于简单粗暴,因为每个家庭的情况都不一样。
例如追求稳健的人,可能压根就不会投生钱的钱。
个人更倾向于类似马斯洛五需求理论的方法,四类钱是一个逐级满足的关系:
要花的钱—>保命的钱—>保本的钱—>生钱的钱
先满足前一类钱,有余力再去满足下一类,一步一个脚印,这样的人生会走得更稳。
本文属信息性与教育性内容,不构成任何产品或服务的推介。