
最高5.01%!保本保收益!四月美元理财大盘点
你好,我是老乐,一名从业17年的金融老人。
银探每周都会统计内地和香港存款利率,现在美元4%几乎绝迹了,想要收益更高,必须考虑美元理财。
而且,无论内地还是香港,美元存款都有一个问题,大多数银行只有一年期。
现在美国已经进入降息周期,一年后定存到期,你大概率只能接受一个更低的利率。
那么,有没有招可以存个5年、10年,好好薅一下美帝的羊毛?当然有!
没错,我说的就是香港保险!
如果你对保险有偏见,现在就可以把文章关掉。但如果你能耐着性子把文章看完,老乐保证帮你发现新世界。
我会告诉你港险稳健的底层逻辑,帮你对比美元定存、美元货基、美国国债,以及不同期限如何选择。
这篇文章上个月发过一次,今天主要更新4月收益,焦急的朋友可以直接看产品对比表。
01
有条件的保本保收益
虽然监管多次提醒,保险不是理财,但是在我这种老油条眼中,香港储蓄险就是披着保险外衣的理财产品,同样可以用收益、风险、流动性来分析。
那香港保险为什么是美元定存的替代品?因为它只要符合条件,就可以实现保本保收益。
关键点是,现金价值。
下面是富卫保险的合同条款,简单来说,现金价值就是你把保险退掉时,保险公司必须退给你的钱。
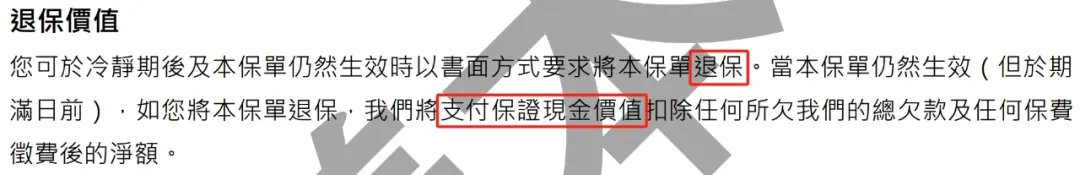
现金价值每年都不一样,在合同的利益演示表能找到。
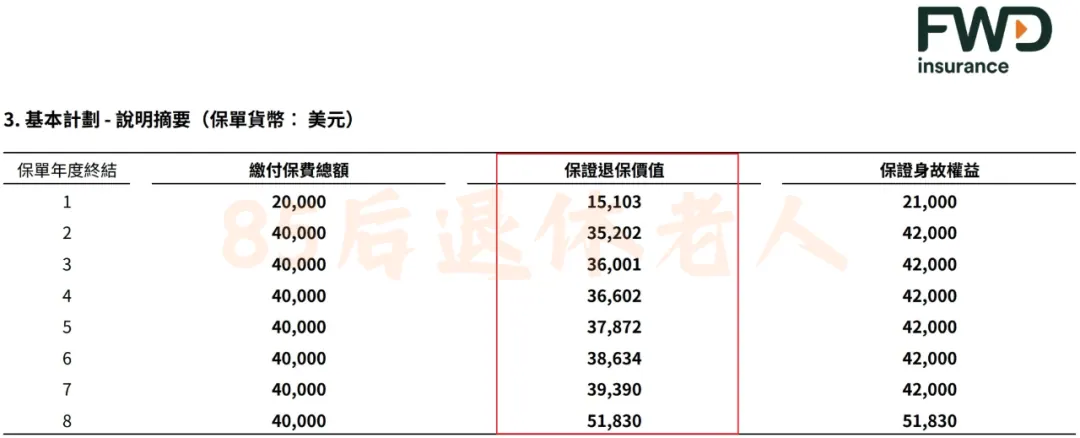
例如这款产品,投入4万美元,8年后收回5.1万美元,这些收益都是白纸黑字写进合同的。用银行理财的话来翻译,就是“保本保收益”。
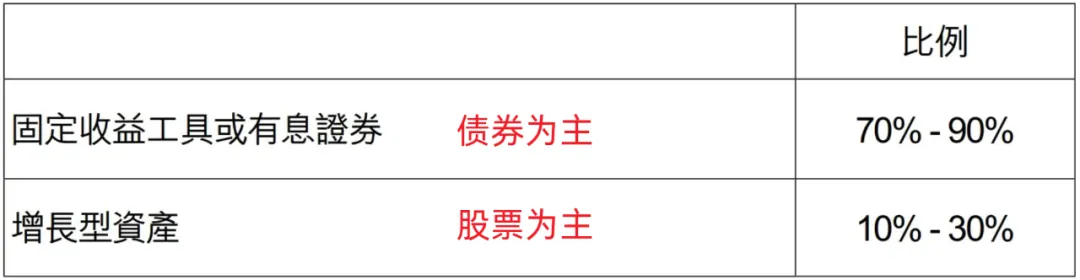
例如这是中银人寿“守跃”的配置比例,大部分会购买旱涝保收的债券,而不是过山车般的股票。
当然,保险公司的口碑一向比较差。它说保证就保证吗?
不是的,我们还要看这句话是谁说的(股东实力),以及他有没有履约能力(偿付能力充足率)。
比如说,很多自媒体都在推荐立桥人寿的息享年年3。
虽然它的收益确实可以,但考虑到股东实力一般,老乐个人是不会买的。
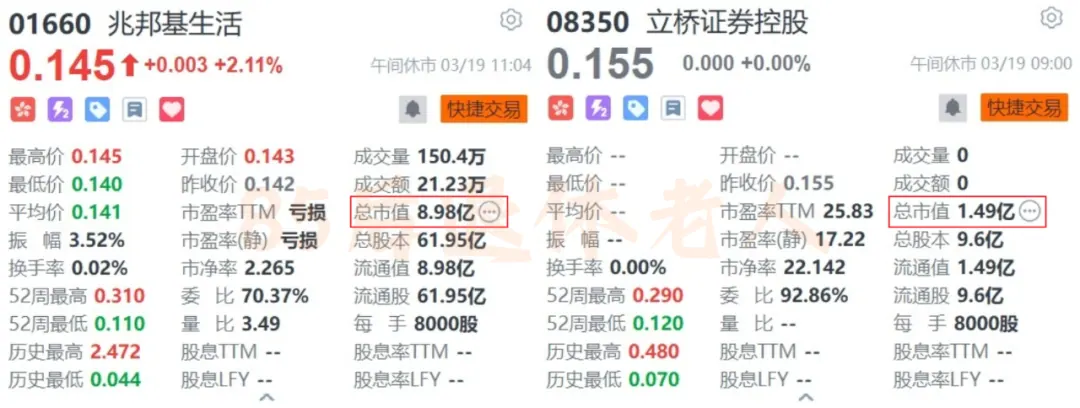
注:立桥人寿的关联公司实力一般
而像前面提到的富卫和中银,他们的控股股东,一个是李嘉诚家族,一个是中国财政部,这种公司违约的可能性几乎为0。
退一万步讲,就算保险公司真的破产了,监管也会让其他保险公司接手保单。
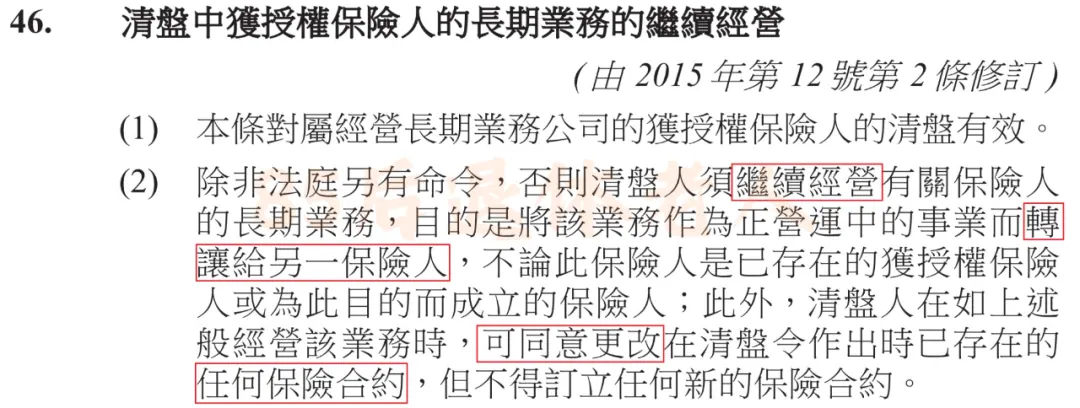
(香港《保险业条例》第46条)
这里要注意一下,接手保单的保险公司,有权提出更改保险合同。
所以我们在挑选港险时,对保险公司的实力也得留个心眼,千万不要闭着眼睛瞎买。
想详细了解香港保险安不安全,可以看看《谁说香港保险不会破产?电影都拍出来了,你不知道吗?》
OK,说了这么多,归根结底就是一句话:
只要选得好,香港储蓄险可以实现保本保收益,可以作为定存的替代品。
02
市场热门产品盘点
目前,市场上热销的固收类储蓄险有4款:
-
中银人寿守跃
-
立桥人寿息享年年3
-
富卫人寿智优盛2
-
保诚人寿诚您所想
你在网上随便一搜,会发现都在推这4款。但由于前面说过的原因,立桥息享年年3我是不推荐的。
上个月又出来一款万通人寿的GoalAhead,收益非常不错,可惜一般只在香港的私人银行销售。
幸好老乐在行业内还算认识一些人,刷破了老脸,好不容易才拿到资料。
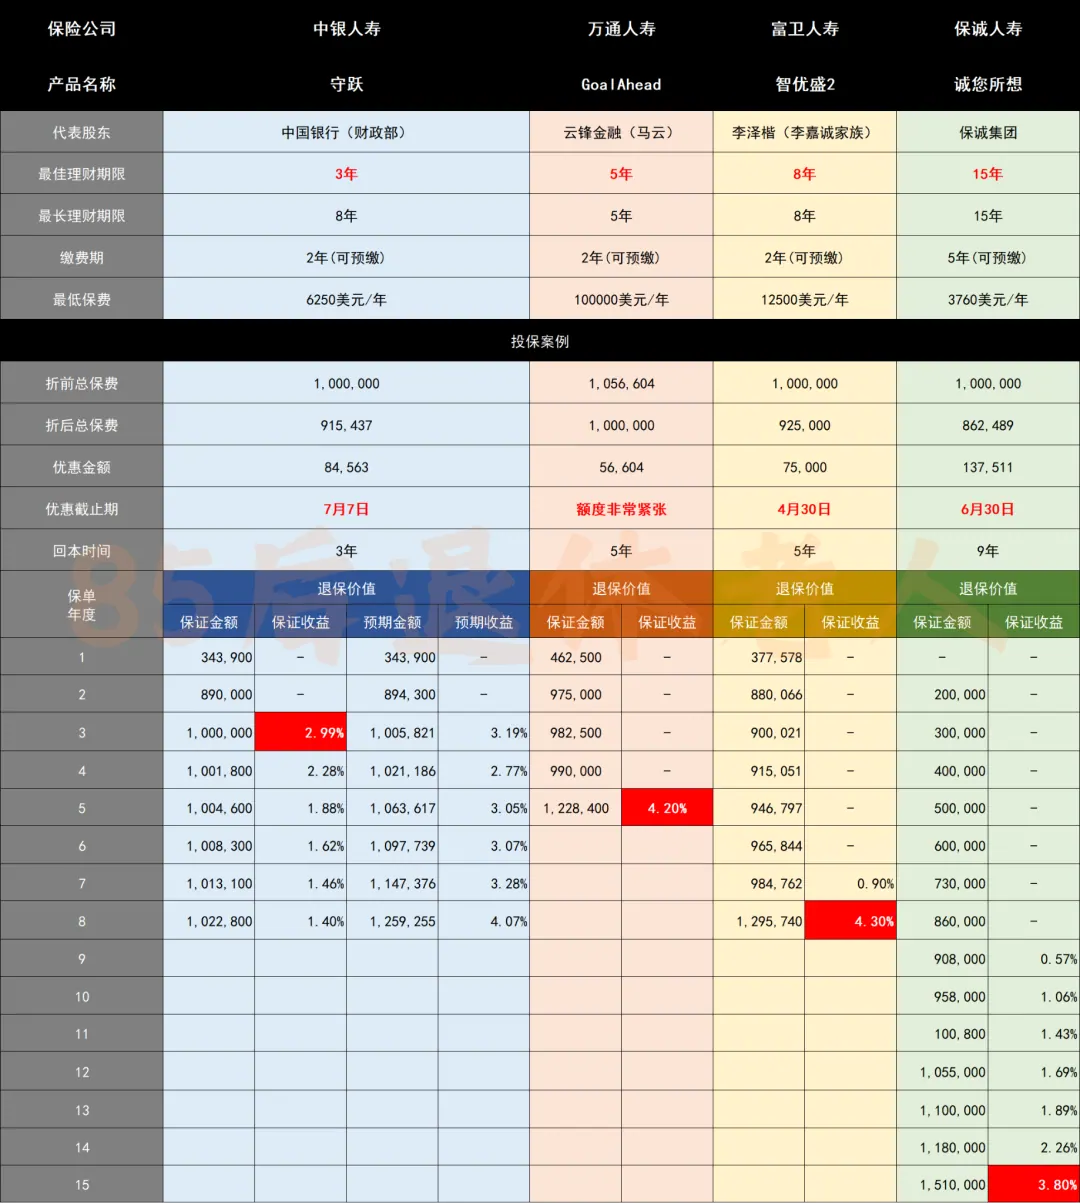
>>>需要高清大图,请加yintan1216<<<
现在港险都有五花八门的优惠,像4.3%的富卫智优盛2,100万美元的保单,实际只需要付92.5万,足足省下7.5万美元!
这个表格很容易看的,举个例子,投保92.5万的智优盛2,第1年末保单价值37万,第2年88万,第3年90万……第8年129万,平均每年收益率4.3%!
这些金额都是白纸黑字写进合同的,香港地,牙齿当金使啊。
根据不同的理财期限,可以选择不同的产品。
-
3年:中银守跃,年化收益2.99%
-
5年:万通GoalAhead,年化收益4.2%
-
8年:富卫智优盛2,年化收益4.3%
-
15年:保诚诚您所想,年化收益3.8%
重点提醒一下,这些收益都是优惠期才有,而且要一次性预缴保费,优惠期结束后,收益会大幅降低。
另外,这些披着保险外衣的理财产品,还会有一些保障功能。例如身故赔105%、额外意外赔偿10%……聊胜于无吧。
03
港险VS定存
可能你会觉得,香港保险也没比美元定存高多少嘛,3年才2.99%,15年才3.8%。
其实这样对比是错的,因为一个是复利,一个是单利。就像房子的建筑面积和套内面积,要按同一个标准换算,才能对比两套房子的大小。
由于时间关系,我已经帮你算好了。
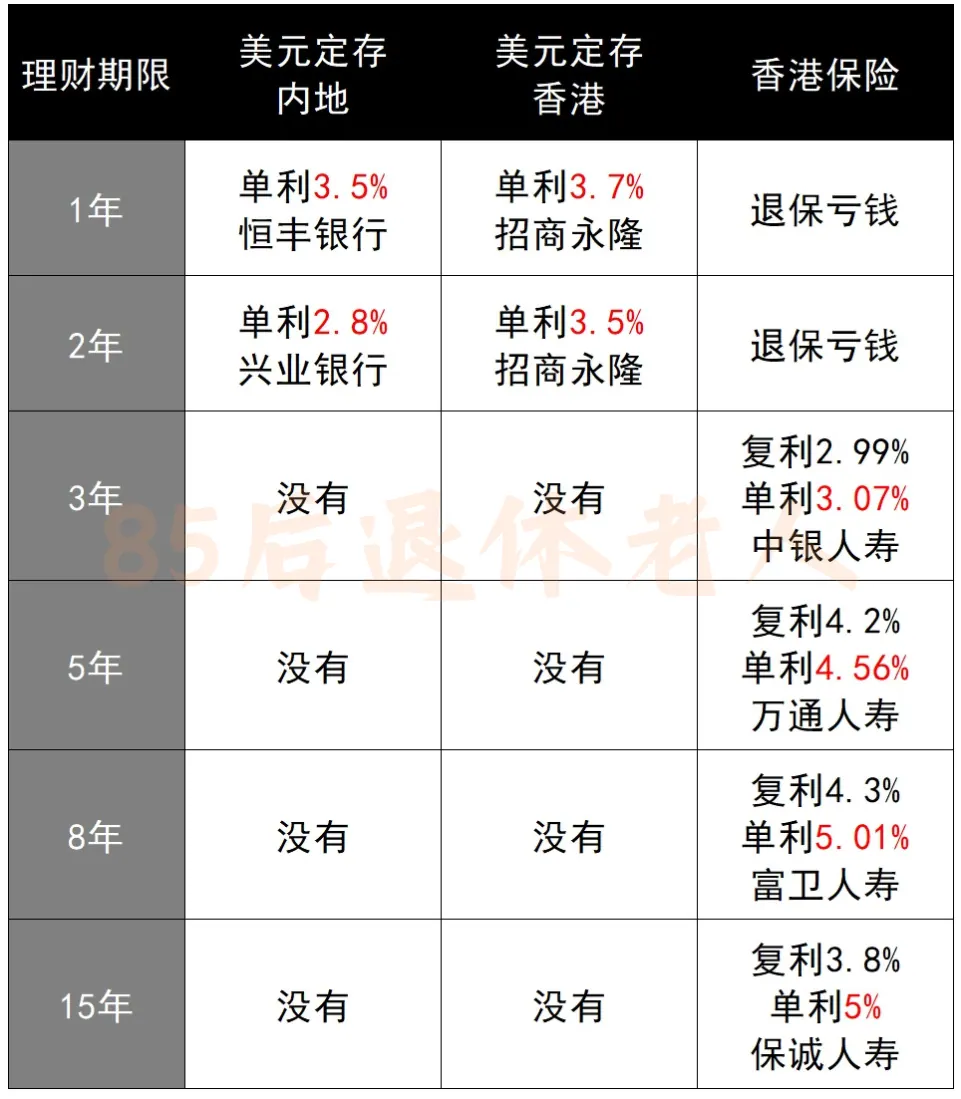
为了方便理解,我统一折算成单利,中银3年3.07%、万通5年4.56%、富卫8年5.01%、保诚15年5%,是不是感觉就不一样了?
现在想在内地存4%基本上很难了,一些利率高的地方银行,还得跨省跑过去开户。
既然都这么折腾了,为啥不直接飞香港,一次性解锁港险、美债、美股、美元货基?
定存另一个问题是只有两年期,没有更长的期限。到期后只能重新存,但利率就不好说了。
而港险可以最长15年,单利5%!
04
港险VS美债
在国内买美债是比较麻烦的,需要先开通境外券商。如果你想直接在香港银行买美债,起点一般是7万美元,而且价格有点坑爹。
我之前对比过,IBKR交易美债的费率非常有优势,但是这破软件的体验常常让人抓狂……
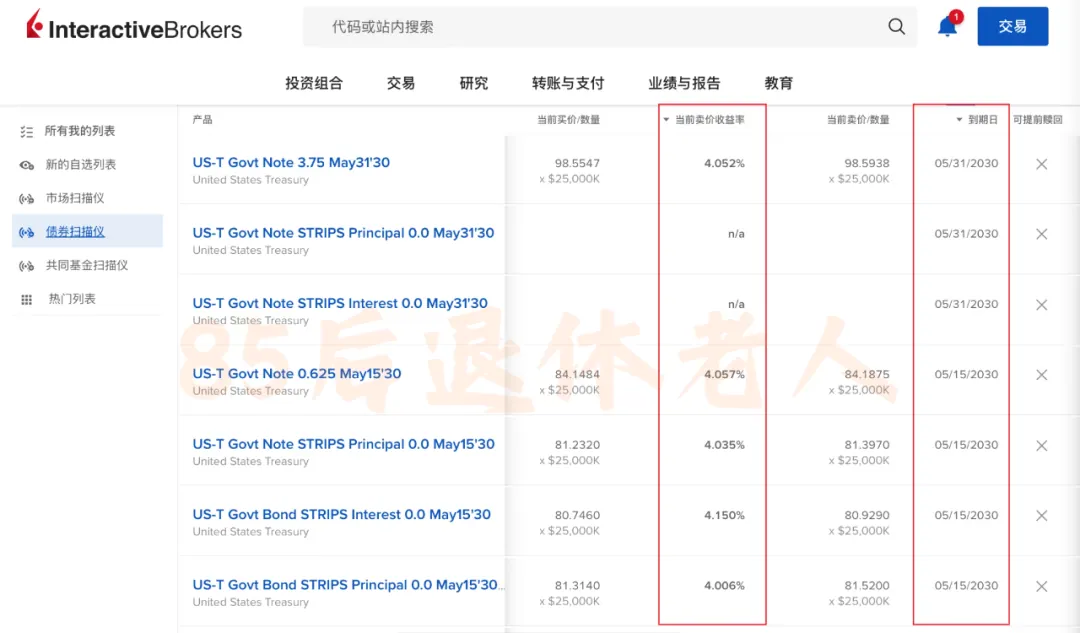
注:IBKR上5年期美债收益率
个人投资美债,比较大的问题是买卖不活跃,常常报了价却没有成交。
如果你是专业投资者,确实可以考虑美债,有时候会蹲到不错的收益率。
如果你只是普通人理个财,资金量还比较大,买卖美债会比较费时间,收益还不一定比港险高。
05
港险VS货基
美元货基是不错的短期理财,最新收益有4%左右,而且可以随时赎回,非常灵活。
但美元货基的问题是,收益在肉眼可见地下降:
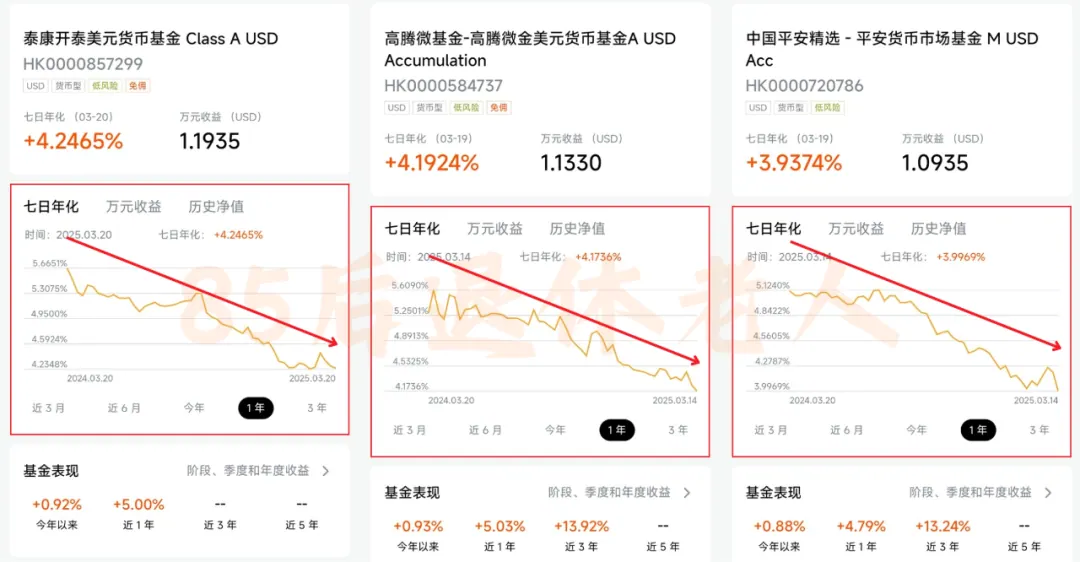
银探和各大香港券商都有合作,他们去年还到处宣传5%货基,今年已经不怎么说了。
美国已经进入降息周期,美元货基的收益就是会持续下降,没啥好说的。
06
老乐怎么选?
老乐2008年一毕业就考了AFP证书,后来又陆续考了CFP和CPB,应该是国内比较早的持证理财师。
作为从业17年的老人,我从来就不指望理财暴富,我的第一桶金也不是理财赚来的。
对于一款产品,它是4.2%还是4.0%,其实我没那么care,我对理财产品最大的要求是,不要给我添乱。
所以我觉得,这种保本保收益的港险是非常值得考虑的。
当然,这个世界从来就不是只有黑与白,港险、定存、货基、美债并不是四选一,你可以全部都要。
本文属信息性与教育性内容,不构成任何产品或服务的推介。