
有病治病,没病返钱!孩子的重疾险选这款!
“智霖,我对比了半天,宏利的价格比保诚便宜不少,是不是宏利的性价比更高啊?”
这是上周一位宝妈在微信上问我的问题,当时我正协助她给2岁的宝宝挑选香港重疾险。
在整个规划阶段,她问了一连串问题——哪款性价比最高?理赔方不方便?会不会踩坑?
我相信,这些问题同样困扰着屏幕前的你。
今天智霖就借这篇文章,把给孩子挑选香港重疾险的逻辑讲透。
看完觉得有道理,你自己也能照着挑选!
01. 挑选重疾险,就看三点
1、保障好不好:保障够全,保额够高
怎么算保障好?一句话:病种够全,保额够高。
给孩子买,一定要包含儿童特定疾病,甚至先天性疾病;高发重疾、轻症也要覆盖全。
不过香港的疾病定义目前还没统一,一款产品保哪些病、理赔标准怎么定,全由保险公司自己掌控——这就导致有些产品缺了高发病种。
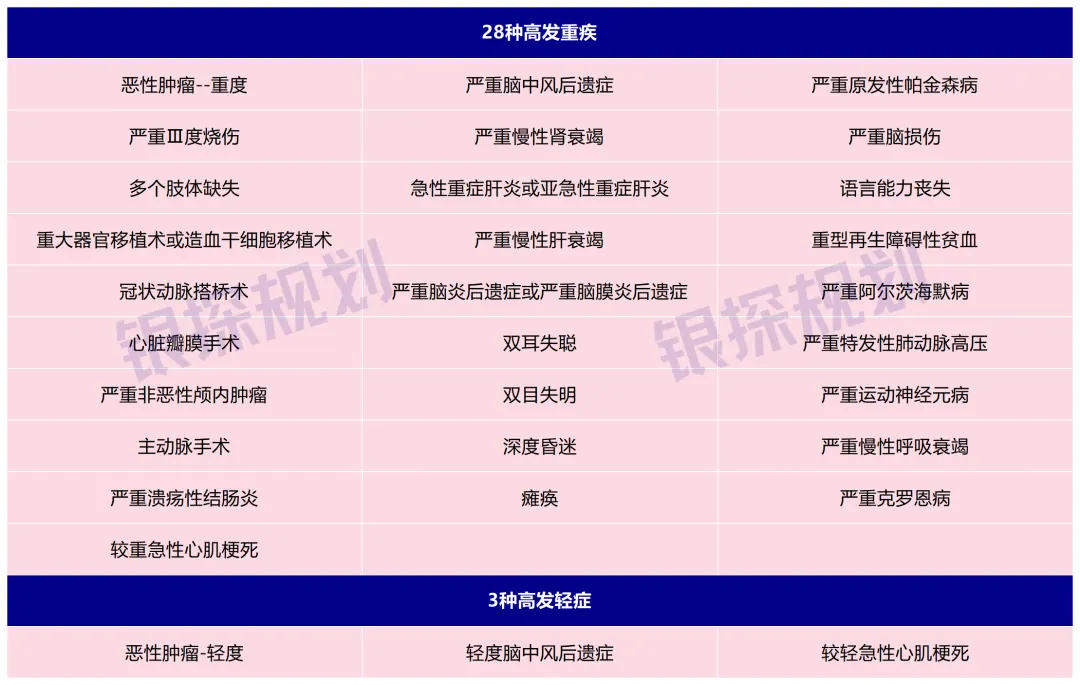
挑选时,可以参考内地标准:28种高发重疾+3种高发轻症,必须包含!
而赔得多不多,还要看额外赔付、多次赔付、持续津贴。
哪怕保额一样,赔付结构不同,最终拿到的钱能差出一大截。
举个例子:友邦爱伴航2,前10年额外赔50%,万通危疾加护保,前15年额外赔80%。
同样投保10万美元,友邦最终赔15万美元,万通赔18万美元——多出的3万美元换成人民币20多万,都够付房子的首付了。
再比如市面上绝大多数重疾险,重疾和身故共享保额,赔过重疾,身故就不再赔。
而诚保一生还能再赔一次身故,作为终身保障,这项含金量相当高。
2、性价比高不高:别掉进“只看价格”的坑
很多人以为性价比高就是价格便宜,这是典型误区。
就像这位宝妈,一开始就掉进这个坑:
”宏利每年保费比保诚便宜200美元,二十年下来就是一大笔,肯定宏利更划算啊。”
我特别理解这个想法,谁的钱都不是大风刮来的,但我还是提醒了她一句:
”May姐,性价比不是只看价格,而是看「保障÷价格」。宏利是便宜,但它便宜的背后,是保额也跟着降了。”
香港重疾险有分红功能,分红多少直接决定保额涨多快,所以挑选时不能只盯保费,更要看保额的增长。
我把两家的数据拉出来给她看:
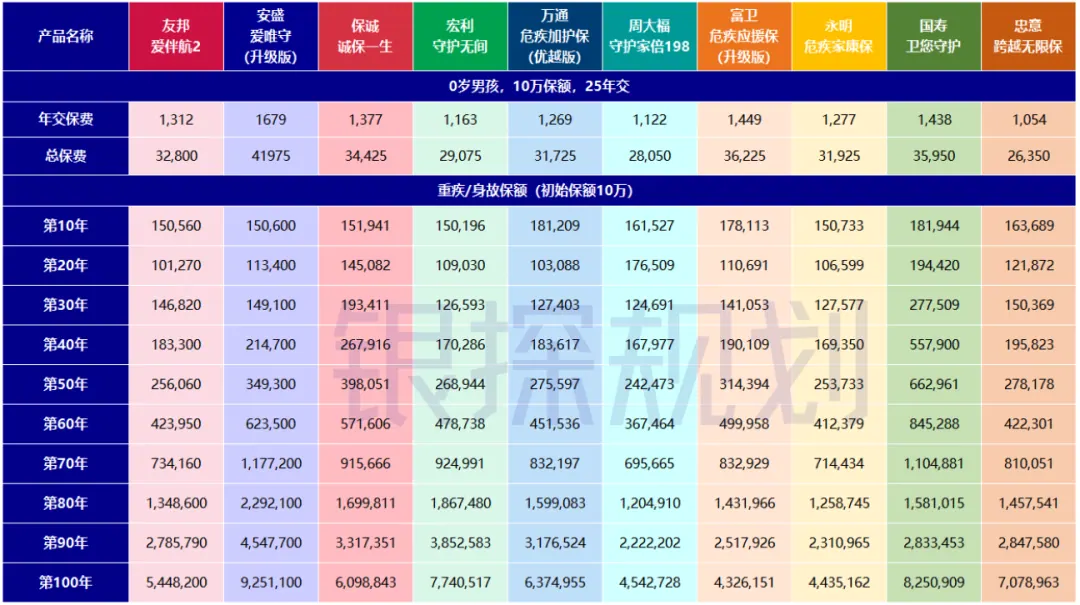
同样10万美元基础保额,到第50年,保诚保额预计涨到39.8万,宏利只有26.8万——中间差了整整13万美元,换成人民币小100万了。
”差这么多?!我光盯着那几百块保费,差点忽略了理赔能差近百万……”May姐当场愣住了。
我跟她说了句掏心窝的话:
保诚贵,是贵在保额涨得快、真出险时赔得多,贵有贵的道理。 买重疾险,图的是理赔那一刻真的能兜底,而不是图每年省那几百块保费。
其实你可能不知道,我这边保诚、宏利都能卖,卖哪家佣金差别不大。
我之所以没给你推宏利,不是因为我卖不了,而是将心比心——如果是我自己的孩子,我也会选保诚。
3、服务好不好:3个核心服务缺一不可
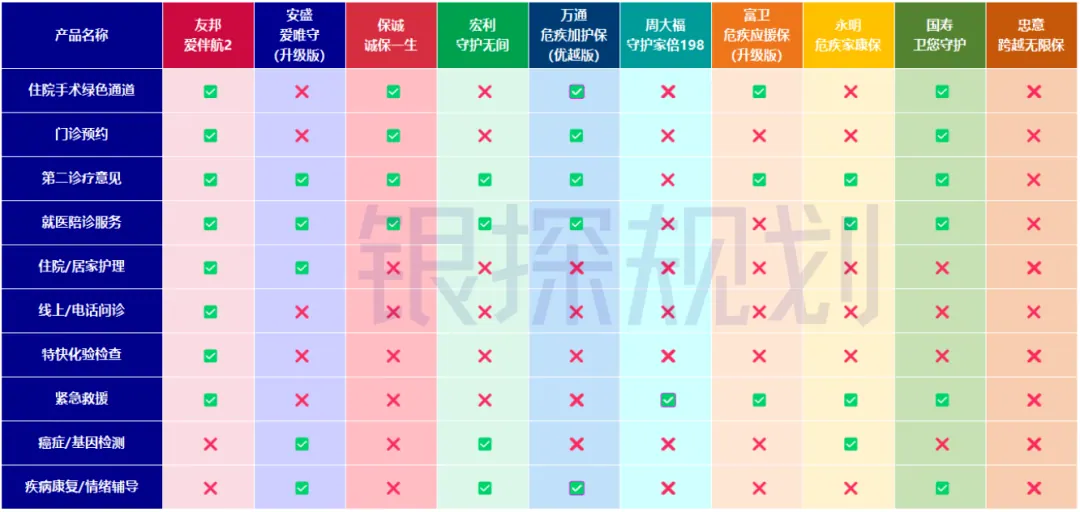
增值服务不追求多,但这 3 种必须有:
-
门诊预约
-
住院、手术就医绿色通道
-
第二诊疗意见
记住,这三个才是重疾险增值服务的核心,其他只是锦上添花。
02. 有病治病,没病返钱
May姐的需求很明确:高性价比,尤其30岁以前把保额做到足够高。
针对她的需求,我推荐了保诚诚保一生。为什么?
1、前10年多赔150%+高保额分红
保诚人寿目前有限时活动:未成年人投保,前10年重疾额外赔 150%,而香港大部分重疾险只能额外赔50%——两者相差整整100%保额。
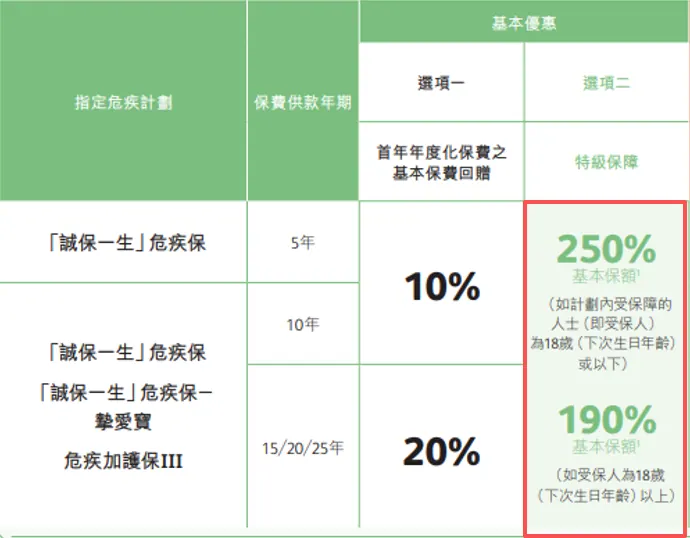
什么概念?同样投保10万保额,宏利守护无间前10年可以赔15万,而保诚诚保一生能赔25万。
买重疾险就是买保额,保额越高,抗风险能力越强。
就算过了前10年的额外赔付期,由于有保额分红,保诚依然领先。
第30年:友邦14.6万,安盛14.9万,宏利12.6万,保诚19.3万
第50年:友邦25.6万,安盛34.9万,宏利26.8万,保诚39.3万
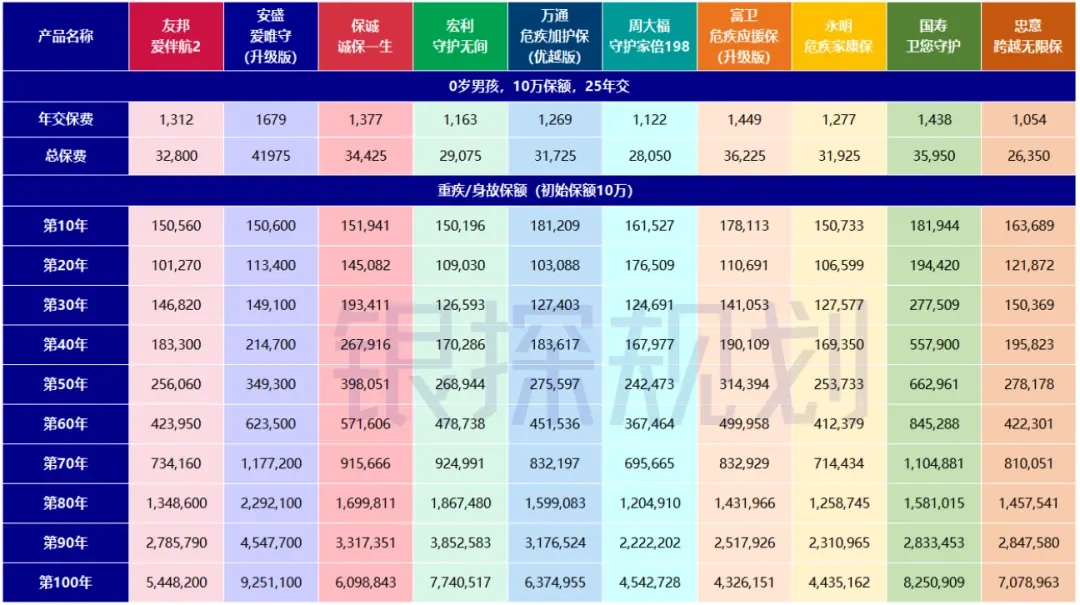
当然,这些只是预期数据,最终分红还要看实现率。
如果身体一直健康,也可以把保险的钱取出来,做到“有病治病,没病返钱”!
2、增值服务够全
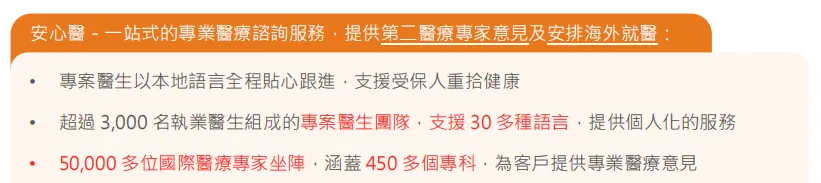
诚保一生的门诊预约、住院手术 VIP 通道、二次诊疗意见全都包含。
内地有1200家医院可以使用,包括:解放军总医院、北京协和、上海交大瑞金、复旦大学附属中山……这些医院平时一号难求,保诚直接带你走绿色通道。
3、价格非常能打
儿童投保重疾险价格相差不大,10万美元保额基本都在1300美元左右。
按照「保障÷价格」计算,诚保一生的性价比非常亮眼!
”听你把这笔账算完,我心里就踏实了,那就选保诚吧。”
May姐最后这句话,其实也是我写这篇文章想说的——选对逻辑,比选对产品更重要。
如果你也想给孩子投保,不妨参考我的建议。
03. 港险常见问题答疑
Q:香港重疾险理赔难?
很多人在网上刷到”港险理赔难”,但你问他依据,又支支吾吾说不出来。
这事我分两个角度看:
一是好不好赔。
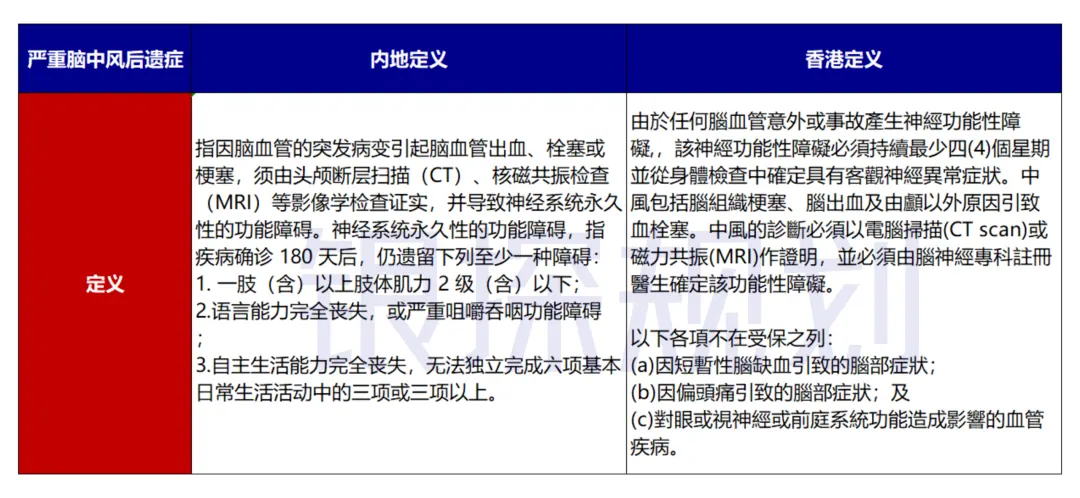
我做过对比,就以最高发的28种法定重疾为例,香港的理赔门槛大多比内地更低。
比如脑中风后遗症,一些内地只能赔轻症的情况,香港有机会赔到重疾。
二是钱能不能顺利回内地。
香港理赔的是美元,会打到你的香港银行卡,后续通过第三方汇款,就可以轻松回来。
平时口口声声说”理赔难”的人,估计连港卡都没有办过……
延伸阅读:《0费用,秒到账!资金回国六大途径》
Q:遇到理赔纠纷怎么办?
如果真的发生理赔,我们会全程协助办理。
最容易引发纠纷的是健康告知,所以我们在投保前会帮你预核保,全部确认清楚再买。
万一遇到纠纷,香港的监管非常完善,不用担心非香港居民会被区别对待。
OK,今天就讲到这里。
9月份香港重疾新定义就要实施,很多重疾的理赔标准都变严了,想买的一定要趁早!
本文属信息性与教育性内容,不构成任何产品或服务的推介。