
车贷第一骗术:真假3%,利息相差一倍!
你好,我是银探周润发,全网最懂车贷的男人!🧐
发哥最近经常去看车,跟很多卖场销售聊天,也跟很多银行经理聊天,发现原来很多人都不会算车贷利率……
如果有人跟说你,车贷很便宜,一年才两三个点,你一定要打醒十二分精神!因为这个人要么太蠢,不会算利率,要么太坏,故意忽悠你!
今天发哥借你一面照妖镜,一招拆穿车贷骗术!💡
主要内容:
-
都是3%,利息差一倍?
-
真假3%,到底坑在哪?
-
用照妖镜还原真实利率!
01 都是3%,利息差一倍?
我聊过很多销售,一说到车贷,要么一笔带过,要么含糊其辞。他们口中的两三个点确实是两三个点,不过那是“费率”,不是“利率”。
两者差别有多大?看看下面的例子,保证惊呆你!😯
假如你去特亚迪买车,净车价12万,首付2万,贷款10万块,期限3年,年费率是3%……
注意了!这里说的是费率,销售一般跟你说的就是费率。
我们打开快算车贷,选择“汽车分期”,输入数据,就能一键算出答案。
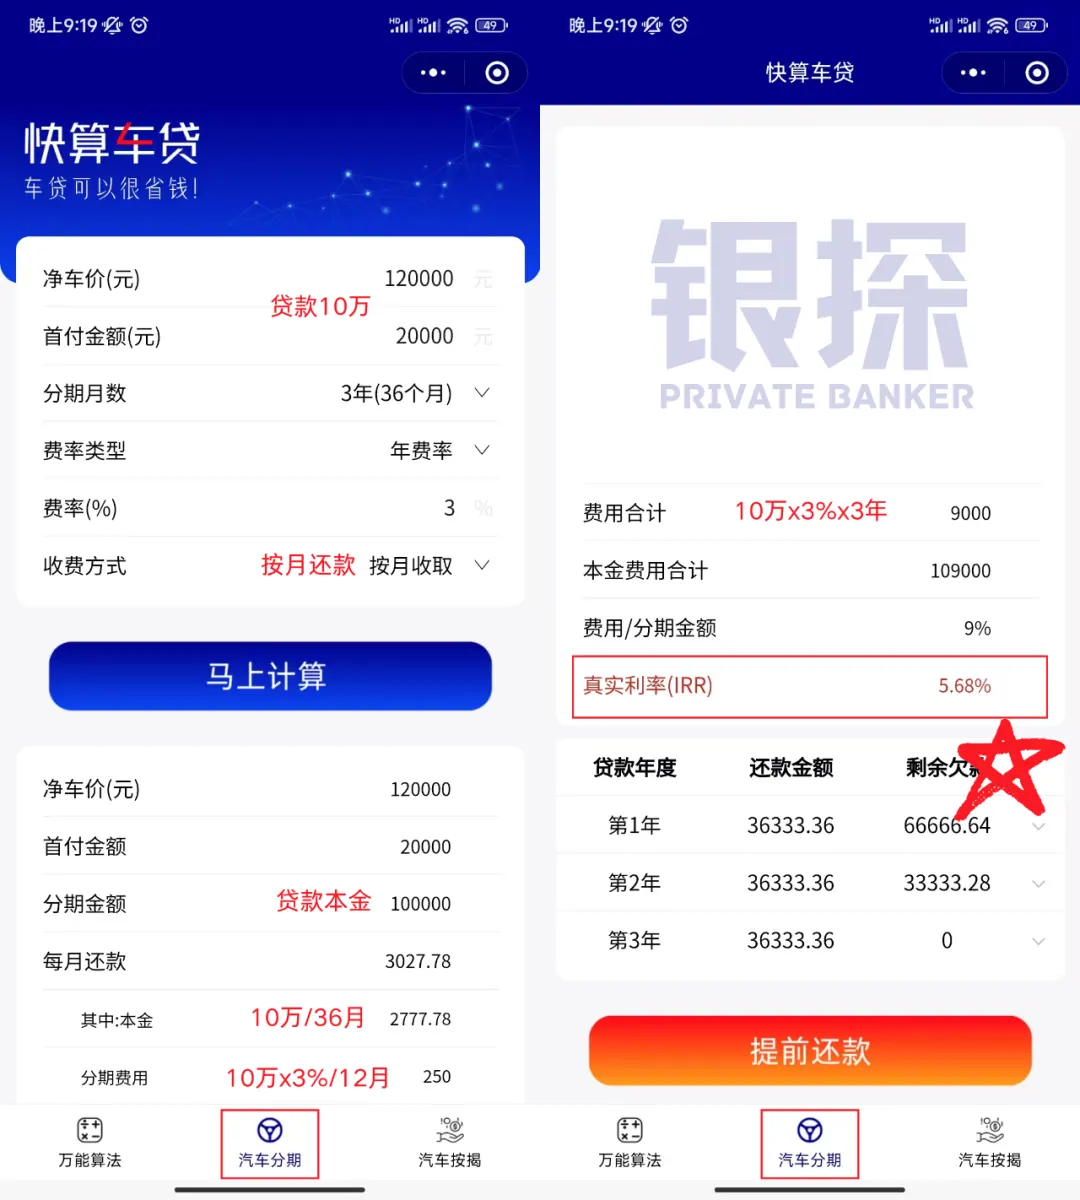
你每个月要还3027元,包含本金2777元、费用(利息)250元,三年下来总费用是9000元。🤑
注意图中有一个真实利率(IRR)5.68%,我们先记住这个数字,后面再来深扒……
OK,那如果3%是利率,结果又是怎样的呢?
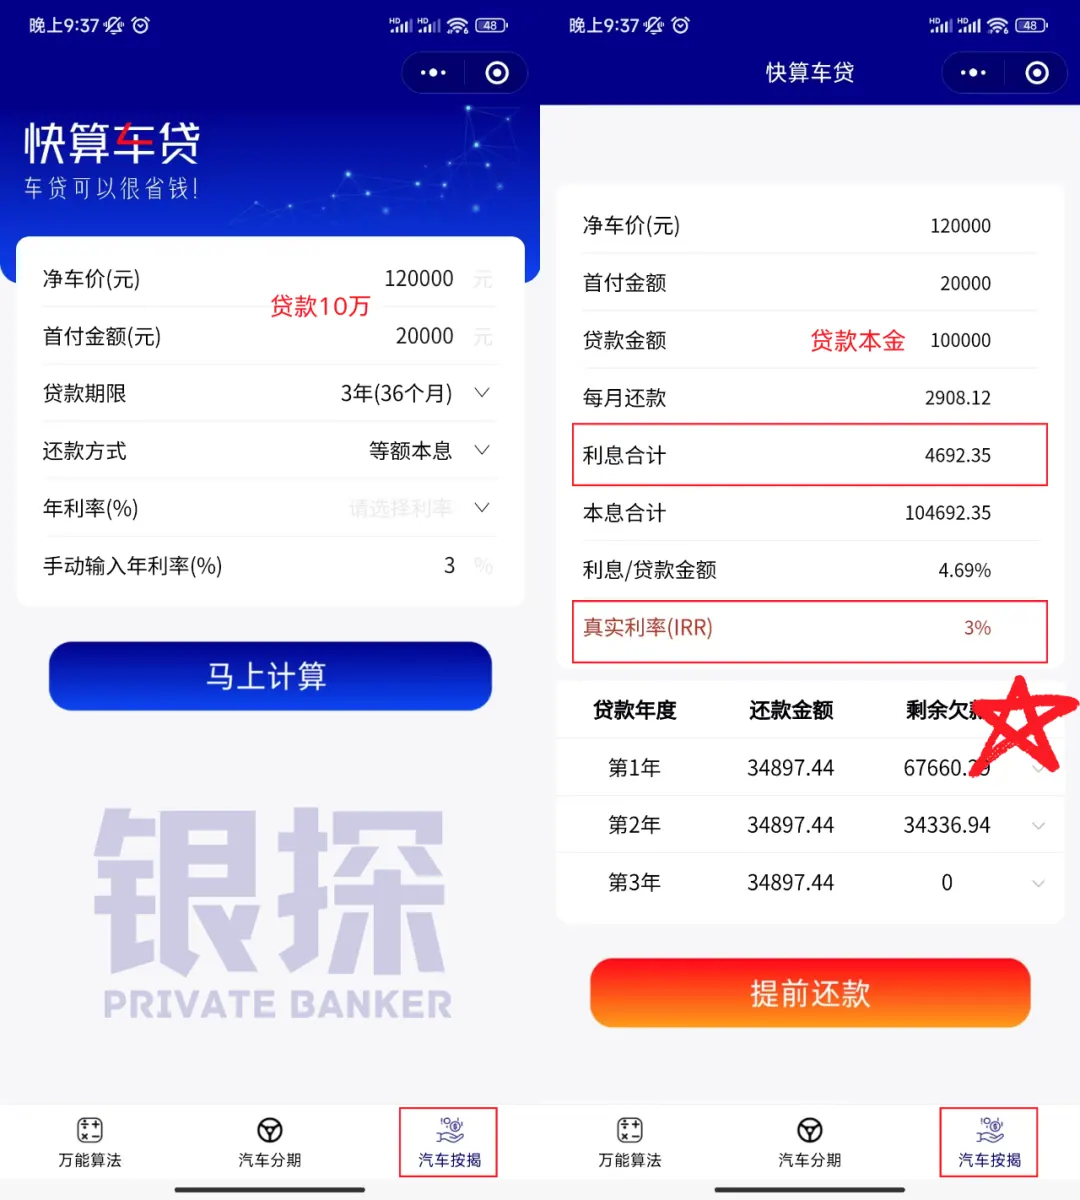
你的月供会从3027元降到2908元,总费用(利息)从9000元降到4692元,真实利率(IRR)正好就是3%!
同样都是3%,一个是费率,一个是利率,最终利息相差一倍!
三年省下4000多块,一部小米15手机就轻松到手了!📱
02 真假3%,到底坑在哪?
明明都是3%,为啥利息能相差一倍?因为除了利率,算利息还要考虑计息方式。
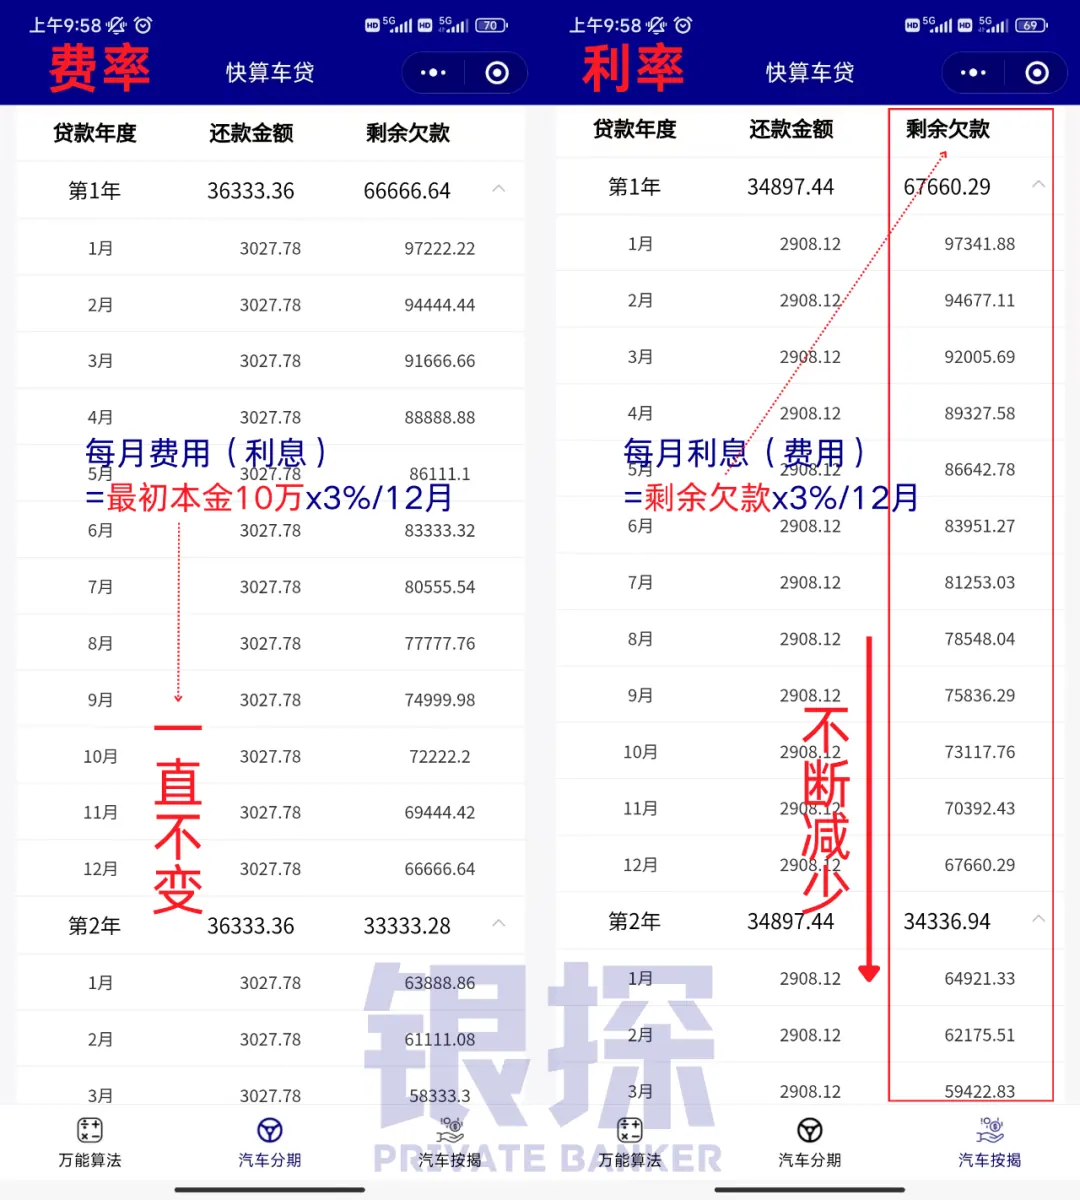
1️⃣当用费率来计算时,每月都按最初的10万本金来算费用。
第1个月,费用=10万x3%/12月=250元
……
第36个月,费用=10万x3%/12月=250元
2️⃣当我们换成利率,每月都是按最新剩余本金(欠款)来算利息。
比如第1年末,剩余本金67660元,那么第2年第1个月的利息是这样算的。
利息=6.766万x3%/12月=169元
这个剩余本金,从10万不断减少到0,所以36个月跑下来,自然能帮我们省下不少钱!💰
03 用照妖镜还原真实利率!
学过金融的都知道,其实车贷算费率和利率都无所谓,低费率的总利息,也可以比高利率的总利息少。🧐
🔴要比较车贷到底划不划算,我们需要把费率和利率按统一标准来折算。
就像你要对比两套房子的面积,你要么统一按建筑面积算,要么统一按套内面积算。
费率和利率折算的底层逻辑,是IRR内部报酬率,这里发哥不是带你们搞研究,说太多废话没有意义。
我们银探已经做好计算工具,你把数据输进去,就能一键算出真实利率!
回到上面的例子,把3%费率折算一下,得出真实利率是5.68%。这个数字听起来就没那么吸引了……🤡
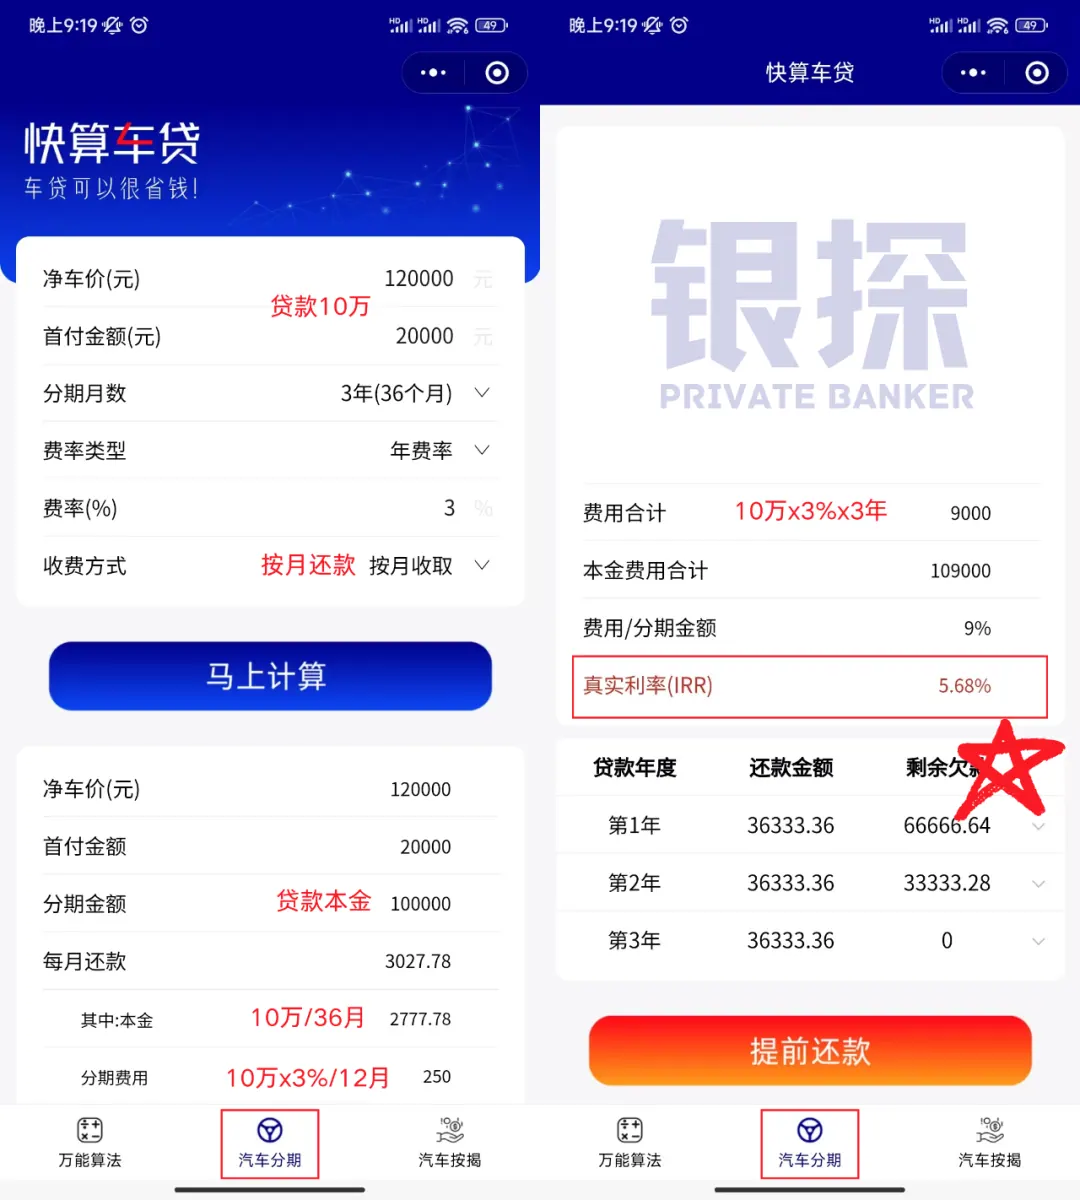
然后再看看3%利率的例子,它的真实利率就是3%。😎
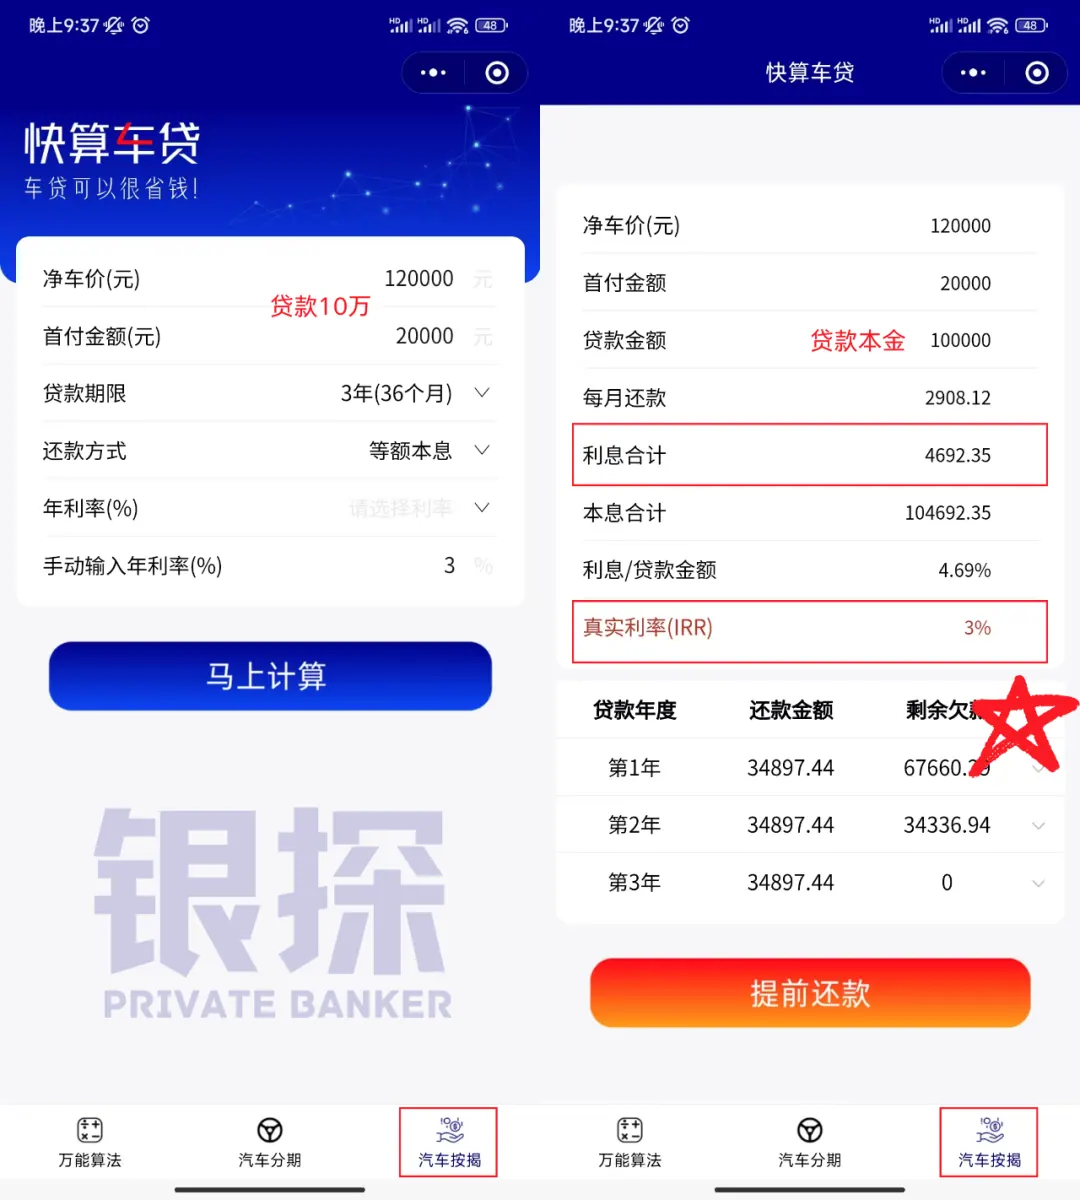
折算后就很好对比了,5.68%肯定比3%贵,怪不得总利息差不多贵了1倍!🧐
怎么样?学会了吗?
以后去看车,记得算一下真实利率啊!🕵️♂️
本文属信息性与教育性内容,不构成任何产品或服务的推介。