
5.56%,保本保收益!香港最佳美元理财
你好,我是银探家辉,一个助你财富飙车的男人。
前几日,家里一位亲戚问我:现在普通人怎么理财比较合适?
我欲言又止。
何谓普通人理财?
就是资金量不算大、理财知识不算多、风险偏好不算高,只想找一个既安全,利率又相对不错的投资标的,就够了。
但现在内地最核心的无风险基准利率 - 十年期国债收益率只有 1.66% 左右。
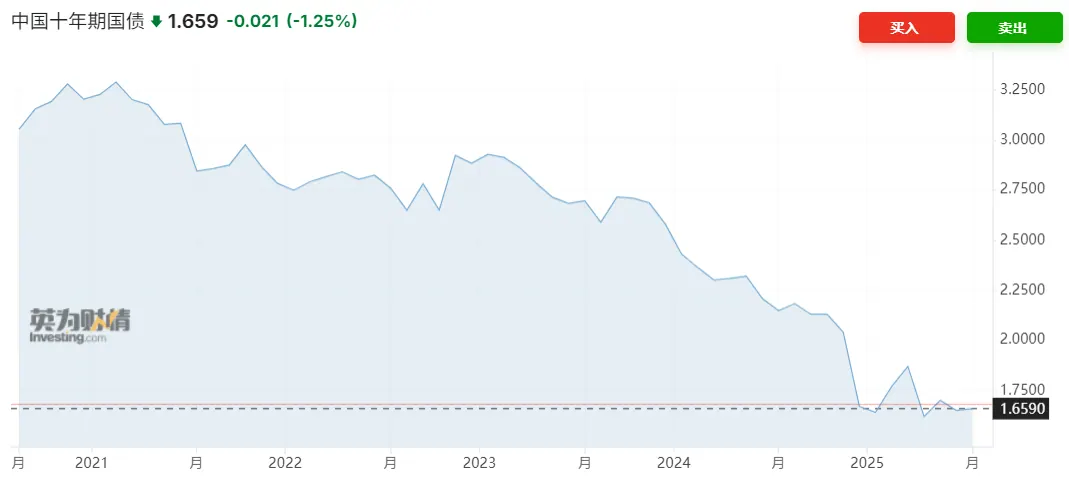
国人过去坚持几十年的有钱就买房、无钱就存款国债的时代,彻底过去了。
这种低利率、资产荒的环境,有点类似日本失去的 30 年。
你永远不能在一个没有鱼的地方钓鱼。
在这段令人无望的日子里,日本产生著名的“渡边太太”群体,资金抱团出海投资。
利用日本长期超低利率环境借入低成本日元,兑换成高息货币(如美元、澳元)投资海外高收益资产,赚取利差收益。
同理,对我们来说,现在也有一个绝佳的资金出海地 - 香港。
在香港赚钱,回内地消费。
这一篇文章和大家聊一聊香港 4 类稳健型美元资产,购买简单、持有省心、保本保息:
-
美元定存
-
美元货基
-
美国国债
-
美元保单
香港风高浪急,普通人初去报到,能守住本金、赚取内地给不到的利息,就已经成功了。
01 美元定存
银行定存,中国老百姓最喜欢的储蓄方式,没有之一。
这也是银探很多群友办理港卡的一大用途,想去香港银行定存一笔美元。
这里打个小广告,银探小程序每周一都会更新香港、内地各大银行的人民币、美元利率数据,也能一键对比各大银行的汇率,欢迎使用。
我们直接看数据:
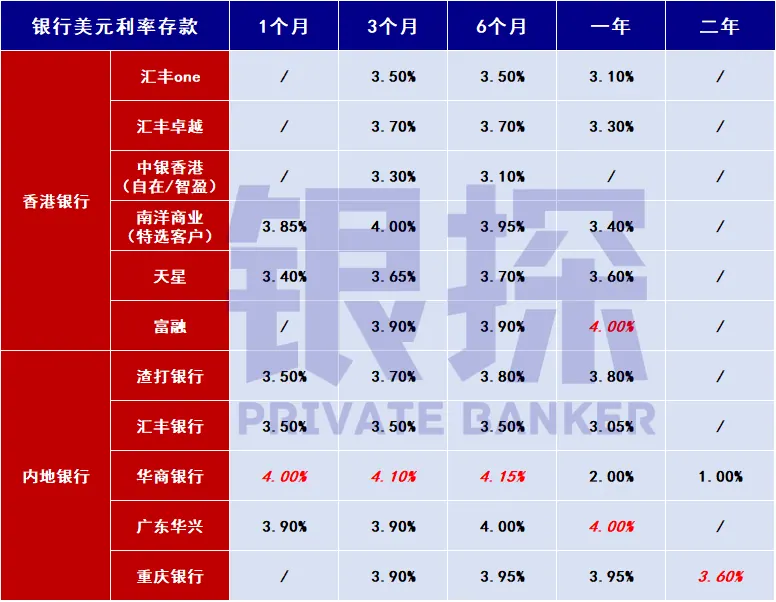
定存没什么可说的,保本保息,到期取钱。
但这里有两个不得不注意的现实,可能不符合你的预期。
现实 1:对比内地银行,香港银行的美元利率在过去、现在一直都没有优势。
再考虑到汇款流程、潜在的手续费损失,如果你本意只想在银行存美元,其实没必要出去,留在内地银行也够了。
现实 2:内地、香港银行美元定存,最长期限基本只是 1 年。
唯有重庆银行能给到 2 年期不错的 3.6% 利率,但只对白金级别客户开放。
在到期之后,我们又要把美元放在哪里?银行是否还能提供 4% 的美元利率?
难说。
去年此时,渣打等外资行甚至能给到 5.20% 美元利率,但从今年起,各银行利率都在急速下滑。
再想一想,我们为什么要费尽心思让资金出来?是不是无法忍受内地持续下滑的利率?
所以,不要对银行存款寄予厚望,请早做多一手准备。
暂时只想存银行的,家辉再给两点提示:
第 1,优先考虑富融、天星等数字银行,美元利率多数时候都会比汇丰、中银、渣打等银行更高,且起存门槛更低。
放心,数字银行只是没有线下网点,一样是香港正规持牌金融机构,最高可获得 80 万港元存款保障。
第 2,以上香港银行利率都是指新资金利率。
比如中银,在本月存入 1 万美元,此时就能享受专属的新资金高利率,如果等到下个月再开立定存已经不属于新资金了。
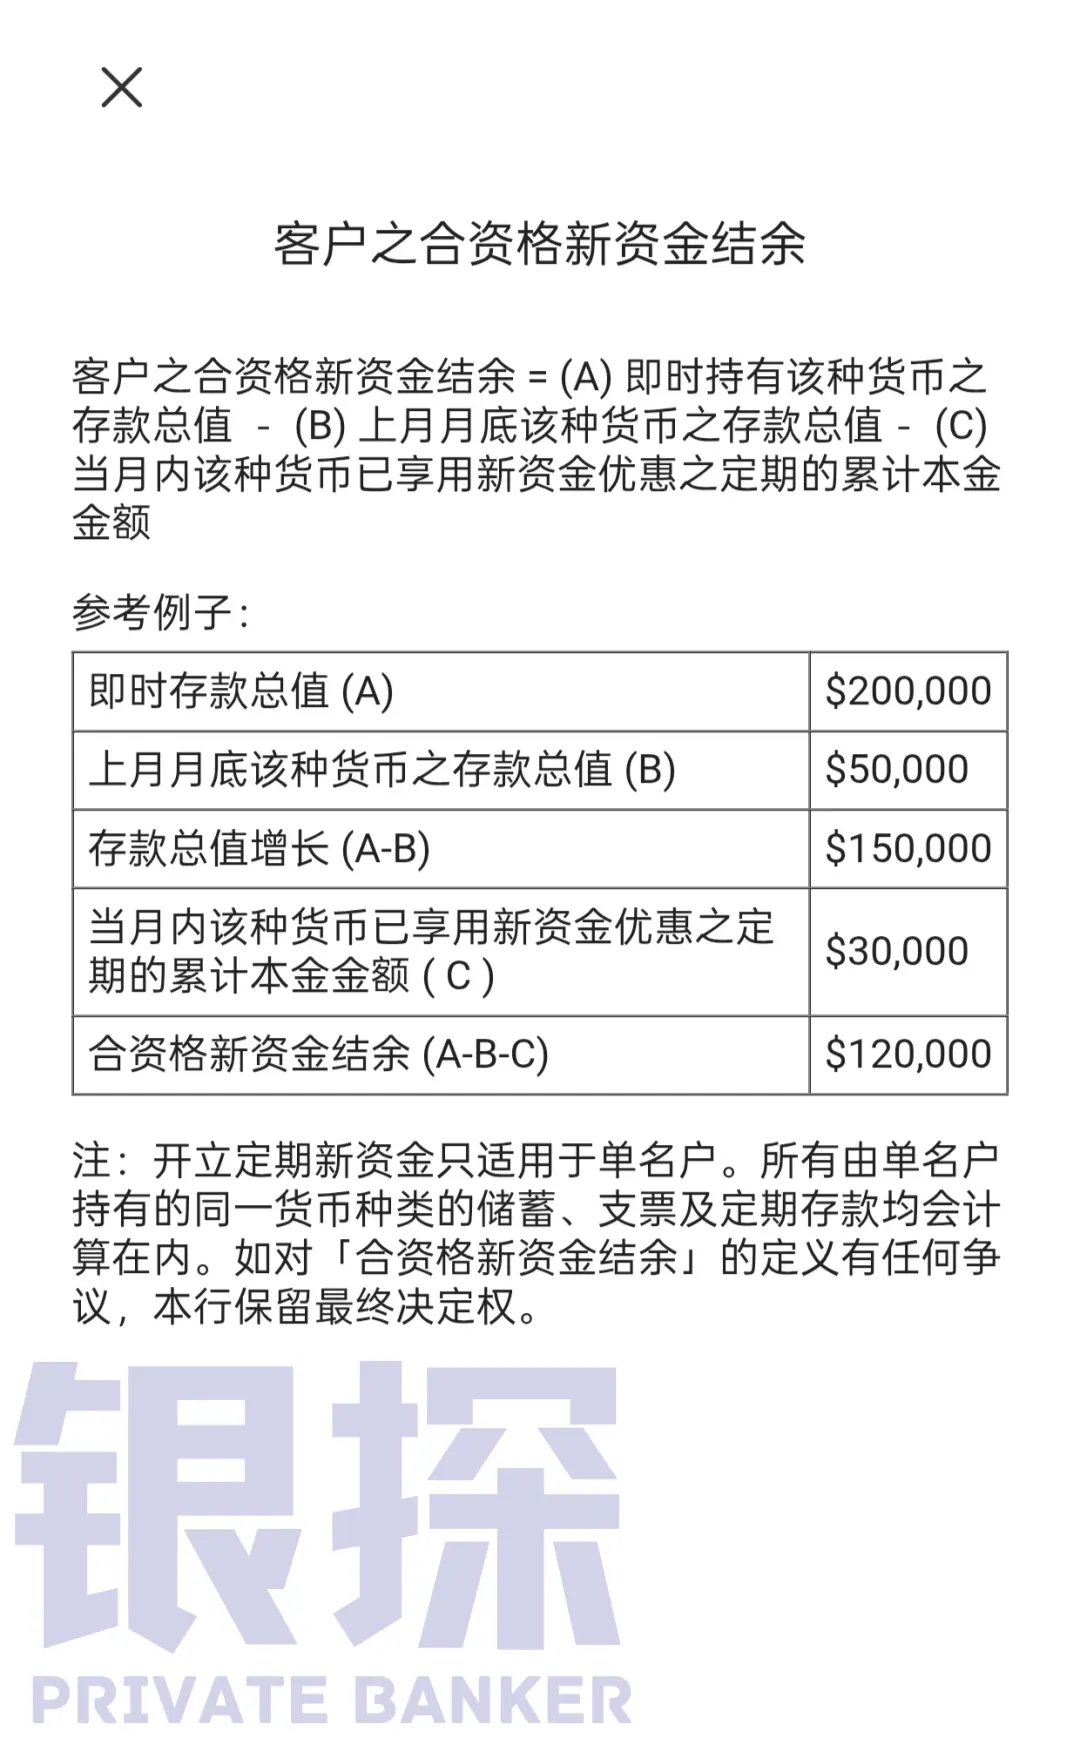
香港银行基本都是如此,到期后可换一家银行存,或出去一趟又回来。
02 美元货基
美元货币基金,就是美元届的“余额宝”。
在本文 4 类美元资产中,美元货基是唯一无法做到保本保息的。
只不过,由于美元货基风险极低,姑且也能认为“本金是有保证的”,能和定存、美债、美元保单相提并论。
美元货基可以在HK银行买,也可以在HK券商买到,后者的费率一般会更低。
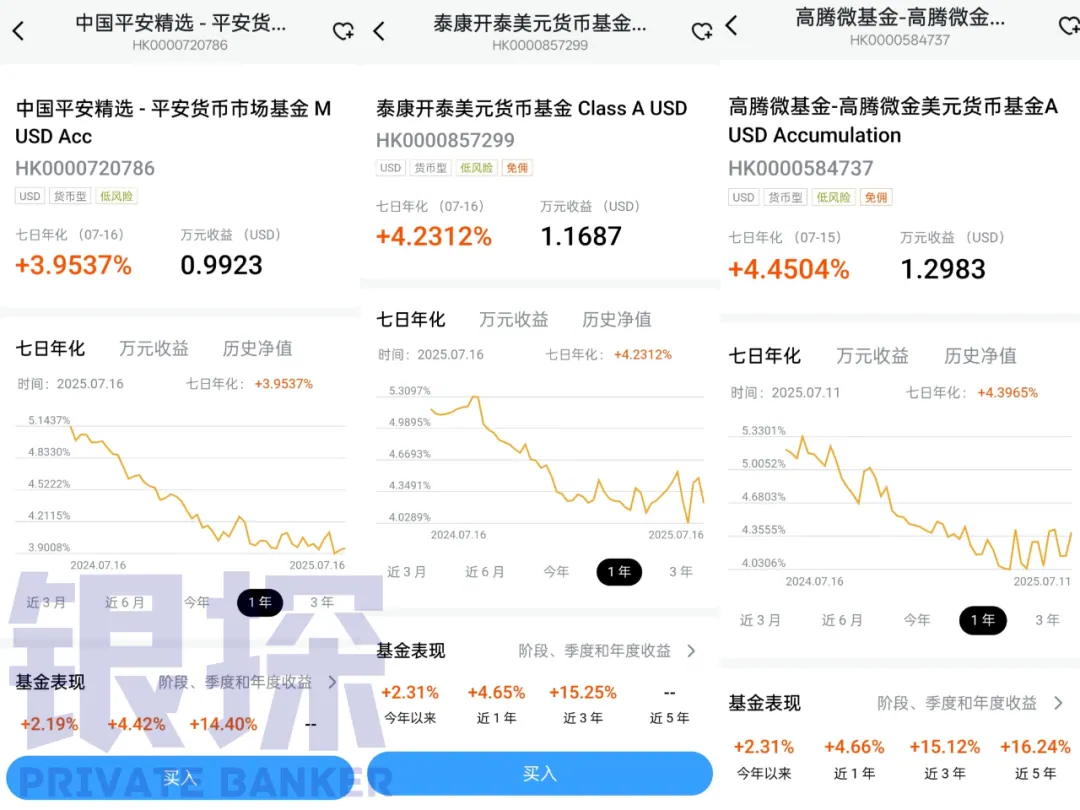
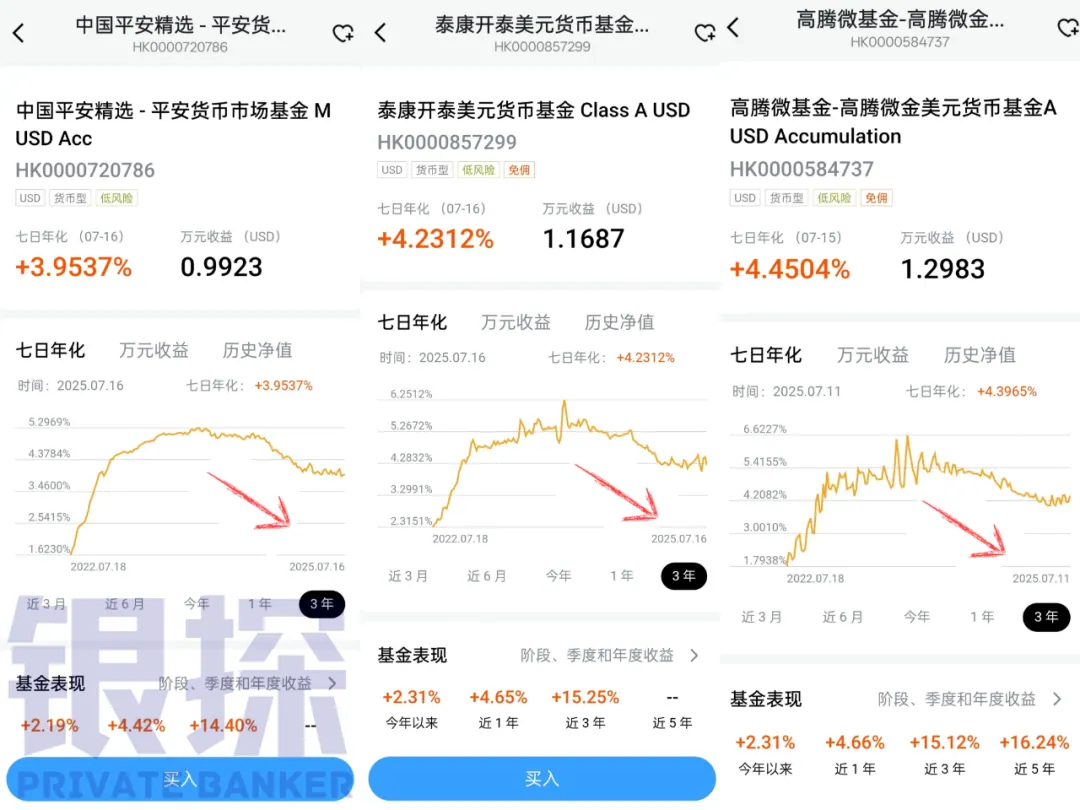
以香港 CQ 证券三款代表性产品为例, 7 日年化收益率在 3.9% - 4.4% 左右,比 1 年期银行定存更高。
如有 HK 证券开户需求的群友,可以添加银探助手微信:yintan918。
美元货基最大优势是在收益不错的前提下,保持高灵活性,一般赎回 T + 1 日能到账。
但反面是,美元货基不具备任何锁定利率的作用。
如果把收益率拉长近 3 年,你会发现这 3 款基金走势基本一致,从 2022 年六七月起开始飙升,2023 年底到次年初达到顶峰,从 2024 年末开始一路下滑。
说白了,美元货基底层资产以现金、现金等价物(短期美债、商业票据等)、定期存款为主,锚定的就是美联储政策利率。
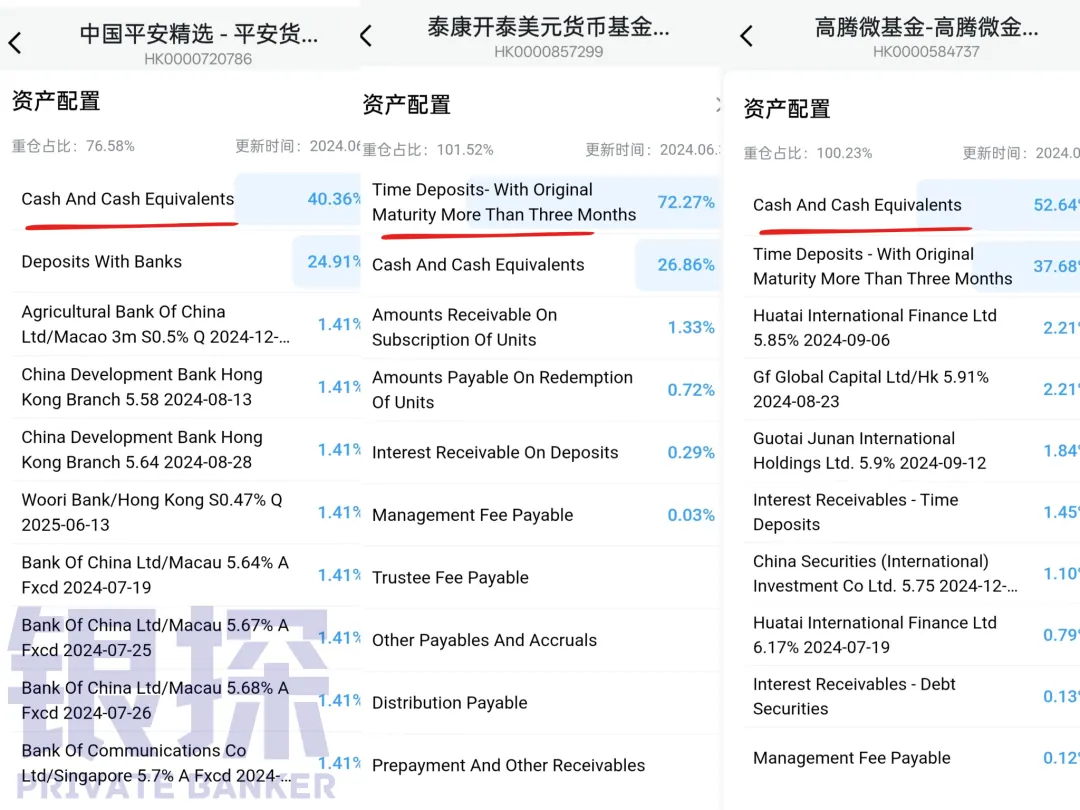
美联储加息,美元货基收益率上升。
美联储降息,美元货基收益率下降。
过去几年是美元高息周期,美联储从 2022 年 4 月起暴力加息;但从去年底起,美联储降息周期启动,今年降息预期又持续升温。
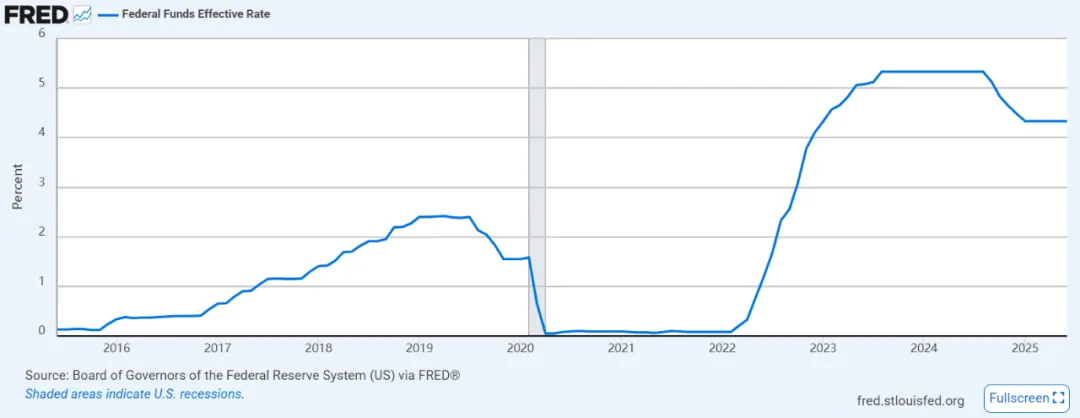
最近10年美联储联邦基金利率走势
可以预见,美元货基大概率无法再维持过往两年的高收益率了。
还有一类资产与美元货基比较类似,那就是短债 ETF 基金,底层资产以短期美债为主。
收益率或会比美元货基高一点,但两者区别不大。
03 美国国债
美债,全球金融市场的“无风险利率基准锚”。
在中文互联网曾盛传美债在 6 月暴雷,结果是安然落地,市场趋稳。
虽然美债规模失控的潜在风险未消失,但手握金融、军事霸权的美国是蓝星最强,美债依然是最安全资产之一。
资金去到香港后,你可以在香港银行购买,比如汇丰,购买金额 7 万美元起,门槛高,价格也可能更贵。
我更建议在券商买,只需 1000 美元起步。
先看 3 - 8 年的中短期美债收益率,3.9% - 4.25% 之间。
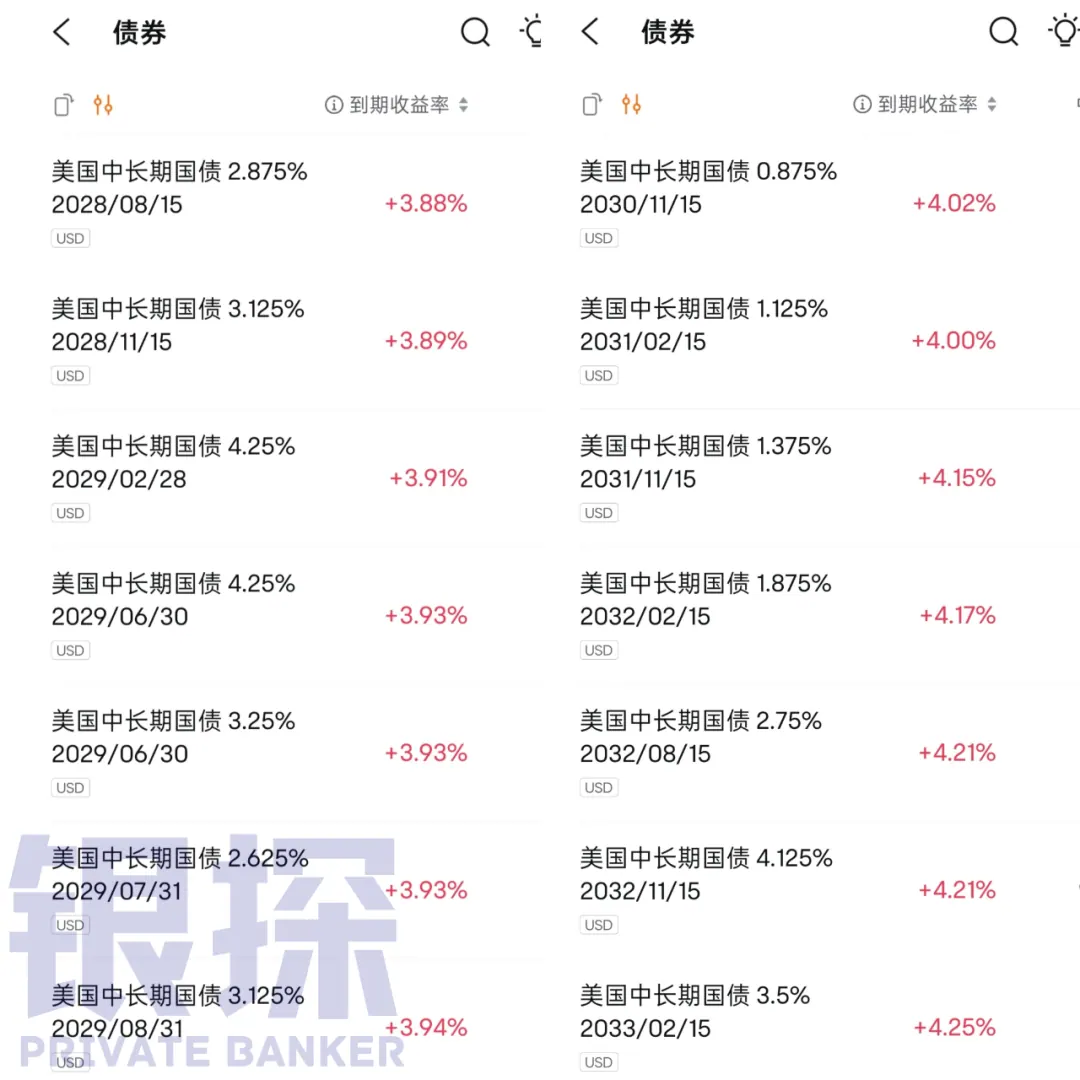
再看 10 年、20 年以上的长期美债收益率,能够进一步提高到 4.4% - 5.07% 左右。
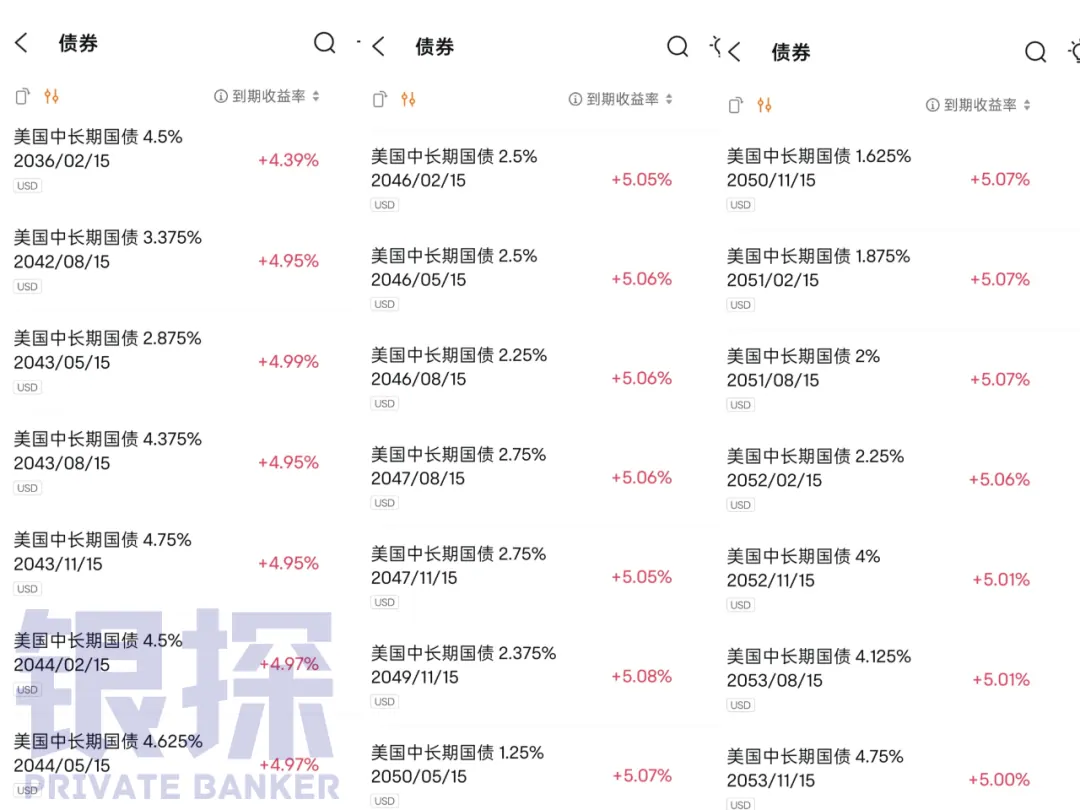
美债的收益会有两部分:
票息收入:美国政府按票面利率支付利息给我们,每半年支付一次。
换言之,只要安稳持有到期,美债就是保本保收益的。
资本利得:在二级市场交易,低买高卖。
债券价格与市场利率呈负相关,比如美联储降息,大家就会对你手头上的美债更感兴趣,推高存量债券价格。
从这角度,美债倒是有一点进可攻,退可守的味道。平时安稳收息,遇上美联储降息,再伺机卖出。
理想确实美好,但也要注意美联储加息或降息不达预期,导致存量债券价格下降,以及大额美债短期内难以出手等风险。
或者搭配长短期美债购买,也是不错的选择。
至于值得购买多长期限的美债,就看你资金安排,以及对山姆大叔的信心了。
推荐阅读:
04 香港美元保单
除了美债,香港美元保单也是极少数能锁定长期利率的产品。
提起港险,很多人第一印象可能就是:保底收益低、分红不确定、分红高只是画饼…
分红险,本文暂且不提了。
其实,港险一样有保本保收益的产品!
且产品设计更加简单、更加纯粹,你在每一年能够拿到多少钱,都会清清楚楚写在合同上,一定能给到。
核心关键就在现金价值,这是你选择退保时,保险公司必须退给你的钱。
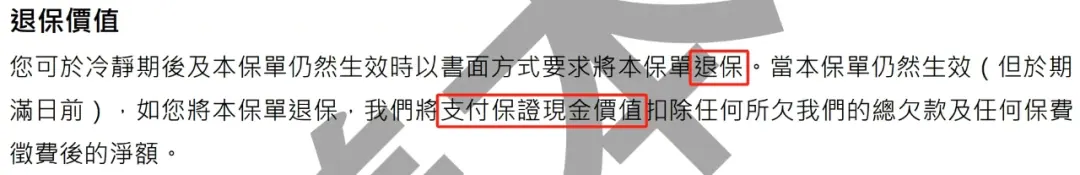
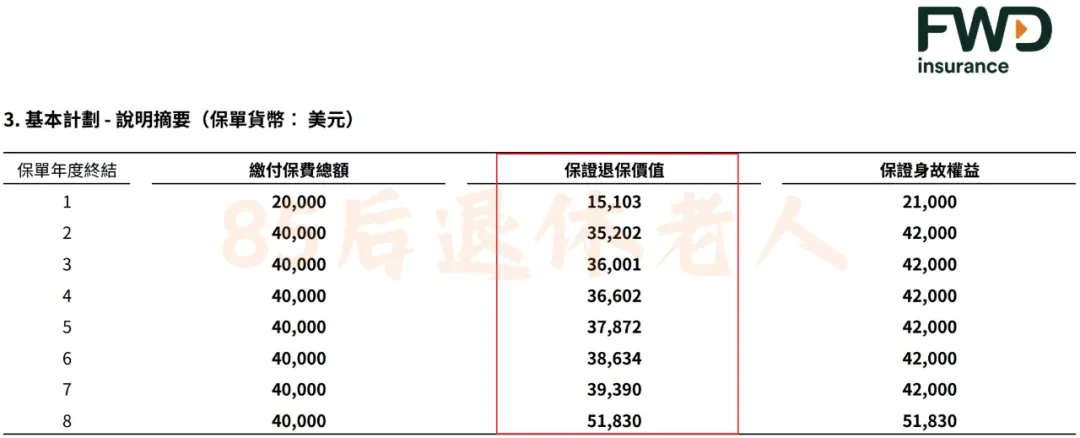
比如这款产品,分两年一共投入 4 万保费,第一年退保只能拿回 15103、第二年拿回 35202…
若耐心等到第 8 年退保,那就能拿回来 51830,一共赚取 11830 美元利息。
当然,保险公司口碑毕竟一般般。
难道不能赖账吗?难道不会破产跑路吗?
除了保险合同具有法律效力之外,保险公司之所以能 100% 给到合同上的保证收益,不是因为他善,我们要看底层逻辑。
其一,投资资产保证赔付。
为了给我们兑现回报,此类固收型美元保单的资产配置会相对保守。
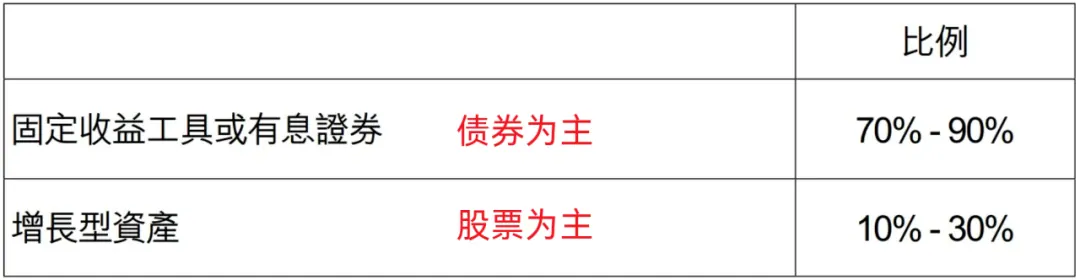
比如某款产品,会把 70% - 90% 钱投资在债券上,其实就是美债、企业债等。
至于股票等增长型资产比例,市场环境好时就投入 30%,差时就放 10% 够了。
且保险一大特点是鼓励长期持有,前期会有退保惩罚。
在时间作用下,保险公司凭借美债 + 企业债 + 些许股票基金的资产配置,保证给到合同上的收益不是一件难事。
其二,保险制度保证赔付。
保险之所以是保险,是因为保险公司从成立、运营、资金运用等全程都会受到更严格、更系统、更具穿透性的监管约束。
比如,授权准入机制、偿付能力监管、信用评级、再保险制度、清盘退出机制…
有兴趣深入了解的群友,请阅读:
香港固收类美元保单向来比较少,现阶段最具竞争力的是以下 4 款产品。
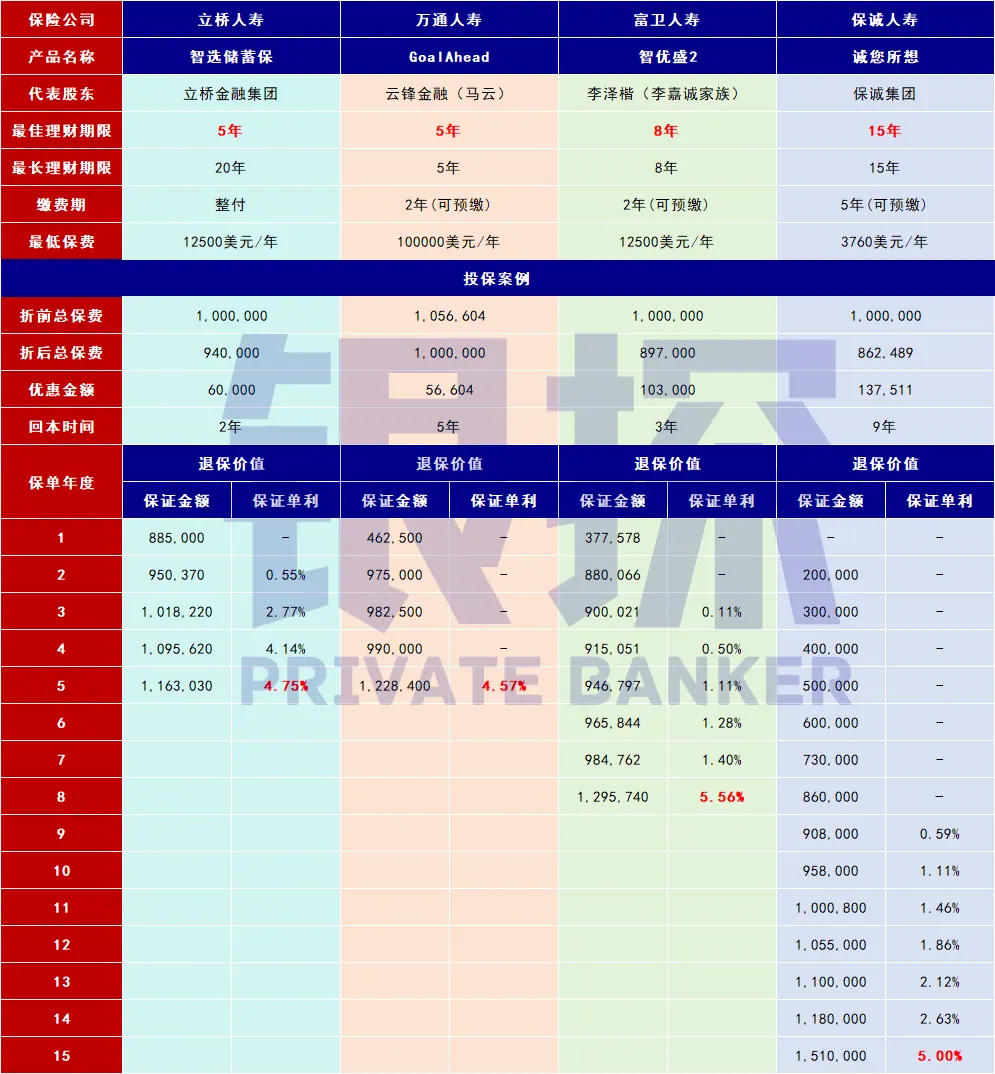
立桥智选储蓄保,5 年 4.75% 利率。
万通 5 年 GoalAhead,5 年 4.57% 利率。
富卫智优盛 2,8 年 5.56% 利率。
保诚诚您所想,15 年 5.0% 利率。
本质是牺牲前几年的流动性,换来比银行、货基、美债(同等期限内)更高的收益率。
尤其是智优盛 2,8 年持有到期就能达到 5.56% 收益率,打遍天下无敌手了。
但这款产品,需要搭配富卫的分红险一起购买。
如果既想长期储蓄为以后准备一笔钱,又担心分红不稳定性,想最大程度提高港险的保证收益的,那富卫盈聚天下 + 智优盛 2 是不错的组合。
对以上港险感兴趣的群友,可以添加家辉微信:yintan1216,免费咨询,领取港险计划书。
好了,暂告一段落~
以上 4 类美元资产,不知你最心仪哪一类?
成年人嘛,没必要单独选择,这不是非此即彼的关系,可以自由搭配,甚至全都要了。
美元定存、美元货基,存放灵活取用的短期资金。
美债、美元保单,投入愿意长期不动用的闲散资金。
无论如何选择,请睁眼看世界,勇敢走出去。
内地市场优质资产越来越少,守着老路只会越走越窄。
战术上的勤奋,永远弥补不了战略上的懒惰。
此刻的出海,不是逃离,而是清醒者的战略跃迁。
未来要做看客,还是舵手,取决于你自己。
本文属信息性与教育性内容,不构成任何产品或服务的推介。