
5.56%最高年化收益!保本保息!额度先到先得…
先说结论,没有标题党,真的年化5.56%,真的保本保息!
你好,我是银探家辉,一个助你财富飙车的男人。
没错,今天说的产品,是!保!险!
说到这里,估计有不少人想关掉文章。
咱们群里每天都有人问理财推荐,通常还会带一句“保险就算了”。
老实说吧,大清早就亡了,你不能用老办法来解决新问题。
今天咱们就来个解放思想,实事求是,保证你看完有所收获。
主要内容:
-
5.56%的底层逻辑
-
香港保险安不安全?
01 年化5.56%的底层逻辑
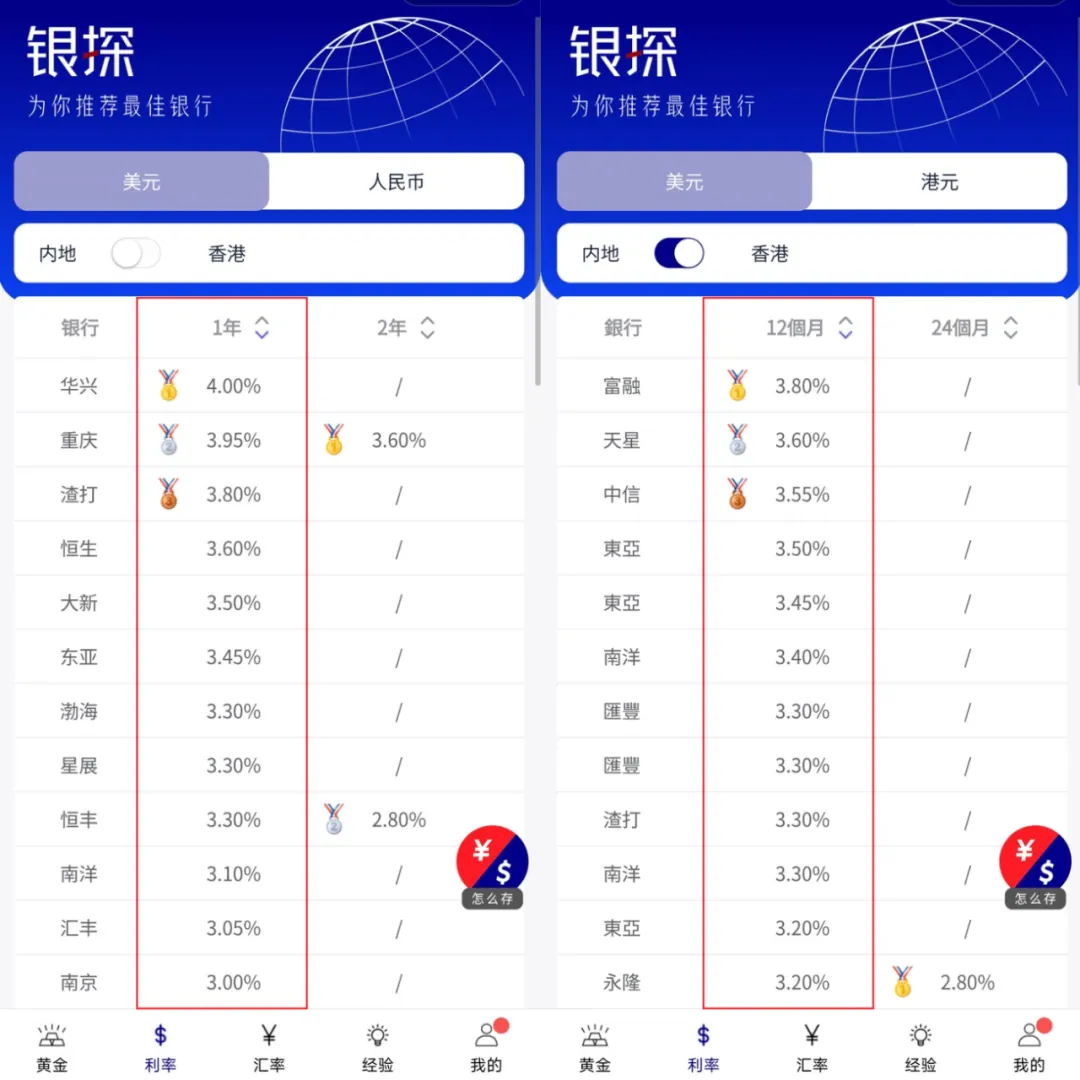
老铁们都知道,银探每周都会统计内地和香港的存款利率。
我从去年一直盯着利率,从5%+跌到现在的4%-……
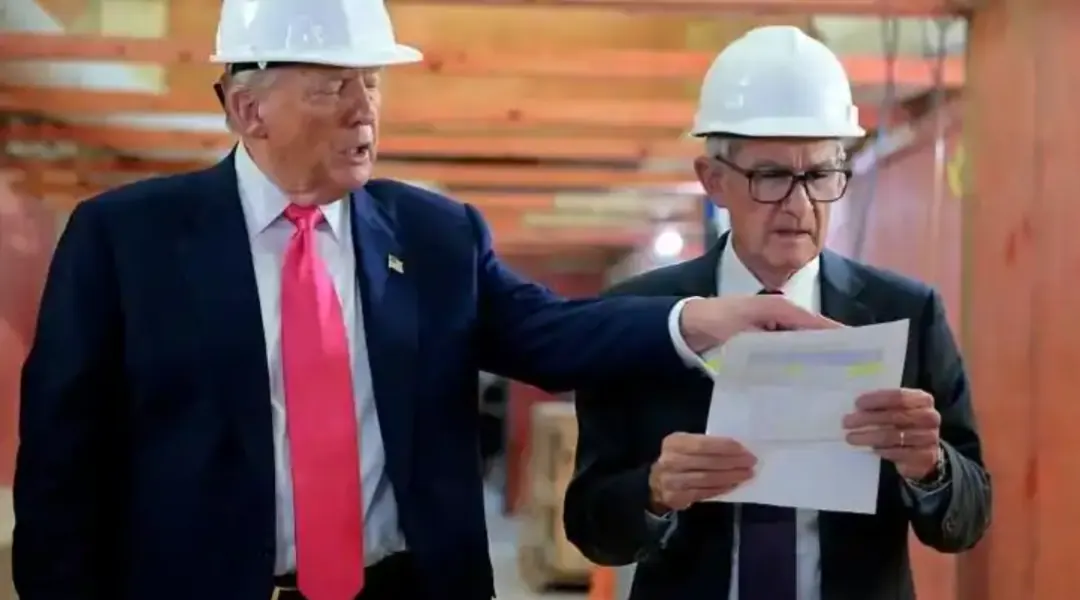
前几天,特朗普访问美联储,再一次“威胁”鲍威尔降息。
如果你想长期地、持久地薅美帝羊毛,你得学会用金融工具锁定长期利率。
例如今天的主角——香港富卫人寿的智优盛2。
那么,它为啥能做到5.56%保本保息呢?
答案很简单,在你投保的时候,收益已经白纸黑字写进合同了。
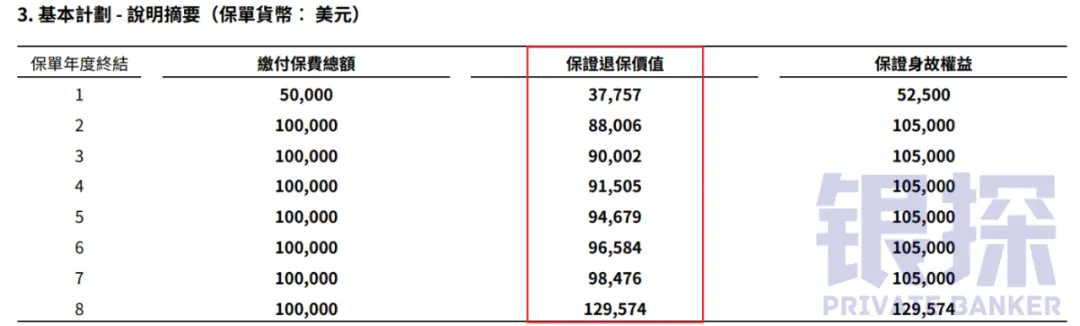
一次过预缴10万美元,之后每一年增值到多少,清清楚楚,明明白白!
现在投保还有首年20.6%保费折扣:
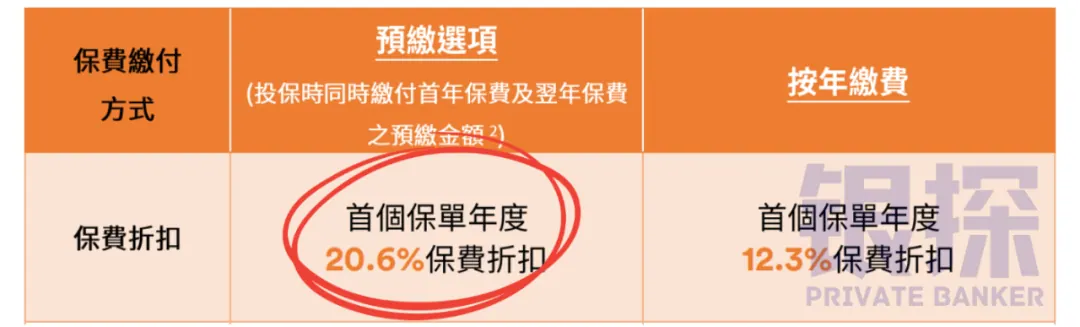
算完折扣后,相当于一次性投入8.97万,8年后保证拿到12.95万。 保证年化收益率**=(12.95-8.97)/8.97/8=5.56%
8年的5.56%,合计44.45%,银行定存根本不可能有这个收益。
就拿现在利率最高的重庆银行为例,两年3.6%,到期后利率肯定下降了。
别说长期5.56%了,银行定存连长期3%都做不到。
02 香港保险安全吗?
可能有人要反驳了,保险公司说的话怎么能信?它说保证就保证吗?
家辉当然知道,大家对保险有一种天然的不信任感。
咱们要判断它靠不靠谱,首先看这句话是谁说的。
富卫人寿在7月初刚上市,实际控制人是首富李嘉诚的小儿子。
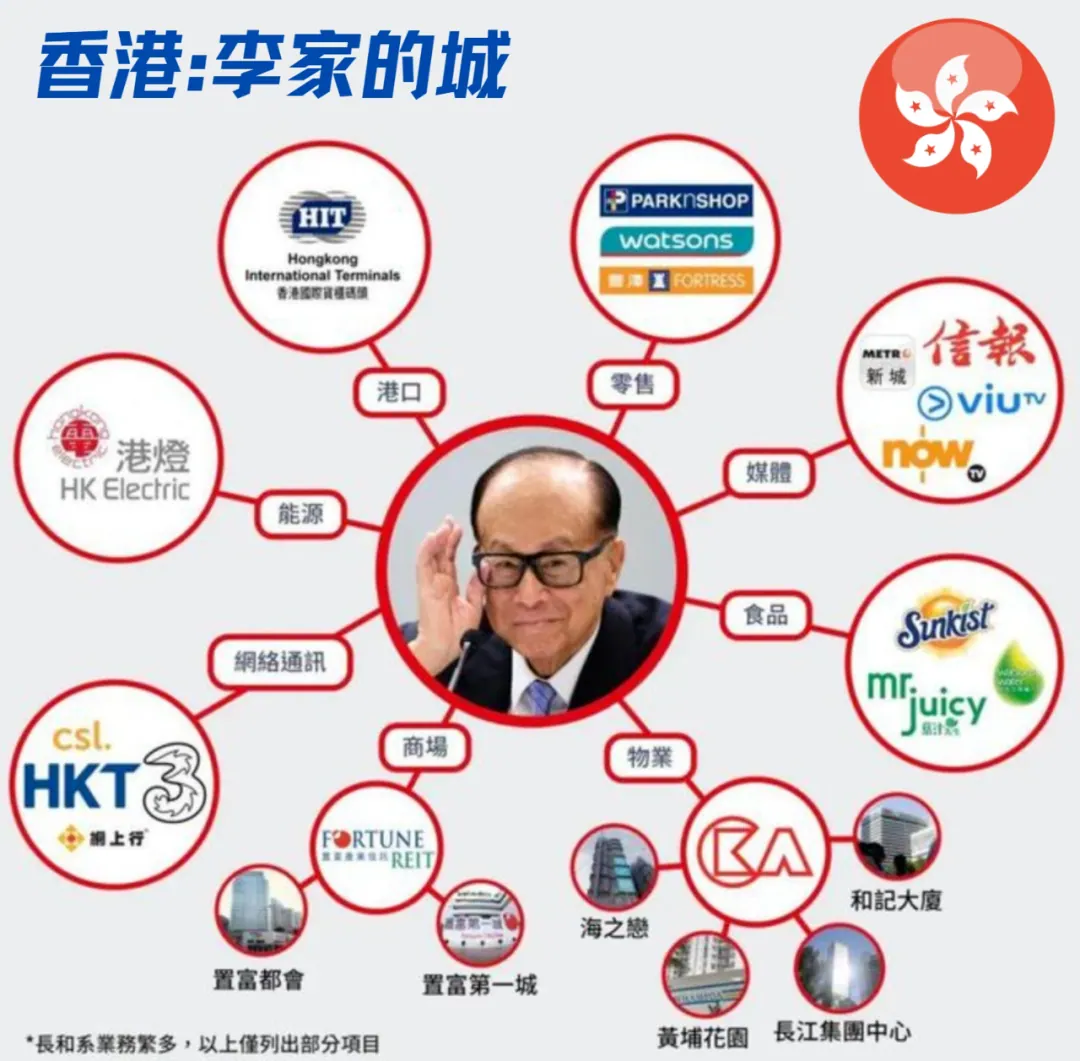
这份保险是8年期的,尽管最近李家有一些负面新闻,但是平心而论,这个商业帝国在8年内消失的可能性大吗?
我知道恒大也倒了,但那是许老板杠杆玩得太狠,长和系的负债率还不到30%。
退一万步讲,就算富卫在8年内出事了,香港还有法律兜底。
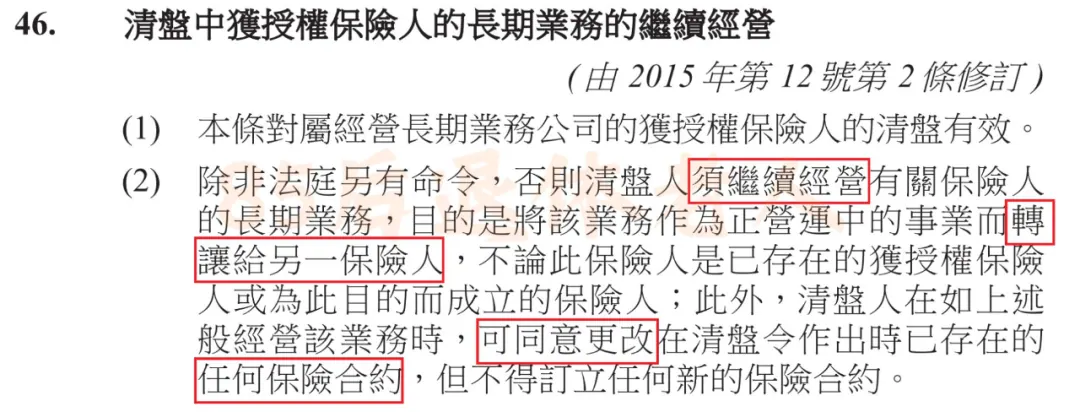
根据**《保险业条例》第46条**,对于经营长期业务的保险公司,万一真的走到破产这一步,它的长期业务保单是要转让给其他保险公司的。
不过,富卫破产的可能性几乎为零,因为卖保险实在太赚钱了。
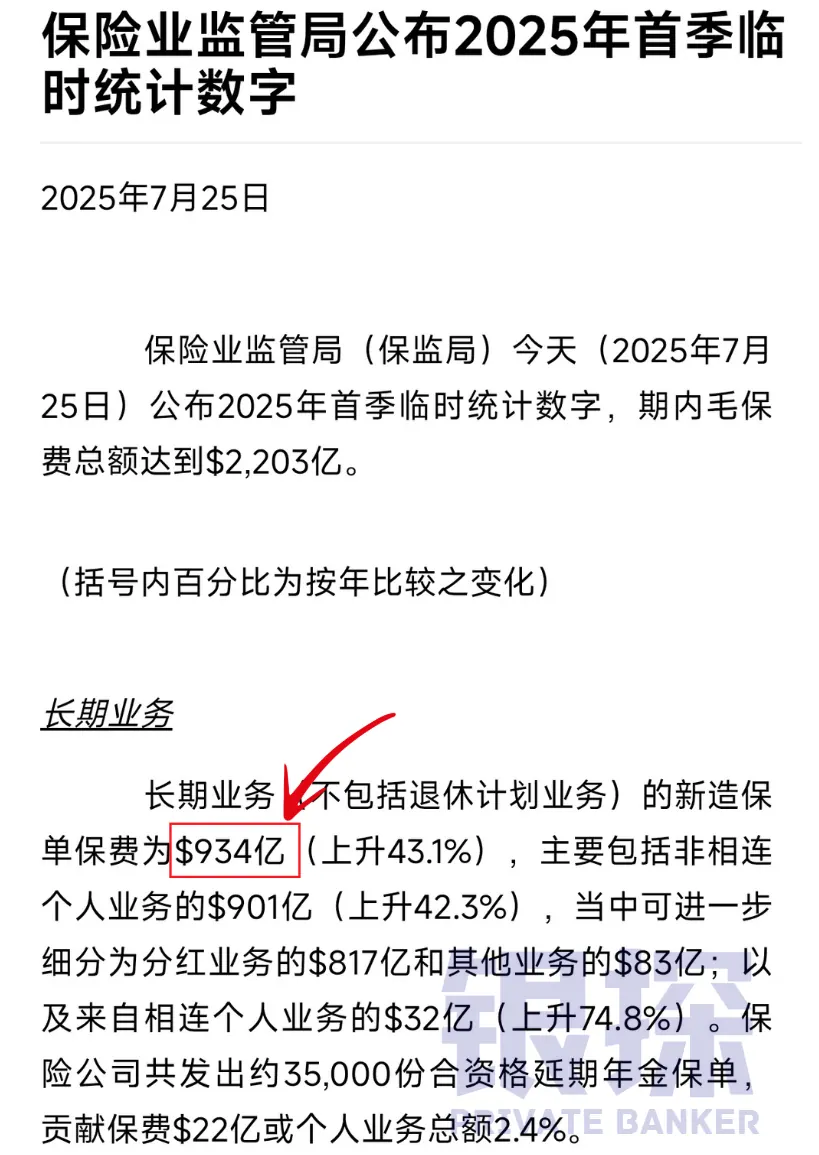
上个星期,香港保监局公布了最新数据,一季度长期业务**新单保费934亿,**暴增43%!
作为全球三大金融中心之一、全亚洲保险密度最高的地区,保险是**香港的绝对支柱产业!
保险公司倒闭,相当于毁了香港保险200年的金字招牌,相当于把这颗摇钱树砍掉,政府怎么会坐视不理呢?
你买富卫智优盛2,真正要担心的是自己的现金流。
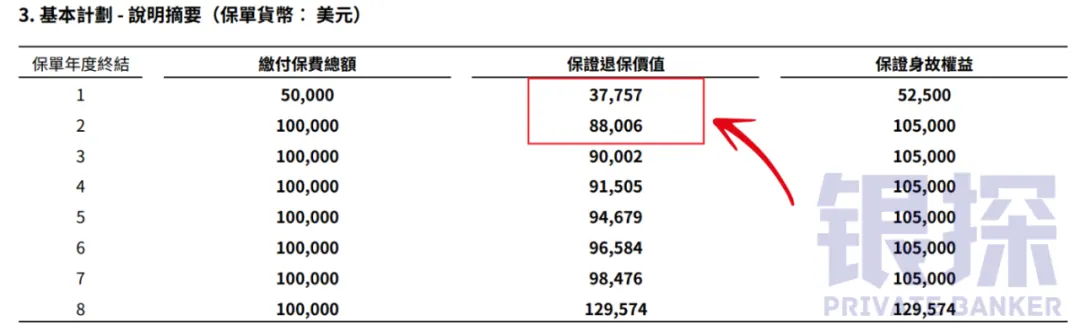
因为它前2年是不赚钱的,提前取出来必亏无疑。
所以产品虽好,但也不能随便梭哈,你得提前做好资金规划。
也有一些群友担心,8年到期后资金回不来。
确实,很多保险经纪人对这块不是很专业,但是对银探来说,这只是小菜一碟。
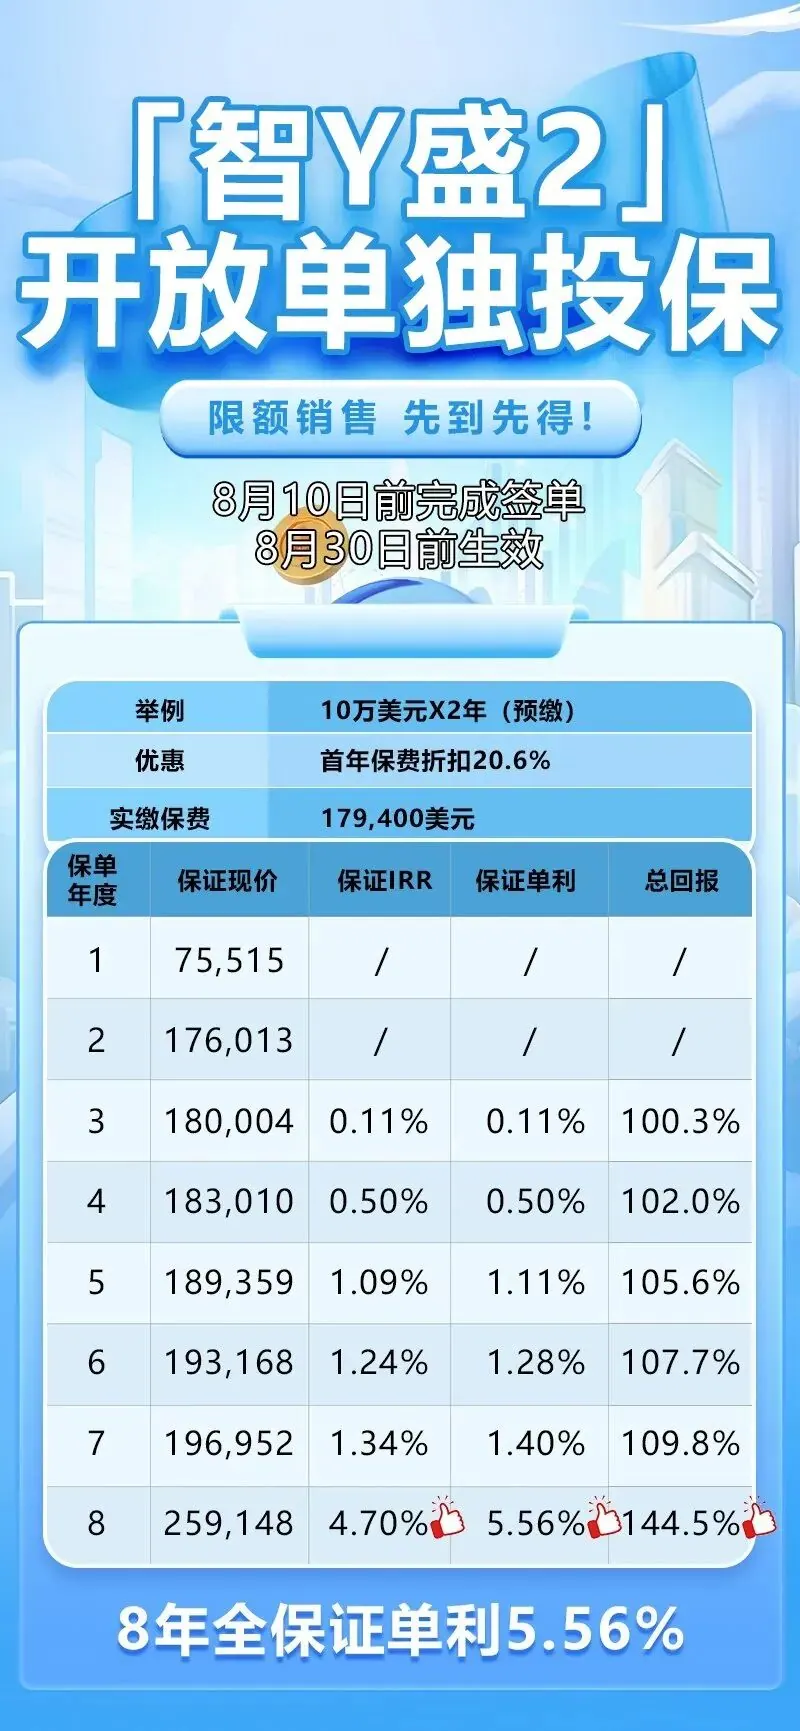
最后提醒一句,产品限时限额,现在还有首年20.6%折扣,8月10日后收益就要降下来了。
本文属信息性与教育性内容,不构成任何产品或服务的推介。