
不动本金!300万养老,保证月领8000+分红
你好,我是家辉,一个助你财富飙车的男人。
来找我聊港险的群友,“养老规划”是最常见的诉求,没有之一。
养老越早准备,往后压力越小。
今天就以群友一份300万养老方案为例,落地一套“终身有钱花”的退休计划:
每月保证派发8000养老金,直到100岁。
在8000基础上,每月再额外派发分红;
且分红从几百到几千,会越发越多,对抗生活成本上涨的风险。
在保证至少领到420万+养老金的同时,300万本金最后“原封不动”给回你,留给下一代。
01 养老不得不考虑的三大难题
先回顾下群友C姐的情况。
近50岁年纪,生活在成都,家里两个孩子。
做了大半辈子生意,现在希望五六年后从家里生意退下来,步入晚年生活。
由于从没有缴纳过社保,退休金是指望不上了。
于是来找到我,希望投入300万彻底解决养老难题。
300万,这个数字高吗?
高,是很多普通人一辈子都攒不下的财富。
但对C姐来说,这依然没有安全感。
以成都的开销,一个月起码8000才能保证生活质量。
假设300万全部留在手上,每月花8000, 能支撑31年左右,届时C姐不过81岁。
据国家统计局数据,我国现时女性平均寿命约80.88岁。
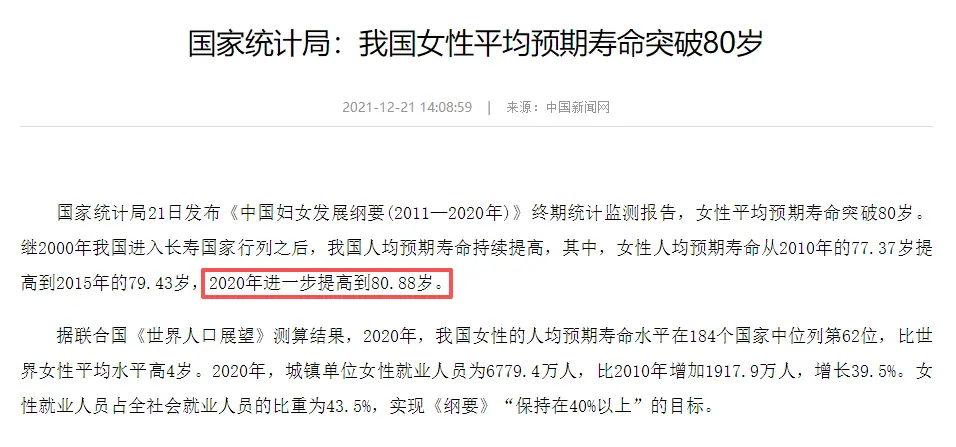
看来长寿也是一种风险啊,连300万都不够花!
一番交谈下来,C姐对养老方案重点提出三个需求。
第一:这笔300万养老金绝对不能亏损。
养老是人生必不可少的重要开销,安全性是首要原则。
绝对不能投入到股市梭哈,赢了就大鱼大肉,输了就咸鱼白粥吧。
第二,养老金活多久领多久,且必须越发越多!
养老就像在沙漠行走,就算背着水囊,我们也不敢畅饮。
除非,你拥有一笔源源不断、活多久领多久的养老金。
且生活成本会随时间不断膨胀,养老金必须越领越多,一成不变的养老金只会让自己越老越有压力。
第三,这笔钱既能解决自己养老金,又能流传给下一代。
生为凡人,就会有各种各样牵挂,“儿孙自有儿孙福”、“生不带来,死不带走”这种洒脱试问几人做到?
对于C姐“既要又要”需求,我完全理解!且赞同!
养老从来不是一道孤立的算术题,而是为一生的安稳、自由与传承谋篇布局。
所以,会有完美满足以上需求的养老方案吗?
股票、基金等权益类投资先淘汰,七八十岁的心脏已经不起股市过山车的刺激。
内地利率急速下降的银行存款、国债,收益率严控在2%以内的保险,也无计可施,只会让我们的300万随着时间蒸发。
在内地已经无解,想要破局,必须来一次战略降维打击:
以港险长期6%+长期复利,对抗内地低利率环境;用港险世代流传的属性,解决“富不过三代”的后顾之忧。
02 300万港险养老方案
C姐养老方案总预算是300万,约合42万美元。
我分别设计一个养老金账户、一个传承金账户。
养老金账户:连续5年每年投入7万美元,总投入35万,投资策略会相对保守,确保提供源源不断的养老金。
传承金账户:一次性投入7万美元,以后为孩子留下一笔可观财富,投资策略会相对激进,但也会有保底机制,绝不亏损。
前面5年是养老账户的封闭期,暂不能取出收益。
从C姐56岁起,一笔稳定的养老金就会准时派发。
先重点看左侧养老金账户👇️
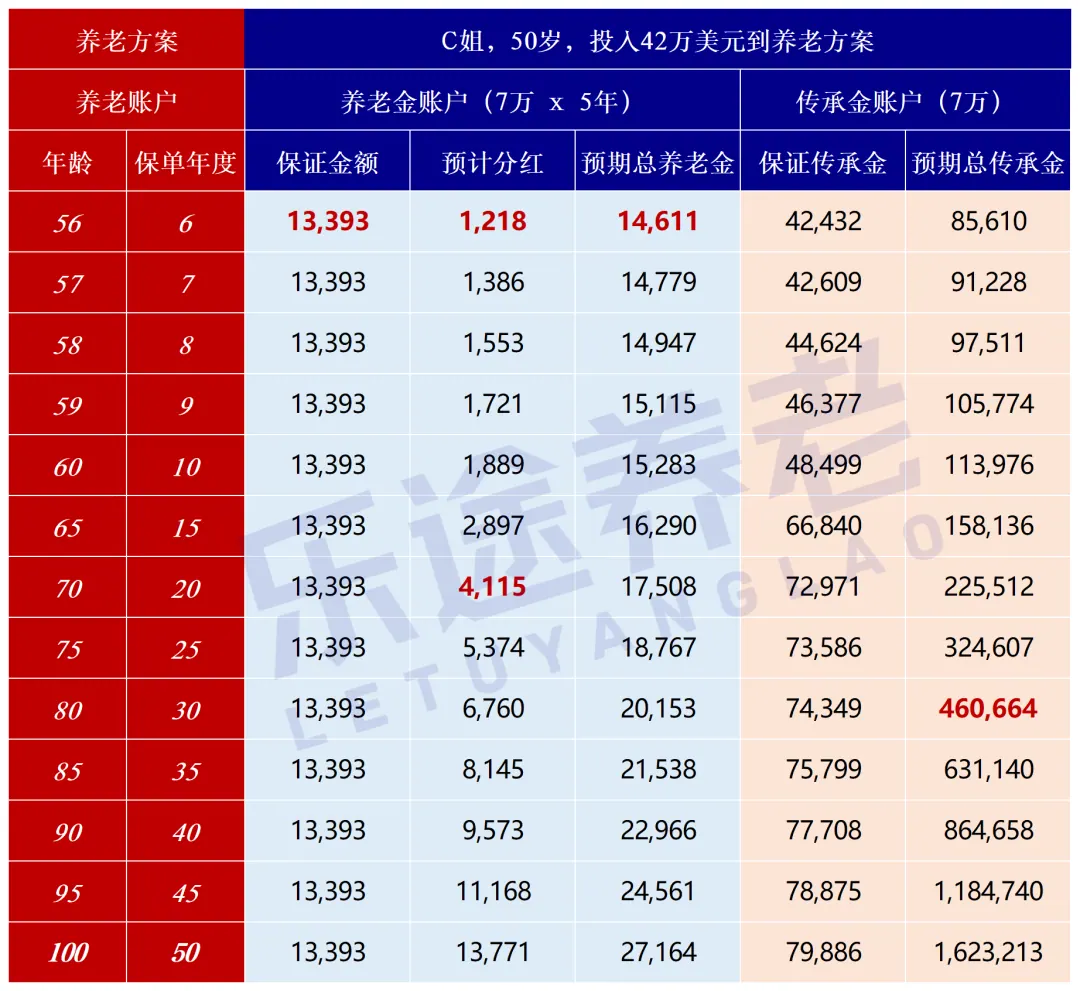
先看养老金账户,会有两部分收益:
保底养老金:每个月保证派发1116美元(8000人民币),一年总派发13393美元。
分红养老金:在56岁当年,预计每月派发101美元(720人民币),后面会越发越多。
那么,C姐当年每月领取养老金:1116(保证)+ 101 = 1217美元(8640人民币),一年就是10.4万人民币!
后者分红养老金是为了对冲生活成本上涨风险,会越发越多。
比如到70岁时,每月预计派发:4115 ÷ 12 = 343美元(2435人民币)。
相比最初的101美元分红,这已经翻了3倍。
再加上保底的养老金,当年我们每月能领到1459美元(10358人民币)。
保底+分红这两笔养老金,都会保证派发到C姐100岁。
即使没到100岁人就不在了,养老金账户也会把余下的年金规规矩矩发给家人。
也就是说,就算分红养老金一直为0,
保证养老金的总收益也会有:13393 x 45年 = 60.2万美元(427万人民币),远远超过投入的300万本金了。
只看养老金账户,这笔买卖就已经绝对值得。
别忘记还有传承金账户,这是化腐朽化神奇的最重要一步。
如果300万留在自己手上按部就班派发,那C姐在80岁时,所有钱基本发完,也谈不上什么财富传承。
但在这个养老方案中,到C姐80岁时,传承金账户预期达到46万美元(327万人民币),当初投入的300万本金又全部拿回来了。
重点看右侧传承金账户👇️
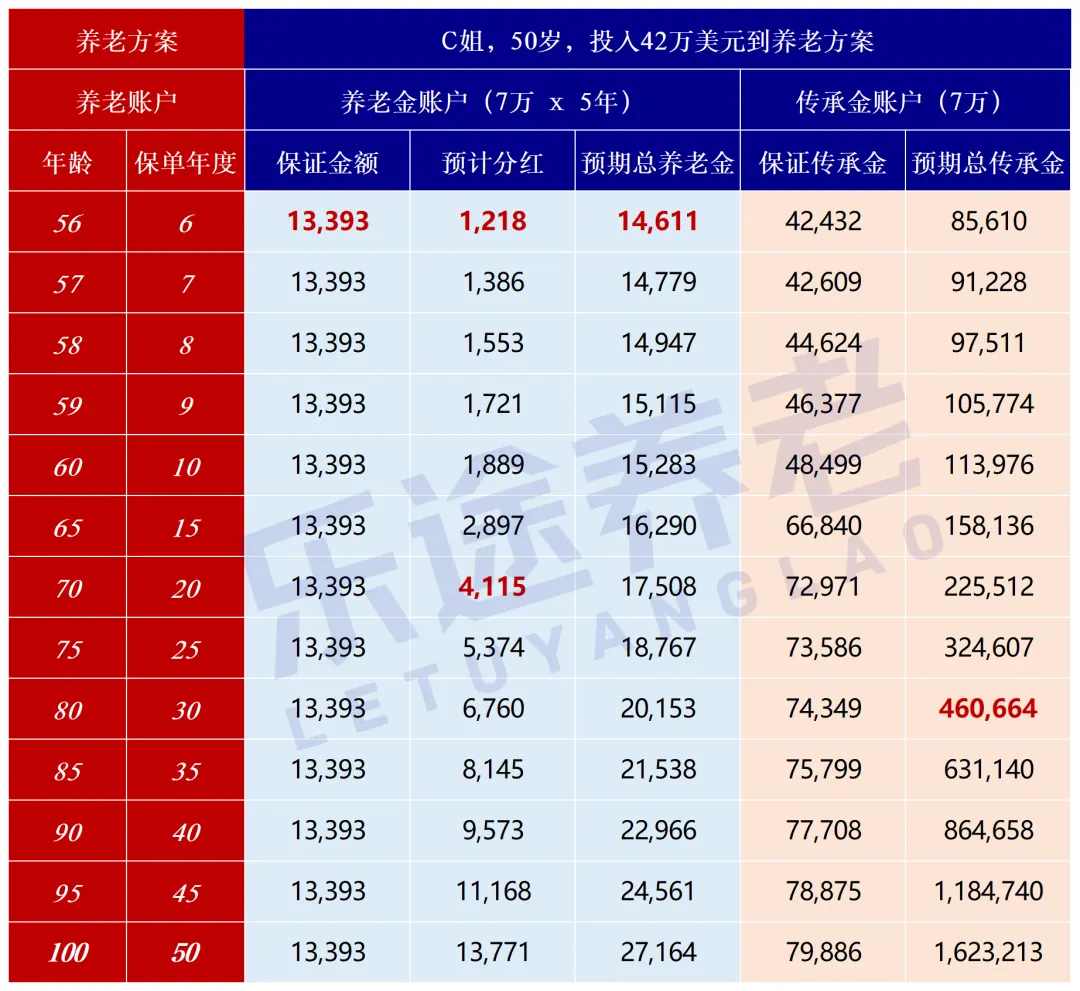
就算传承金账户投资不达预期,只能打个七八折,那也能达到200万人民币。
更何况,传承金账户会有保底机制,在投资差到极点的情况下,7万美元的本金也会回来,没有亏损风险。
碍于客户信息保护,具体方案不便公开了,感兴趣的朋友,欢迎添加家辉微信详聊:yintan1216。
300万,也许对很多人是一个遥远的数字。
但预算换成200万、100万,这套“高维”思路一样能做到养老、传承两不误。
有人向往山野的清净,有人习惯城市的便利,各自心安之处,便是养老预算的锚点。
关键是打开思路,提前布局,学会把“100万”、“300万”这一谭死水变成源源不断的活泉。
本文属信息性与教育性内容,不构成任何产品或服务的推介。