
别抢!国内的定期寿险,下架就下架吧,涨价就涨价吧……
最近大家是不是又被刷屏了?
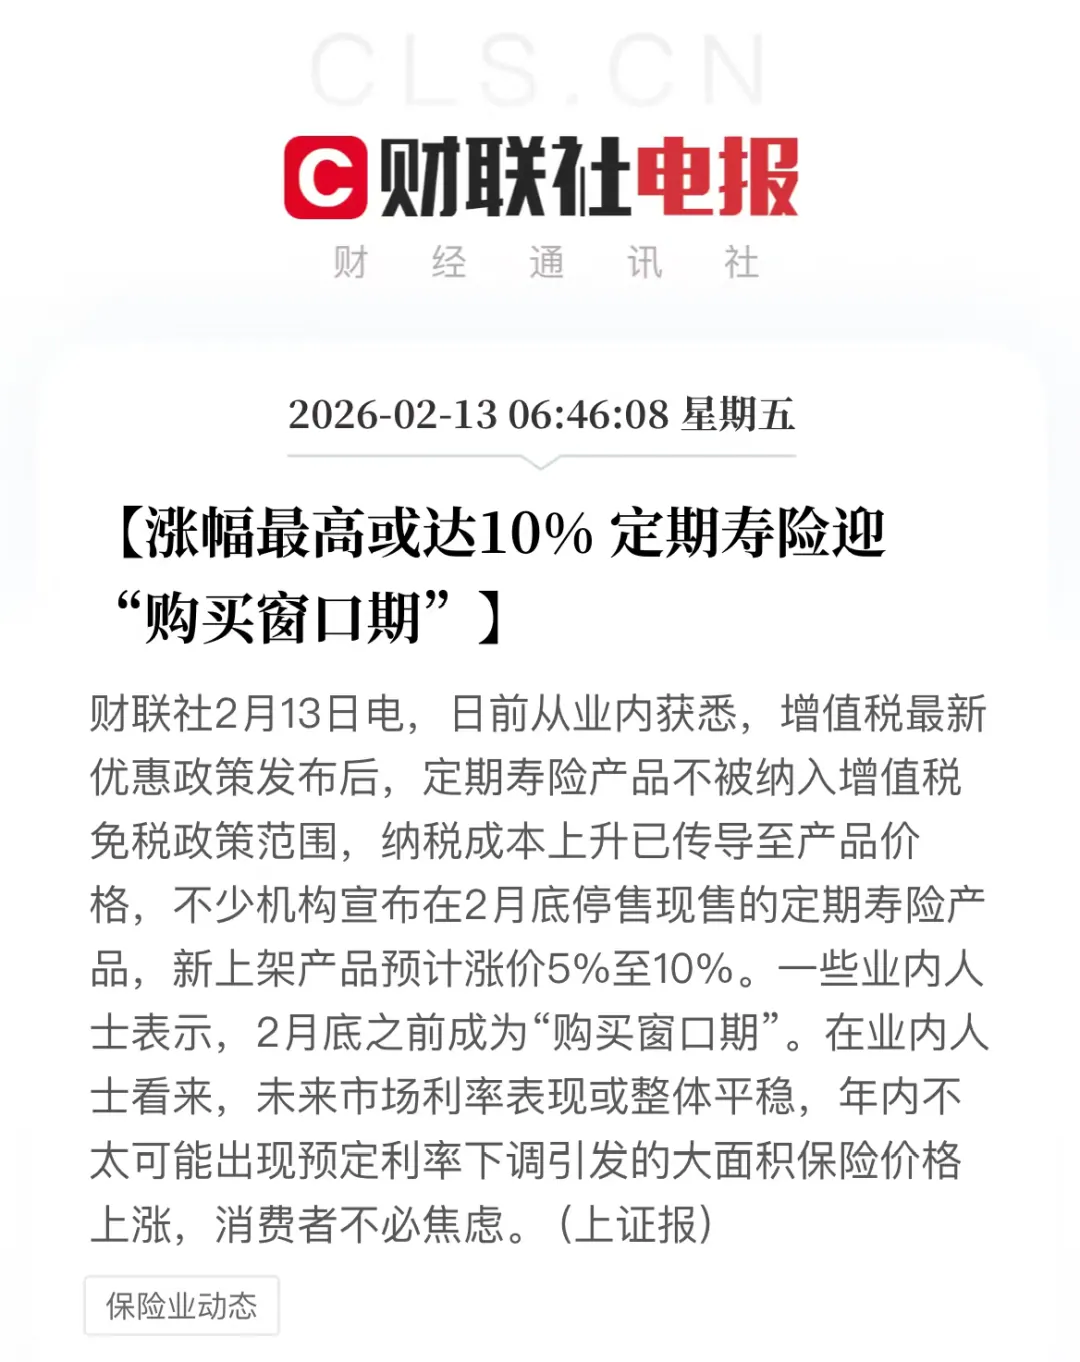
国内的定期寿险将在3月份集体下架!
比如说,华贵大麦、臻爱2026、擎天柱、定海柱……
而替代的新产品,预计价格上涨5%-10%。
现在全网都催你赶紧上车,但智霖会告诉你不用急,因为新加坡有更好的产品。
主要内容:
- 定期寿险为啥集体下架?
- 超高性价比的新加坡定寿
- 新加坡定寿常见问题答疑
01 定期寿险为啥集体下架?
智霖已经干保险11年了,其实每年都会有几波产品下架。
最常见的原因,要么是促销“去库存”,要么是政策变了,老产品不得不更新。
那么,这次又有啥不一样呢? 1、赔付率超预期 现代人压力山大,猝死的新闻越来越多。
在2013-2021年,单算猝死的发生率,就从每10万人8.36例,提升到18.38例,翻了一倍多! 2、利率下降 保险公司收了保费,是要拿去投资赚钱的。
但现在市场环境差,国债、大额存单持续降息,保险公司的投资收益也在下降。
既然钱不好赚,那就只能涨价,要不然就亏钱了。 3、增值税政策调整 以前定寿不需要缴税,现在要缴税了,这也是本次大规模下架的主要原因。
02 超高性价比的新加坡定寿
很多客户会担心,定寿马上要涨价了,我是不是要赶紧投保呢?
智霖劝你冷静下来,因为现在有更好的选择——新加坡定寿。
它的性价比更高,每年7000块保费,可以获得将近1000万的保障!
以35岁为例,投保140万美元(约969万人民币,汇率6.92)身故保额,交30年,保30年。
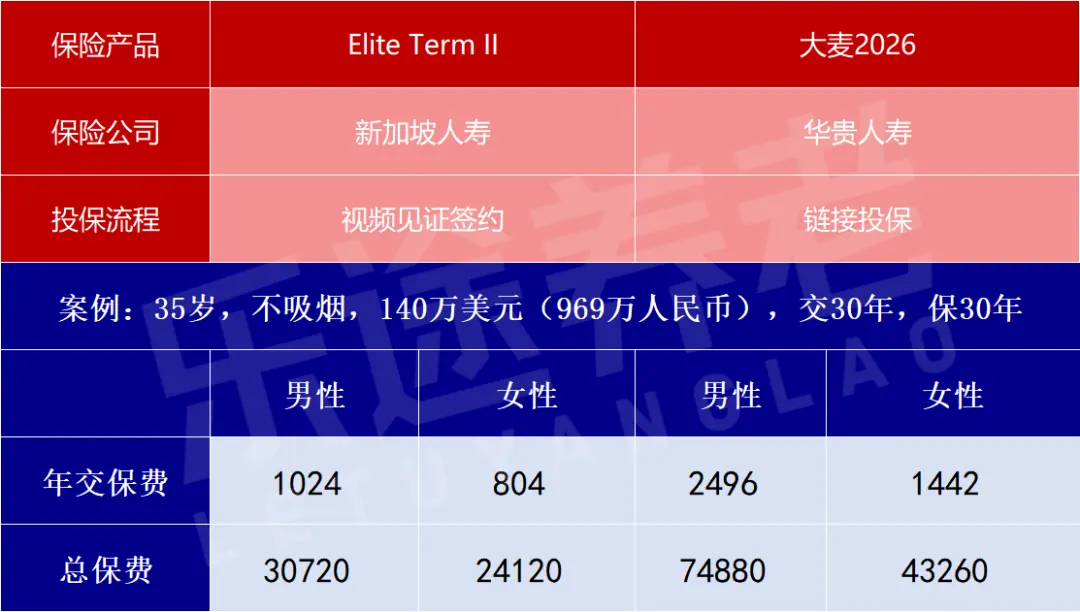
新加坡定寿,每年只需要1024美元,折合人民币7086元。
大麦2026,每年则需要2496美元,折合人民币17277元。
可以看到,相同保额,新加坡定寿的价格还不到大麦2026的一半。
而且,大麦定寿最高只能投保400万人民币,想保更多,只能拼凑多家保险公司的定寿产品。
除了保障身故和全残,这份定期寿险还能附加重疾。
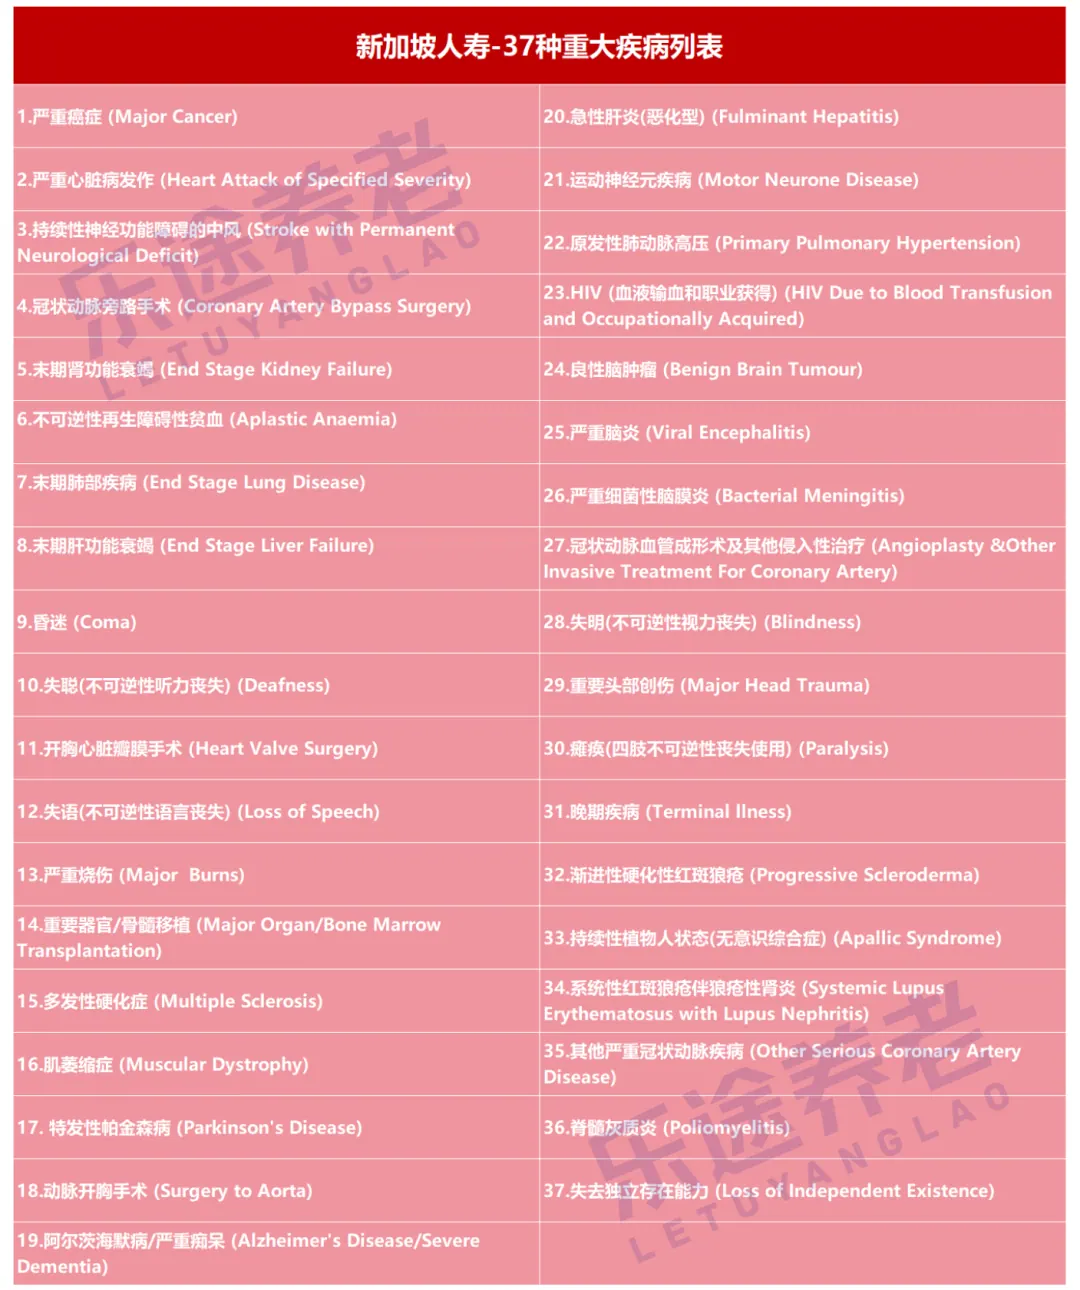
以35岁女性为例,140万美元身故+30万美元重疾,交30年,保30年,保费每年只需1523.6美元。
换算成人民币,969万身故+208万重疾,每年保费才1万出头……
相同的保障,购买国内的重疾+定寿,至少3万起步,还不能选大公司的。
03 新加坡定寿怎么买?
新加坡定寿投保超级方便,无需飞去新加坡,在家视频签单就可以了。
当然,门槛也是有一些的。
1、免飞证明
这名字怪怪的,其实是收入证明,或流动资产证明。
今年保险公司对收入要求降低了很多,原本要求年收入达到65万人民币。
现在投保140万美元,只需要年收入32-39万人民币,不同年龄略有差异。
2、健康告知
在国内投保定寿需要健康告知,新加坡定寿也是一样。
如果过往没有检查异常,属于完全健康体,投保最简单,直接提交资料就行。
如果有检查异常,就需要提供检查报告,申请预核保,审核通过才能购买。
小病一般没问题,高血压可以加费承保,心脏病、糖尿病基本拒保,甲状腺癌痊愈10年以上有机会承保。
3、境外银行卡
缴费需要用境外银行卡(例如新加坡或香港),内地银行卡是不行的。
如果你没办过境外卡,可以参考《银探港卡宝典》,办卡是非常简单的,千万不要花钱找中介。
满足以上三点,就可以准备投保资料了,包括:
- 护照首页(年龄31岁以上)
- 地址证明
- 收入/流动资产证明
- 受益人证件照片
- 过往病史资料
之后就是视频签约▶️保险公司审核▶️️️️电汇保费▶️等待保单生效。
04 新加坡定寿常见问题
Q1:新加坡定寿理赔方便吗?
操作非常简单,所需资料如下:
1、身故理赔申请表(新加坡人寿官网下载)
2、医生声明(疾病身故提供医院报告,意外身故提供事故认定书)
3、死亡证明
4、被保人和受益人的身份证、护照
以上资料,发送到新加坡人寿邮箱,即可申请理赔。
Q2:是否需要体检?
年龄不超过50岁,投保140万美元以下可以免体检。
想买更高额度,也可以飞新加坡体检,大约需要停留一周左右。
Q3:什么情况会拒赔?
除了一年内自杀不赔,其他情况都可以赔,就算打仗战死都能赔。
Q4:保费怎么交?
通过香港/新加坡银行卡,直接向保险公司汇款,全程不经过第三方,绝对安全!
Q5:赔偿金额这么大,能不能汇回中国?
身故赔偿金不受5万结汇额度限制,可以申请一次性汇款回国。
我常说,定期寿险是爱和责任的延续,是写进合同里的承诺。
“哪怕有一天我不在了,我对这个家庭的爱和责任,都会以另一种方式延续下去。”
如果你想进一步了解新加坡保险,请加我微信(yintan518),我帮你测算保费。
OK,今天就聊到这里。
本文属信息性与教育性内容,不构成任何产品或服务的推介。