
成人重疾险这样买,保费便宜一半!
本周成功协助一对90后小夫妻投保香港重疾险。
从产品选择、到疾病核保、再到最终投保成功,中间耗时一个月,着实经历了一番曲折。
相比内地重疾险,香港重疾在理赔条件更宽松,性价比更高的同时,对健康的要求也更严格。
哪怕已经提供了体检报告,一些异常指标,还要重新复查才有机会投保。
不过投保时健康要求严,好过在理赔时“卡脖子”,这是典型的严进宽出,跟内地略有不同。
这次服务的Andy小姐姐,她自己在网上了解过友邦爱伴航2、保诚危疾加护保III,看到我的10大香港重疾险测评之后,发现万通危疾加护保(优越版)性价比更高。
今天我们就来聊一下,成人重疾险应该如何选择,以及为什么万通危疾加护保(优越版)是成人重疾险天花板。
01. 挑选成人重疾险,就看三点
按照往常儿童重疾险的挑选逻辑,我会先看保障是否全面,有没有缺少重要保障,然后看性价比,最后再看增值服务怎么样,关键的就医绿通服务有没有。
但成人的世界里,价格对于某些家庭就像一座山,哪怕保障和服务都很好,但如果价格太高,也会让很多人望而却步。
所以成人重疾险我会先考虑价格、性价比,在能承受的区间,再去选择保障好、服务好的。
1、价格贵不贵,性价比高不高
成人重疾险不同产品之间价格跨度很大,30岁投保10万美元保额,价格从2000到4000美元都有,差了整整一倍。
所以,如果你的预算有限,我们可以先排除一些价格特别高,超出预算的产品。
目前最贵的就是国寿、安盛,其次是友邦和保诚,还是存在一些品牌溢价。
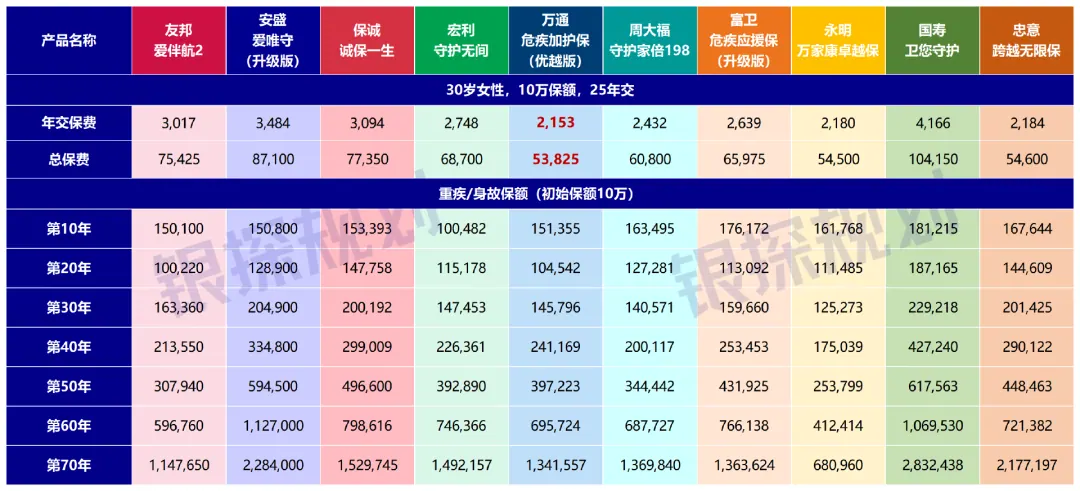
在价格差不多的情况下,如何对比哪款性价比更高,还要看保额增长。
香港重疾险有分红,持有时间越长,现金价值/保额会随之增长,不同产品之间会拉开差距。
比如万通和永明,价格都在2100左右,在第40年时,万通保额预期增长到24.1万,永明只有17.5万,差了6.6万美元。
2、保障好不好:保障够全,赔得多不多
怎么算保障好?一句话:病种够全,赔得够多。
高发重疾、高发轻症必须要有。
香港重疾险保哪些疾病没有统一规定,疾病种类、理赔标准,全由保险公司自己掌控,这就导致可能缺少某些高发病种。
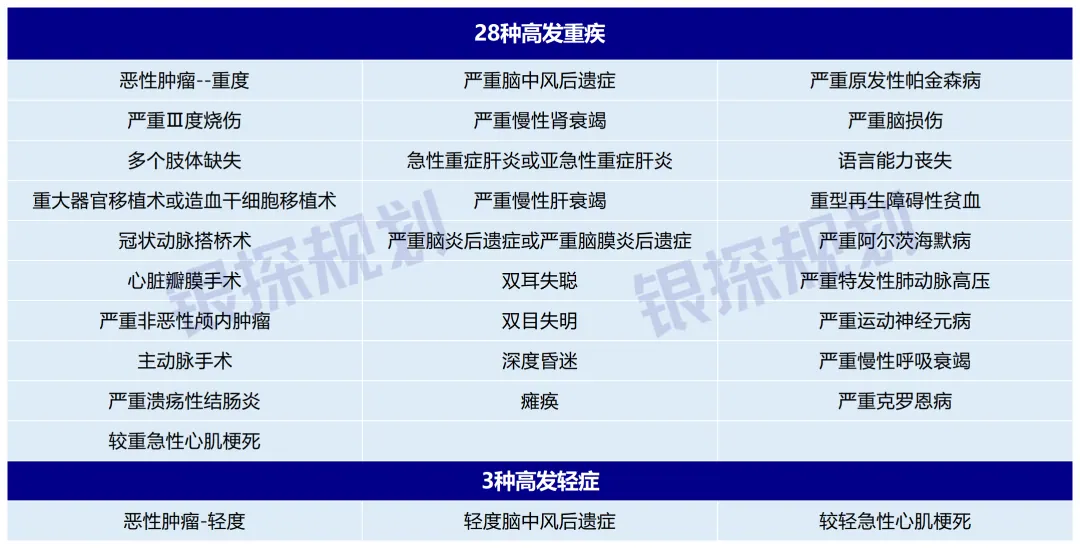
挑选时,可以参考内地标准:28种高发重疾+3 种高发轻症,必须包含!
除了高发重疾,香港重疾特色ICU保障也要有。
哪怕得病不在重疾范围内,只要连续住ICU120小时以上,同时使用侵入性设备或实施复杂手术,也能按重疾理赔,更加降低了获赔门槛。
而赔得多不多,除了基础的赔付外,还要看额外赔付、多次赔付、以及持续津贴,这几项保障有没有,以及赔得多少。
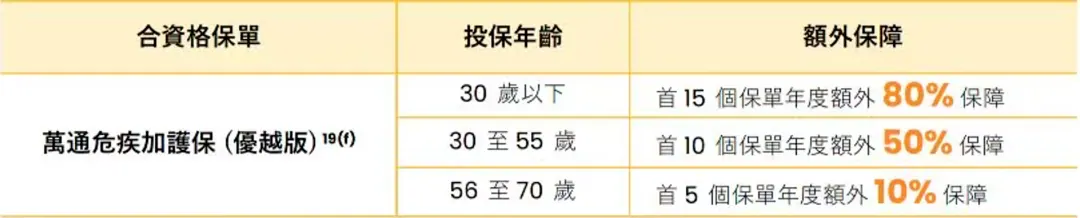
举个例子:友邦爱伴航2,前10年额外赔50%,而万通危疾加护保,前15年可以额外赔80%。
同样10万美元保额,友邦赔15万,万通赔18万——多出的3万美元换成人民币有20多万,都够付房子的首付了。
再比如重疾持续津贴,可以每月领取一笔保险金,可以缓解家庭日常开销,累积下来也是一笔不小的收入。
3、服务好不好:3个核心服务缺一不可
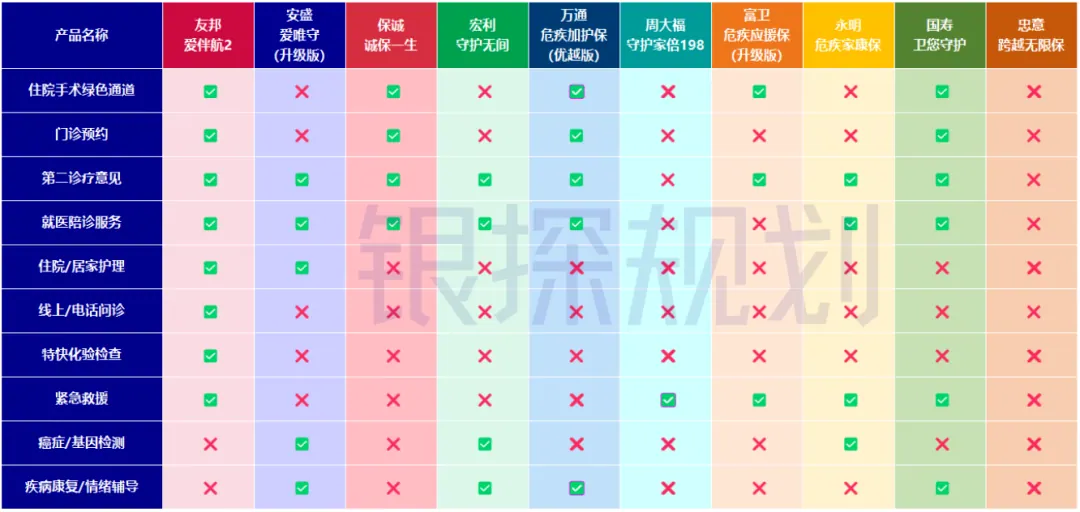
增值服务不追求多,但这3种必须有:
-
门诊预约
-
住院、手术就医绿色通道
-
第二诊疗意见
记住,这三个才是重疾险增值服务的核心,其他只是锦上添花。
02. 万通危疾加护保,性价比之王
客户的需求很明确,保障全面,性价比高,自己的一些健康问题可以顺利承保。
对于她的需求,我推荐了万通人寿危疾加护保(优越版),来说一下原因。
1、疾病保障全面
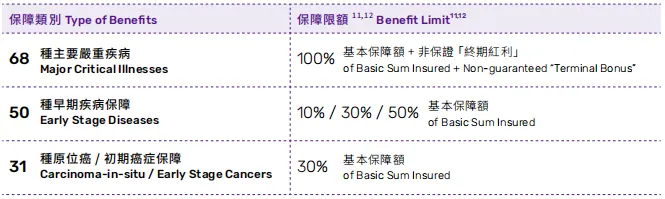
182种疾病+ICU保障,最高发的28种重疾和3种轻症都涵盖在内。
2、赔付比例高
万通的额外赔付,前15年可以额外赔80%,市场上绝大部分产品,最多只能前10年赔50%。
同样是投保10万美元,可以多赔3万美元,如果是11种罕见疾病,还能再额外多赔10%。
万通的轻症可以赔30%,也比其他产品多赔10%,虽然看着不起眼,但这是我们最容易拿到的理赔。
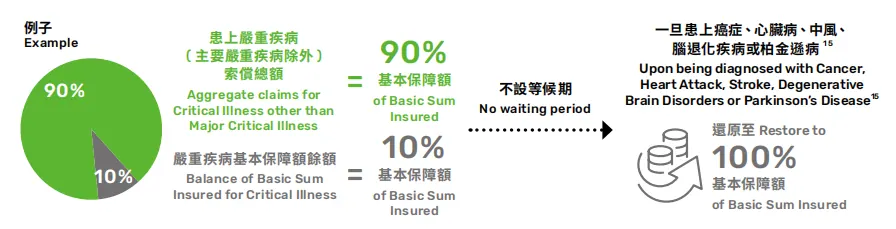
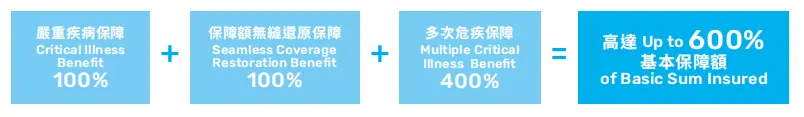
这还不算完,万通还有一个特色保障是保额还原。
其他产品轻症、重疾共用保额。如果先理赔轻症,再理赔重疾,重疾赔付要扣掉轻症理赔过的。
但万通有保额还原,哪怕轻症赔了3次,再得重疾依然可以赔100%保额。
3、价格便宜、保额增长快
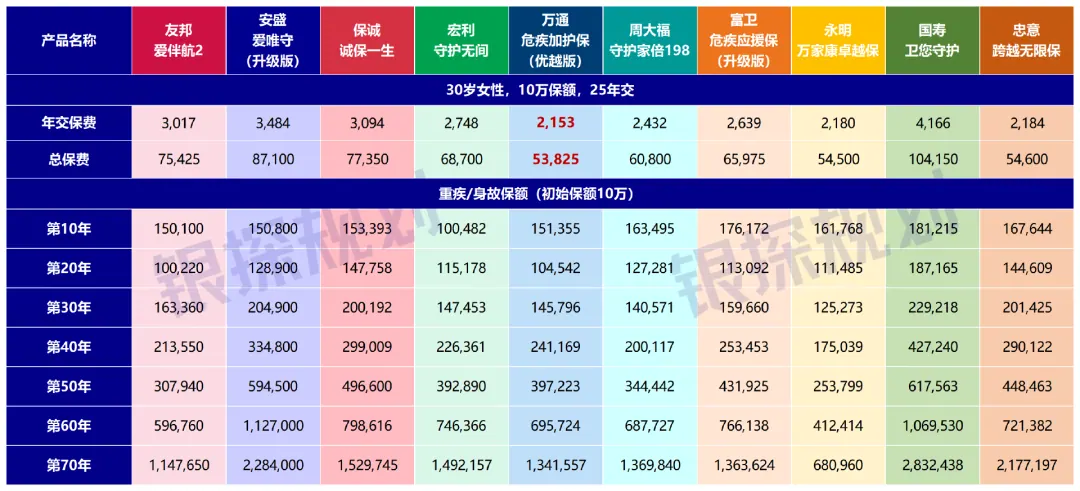
通过对比价格和预期保额增长,可以把产品分成3类:
1、保费贵、保额增长高。代表是:国寿、安盛。
2、保费便宜,保额增长低。代表是:周大福、永明。
3、保费便宜,保额增长高。代表就是万通了,也就是性价比高的原因。
同样的价格,保50年,万通现价预期增长至39.7万,永明卓越保只有25.3万,中间差了14万美元。
不过以上现金价值都是预期,具体还要看保险公司分红实现率,可以参考:《2026港险分红实现率》。
4、增值服务全
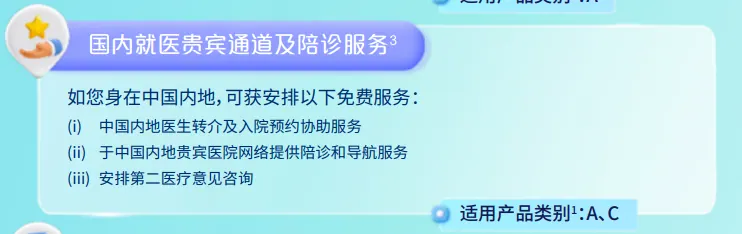
万通的增值服务很全面,从初步诊断,到住院预约,再到康复支援,都能提供帮助。
比如确诊前,可以提供第二医疗意见。
帮你联系香港的大医院,让他们根据你的病历和检查报告,出具更专业的治疗意见,减少误诊的可能性。
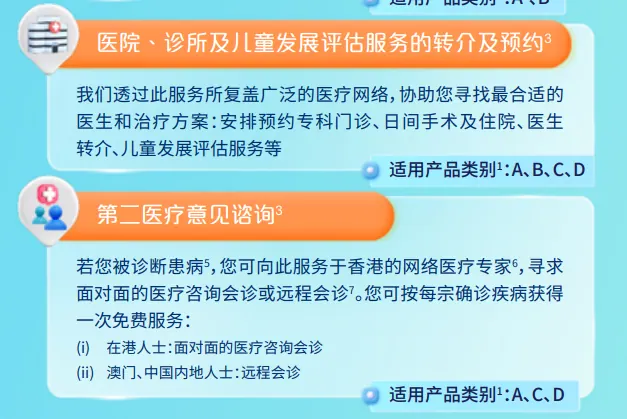
如果已经确诊,可以通过就医绿色通道,预约国内顶尖医院,免去排队等待的时间,第一时间接受治疗。
同时,在治疗期间还提供陪诊和导航服务,帮你少走冤枉路。
5、特色保障实用:
癌症中医舒缓治疗:患癌后可以通过使用处方中药、针灸、推拿等方式缓解癌症疼痛,最高可以报销1000美元。
同样是癌症治疗,如果国内缺少有效药物,并且医生批准使用临床试验性药物,最高可报销保额的20%。
在理赔癌症后,如果担心影响生育能力,还提供生殖细胞冷冻保存保障,最多报销保额的10%。
如果被保人身故了,保险公司会给1000美元身故津贴,以及被保人每有一位亲人(哪怕是宠物),都可以额外领取5%身故金,最高不超过20%保额。
综合来看,万通危疾加护保(优越版)在保障上不输给市面上绝大部分产品,甚至比一些价格更贵的产品保障还要好,而价格只有他们的三分之二。
所以危疾加护保(优越版)被称为成人重疾性价比之王,当之无愧!
03. 港险常见问题答疑
Q1:香港重疾险理赔难?通过我们购买,未来找不到我们怎么办?
很多客户会担心通过我们投保了重疾险,将来找不到我会影响理赔。
作为一个保险从业11年的经纪人,我已经把保险当做我的终身事业了,只要我还在做保险,就会协助你完成理赔。
退一步讲,就算我不做,我背后还有银探,还有几十个伙伴都可以协助你完成理赔,所以你完全不用担心缺少服务。
而且,香港重疾险的理赔并不复杂,以万通为例,在APP上仅需4步就可以申请理赔了。
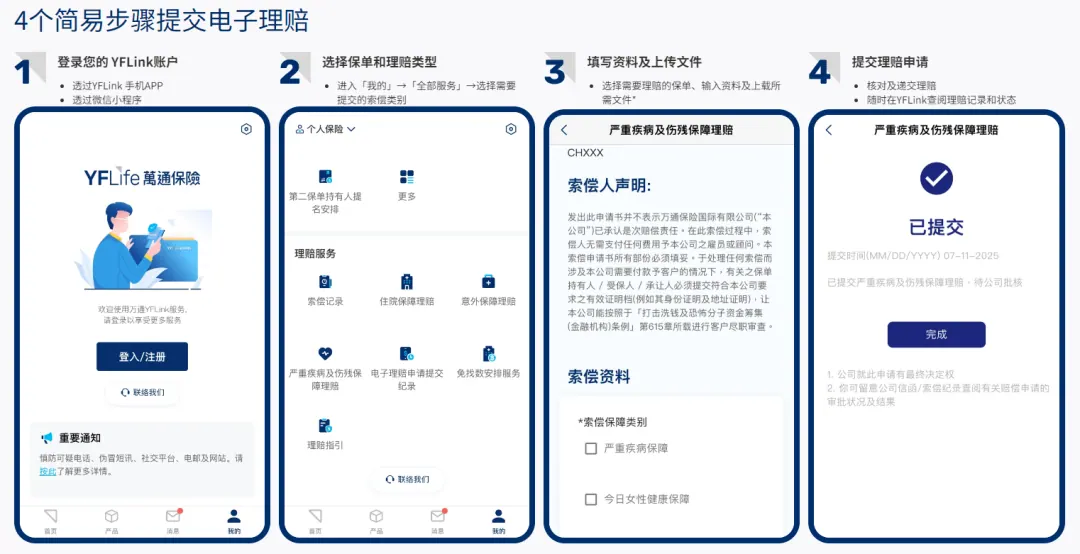
需要的资料跟内地理赔并没有太大差别,主要是医院的病历、诊断报告和理赔申请书等。
所以自己直接跟保险保险公司申请理赔也是可以的,保险公司都不会故意卡你,只不过香港那边的工作人员普通话都不太标准,沟通起来可能会比较麻烦。
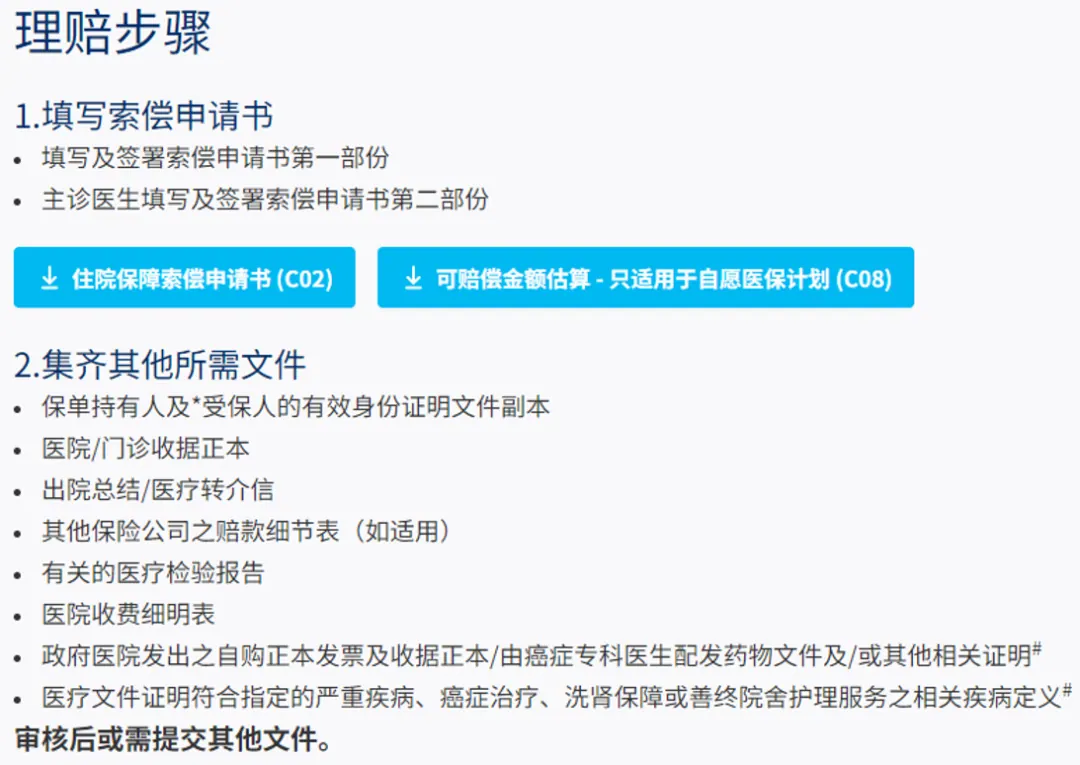
上面所说的问题还有个前置条件,就是我们会提前帮你做好的,就是购买前的健康核保。
投保时麻烦一点,理赔时就流畅一点。
Q2:香港和内地重疾险,有什么区别?
香港更多是“储蓄型”重疾险,有分红,保额可以不断增长,有些产品保30年保额就已经翻倍了,可以继续保障,也能把钱取出来花。
而内地重疾险更多是消费型,价格更便宜,但如果没出险保费就消费掉了。
就算购买了身故责任,现金价值只会趋近于保额,不带有储蓄功能。想具体了解可以看我之前写的:“买了超级玛丽15,我后悔了……”
Q3:为什么万通重疾险性价比这么高?是不是有什么猫腻?
万通危疾加护保(优越版)确实有不足,比如重疾额外赔的次数只有5次,有些产品做到8-10次。
再比如原位癌被拆分成31个具体部位,看起来保障的疾病变多了,实际是限制了保障范围。
之所以保费低,性价比高,应该是万通想通过价格弥补品牌影响力方面的短板,通过性价比打败友邦、保诚这些国际大保司。
Q4:要不要买两款产品搭配保障?
粉丝有问到有没有必要买两款重疾险,互相弥补不足。
我觉得有好有坏。
优势就是可以分散风险:分红实现率的风险、理赔要求不同的风险、同时也可以享受2家保险公司的增值服务。
缺点也很明显,投保、缴费、理赔更麻烦,需要同时向两家公司提交申请,操作流程更繁琐。
大家可以根据自己需求来决定,不论是买一份还是分开买,我们都会全程协助的。
成人重疾险推荐今天就说到这,顺便提醒大家一下:
9月1日,香港重疾险将发布新规,很多疾病理赔标准会变严格!
以最高发的脑中风为例,以前很容易就能赔100%,新规后可能就只赔20%了……
现在正是购买香港重疾的黄金窗口期,欢迎随时找我聊聊~
本文属信息性与教育性内容,不构成任何产品或服务的推介。