
这两年跟风存美元的,要开始煎熬了
预测一下。
这两年跟风换汇、定存美元的朋友,在未来几年可能会比较煎熬。
随着美联储降息周期开启,你会发现:啊?原来美元不是一直高利率的。
美元当然值得长期持有。
但前提是我们得找到一个保本保息,长期锁定利率的储蓄渠道。
留给我们的时间,不多了。
01 美元利率曾比人民币更低
经过一轮轮降息后,现在内地人民币一年期定存利率最高仅1.5%左右。
反观美元,内地最高4% - 4.2%;香港银行虽略低一筹,但3.5% 、3.7%也比比皆是。
此处介绍一下我们银探小程序,汇总内地、香港各大银行利率、汇率数据,保持实时更新,欢迎查询使用。
点击可跳转👇️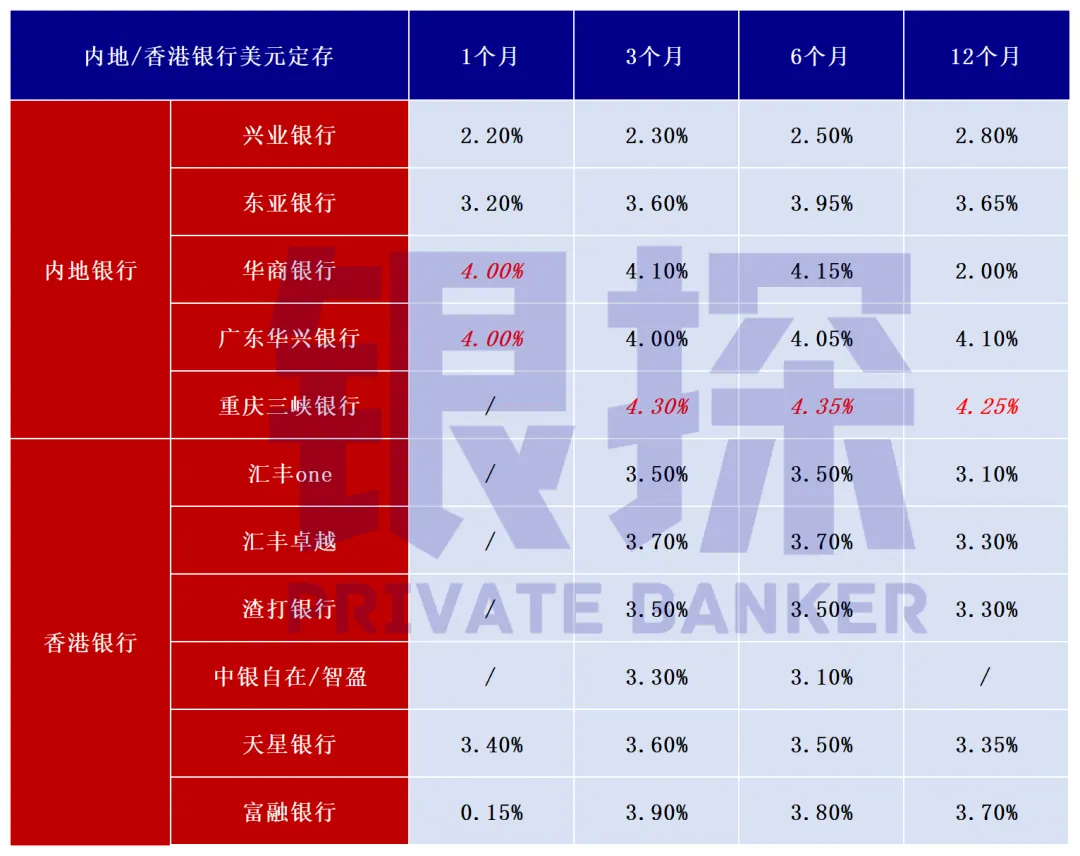
这个利率差距太大、太诱人了。
差距大到能让一大批内地中产、富人不顾一切换汇美元,就往银行冲;
诱人到大家坚信美元就是真理,怎么可能会有利率下跌那一日?!
让我们把时光倒流到2021年。
当时交银(香港)一则官网利率公告上:
美元6个月、12个月利率为0.35%、0.43%,旁边人民币的利率是2.15%、2.20%。
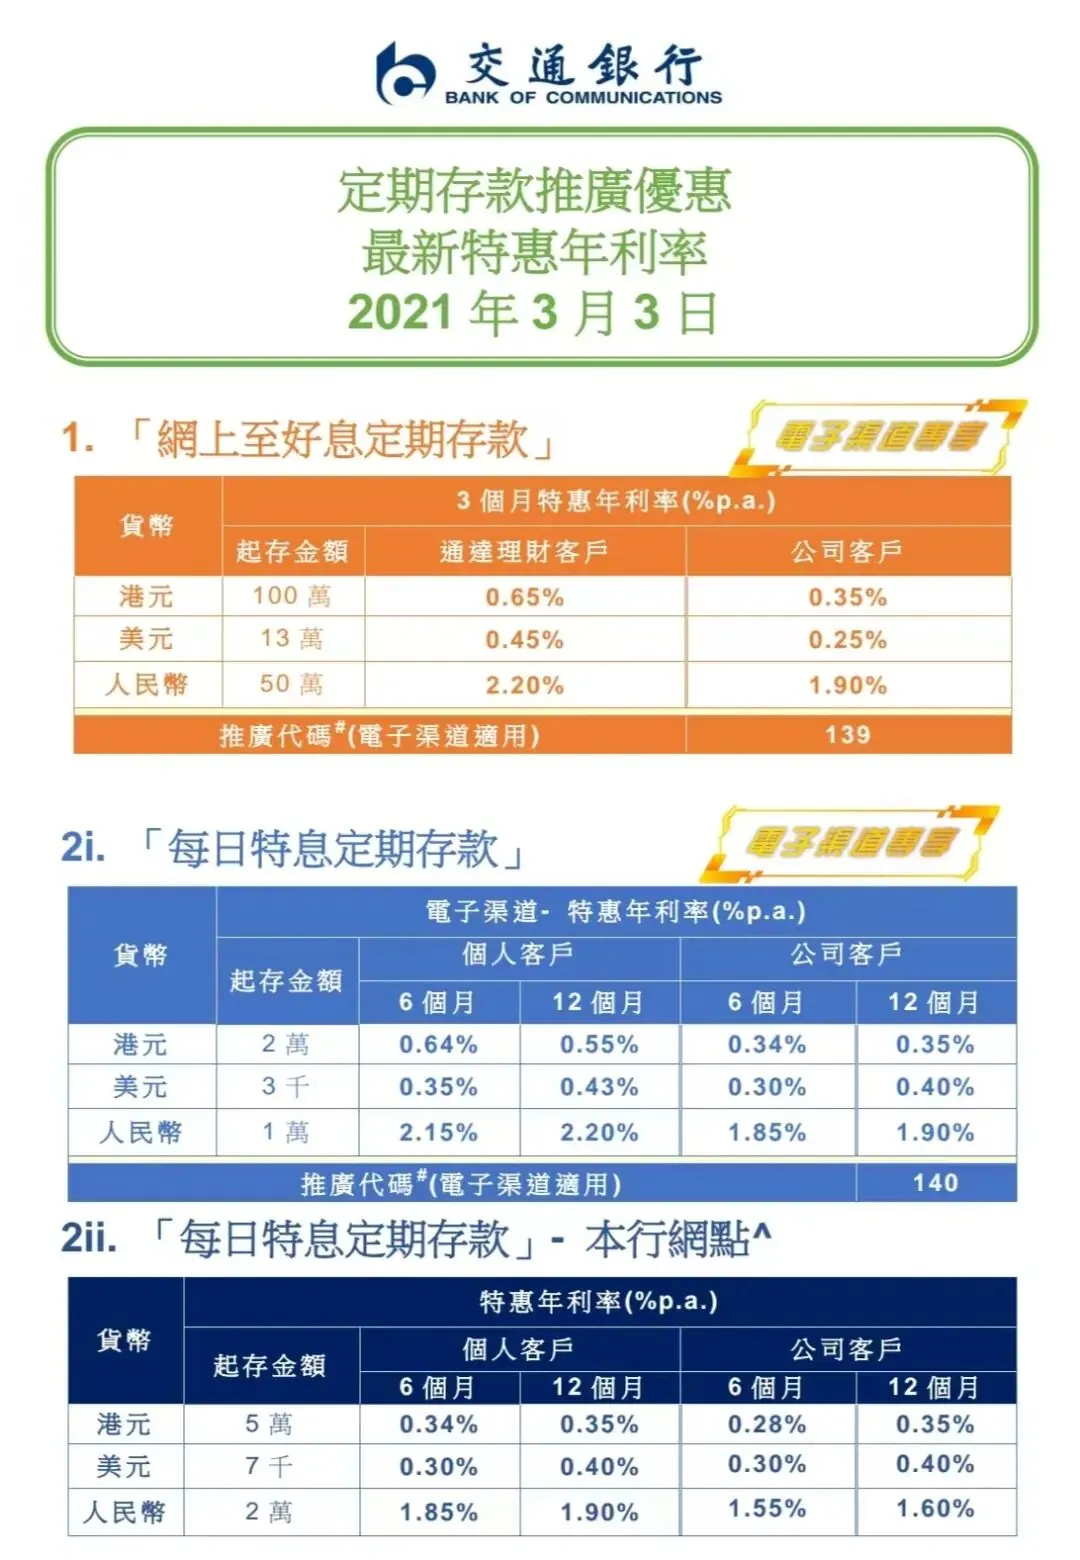
你没看错,0.3%、0.4%就是彼时美元利率的主流水平,和现在的3.8% - 4.0%天壤之别,反差大到让刚入手美元的萌新们怀疑世界出了bug。
回顾一下美国基准利率的历史走势,故事其实开始于2022年3月。
为应对40年一遇的高通胀,美联储历时16个月连续暴力加息11次,将基准利率从0 - 0.25%急速提升至5.25%-5.50%!
美联储加息或降息就是调整基准利率,这是决定美元存款利率的最直接因素。
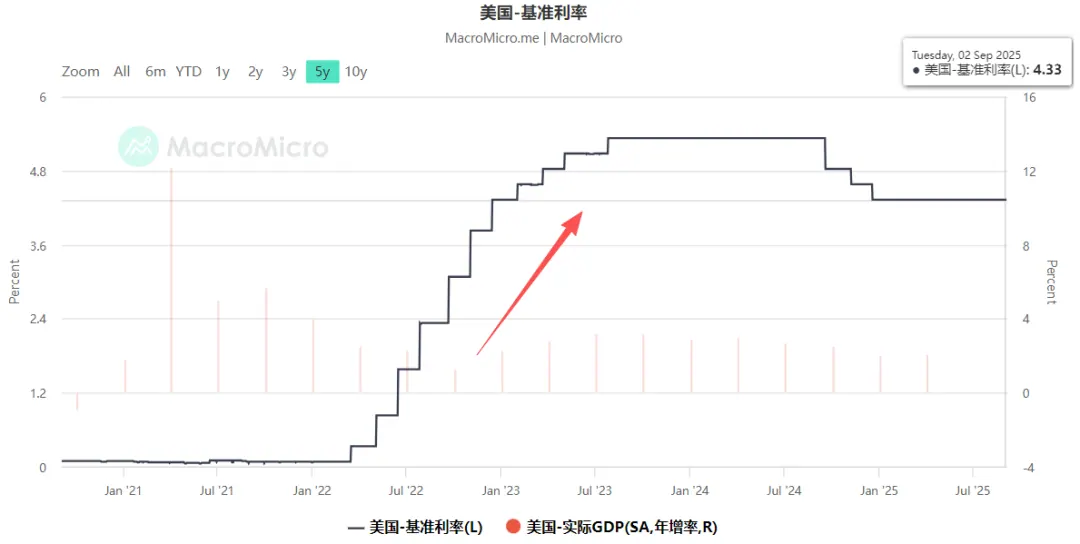
由此形势逆转,美元利率水涨船高,前两年一度最高5.0%+。
过去两年是中美历史罕见的利率错位期,我们经济增速放缓、内需不足,降准降息;山姆大叔为抑制失控的高通胀,不得不得猛烈加息。
如果就此认为美元高息是常态,那当然大错特错!
自21世纪以来,2002-2004、2008-2016、2020-2022年都是美元低息期,这根本不罕见,时间比高息期更长!
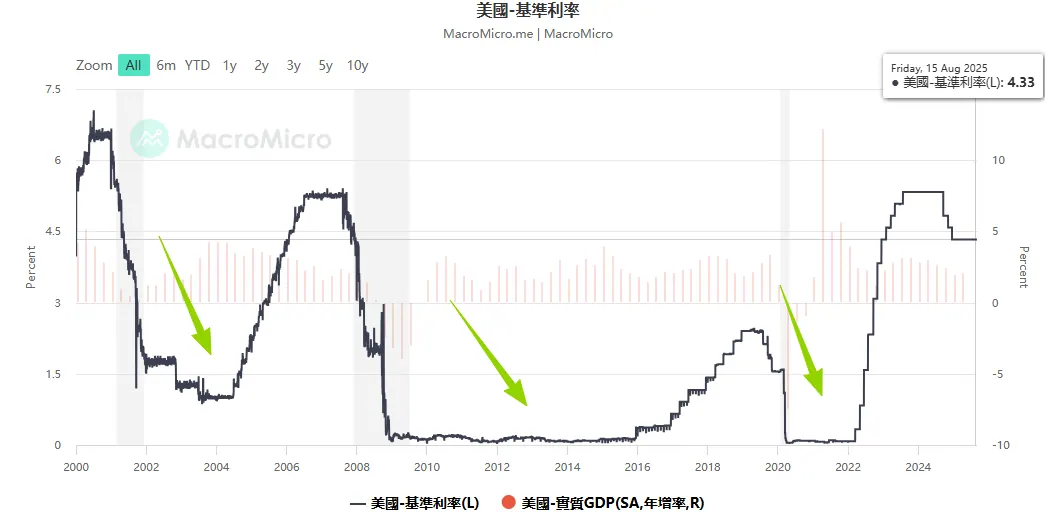
去年底美联储降息三次,就标志着降息周期再度开启。
现今通胀预期可控,美国8月失业率4.3%创近四年新高,华尔街大佬纷纷为降息站台,一切情绪都到位了。
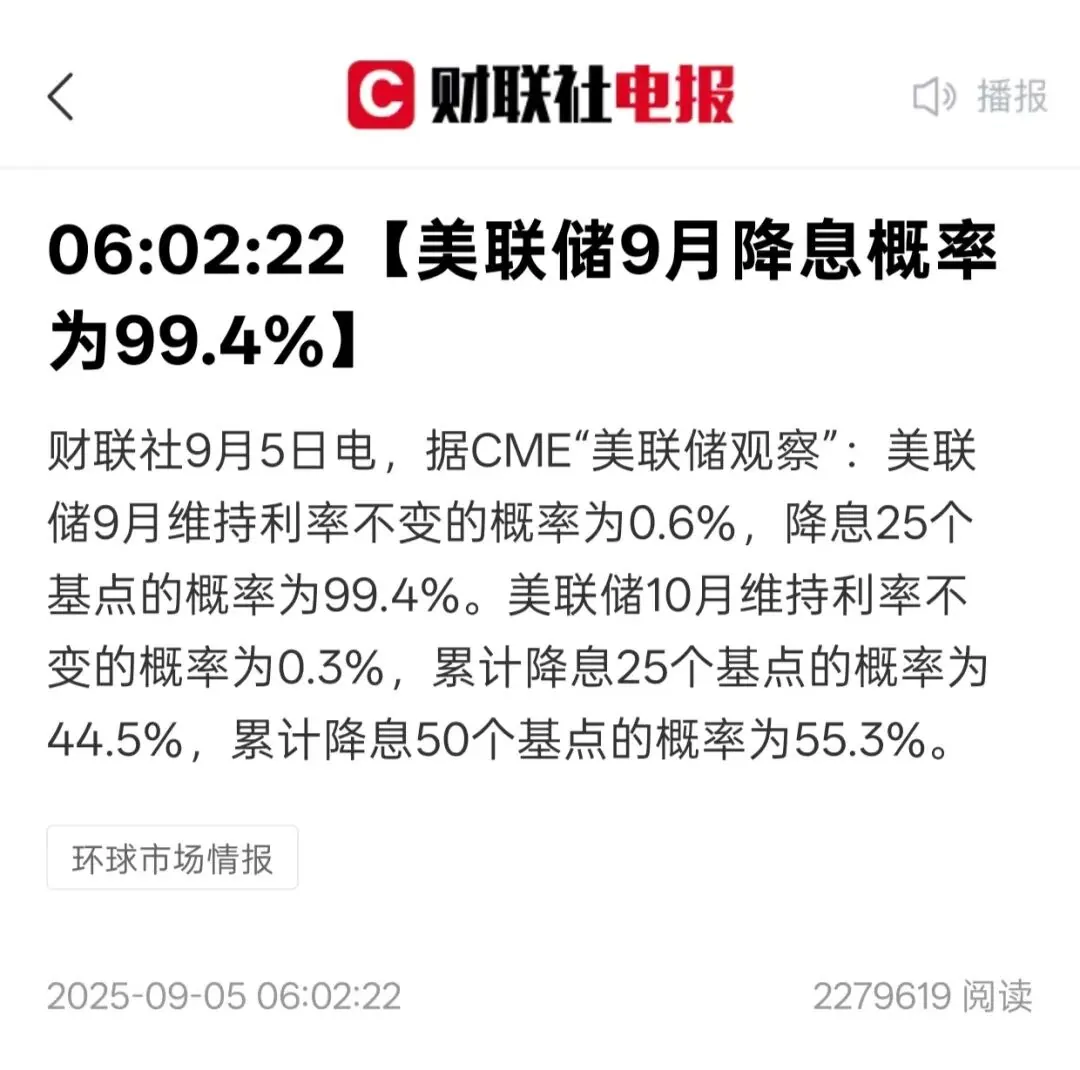
据CME“美联储观察”:美联储在本月降息概率为99.4%!
美元也许不会回到0.3%、0.4%的超低水平,但高利率肯定是逐步说拜拜了。
我们这两年高位换汇的美元,以后要放在哪里?
这不是杞人忧天,而是迫在眉睫的难题。
美元降息,理论上有利于美股。
只不过对美元存款党来说,美股就有点超纲了,多数人会保持距离。
那么,既要绝对安全、保本保息,又要锁定长期利率的,唯有:美债、香港美元保单。
02 香港5.55%美元保单
如果对保险极度抗拒,那可以左上角离开了。
只不过美元定存到期后,依然会面对利率下行,没处可放的无解难题。
如果不想美元重蹈人民币低利率的覆辙,建议花三分钟看完。
我保证,就算一生中从未接触过任何保险,你也能一看就懂。
这是最简单的香港储蓄险,本质就是在保险公司的3年定存、5年定存,保本又保息。
以之前大热的智优盛2为例,存入一笔保费后,在xx年退保能拿回xx元,一切会清清楚楚写在合同上,童叟无欺。
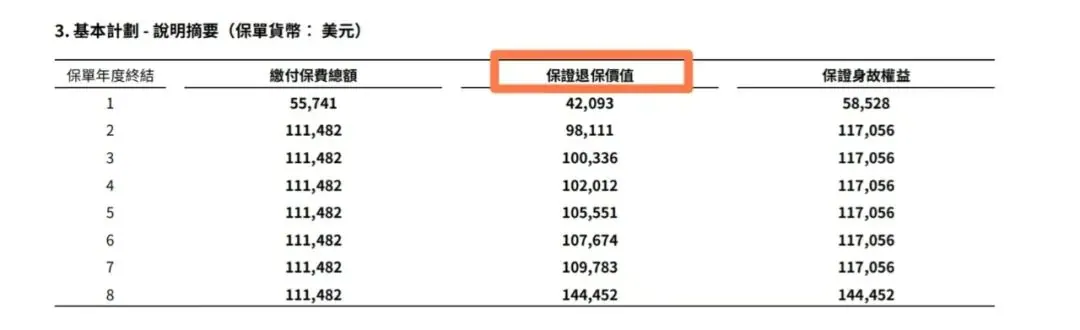
这不比银行定存更简单?算都不用算了。
此类保本保息的香港保险原本极少,因为对保险公司来说,利润既低,又会限制投资手脚。
在美联储降息压力之下,8月份富卫智优盛2下架!保诚诚您所想下架!
唯有以下两款产品,请务必珍惜。
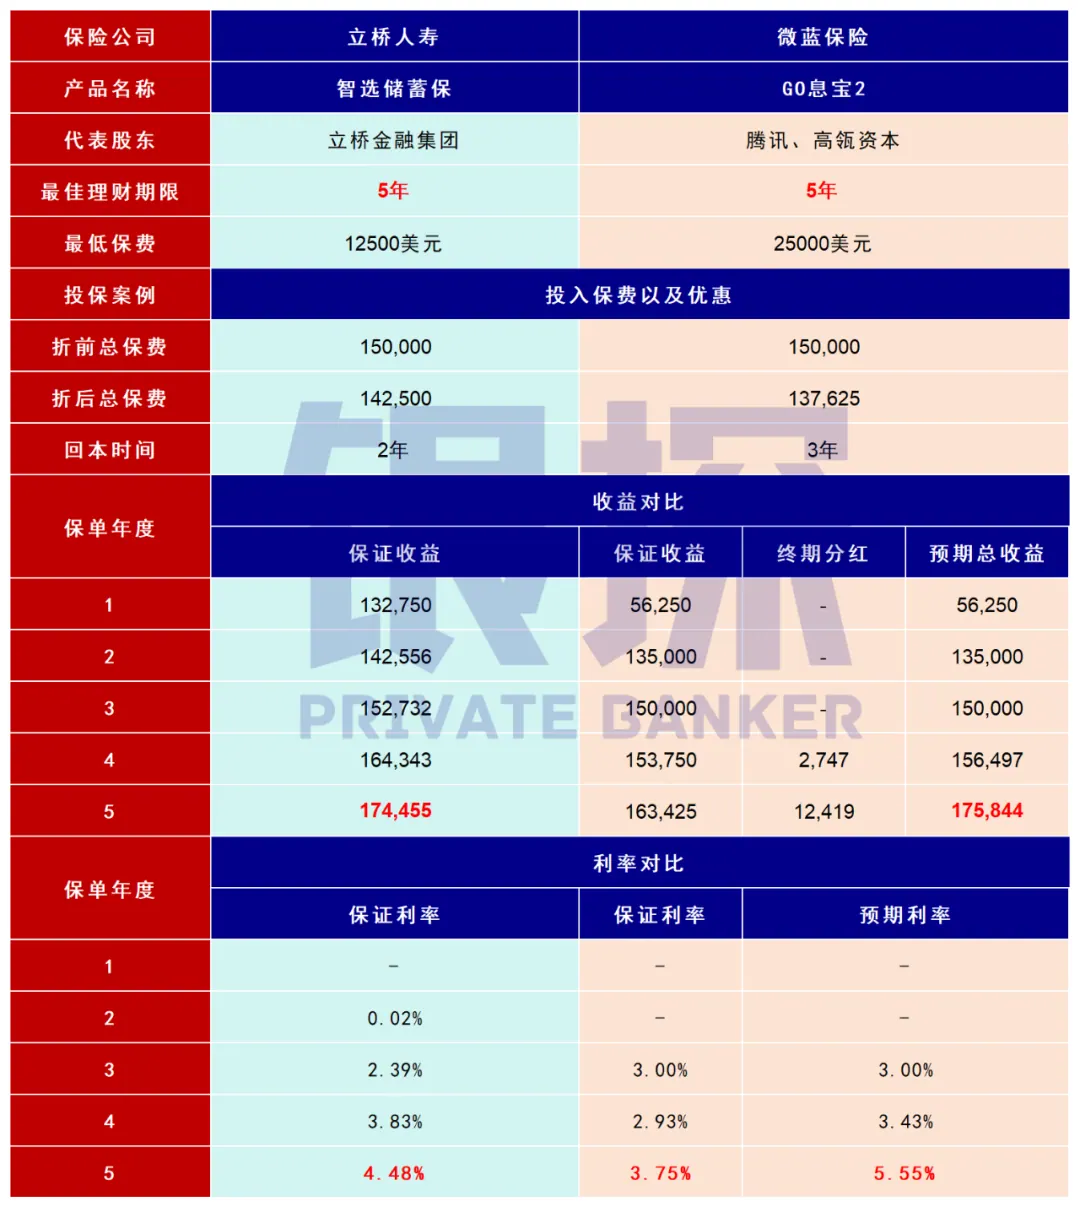
1、立桥人寿智选储蓄保
原保费15万美元,在9月限时优惠后实际缴纳142500。
在第5年到期连本带利取回174455,赚取利息31955。
年利率:31955 ÷ 142500 ÷ 5 = 4.48%。
没有任何分红画饼部分,全部是刚兑收益,100%给到。
不管内地,还是香港,银行的美元定存最长期限多数就一年,2年期都极少见。
唯有内地的重庆银行,2年期也不过3.60%。
智选储蓄保5年4.48%定存,含金量有多高懂的都懂。
2、微蓝保险GO息宝2
原保费15万美元,在9月限时优惠后实际缴纳137625。
满3年拿到150000,赚取利息12375。
年利率:12375 ÷ 137625 ÷ 3 = 3%。
3年3%的美元定存,似乎吸引力不大。
那不妨继续持有,在3年之后,GO息宝2就会有终期分红。
到第5年,我们的总收益:
163425(保证)+12419(分红) = 175844 。
预期年利率5.55%,远高于智选储蓄保的4.48%!
问题是这笔12419分红是不保证的,如果分红实现率低,岂不是竹篮打水?
简单算一下:
分红实现率0,利率为3.75%;
分红实现率40%,利率为4.47%;
分红实现率60%,利率为4.82%;
分红实现率80%,利率为5.19%;
就算是分红为0的最极端情况,GO息宝2的年利率也有3.75%。
这肯定比不上智选储蓄保,但也是银行给不到的。
一旦分红完成40%,GO息宝2利率4.47%,就足够和立桥同等水平。
so,微蓝保险能做到吗?
微蓝成立于2018年,是香港首家纯线上人寿保险公司。
微蓝虽名声不扬,但背后两位股东大家不会陌生:腾讯、高瓴资本。
腾讯不用多说,中国最大的互联网巨头,全球市值top20公司。
高瓴资本,亚洲最顶尖的资管机构之一,管理规模超5000亿人民币,知名投资案例包括腾讯、京东、宁德时代等。
硬实力绝对过关,再看历史分红表现。
由于微蓝成立时间较短,自身没有数据可参考。
但前身是英杰华香港,其遗留的分红保单也由微蓝负责。
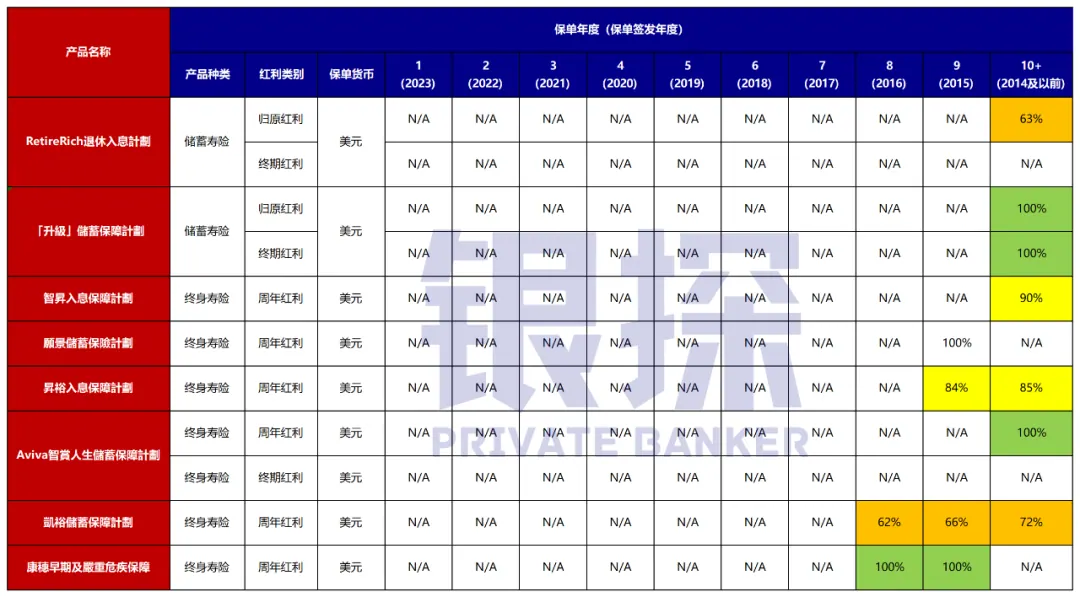
纵观历史分红情况,只有一款产品具备终期红利实现率参考,这10年累计实现100%。
周年红利实现率,最低则是63%、62%。
即使按最差数据去计算,GO息宝2也能达到5年4.82%水平。
这笔投资值不值得赌,就交由你决定了。
如果你希望更高一层收益,那就选微蓝GO息宝2,跟着腾讯下注,5年保证利率3.75%,预期利率5.55%。
如果你只想老老实实定存美元,不愿意接受任何波动,那就立桥智选储蓄保,5年利率4.48%,秒杀所有银行定存。
此类美元保单,就是如此简单、朴实无华。
感兴趣的朋友,欢迎添加家辉微信:yintan1216,具体了解。
03 美债VS美元保单
美债,当然也能长期锁定美元利率。
虽然市面有不少唱衰的声音,但美债依然是全球最重要的避险资产之一。
只不过,在相同期限内,美债收益率打不过以上美元保单。
3 - 5年美债,收益率在3.50%左右。
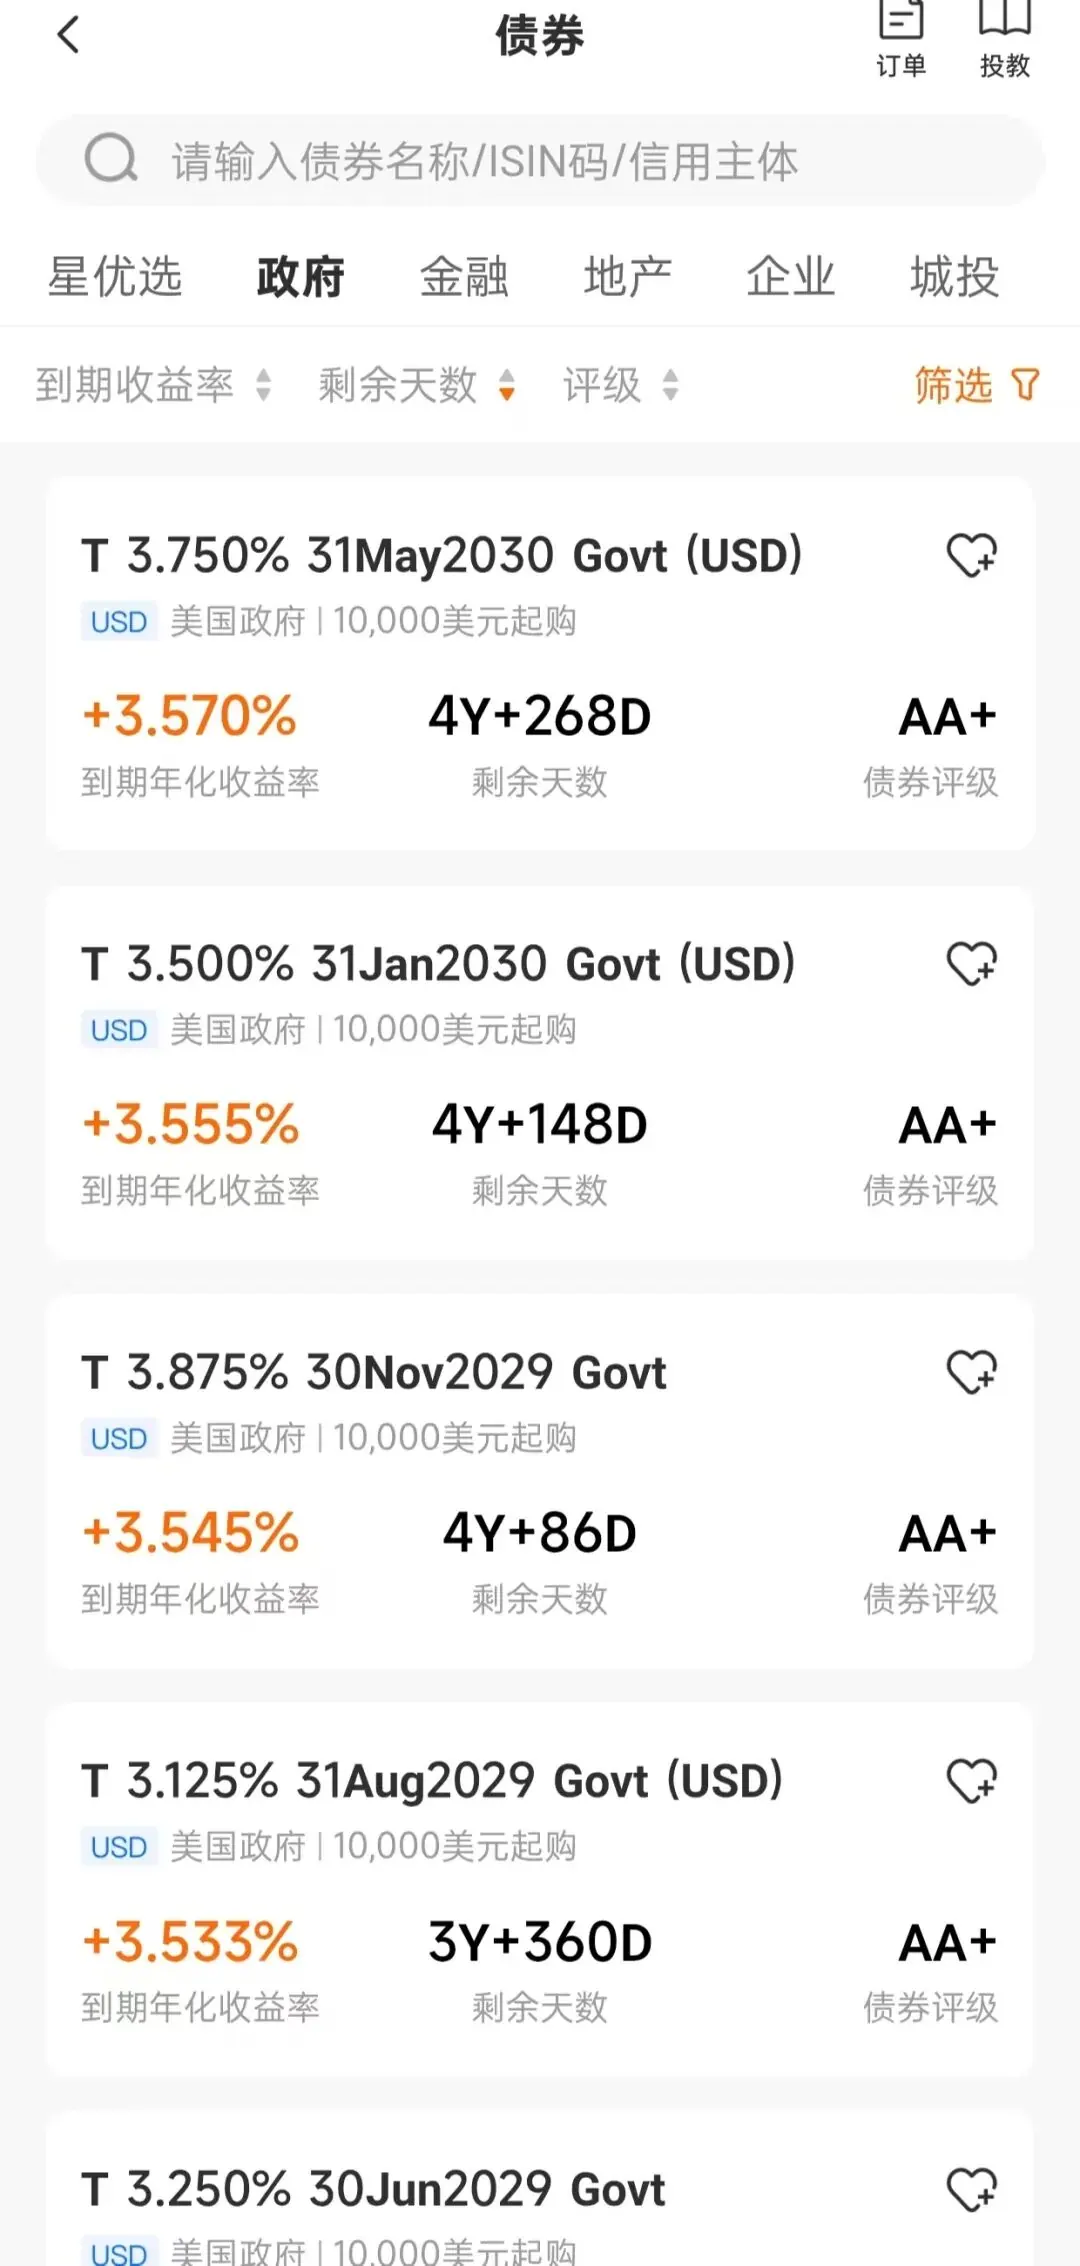
虽然每半年付息,看似更灵活,但会面临再投资的风险:这笔美元利息说高也不高,又可以放在哪里?
其次,购买美债的门槛越来越高了。
在汇丰等港行入手美债,7万美元起步,手续费也贵。
换做HK券商买,更现实的问题是:如果不是在海外工作或生活的内地用户,已经没资格进场。
有一定投资经验的朋友,可以研究下美债。
但对于这两年随大流存美元的普通人,美债真不如美元保单简单、省心。
其实对我来说,美债、美股、美元保单等,都是为我所用的工具,从不是非此即彼的关系。
关键是,你对这笔钱的期待是什么?
本文属信息性与教育性内容,不构成任何产品或服务的推介。