
不搞懂这9个问题,千万别买香港重疾险!
做了这么多年香港重疾险,一直有一个反直觉的现象:
越强调香港重疾险比内地好——保费便宜、保额会增长、疾病定义宽松…
客户的心里越有顾虑:事出反常必有妖,这里面会不会有什么坑呀?
今天这篇文章,不吹产品,只讲香港重疾险被问得最多的9个问题。
看完之后,如果你觉得自己不能接受,那就果断放弃,老老实实选择内地重疾险。
文章主要分三部分:
1、港险能不能赔?——所有问题的核心
2、港险值不值得买?性价比高不高?——算清这笔账
3、港险靠不靠谱?安不安全?——提防极端风险
01. 港险能不能赔?
Q1:理赔会不会被拒?什么情况不赔?
所有买香港重疾险的客户都会有这方面担心。
保险公司拒赔的原因,无外乎就2点:不满足购买条件或者不满足理赔条件。
不满足购买条件,也就是投保时健康情况没有如实告知,有隐瞒或者遗漏,被保险公司查出来了。
或者是所患疾病,没达到轻症/重疾的理赔标准,也有可能是产品本身缺少一些保障,这个是我们在挑选时要注意。
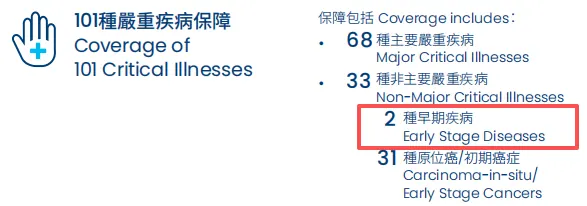
(某款重疾险只保2种轻症)
还有些客户担心:香港保险公司会不会故意针对内地客户,理赔故意不给过呢?
这一点肯定是不会的,因为香港对于保险监管非常严格,而且香港保险的销售是面向全球的,不会刻意针对谁。
而且,现在内地客户投了香港新单保费的三分之一,是香港保险公司眼中的“大客户”。
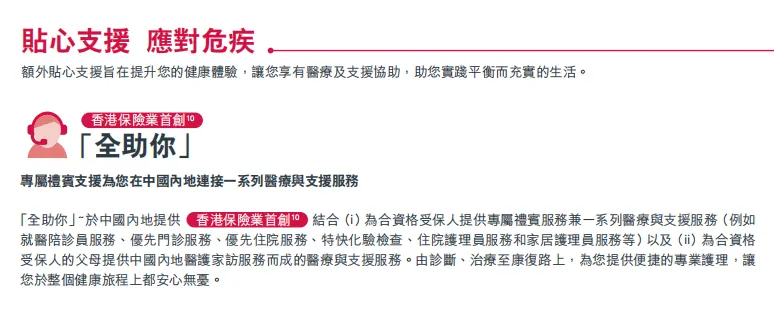
为了能让更多内地客户来香港投保,像友邦、保诚专门设计了适合内地客户的增值服务,所以哪家公司会想不开,去卡自己“财神爷”的理赔呢?
我们接着说健康告知:
香港确实会严格一些,但也没有网上传的那么夸张,说是无限告知,有任何一点小病都要告诉保险公司,否则就影响理赔。
我看过各家保险公司的健康告知书,只是问得多,问得细,吸烟、饮酒也会影响到保费。
如果健康问卷里面没有问到的,你也不需要告知。
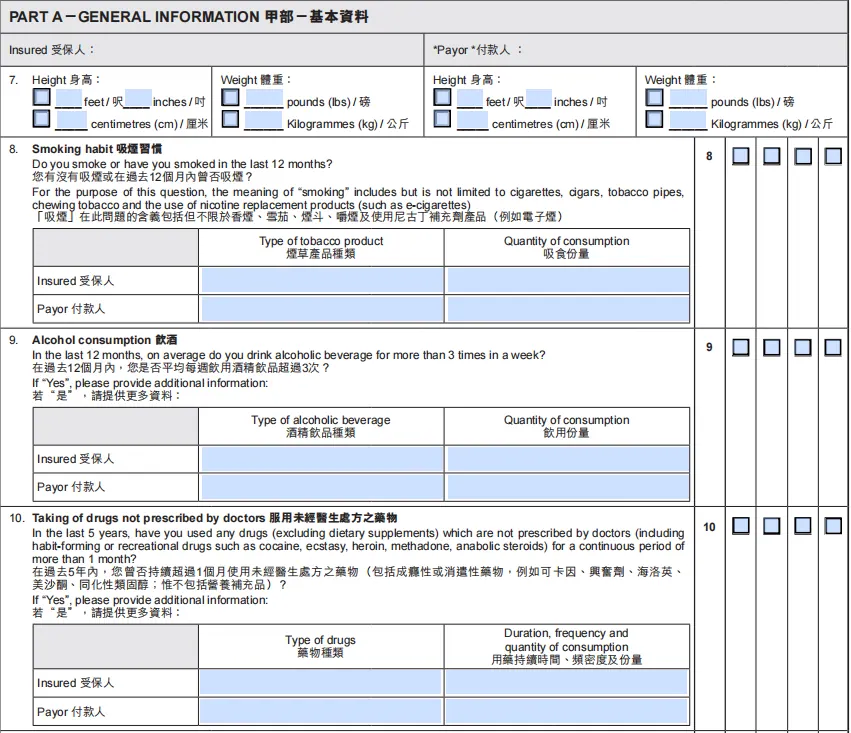
所以,香港重疾险其实更适合身体健康,不吸烟、很少饮酒的人群,价格便宜,也更容易通过健康告知。
如果健康情况我们都如实告知了,并且保险公司通过了我们的核保,那你就不用担心了,后面发生重疾只要在合同约定范围,就一定可以赔。
香港重疾的理赔标准严格吗?
就目前的旧规而言,香港绝大部分重疾的理赔要求都比内地更宽松。
比如:一期甲状腺癌、脑中风后遗症,这些高发重疾,在香港有可能按重疾理赔,而在内地只能按轻症赔,甚至不赔。
这里也提醒大家,9月1日香港重疾将推出新规,这个”理赔宽松”的时代即将结束了。
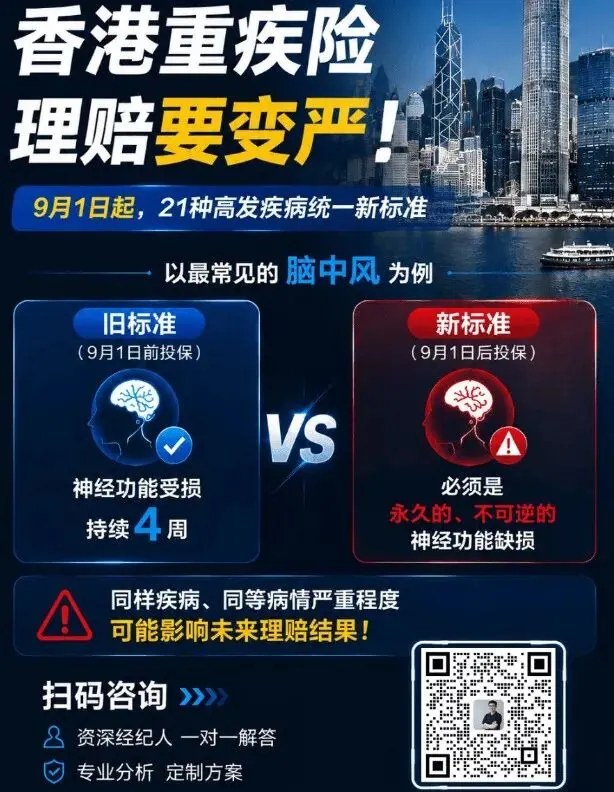
如果你不想被保险公司拒赔,有两个办法可以避免。
第一,趁着身体健康,早点买,别等到检查出异常了才想起买保险。
第二,认真健康告知,只要有问到,都尽可能告知,比如结节、囊肿、同时配合保险公司的复查要求。
保险公司会根据情况决定是正常承保、加费还是除外——这三种结果,都比将来被拒赔强一万倍。
Q2:理赔款怎么拿回内地?受不受外汇管制?
假如真的发生理赔,钱在香港,钱怎么回内地?麻不麻烦?
这个问题也是每个客户都会关心的,特别实际的问题。
大部分香港保险都是美元投保(小部分用港币),美元理赔。
具体的投保流程是:
先在内地购汇,把人民币换成美元,签完单之后,开通香港银行卡,然后就可以把换好的美元转到香港,给保险公司转账了。
理赔时,这个流程是反过来的,保险公司会把理赔的美元打到你香港的银行账户。
按一般流程,我们是把理赔款打回内地,再结汇。
但我协助过很多客户理赔,在实操过程中,有些传统银行会卡“分红型重疾险”的结汇。
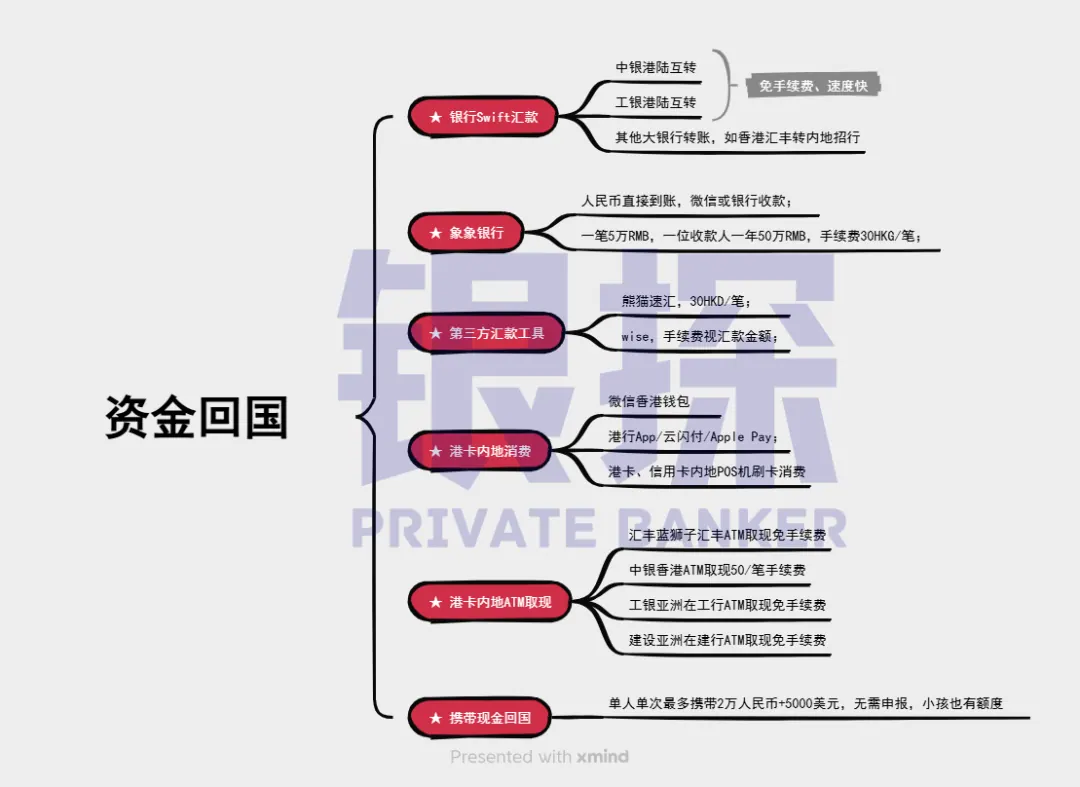
这时候,我们可以用香港的数字银行,例如大象银行、蚂蚁银行等,不但审核宽松、汇率美丽,而且汇款直接到账人民币。
我们也可以直接在内地用港卡取现金,例如汇丰的蓝狮子卡,在汇丰ATM取钱是免费的。
我们还可以用第三方汇款工具:熊猫速汇、WISE等等…
以熊猫速汇为例,支持港币汇入,人民币到账。
单笔最高汇入3万港币,手续费30港币,一年最多汇入50万港币。
WISE汇款到国内,每年也可以支持5万美元等值的人民币汇入。
关键是通过第三方转账,可以不占用结汇额度。
所以资金回来的方法有很多,甚至比资金出去更容易,只有没实操过的人,才会担心钱回不来。
Q3:香港重疾险,有哪些不如内地?
1、香港重疾险,轻症、重疾共享保额
内地重疾险赔完轻症,再赔重疾还可以赔100%。
而香港重疾险,除了个别有保额还原的产品之外,重疾和轻症会共享保额。
赔重疾时,要扣除轻症已经赔付的部分。
2、赔过重疾,再得轻症不会再赔
内地理赔过重疾之后,轻症还能继续保障。
而香港重疾险在赔完重疾之后,轻症保障终止,只有重疾多次赔付继续有效。
而且重疾多次赔付主要是癌症、脑中风、心脏病这三种重疾,如果是其他重疾也不能赔付。
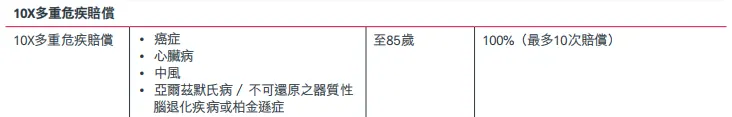
不过,这三种重疾也是最高发的,占了80%以上的重疾理赔。
不过话说回来,这些差异也要辩证看。香港重疾险的优势在于重疾定义更宽松、保额会增长、全球理赔。
选哪个更好,关键看你更在意什么。
Q4:必须去香港签单吗?理赔也要赴港吗?
先说签单:投保人必须亲自赴港。
如果是给未成年儿童投保,可以由父母在香港代签,孩子不用去香港。所以给新生儿投保,不用担心孩子过去太折腾。
如果有人告诉你,根本不用去香港,在内地就可以投,千万别信,这个叫”地下保单”,既不受内地法律保护,也不受香港法律认可。
出了问题,两边都不管。这不是吓你,是真有客户在内地签了单,后来理赔时发现保单根本不生效。
再说理赔:不需要赴港。
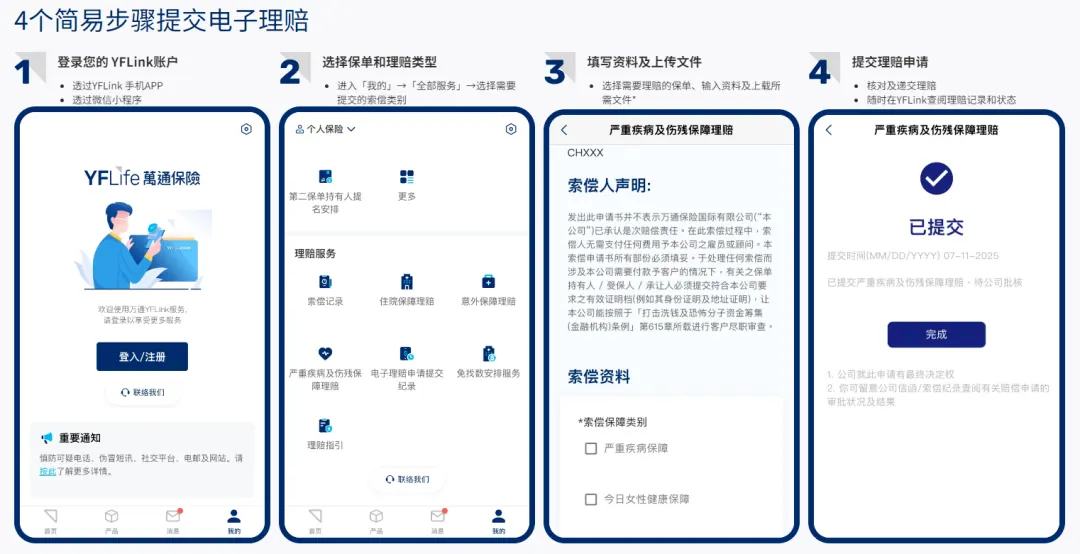
可以通过邮寄或在线提交理赔材料,内地三甲医院的诊断证明,香港保险公司是认可的。
现在很多公司还推出了电子理赔,全程手机操作,跟内地保险理赔的体验差不多。
所以赴港只需要一趟——就是签单那次。之后的事情,远程就能搞定。
02. 港险值不值?
Q5:香港重疾险带分红,实际能实现吗?
香港重疾险的最大特点就是带分红,保额会增长。
在给大家做产品测评时,我也多次强调,30年保额翻倍、40年保额翻4倍,是基于分红实现率100%的理想情况,并不是保证的。
这是实话,我不回避。
但”非保证”不等于”拿不到”,关键看一个数据:分红实现率。
延伸阅读:《2026年香港保司分红实现率汇总》
相较于保额增长,我们其实要更关注于基础保障,把分红当做是”锦上添花”。
最明显的例子就是,如果是未成年投保,我推荐保诚人寿”诚保一生”。
保诚的分红实现率并不算好,甚至有客户想买保诚的分红储蓄险我都会劝退…
为什么还要推荐买保诚呢?因为它的基础保障足够扎实,赔得足够多,而且保诚的预期分红也非常高,哪怕分红实现率没有其他公司高,综合下来也不会太差。
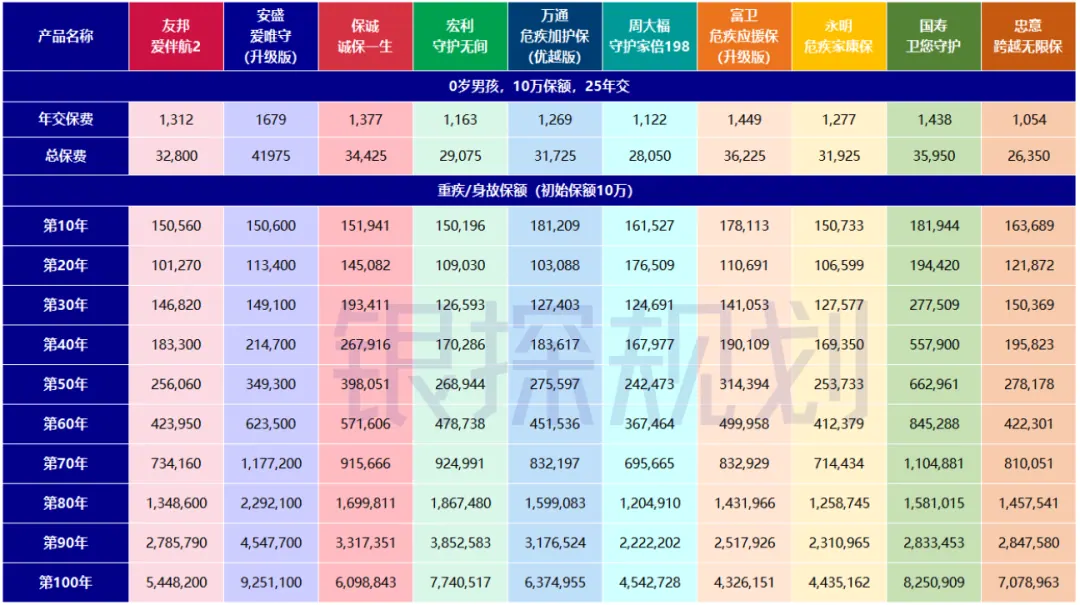
Q6:保费比内地贵还是便宜?性价比如何?
内地有一种很便宜的重疾险类型——“消费型重疾险”,价格便宜,一年只要几千块钱。
缺点就是如果没出险,保费就消费掉了,不会再还给你。
香港重疾险是“储蓄型”,哪怕没得重疾,身故的时候也能把全部保额赔给你。
如果你用内地没有多次赔付、没有额外赔付的消费型重疾险跟香港重疾比,那内地的更便宜。
如果是同等保障责任,都有身故保障,那香港重疾险会比内地便宜30%-50%。
以万通危疾加护保(优越版)VS内地最热销的超级玛丽。
同样是30万保额,20年缴费,万通危疾加护保(优越版)每年7926,而超级玛丽要17619。
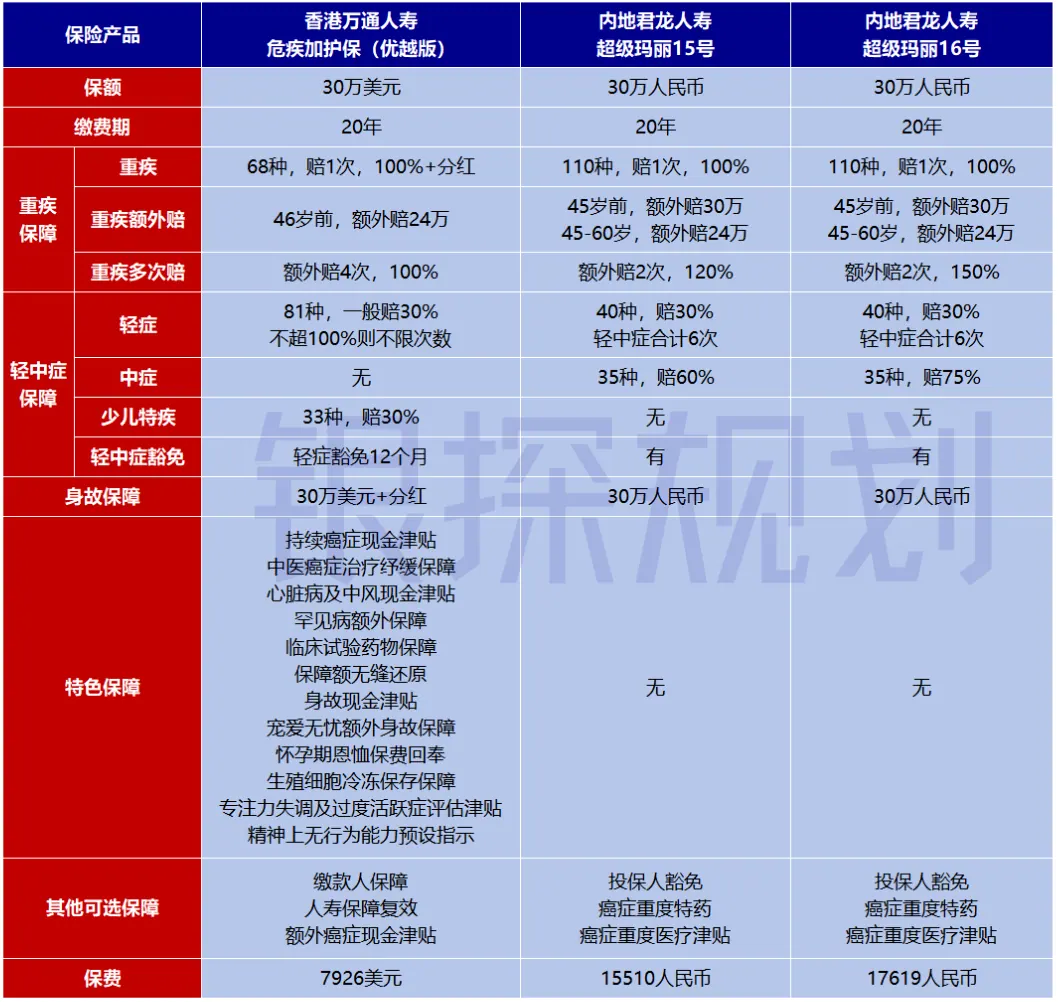
所以具体如何选择,主要看自己的预算。
如果预算不多,每年只能拿出三四千,那果断选内地消费型。
如果预算在一万以上,那可以考虑香港重疾险,长期性价比更高。
Q7:汇率风险怎么办?
很多粉丝担心,美元保单,如果美元跌了那不就亏了嘛!
事实也确实如此。
但是从现实的角度,有三个点你也要知道:
1、美元有可能会跌,人民币同样也有可能会跌,购买人民币保单同样可能遇到这种情况。
2、人民币和美元的汇率处于短期波动,长期稳定的环境下,重疾险保单普遍都会持有很长时间,所以汇率对重疾险的影响其实很小。
3、美元保单,给海外就医留了一扇门。很多客户只想着如果生病了,要把钱转回内地,但如果这个病在内地治不了,但在国外能治呢?
手里的美元是不是就可以帮助你更好的在海外就医呢?
更何况,港险本来就更便宜,保额增长更多,就算汇率跌了一点,整体还是比内地险好。
03. 港险靠不靠谱?
Q8:中途退保亏多少?前几年能拿回多少?
这个问题我必须实话实说——
前1–2年退保,现金价值通常为零,几乎血本无归。
第3–5年退保,也只能拿回已缴保费的30%–70%。
要到第15–20年左右,退保价值才会超过总投入。
重疾险不是理财产品,重疾是用来保障终身的,如果你没有做好长期持有的准备,建议不要买。
Q9:保险公司会不会倒闭?倒闭了怎么办?
这个问题被问得不少,但实际上是最不需要担心的。
香港保险监管非常严格。
保监局要求高偿付能力充足率,还有再保险机制兜底。
即便极端情况下保险公司真出了问题,监管会安排其他保险公司接管保单,保障持有人权益不受影响。
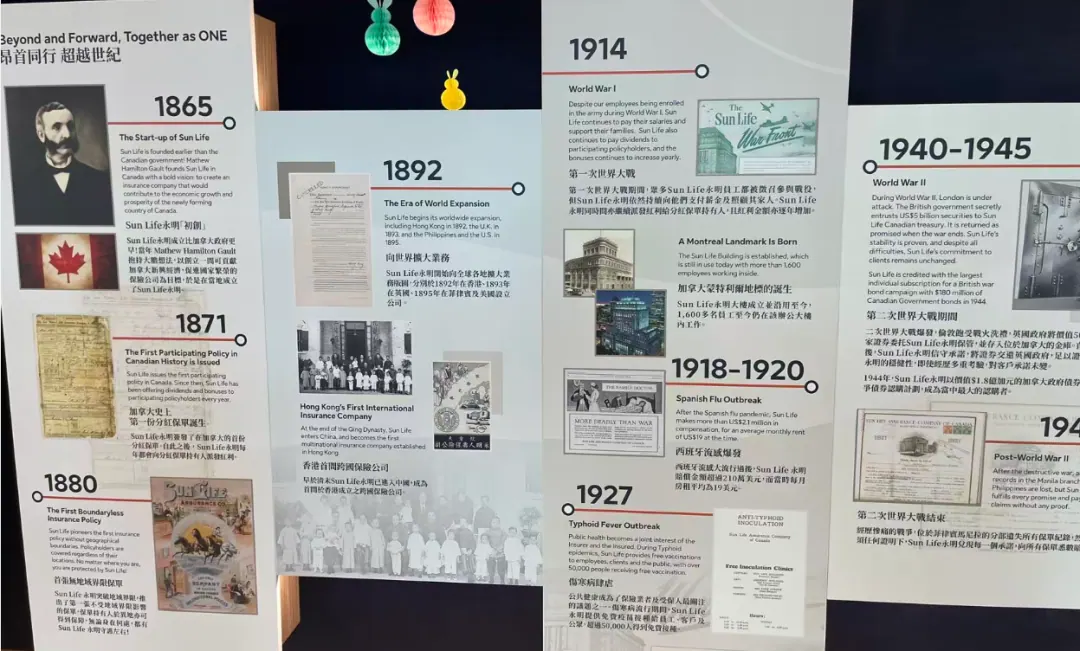
你可以去查查友邦、保诚、宏利这些公司的历史——大部分都有上百年经营历史,经历了两次世界大战、多次金融危机,依然屹立不倒。
所以这个问题,我的回答是:可以了解,但不用过度担忧。
比起担心公司倒闭,不如把精力花在选对产品、如实告知、长期持有上。
最后说几句心里话:
香港保险已经有180年的历史,内地保险从建国开始也才70多年,再加上国际金融中心的社会环境,香港保险学习了很多国外保司的先进管理和投资经验,安全性是非常有保障的。
至于网上那些,买港险的钱回不来呀,或者分红夸张根本达不到的一些帖子。
其中一部分是内地保险从业者的竞争话术,产品收益比不过,就用负面话术来获客。
另一部分是自媒体为了流量博眼球的夸张表达。
看多了,就会使很多人陷入恐慌,觉得香港保险有很多坑,但真实数据会说话。
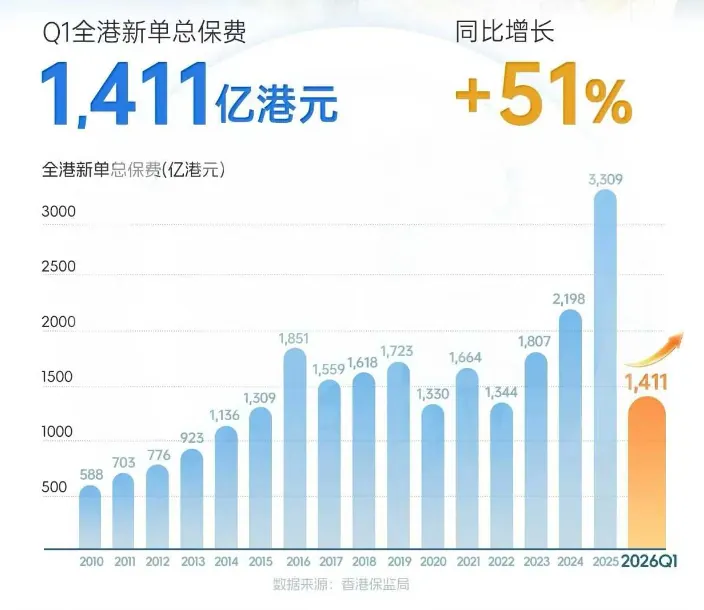
2025年,香港新单保费达到3300亿,其中内地客户占比三分之一,今年的保费增长比去年更上了一个台阶,第一季度就已经达到1400亿。
所以我们在挑选重疾险时,可以把目光更多的放在保障内容上,保得全不全,赔付保额高不高,增值服务好不好。
只要做好健康告知,理赔一定没问题。
9月1日香港重疾新规即将实行,“窗口期”不多了。
希望这篇文章可以帮你更好地了解香港重疾险,买到适合自己的保障,也能抓住”史上最宽松理赔条件”的尾巴。
本文属信息性与教育性内容,不构成任何产品或服务的推介。