
港险收益7%?我!不!信!
你好,我是老乐,一名从业17年的金融老人。
港险收益到底能不能达到7%?相信这是所有已买港险、想买港险的人(包括我),都关心的问题。
网上有很多分析,但是很可惜,大多是无脑推销的软文,表面上中立客观,实际上都在明示暗示7%能达到……
老乐在金融行业待了17年了,这些“答案”是无法说服我的。
没办法,只能自己研究。
这篇文章是我个人的思考记录,从7%说法的来历,到7%的底层逻辑,我通通捋了一遍。
如果对你有帮助,记得点赞、收藏、转发!如果说得不对,也欢迎批评指正!
01
7%是怎么来的?
网上都说港险有7%收益,这个数据来自产品《计划书》的收益演示表。
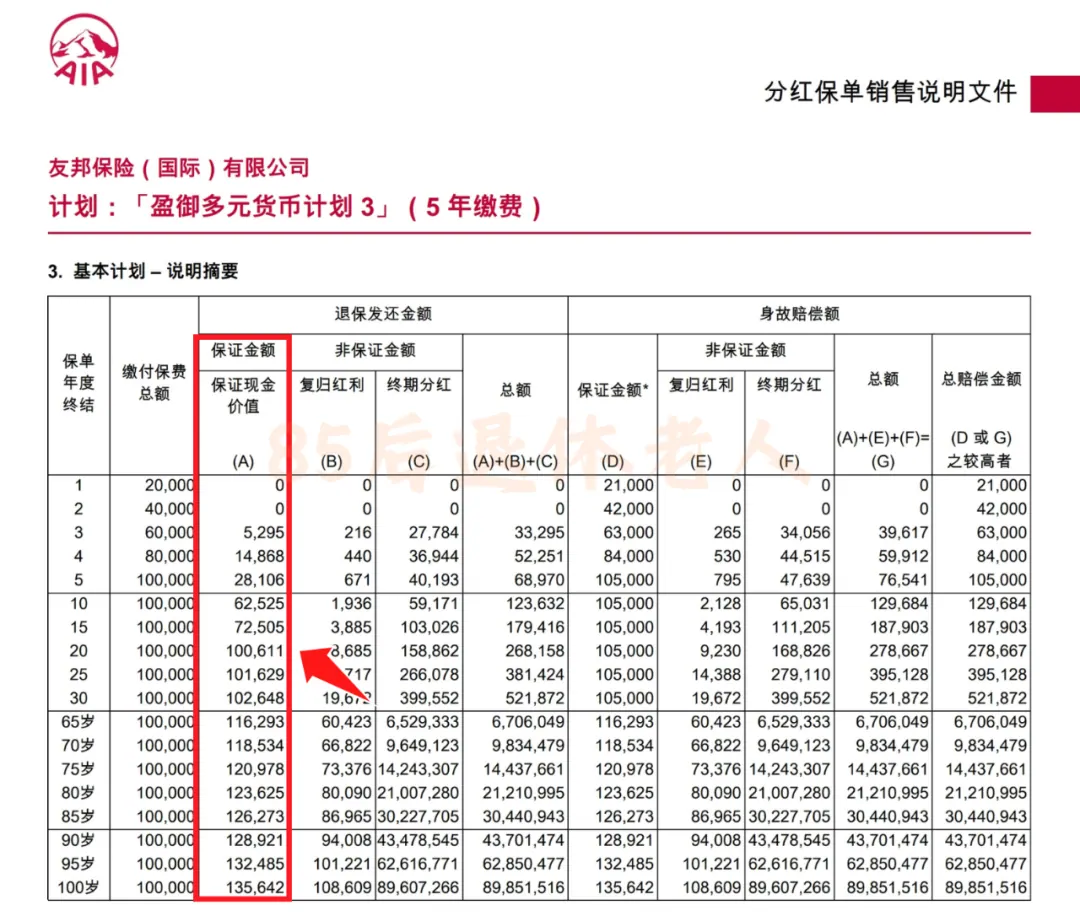
例如这是友邦盈御3的演示表:
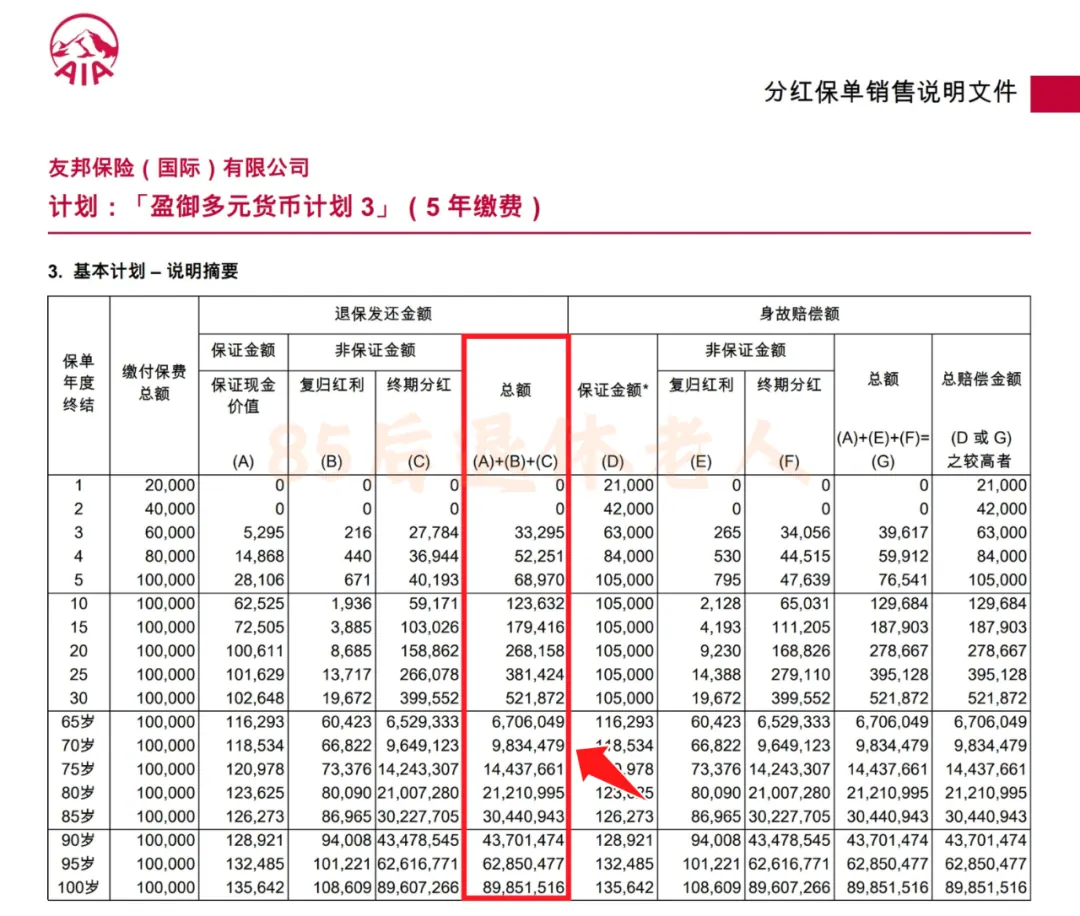
它讲的是,父母给0岁男孩买分红险,前5年,每年投入2万美元(合计10万美元),在接下来各年,这笔钱会增长到多少?
先看红框的地方,这就是传说中的预期收益。例如到孩子70岁的时候,这10万块会增长到9,834,479元。(文中说的都是美元,下同)
通过计算这笔投资的IRR(内部报酬率),可以得出年化收益率是6.97%(复利),四舍五入就是7%。
先不要纠结IRR是怎么算的,用Excel几分钟就搞定,网上大把教程。
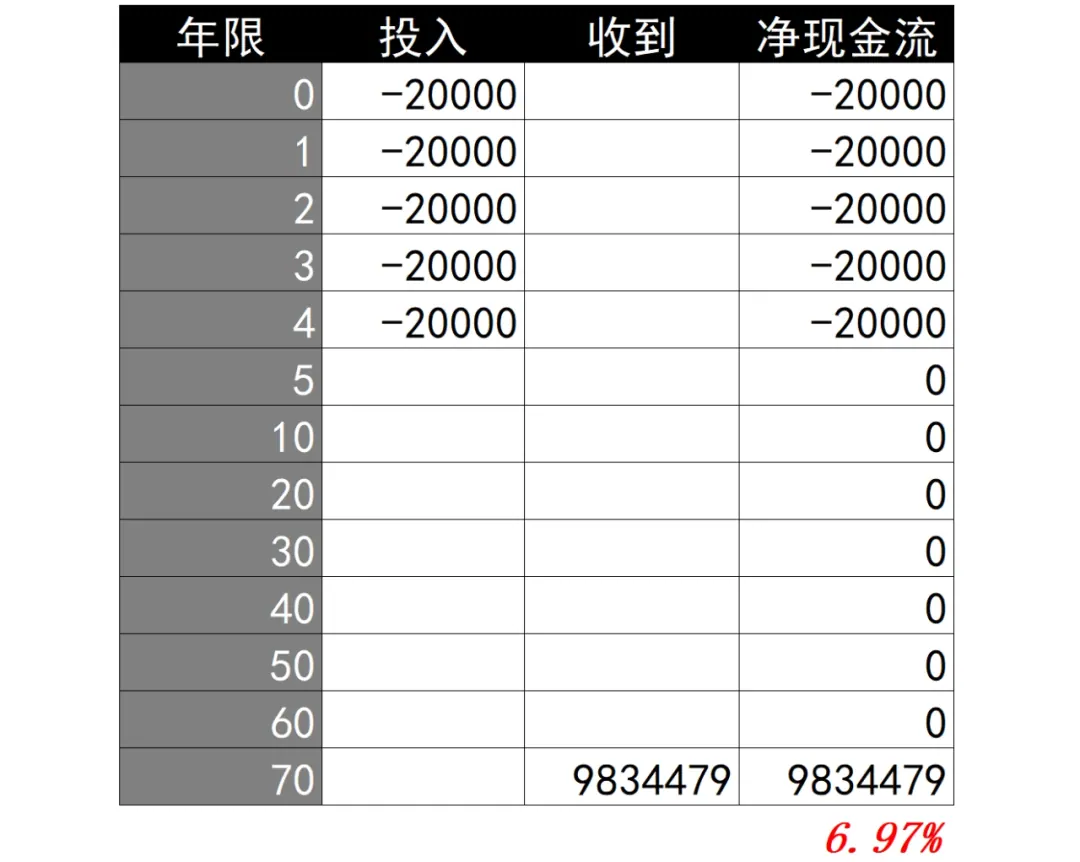
同理可以得出,80岁的复利收益率是7.1%,90岁是7.15%,100岁是7.18%……这就是港险7%收益的说法来源。
不知道你看完有啥感觉,我个人的第一感觉吧,多少有点儿戏。
我现在投入10万块,70年后变成983万,80年后变成2121万,90年后变成4370万,100年后变成8985万???
你怎么不说,我今晚做梦就可以变成马云?
无论怎么想,这事儿都显得过于科幻……
02
7%收益靠谱吗?
香港人都知道,风水佬有可能骗你十年八年,而这个分红险,动辄就给你画上百年的大饼。以后收益达不到,你都不知道找谁投诉。
说到底,这个7%水份有多大?到底靠不靠谱呢?
1.分红实现率
为了解答这个问题,香港保险业监管局制定了“GL16指引”,强制要求保险公司公布,2010年之后销售保单的分红实现率。
分红实现率=实际派发的累计分红/计划书上的累计分红
港险的分红有很多种,包括周年红利、复归红利、终期红利,也有些公司叫现金红利、归原红利、终了红利……
这些分红都可以计算实现率,然后还有一个类似的概念,叫做总现金价值比率。
今天先不深究它们的区别,反正外行人绝对会看懵。
直接看友邦的演示表:
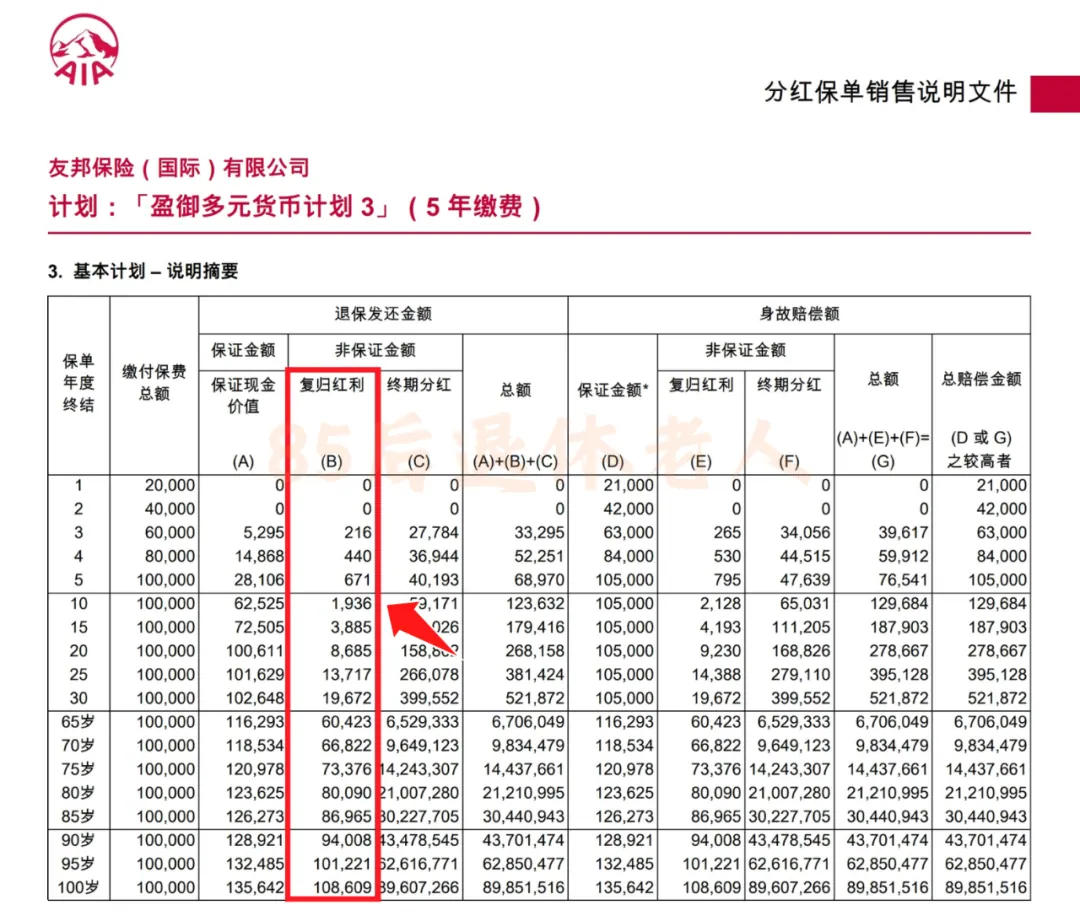
比如说,10岁的复归红利是1936元,如果实际派发1234元,那么实现率=1234/1936=63%
各家保险公司的分红实现率,可以通过保监局整理的网址查询:
>>>长按识别二维码<<<
好了,咱们已经搞懂啥是分红实现率。
那么从2010年以来,各家保险公司的实现率到底是多少?
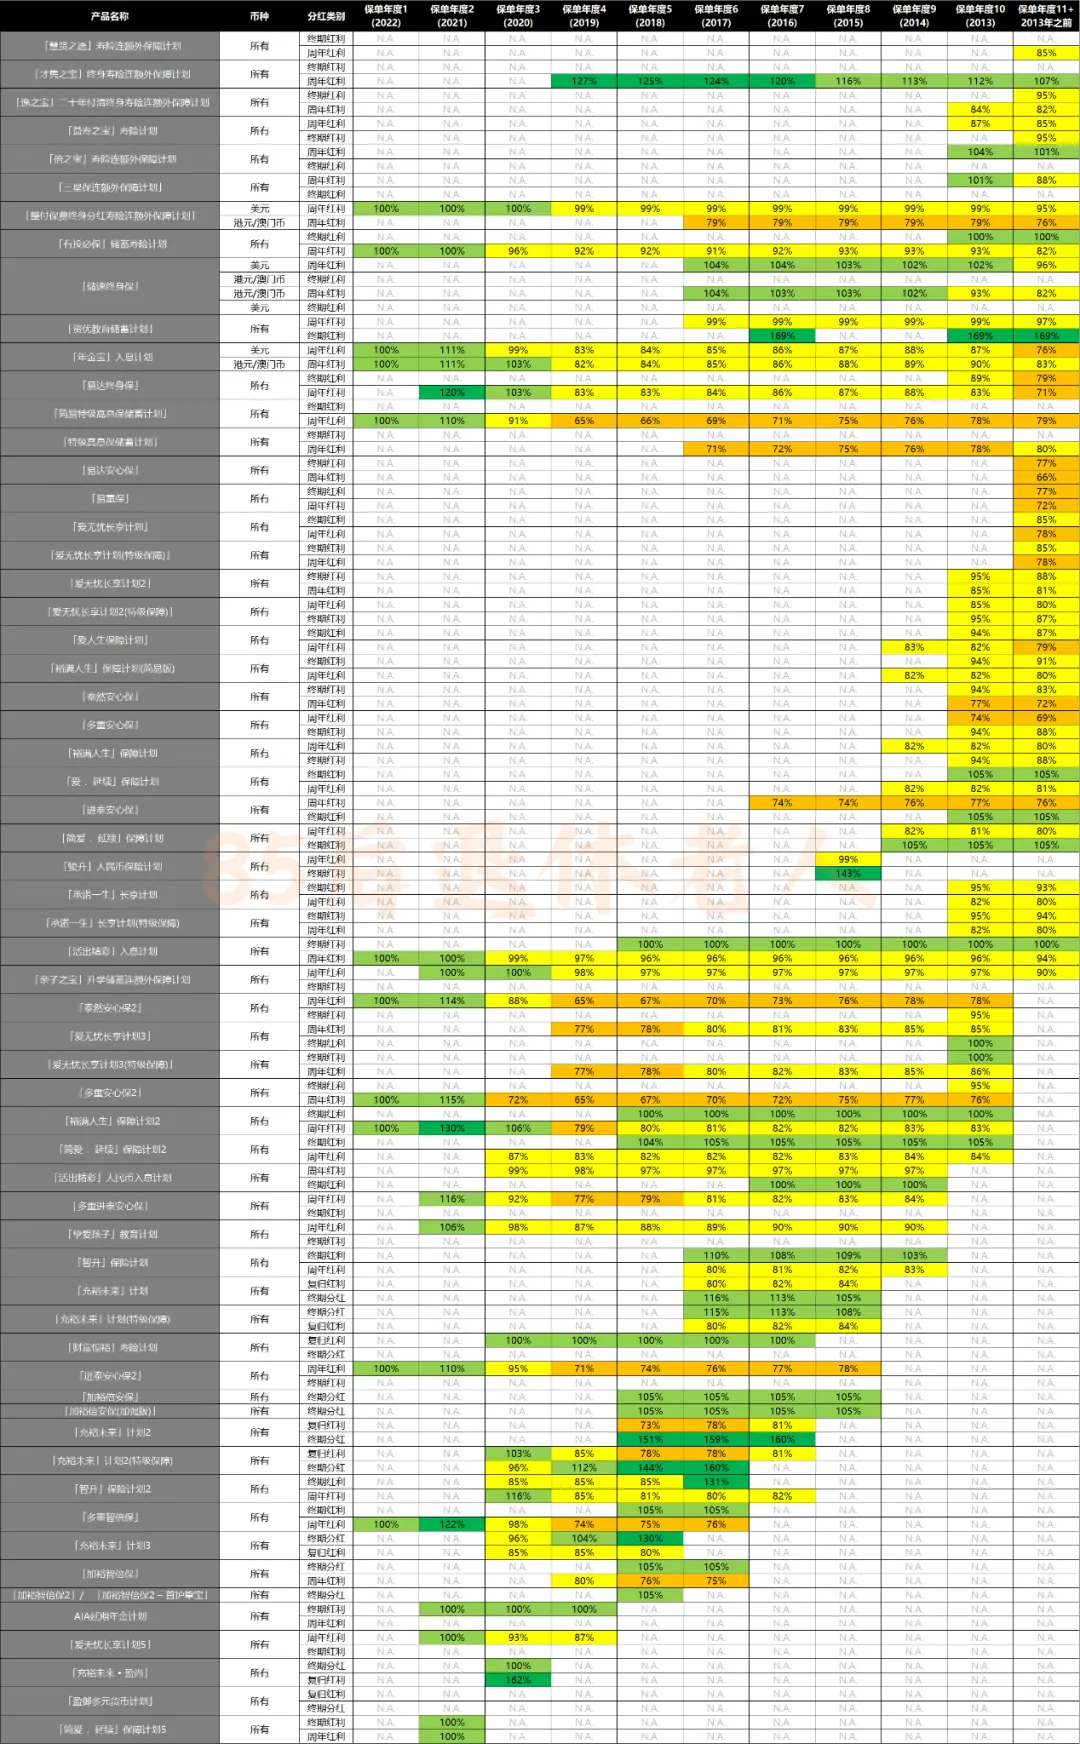
下表是友邦各款产品的实现率,不同颜色代表不同实现率:
-
0-60%:不太靠谱
-
60-80%:还过得去
-
80-100%:基本靠谱
-
100-120%:非常靠谱
-
120-200%:超水平发挥
>>>点击放大<<<
整体来看,友邦的黄色格子是最多的(实现率80-100%),其次是浅绿色(100-120%),然后是橙色(60-80%),还有一些零星的深绿色(120-200%)。
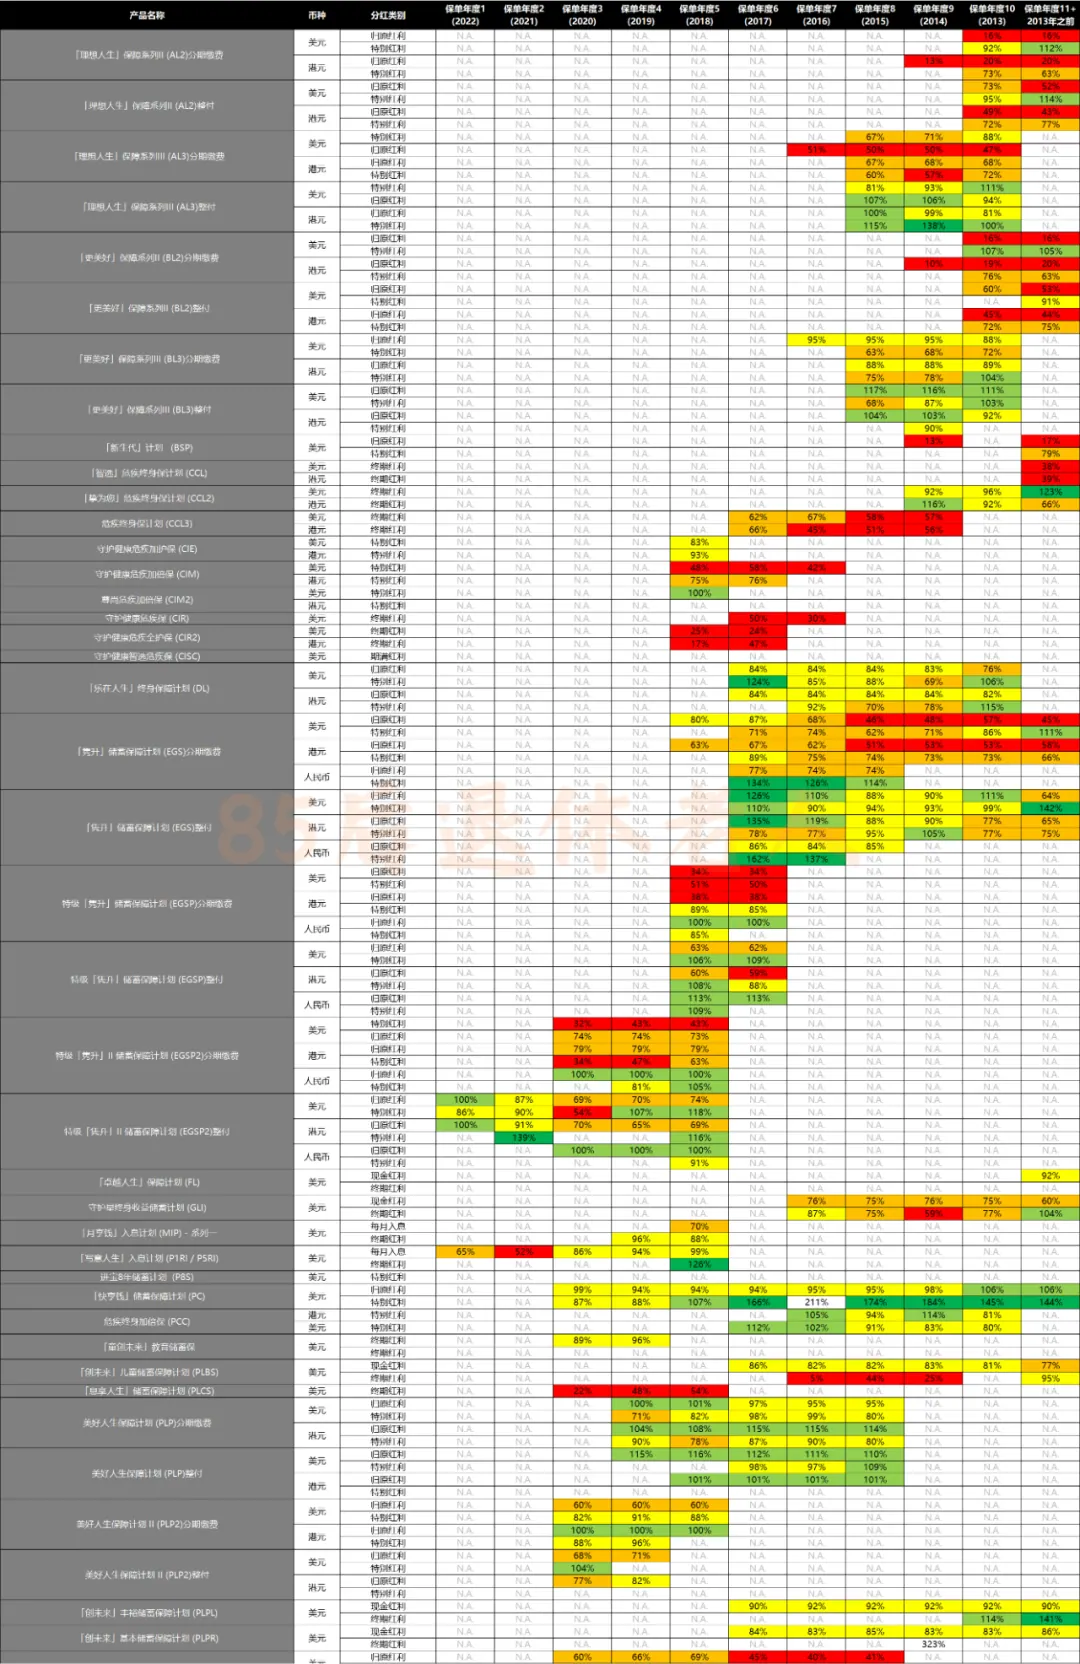
再看一家保诚,画风就有点不一样,红色明显变多了。
-
0-60%:不太靠谱
-
60-80%:还过得去
-
80-100%:基本靠谱
-
100-120%:非常靠谱
-
120-200%:超水平发挥
>>>点击放大<<<
不知道你看完有啥感觉,反正没有业务员吹得那么好。不想当韭菜的话,买之前记得做好功课。
这些数据都是从保险公司官网扒下来的,单单友邦和保诚就这么多了。如果想看其他公司的数据,可以加我助理微信yintan918。
2.实现了,又如何?
前面说过,香港保监局要求2010年后销售的保单,都要公布分红实现率,满打满算也就15年。
很多业务员就拿着过往十几年,甚至只有几年的实现率,来佐证70年后能达到7%……
这有啥问题?我给你算一下就知道了。
看回友邦的计划书:
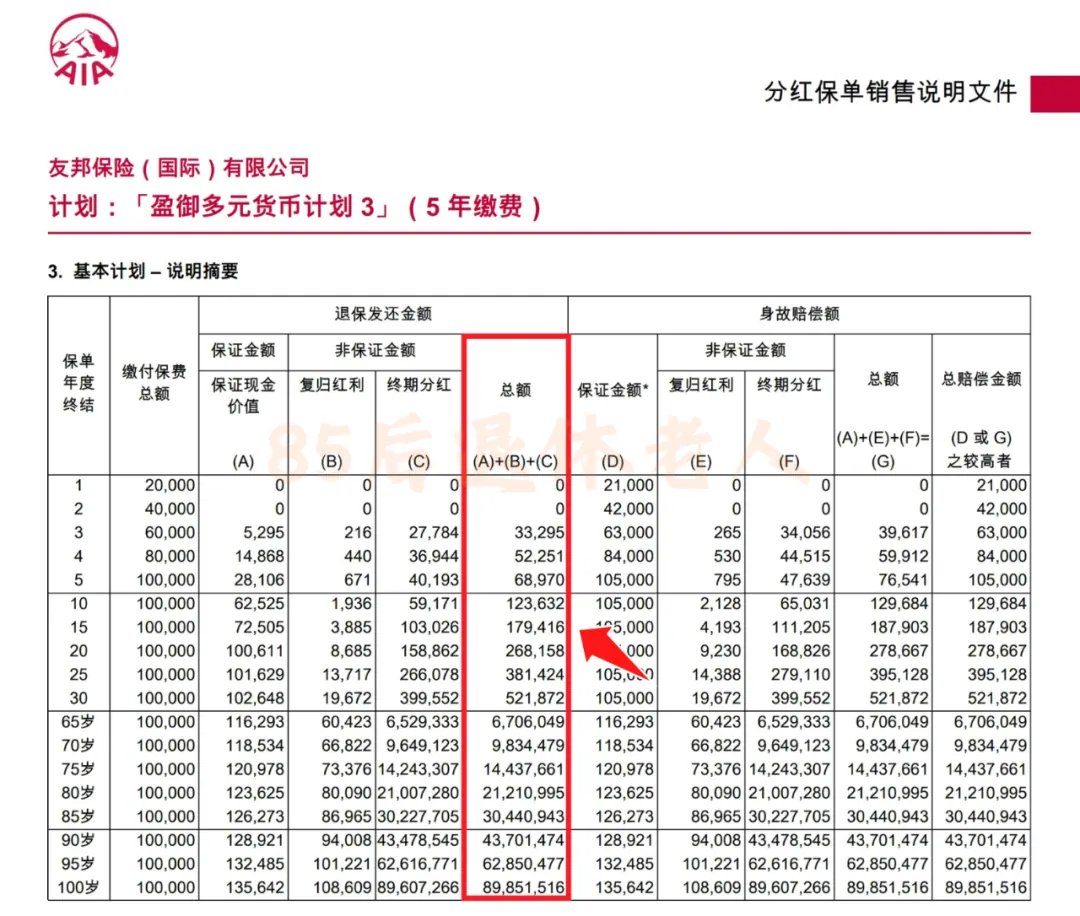
假设前15年的分红实现率都是100%,那么,最终的年化收益率是:
-
第5年:-12.14%
-
第10年:2.68%
-
第15年:4.58%
前15年实现了每年4.58%的收益,能推导70年后实现每年6.97%的收益吗?
或者我换个问法,你小学的时候,18秒能跑完100米,能推导大学的时候,13秒就跑完吗?
老实说,我不知道,因为我不是苏炳添……
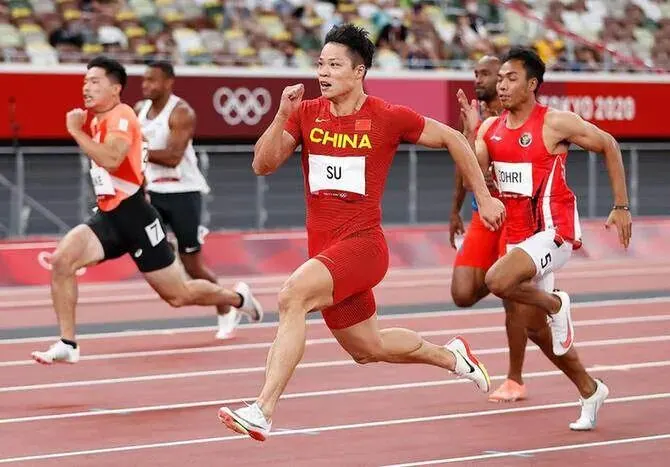
网上也有人晒出二三十年的老保单,收益都很不错,但大多图片模糊,且出处不明,这里就不作评价了。
如果你有第一手资料,欢迎和老乐探讨。
3.收益的底层逻辑
既然分红实现率的参考价值有限,咱们换一个思路。
我们把钱交给保险公司,保险公司拿去投资,获得收益,再跟我们分红。
说到底,分红能不能达到7%,最重要是看投资收益能达到多少。
那么问题来了,保险公司到底投了啥?
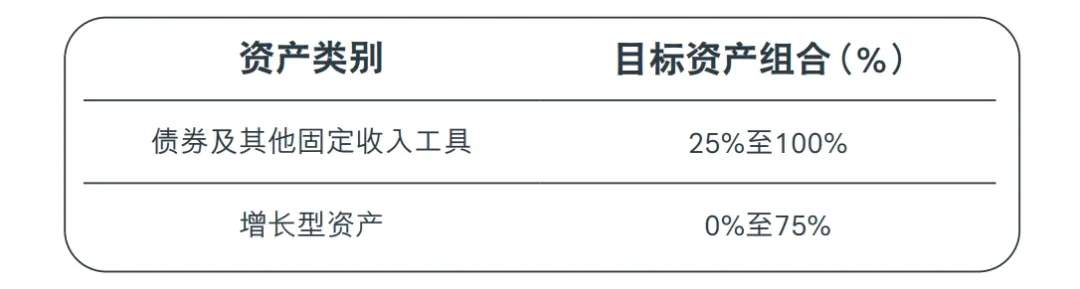
很遗憾,保险公司不会定期公布持仓,只说了一些笼统的资产配置比例。
还是以友邦盈御3为例:
-
债券及其他固收工具(债):包括国家债券及企业债券,主要投资美国、加拿大、英国及亚太市场
-
增长型资产(股):包括股票、股票互惠基金、房地产、房地产基金、私募股权基金、私募信贷基金等,主要投资美国、亚太及欧洲市场
友邦的年报和中报,稍微信息多一点,但披露的是整体投资比例,而不是某款产品单独的投资比例。
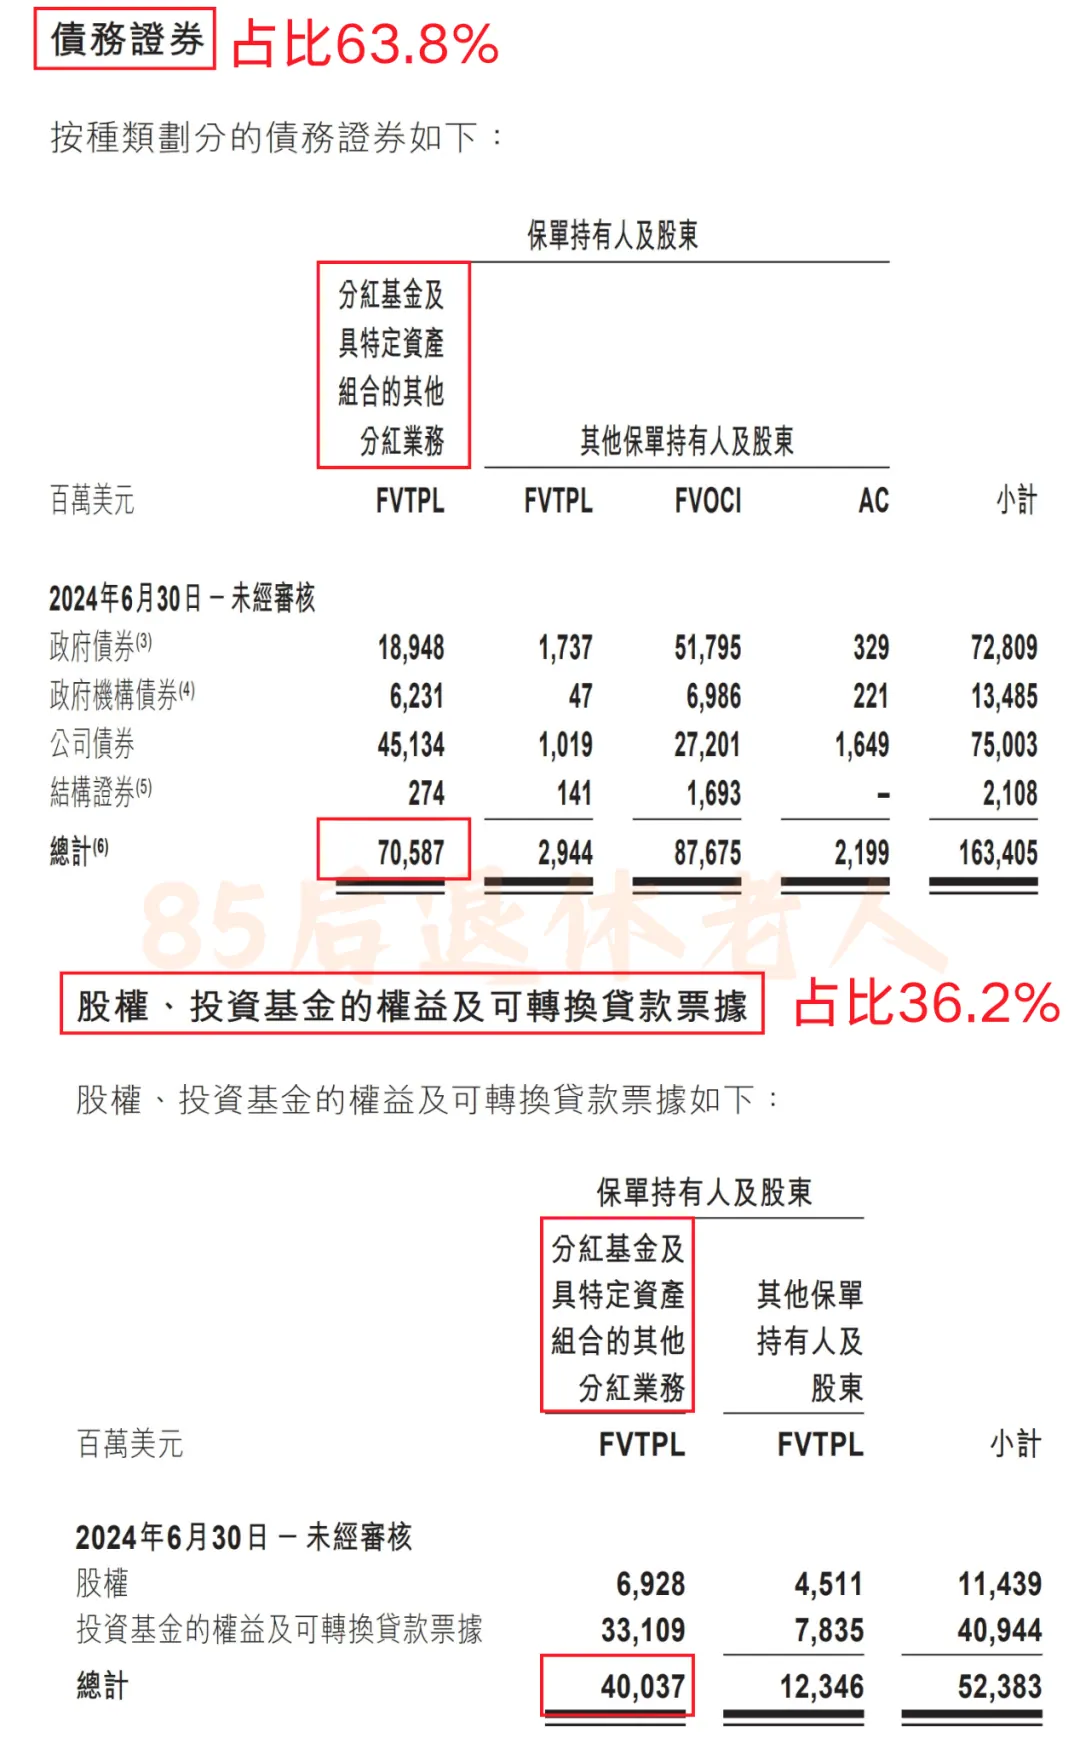
如图所示,友邦分红险整体的股债比例大约是36:64。
无论是计划书上的股(0-75%):债(25-100%),还是年报上的36:64,这个比例都不是一成不变,而是根据投资策略来调整。
我用美国市场的数据,按不同的股债比例,做了2010-2023年的业绩回测:
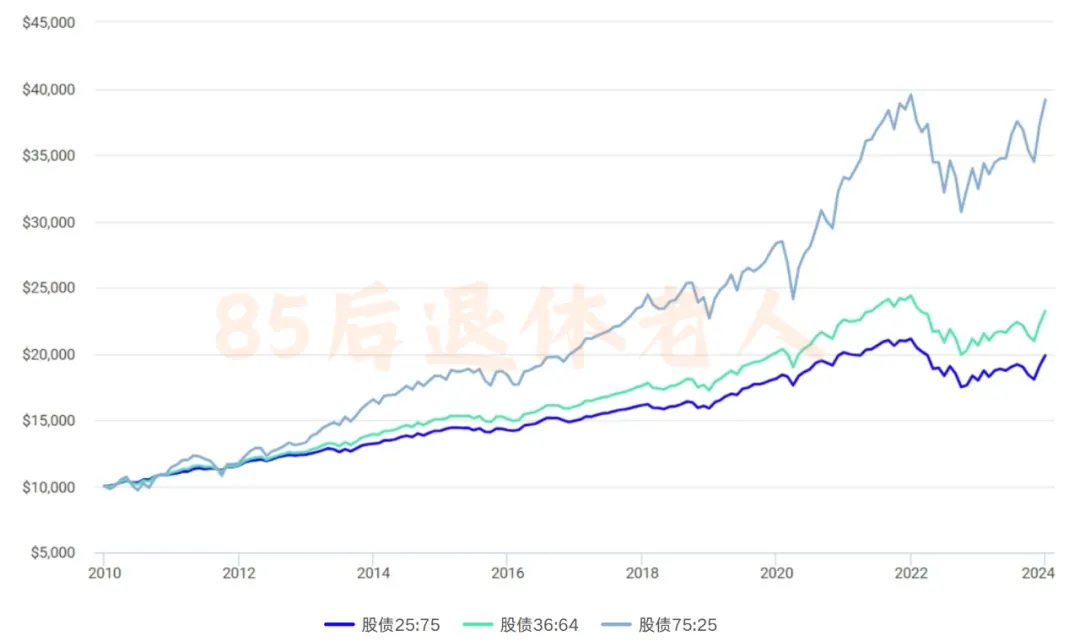
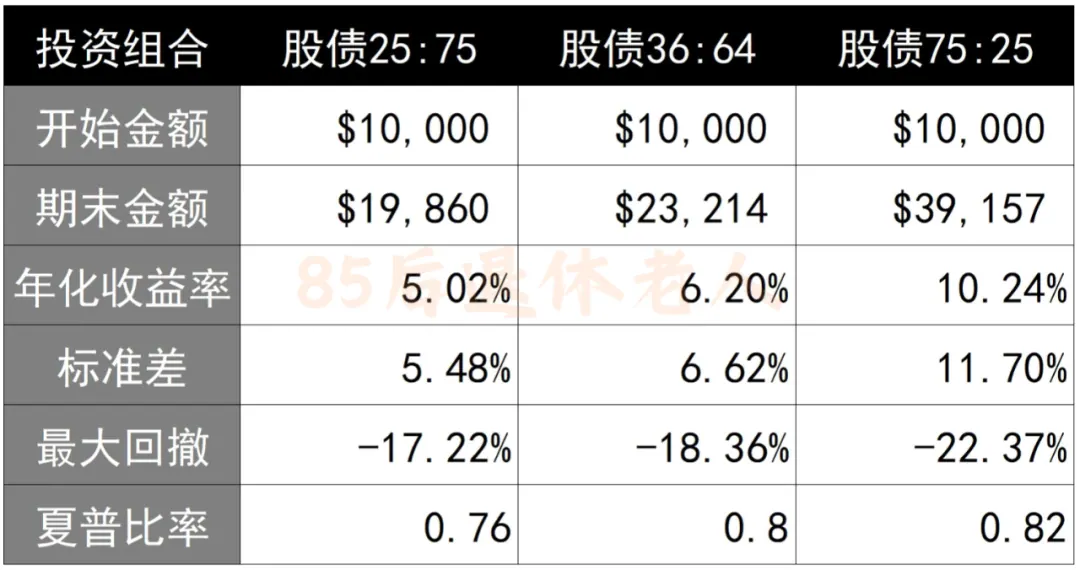
从2010到2023年一共14年,年化收益率大约5-10%,年化波动率大约5-12%,最大跌幅是负的17-23%。
随着股票比例的提高,年化收益率也在提高,但是波动更大,最大跌幅也更大,基本符合收益越高,风险越大。
我们把时间再拉长一点,看看从1975年到2024年,50年的业绩回测:
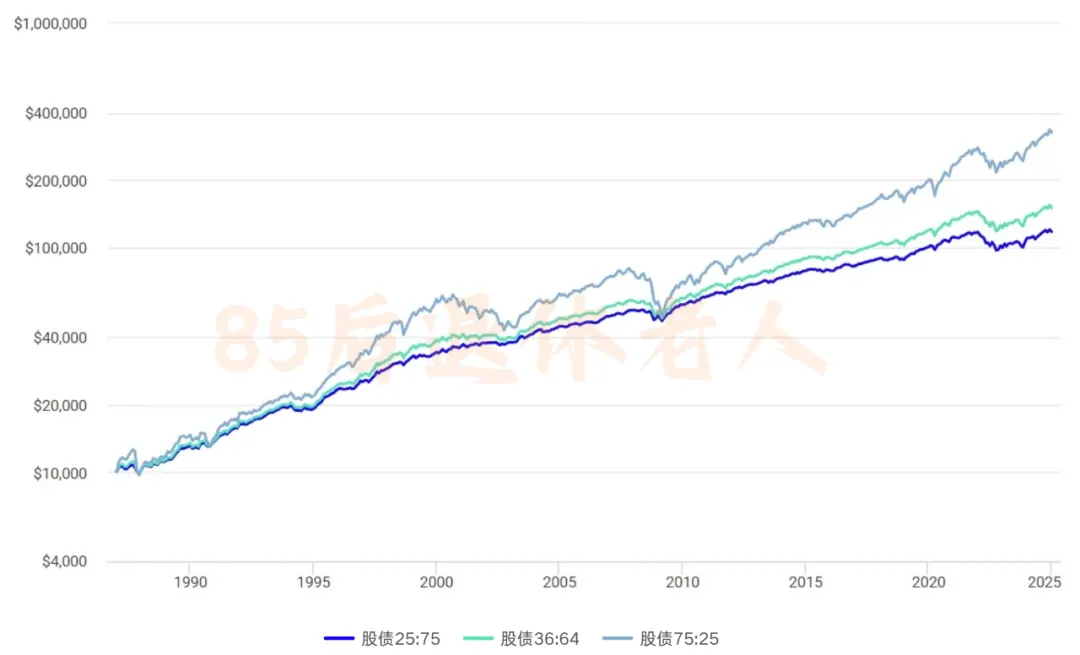
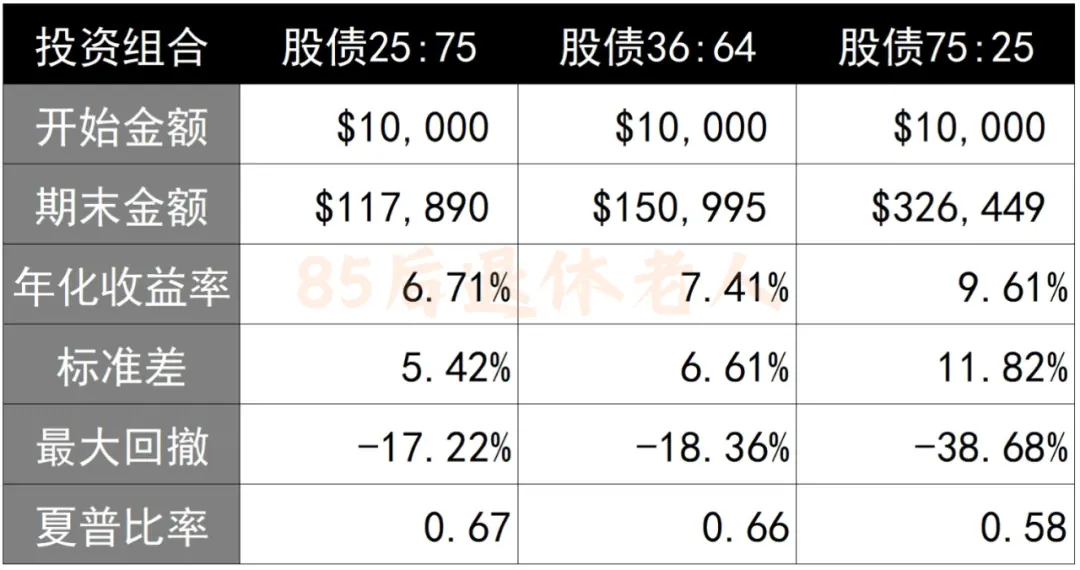
数据就不罗列了,基本能实现7%的收益。
看来保险公司吹牛也是打过草稿的,这个收益率确实有历史数据支撑。
4.历史不是复制粘贴
其实还是之前的问题,过去50年实现了7%,就代表未来50年、100年也能实现7%吗?
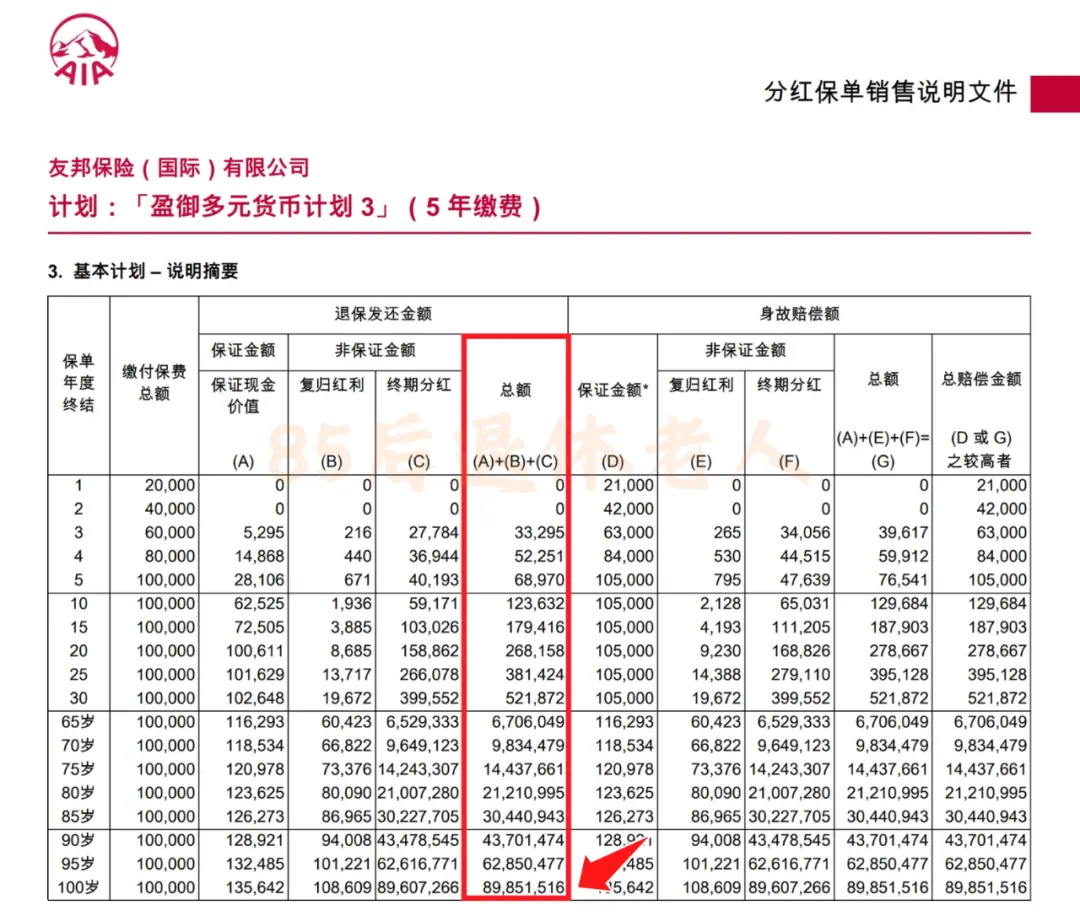
注:100年后,10万变成8985万
不知道你怎么想,反正老乐是要打个大大的问号。因为历史从来就不会简单地重复,行情更不是无脑地复制粘贴。
别说未来50年了,就算是未来5年,我也不确定这个世界会变成什么样。真不是开玩笑,至少5年前,很多人都没想过,AI会取代自己的工作。
尽管保险公司有上百年的历史,有专业的投资团队,可以在全球范围内做资产配置……
但就算是股神巴菲特,也不敢保证未来一定实现7%。
03
老乐怎么看?
每当有业务员跟我背话术,说港险收益如何牛逼,我都是一笑置之。
对于这件事,我是这样看的:
1.没有长期规划千万别买
港险没有速胜论,港险是论持久战。还是以友邦盈御3为例,最差的情况,是20年才回本。
而比较好的情况,分红实现率100%,这样8年就能回本了。
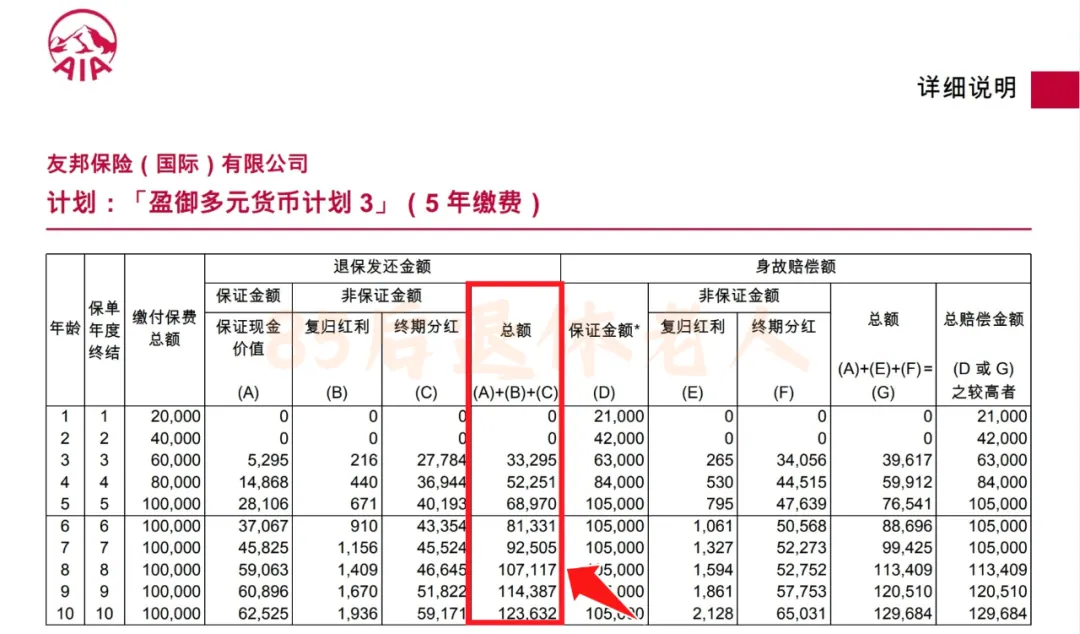
当然,回本时间也有可能大于8年、少于20年。
不管怎么样,这类港险只适合做长期储蓄,最好是20年以上。
-
比如说,孩子刚出生,想存一笔留学基金
-
比如说,人到中年,想存一笔退休基金
-
比如说,就是想存一笔长期不用的闲钱,但是银行收益太低,想搏一搏更高的收益
但如果你对人生没什么规划,对资金也没有长期安排,只是听闺蜜说港险收益很高,一时兴起来了解……
老乐劝你,赶紧把计划书丢进垃圾桶吧。因为提前退保,是绝对亏钱的!
2.中期收益4%不难
港险宣传的7%实在太抢眼球,有时候我们忽略了其他可能性。
你可以问一下自己,万一7%达不到,6%、5%、4%可以吗?低于多少你会觉得无法接受?
不同收益率的财富增值:
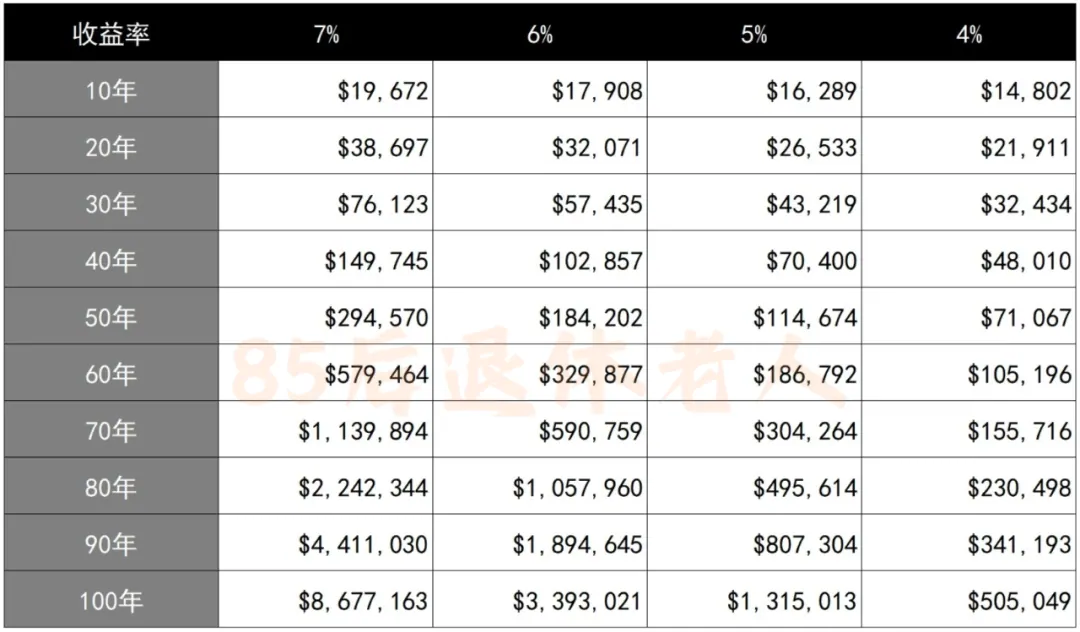
比如说,按4%增长30年,1万本金变成3.2万。
撇开分红实现率不谈,30年3倍,你满意吗?能接受吗?
想实现30年4%,其实一点都不难。保险公司把我们的钱,拿去买美国国债就可以了。
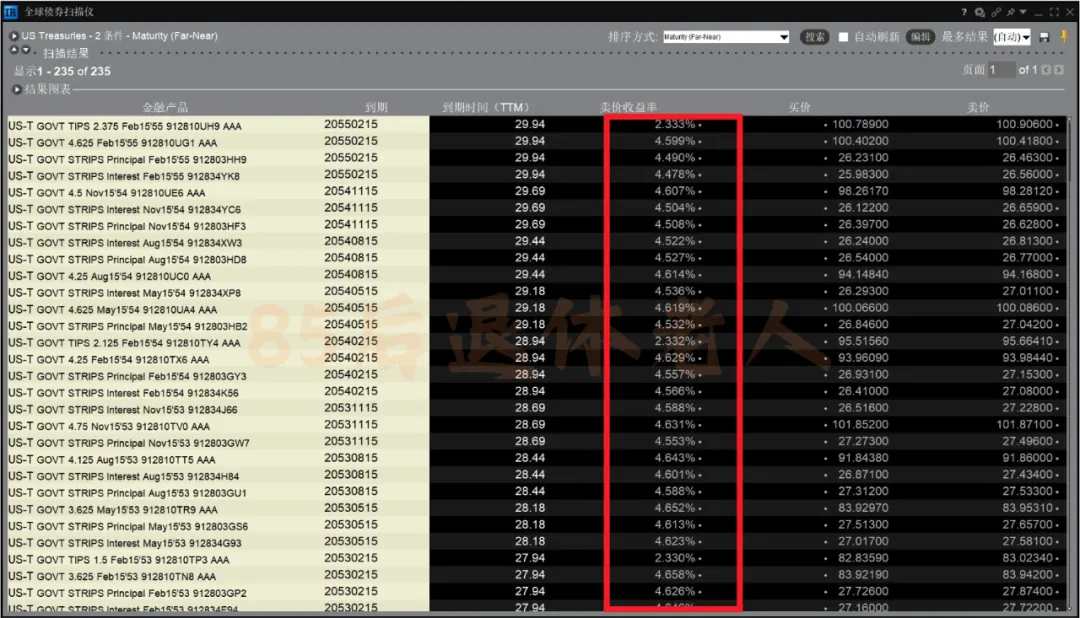
注:持有美债到期的年化收益率
当然,真实的投资方案,肯定不会这么简单。
看回友邦的2024年中报,其实投资公司债券的比例更高,像苹果、可口可乐、阿里巴巴等等,都有发行债券。
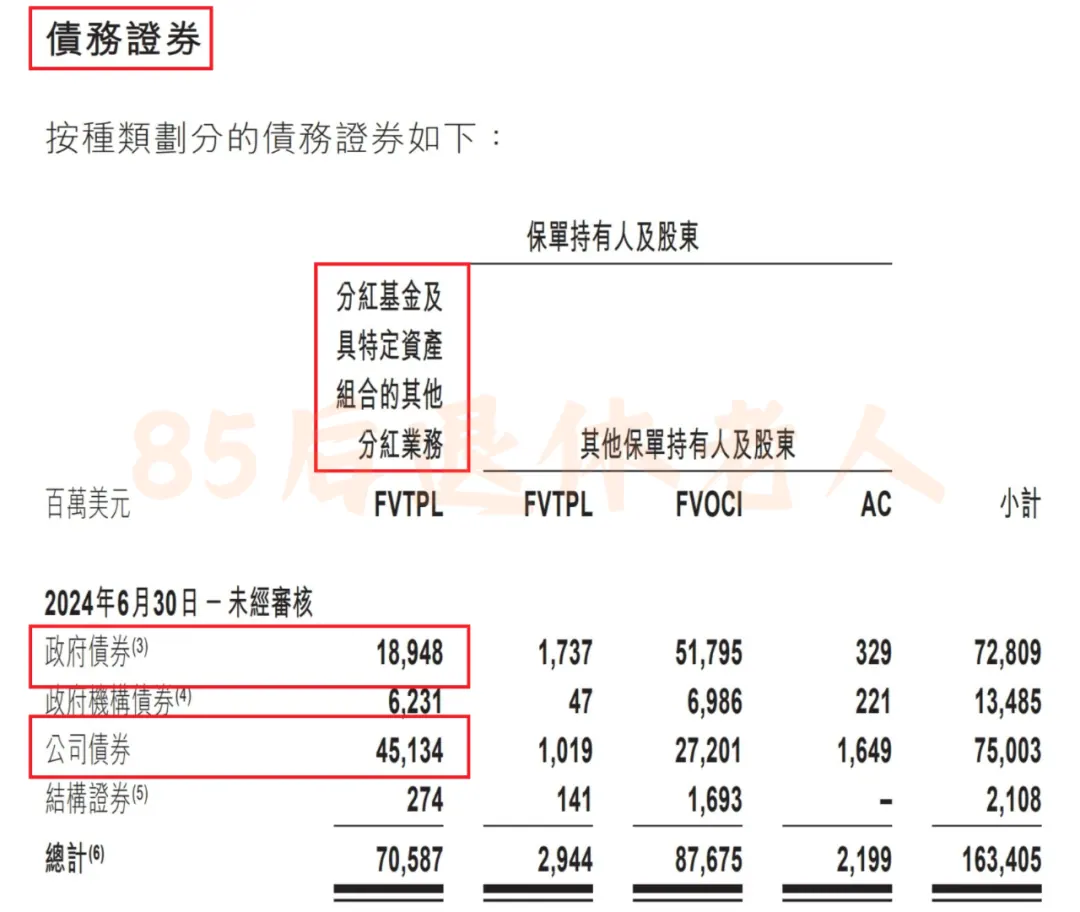
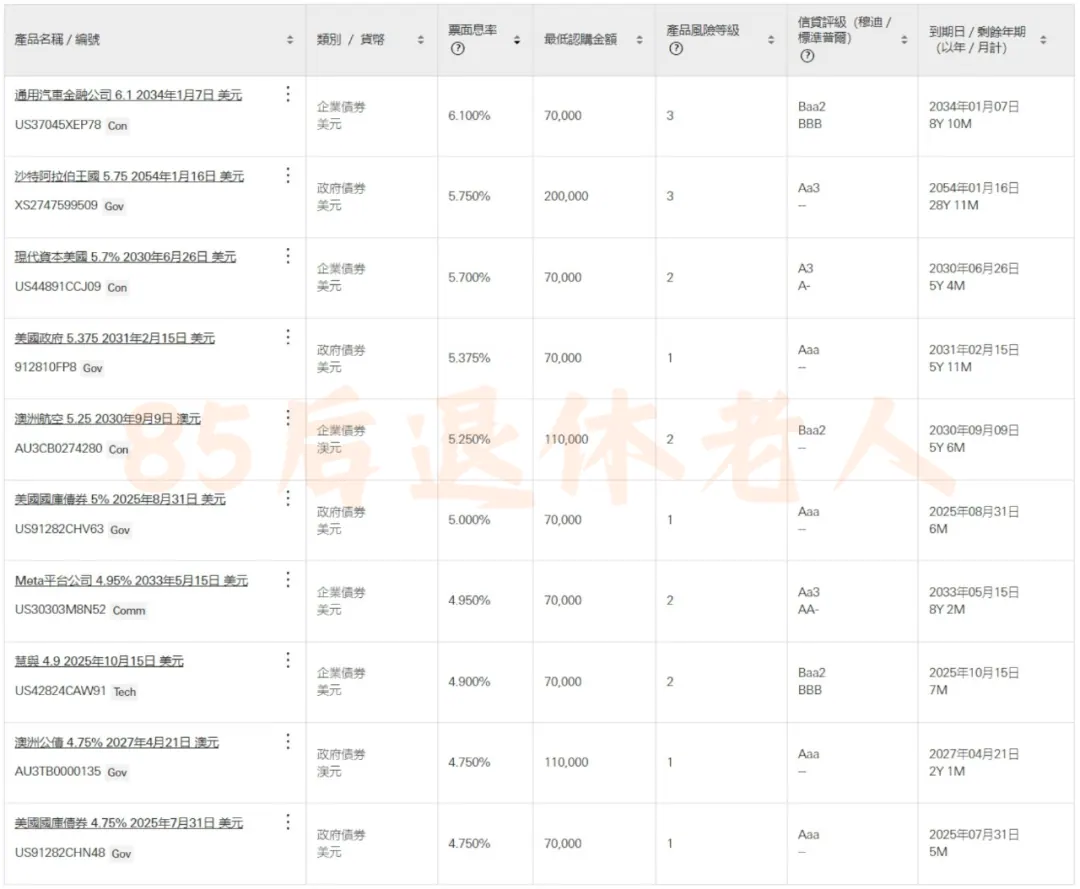
用金融行业的黑话来说,你想拿到比国债更高的收益,你得信用下沉嘛。
3.长期7%是锦上添花
曾经有一位美国大学教授,回测了1802-2012年的投资数据,发现在这210年里,股票的年化收益率是8.1%、长期国债是5.1%、短期国债是4.2%。
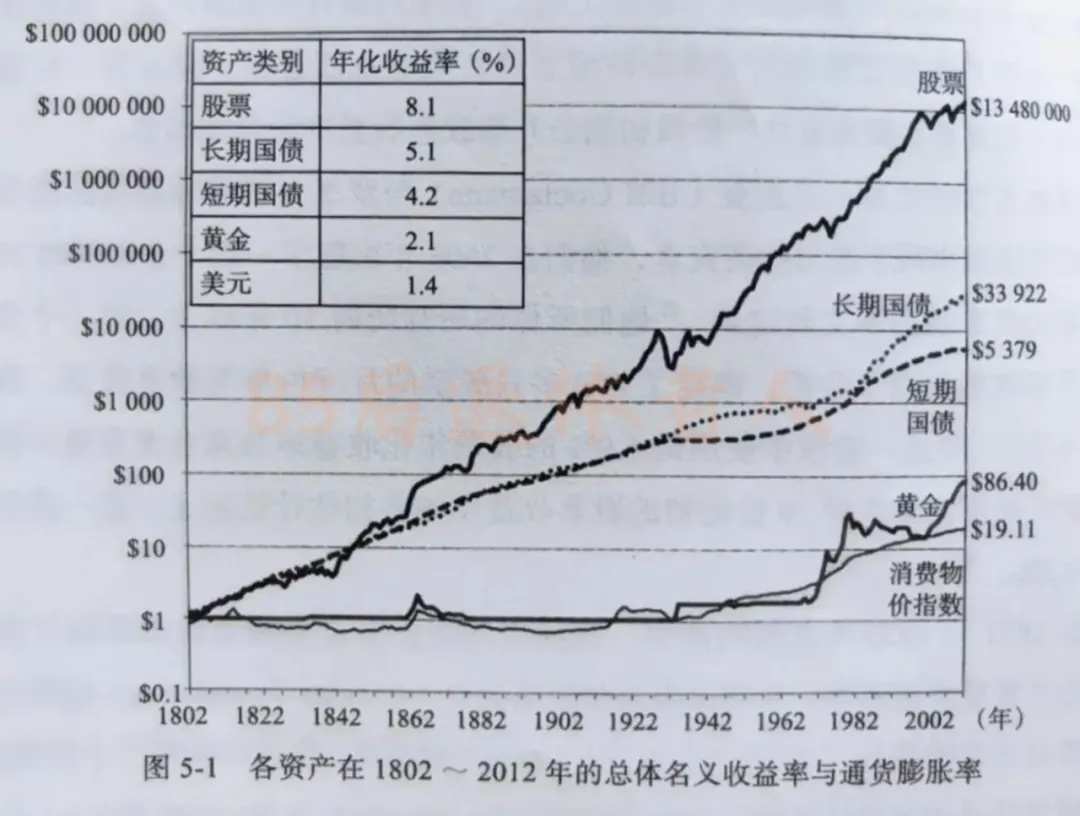
想拿到长期7%的收益,单靠债券有点难,最好在投资组合里加上股票,或者其他权益类资产。
不过吧,就算保险公司做了各种高大上的资产配置动作,仍然无法确保一定能实现7%。
老乐觉得吧,对于这件事,放下执念,平常心就好。
买保险从来就不是必胜法,你的人生,不可能毕其功于一役。
本文属信息性与教育性内容,不构成任何产品或服务的推介。