
美元利率重回4%!现在应该抄底美元,吃高息吗?
你好,我是家辉,一个助你财富飙车的男人。
说个好消息。
9月美元利率大幅上调,内地重回4%+!
这一年来,美元利率从4%一路跌到3%、2.8%,美元也在贬值,很多人是汇率利息两头亏。
现在,美联储传来加息风声、利率开始反攻,好日子又要回来了?应该抓紧机会换汇、享受高息吗?
先别急着冲!这波4%可能只是一个危险诱饵,你吃不了多久。
01. 9月美元利率大反攻
进入9月,内地、香港都有银行在悄悄上调利率。
先看内地。
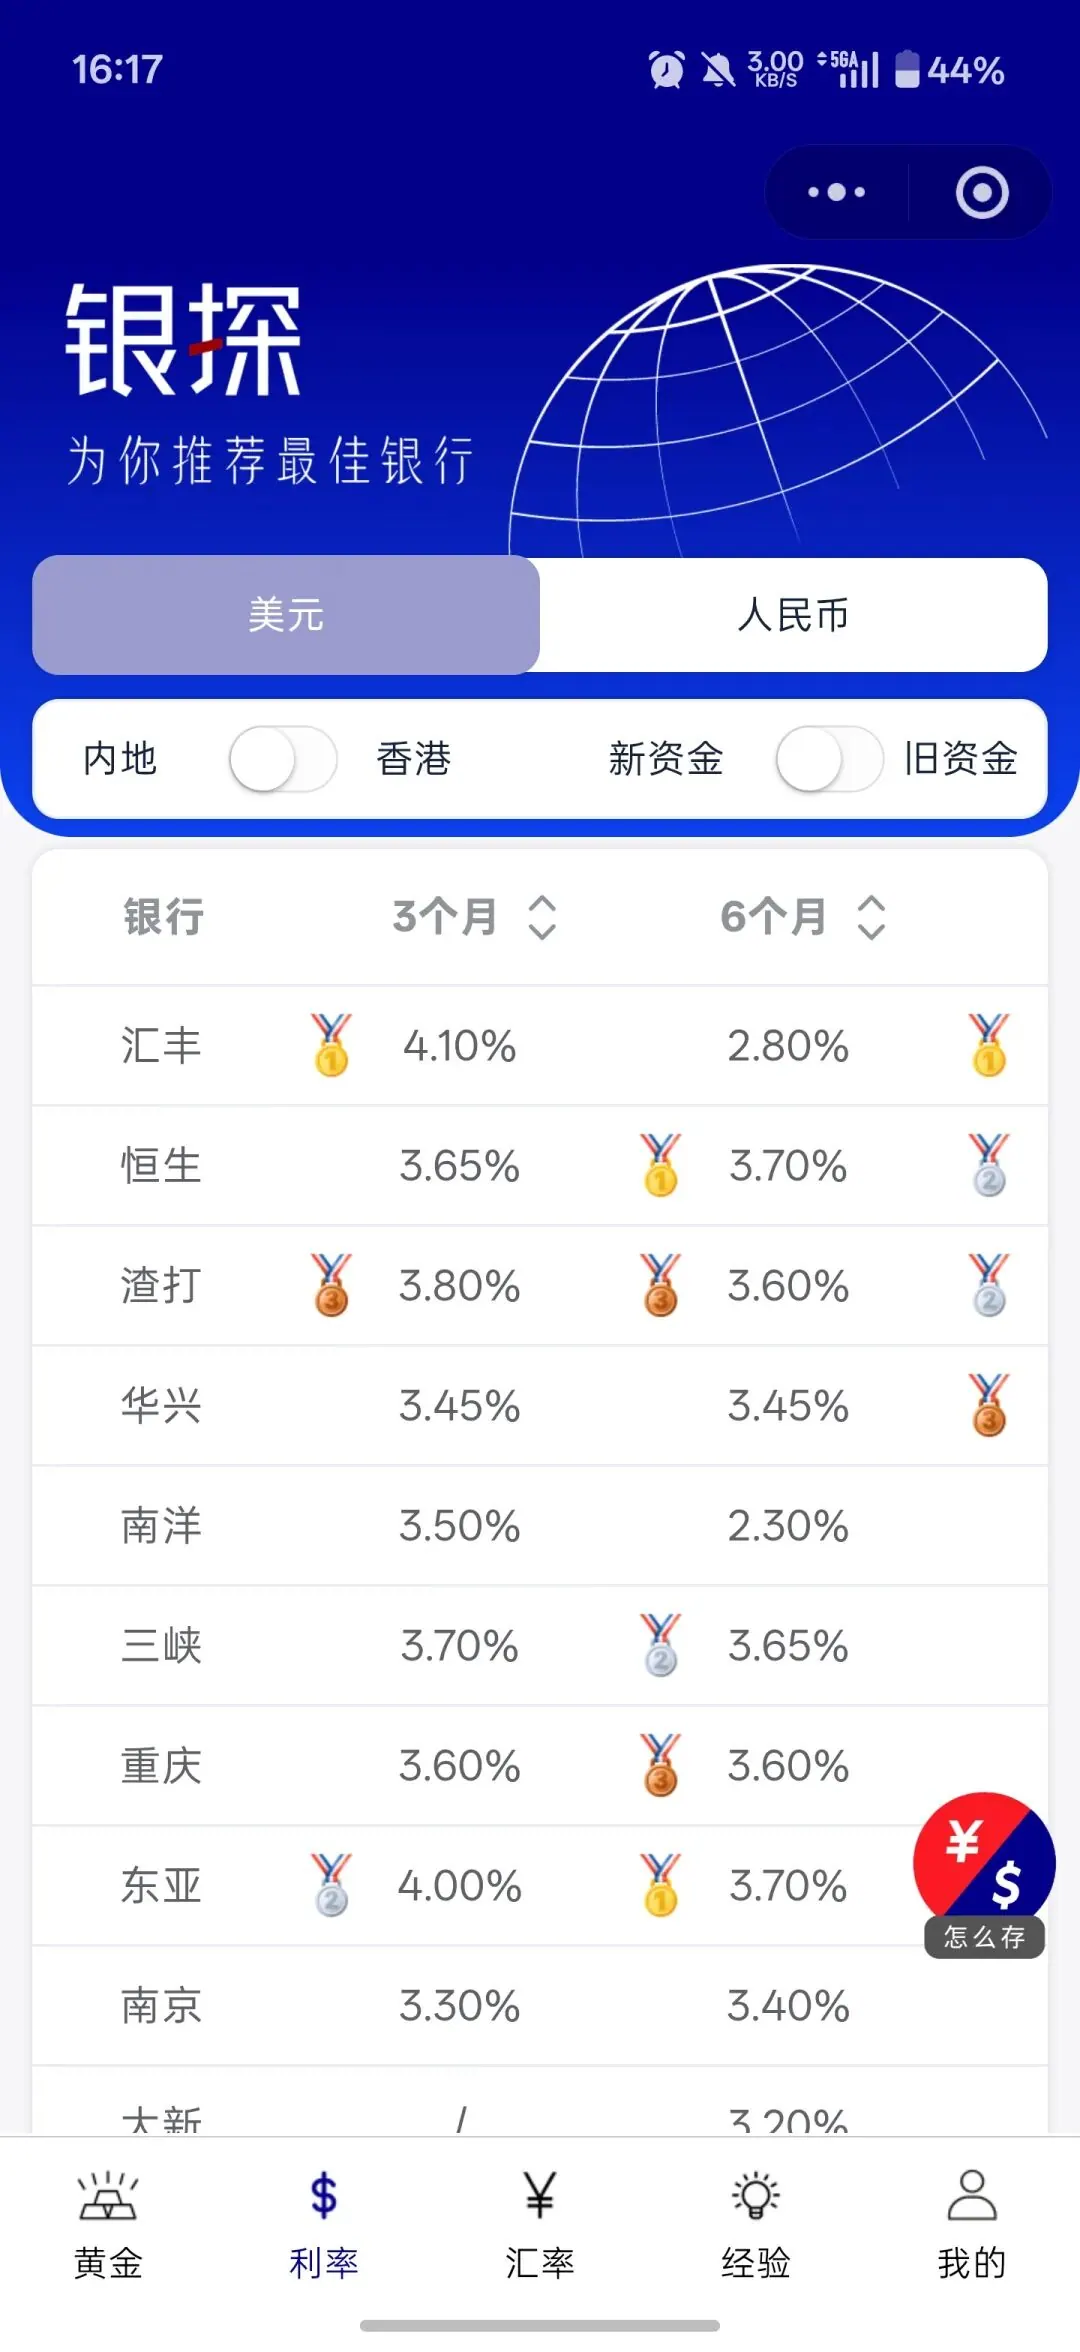
第1名,汇丰。
1个月2.8%,3个月4.1%,6个月2.8%,一年3.75%。
尤其3个月4.1%的高息利率,面对所有客户的新资金开放,不要求新开户!
第2名,恒生,又一家达到4%的。1个月4%,3个月3.65%,6个月3.7%,一年3.7%。
紧随其后是渣打,3个月3.8%,6个月3.6%,一年3.7%。
不得不说,这一波上涨惊喜不小。
在去年9月后,内地就基本找不到美元4%以上的利率,在年初汇丰一年期利率甚至降至2.8%。
这段时间持有美元的朋友,同时面对汇率、利率下跌的双重暴击,扛不住的只能结汇离场…
现在,好日子终于回来了?
再看香港。
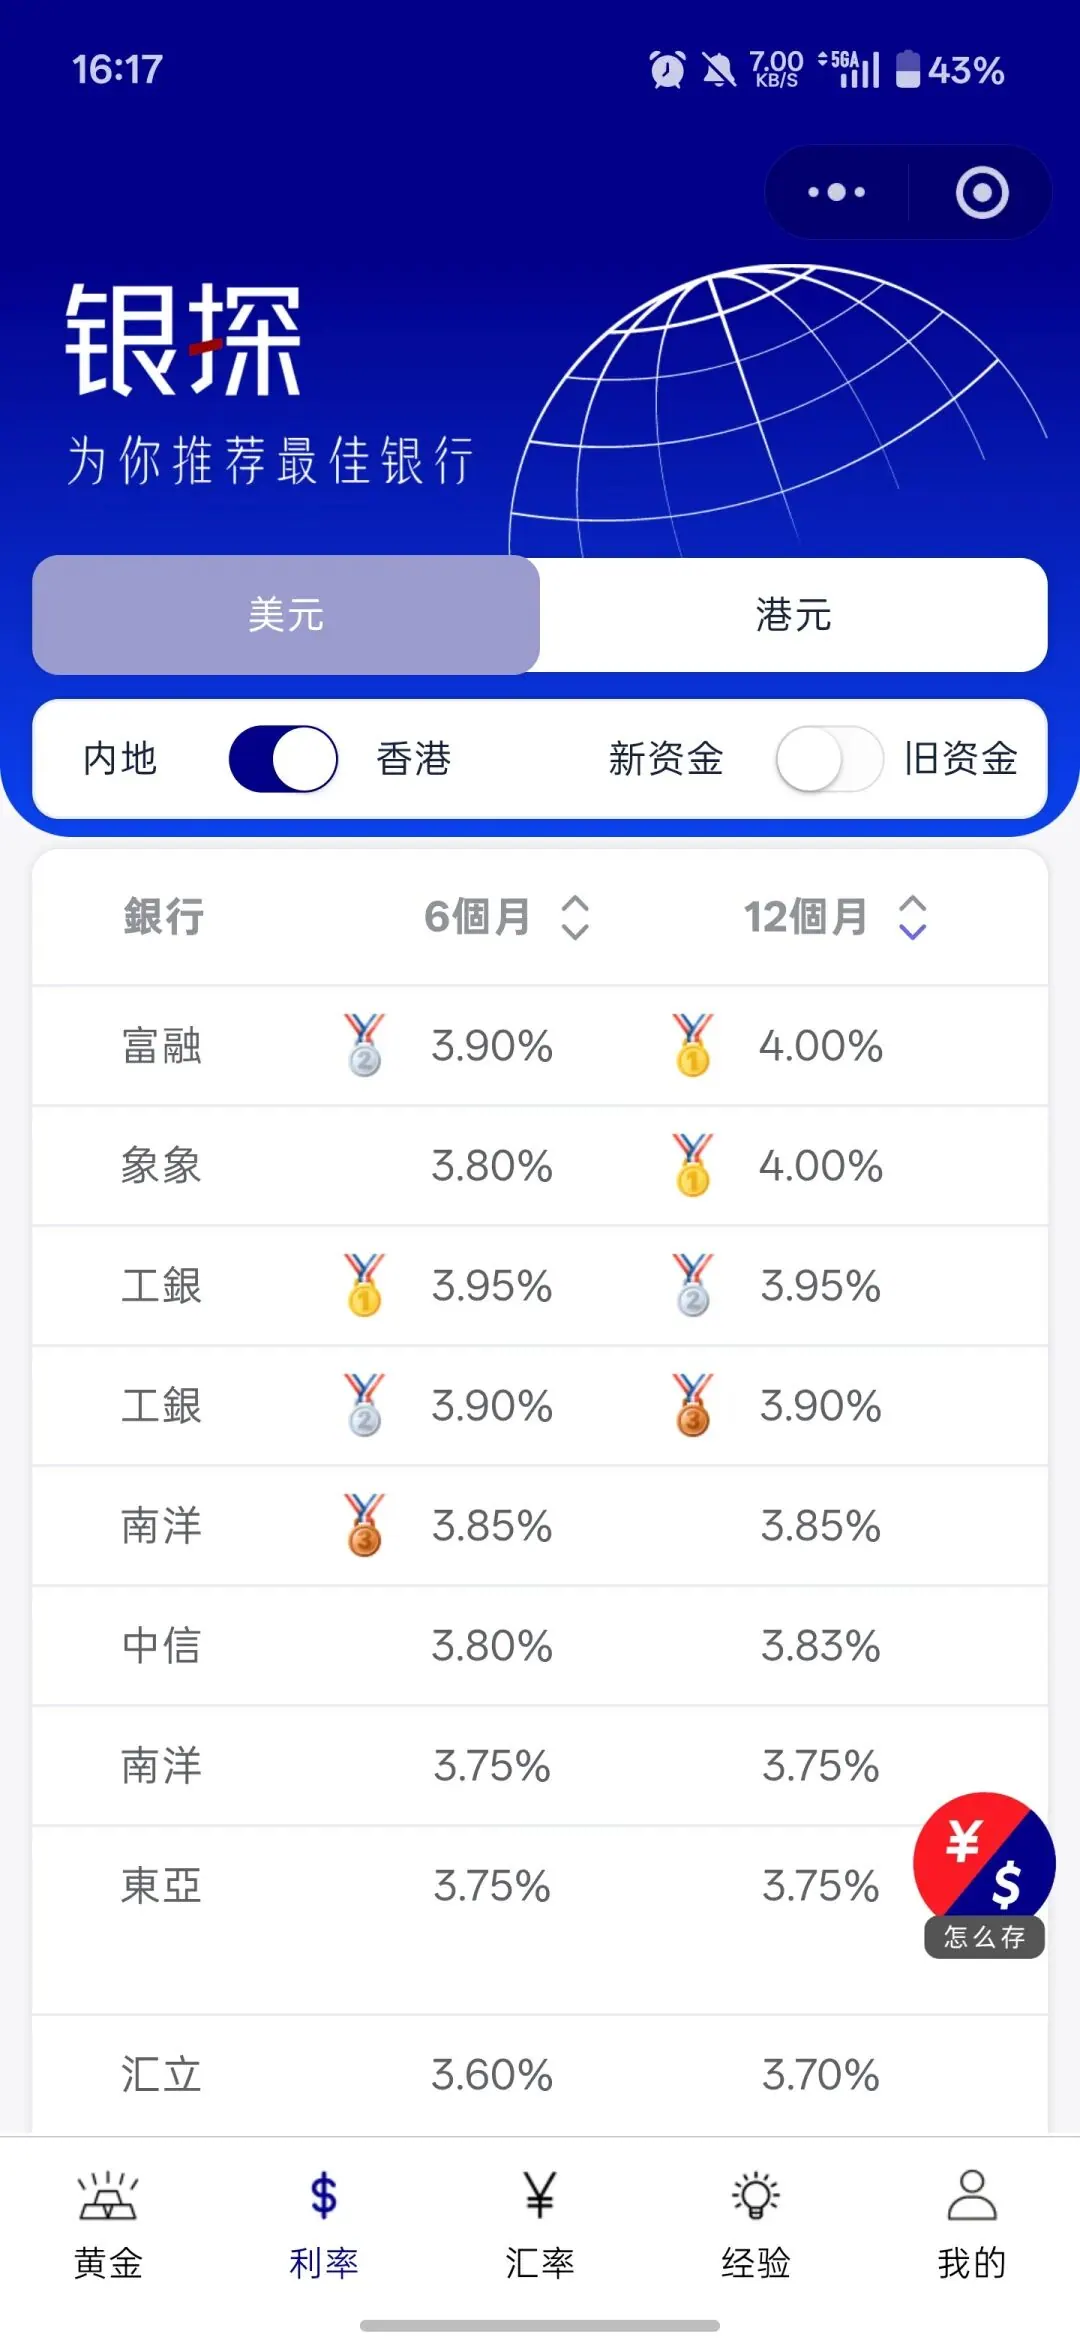
第1名富融,1个月3%,3个月3.8%,6个月3.9%,一年4%。
可惜,内地人现在开不了富融。
第2名大象,就是以前的天星、象象。
1个月2.8%,3个月3.65%,6个月3.8%,一年4%。
香港变化没那么大,且高利率基本出现在这些数字银行上,传统大行反而没优势的。
比如,汇丰one、中银香港一年期只有3.1%,渣打3.3%,比内地都要低一大截。
02. 4%只是窗口,不是常态
看到利率重回4%,很多人又会跃跃欲试了。
终于熬到头了,要不要赶紧再换点进场,吃一波高息?
毕竟CME数据显示,美联储9月加息概率已超65%。接下来,加息、利率上涨、美元升值了,一切顺理成章。
先别急着冲。这波4%,很可能是一个危险的诱饵。
为什么这么说?你看三个细节就懂了。
第一个细节:期限倒挂。
汇丰现在的利率是:1个月2.8% → 3个月4.1% → 6个月2.8% → 1年3.75%。
注意到没有?3个月突然飙到4.1%,前后两头却只有2.8%。
如果银行真的判断美元要长期加息,应该所有期限一起涨。现在只能说明一件事:银行缺3个月的钱,但过了这3个月,它不一定愿意再给你这个价。
第二个细节:全是“新”字头。
汇丰要新资金,渣打直接要新客户,这些高息几乎都绑着“新”字。
为什么?因为银行算过账,用高息把你吸引进来,后面卖你换汇、基金、保险、跨境理财,赚的远比那点利息多。
4.1%不是“美元未来的长期价格”,而是银行今天抢你进门的获客成本。
第三个细节:只有几家在涨。
内地最明显,只有汇丰、恒生、渣打、东亚这些外资大行在涨。国有大行和股份制银行,一年期基本还在3%以内,纹丝不动。
银行没有形成统一的上行趋势,只是少数几家外资行在抢客而已。
三个细节看完,结论已经很清楚了。
这更像短期利率反弹,叠加银行抢资金,而不是美元长期高息周期重新回归。
这个时候换汇进去吃高息没问题,但3、6个月到期后呢?
银行可能告诉你:不好意思,现在只有2.8%了。
那没辙,转回人民币又要承担汇率损失,只能硬着头皮以更低的利率继续存下去。
这不是夸大其词,银探一直跟踪内地、香港各大银行利率,每周一在银探小程序更新。
去年9月之后,内地美元定存就经历过一轮暴跌,年初汇丰1年期一度降到2.8%。
这才是这轮4%反攻里,最需要警惕的信号:银行只承诺了这一期给你4%,但下一期它一个字都没说。
注意,我不是看空美元,更不是说美元就不能碰。
如果你坚定看好美元,或者对美元有明确需求,留学、旅游、境外消费…
那现在6.72、6.73的汇率非常适合,值得分批换汇进场了。
但如果只是看中“4%高利率”就进场,那和前两年在7.3跟风换汇没区别。
别把银行的短期促销,当成人生长期决策。
除非,你对美元理财有一个长线规划:短钱吃高息,长钱锁收益。
3个月要用的,4.1%的利息该吃就吃,这是白捡的。
但一笔长期不动的钱,我不会每年赌一次“明年还有4%”,更倾向用美债、港险等工具锁定长期收益。
美债,10年期收益已经升至4.6%、4.7%,但内地人想买需要境外投资账户,实操门槛不低,自己把握。
港险,更适合普通人,以目前最受内地客户欢迎的立桥人寿智选储蓄保为例。
投保10万美元,优惠后只需9.4万,5年后连本带利拿回来116303美金。一共赚取利息22303,平均年化单利4.75%。
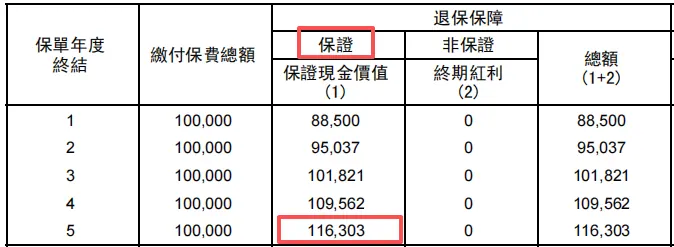
银行给你的4%是今天的价格,3个月后有没有连银行自己都不知道,但立桥把5年的收益写进合同。
我真正看重的,不是它今天比银行收益更高,而是这种确定性。
当然,如果这笔美金是随时会用到,那别碰保险,放在银行吃1、3个月利息就好。
对这款产品或其他美元理财感兴趣的,欢迎交流:
最后说几句实在话。
最近美联储加息预期重新升温,短期美元利率继续反复。未来几个月,4%以上的机会可能还会继续出现。
但如果把时间拉到3年、5年,我不会因为今天的一次反弹,就把4%当成未来的常态。
不会看利率的人,只看今天谁最高。
真正懂利率的人,看的是今天这个价格,还能存在多久。
本文属信息性与教育性内容,不构成任何产品或服务的推介。