
8月最强港险,非它莫属!收益+优惠两重吊打
8月要买香港分红险的朋友!
一定一定要特别留意【趸交的友邦环宇盈活】。
为什么强调趸交?因为趸交收益是跑得最快的,远超2年交、5年交的收益。
为什么强调8月份?因为友邦8月优惠非常夸张,让老客户直呼背刺,保费折扣从2%、3%翻倍提升到6%、8%,额度有限,先到先得!
01. 友邦8月优惠飙升
港险最阴险的坑,不是分红实现率,不是提领密码,而是缴费期限,这是收割韭菜的最后一把镰刀。
真的,我没开玩笑。
尤其是8月去投保友邦环宇盈活,能趸交的,就千万不要分5年交。
理由一:环宇盈活趸交优惠大幅提升
-
保费50万以下:折扣6%
-
保费50万或以上:折扣8%
-
保费100万或以上:折扣10%
以上优惠仅限8月1日-8月31日,且额度有限,先到先得!
这个优惠提升力度有多夸张?
同样是趸交10万美元,之前保费折扣2%,实缴9.8万;现在折扣飙升到6%,实缴9.4万,省下4000美元!
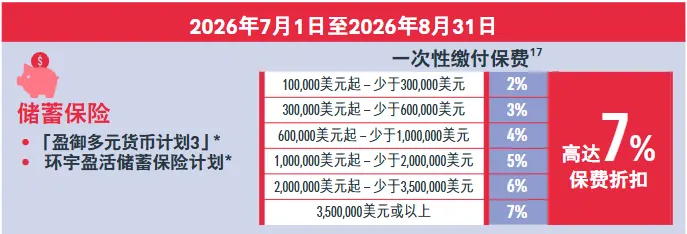
原先优惠
理由二:想要收益最高,首选趸交
都是投入10万美金,看看趸交、5年交的,哪个方式收益跑得最快?
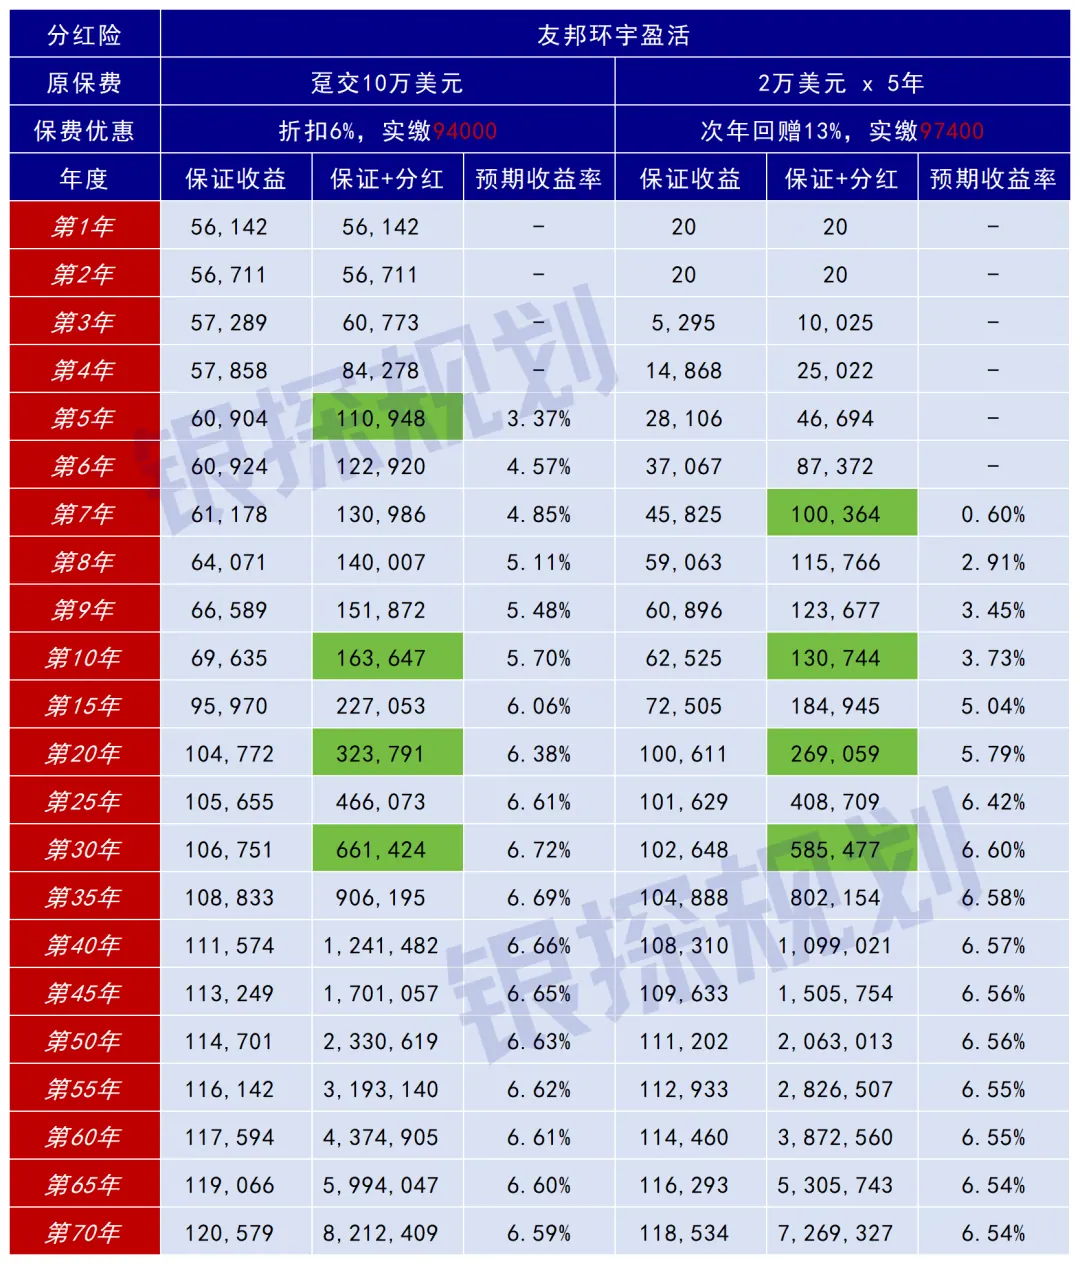
趸交,第5年预期收益11万左右,预期收益率约3.37%,已经回本,也开始盈利了。
5年交呢?第7年预期收益10.03万,勉强回本。
相差2年,我们对这笔钱的支配权就晚了2年。
越往后面,两者的预期收益差距越大:
第10年:趸交16.3万,5年交13万,少了3.3万;
第20年:趸交32.3万,5年交26.9万,少了5.4万;
第30年:趸交66.1万,5年交58.5万,少了7.6万;
…
不只是收益,我之所以推荐趸交,是因为环宇趸交能很大程度解决”友邦提领表现差”这个短板。
比如从第10年起,每年提领10000美元,看看趸交和5年交的账户,哪个剩得最多?
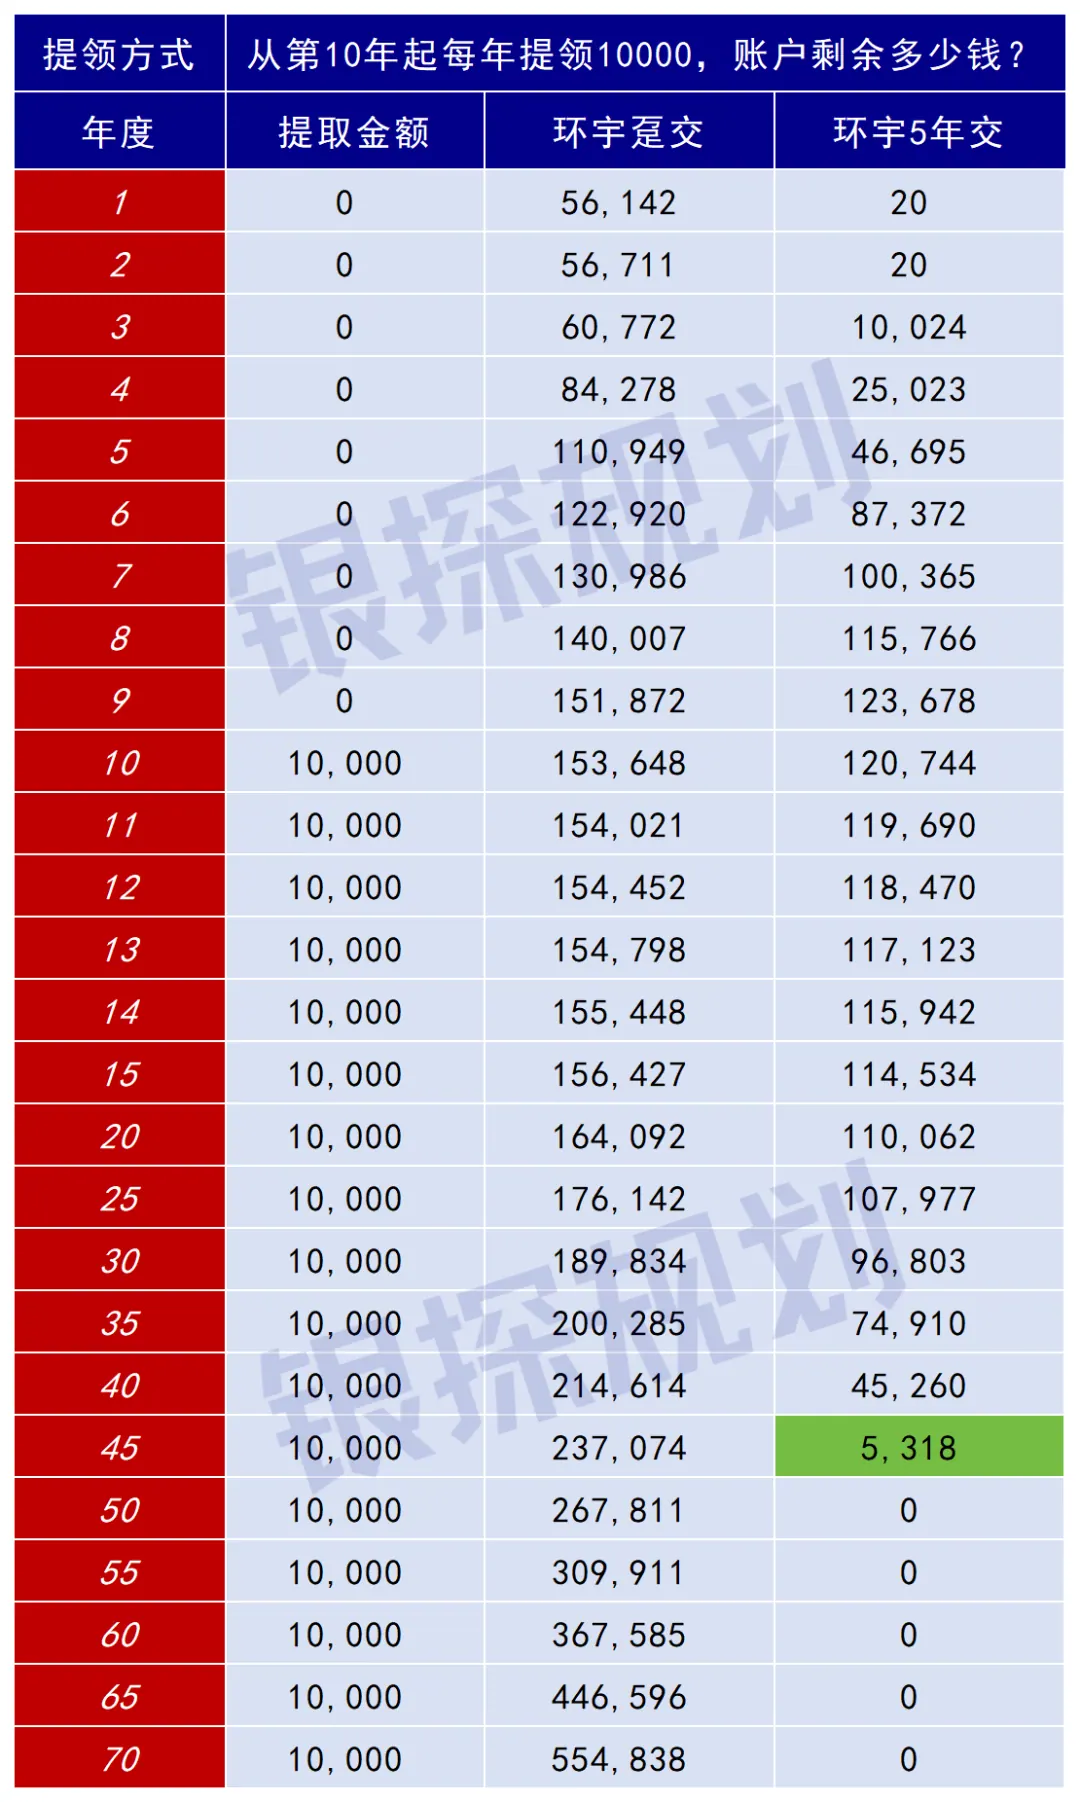
即使分红实现率保持100%,5年交也只能坚持到第45年,账户归0。
而趸交能一直坚持下去,账户资金越来越高。
趸交不只是收益更高,更是让你的现金流更安全、更持久。
用同样的钱,做同样的事,结果一个能用一辈子,一个只能撑45年。
道理很简单,5年交我们的钱是分5年进去投资。
而趸交是从第一天开始,保费就会复利增值,保险收益当然跑得更快。
看到这里,结论很明确:在8月投保港险,趸交的环宇盈活就是最优解。
除非你的预算50万美元以上,那就直接上友邦最新的财富盈活,这是环宇盈活的升级版,提领表现更强。
并且财富盈活优惠也是从原来的4.5%升级到了8%,直接抵扣交保费。
比如趸交50万美金,8月份只需42.25万美金就能上车,名额有限,需提前申请。
以趸交50万美元为例。
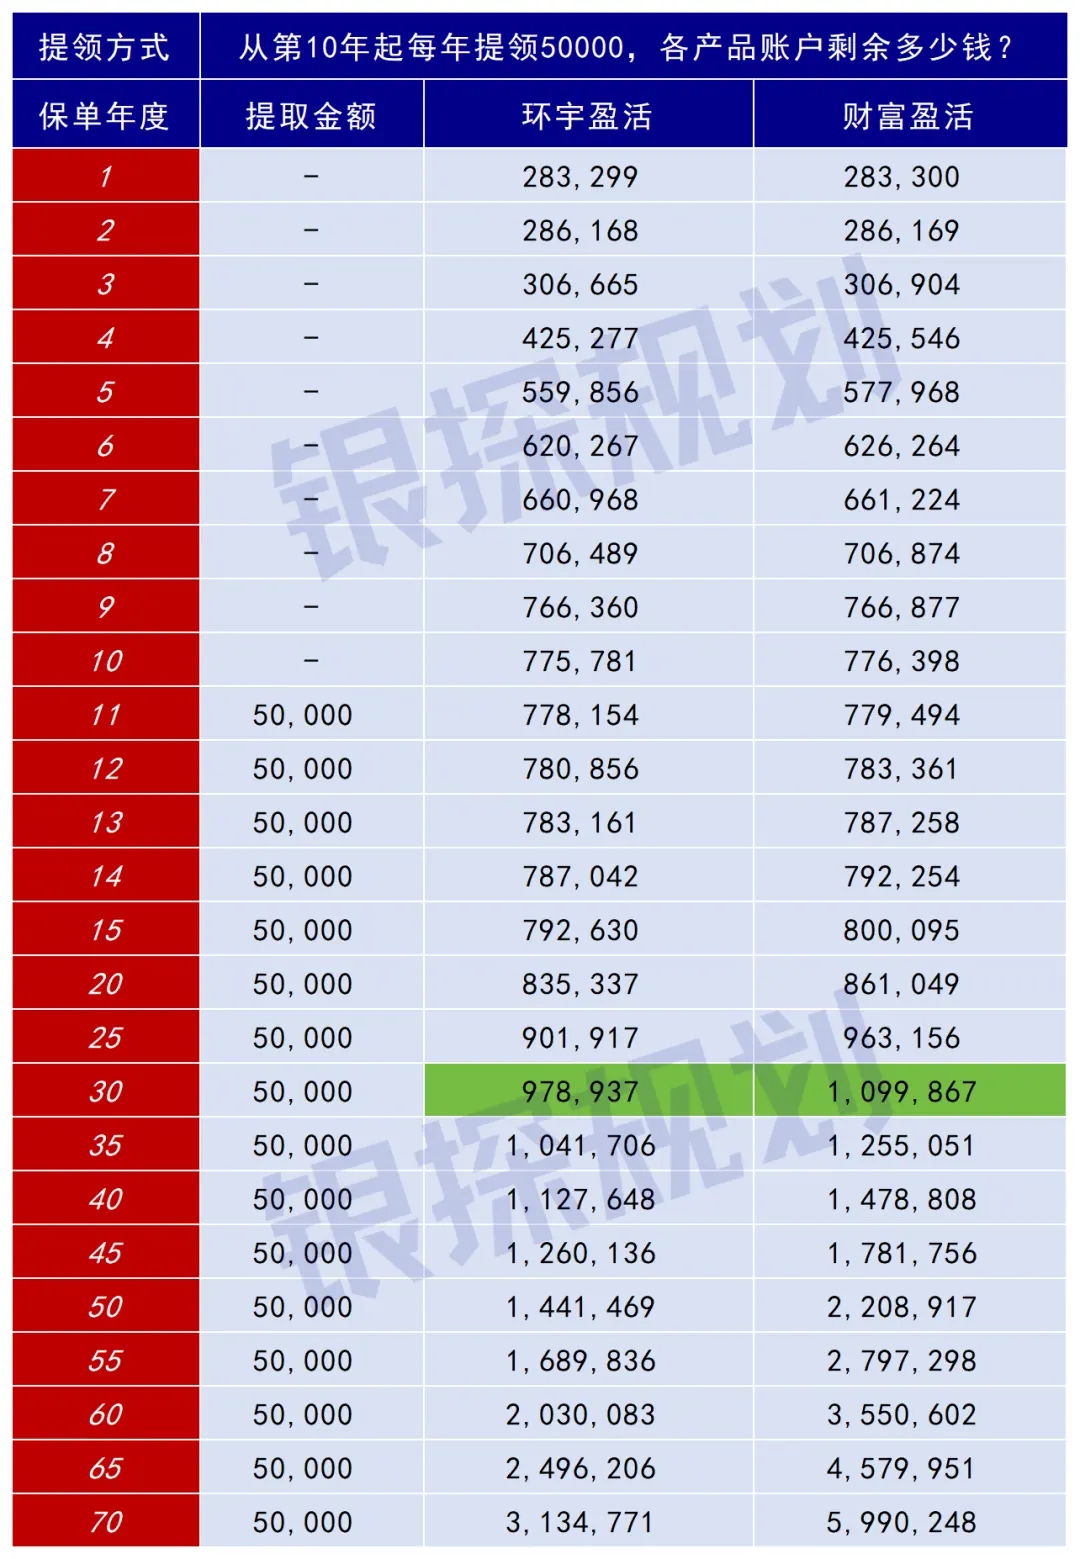
比如第30年,环宇的账户预期价值97.8万,财富是109.9万,多出12万。
只不过,财富盈活保费起步就得50万美元,不是人人适合。
所以不必纠结,50万以下环宇盈活,50万起步财富盈活。
记住,无论哪个,都首选趸交。
02. 友邦的百年底气
友邦这次优惠给这么猛,是不是急了?
恰恰相反。
低利率时代,是保险公司的”收网期”。利率越来越薄,市场上大把资金在找去处。
这时候主动让利,不是急着回血,是趁势把好资产装进来。
这笔账,保险公司算得比我们清楚。
更何况,我之所以敢说“环宇盈活”是最优解,三分是产品优势,七分是公司底气。
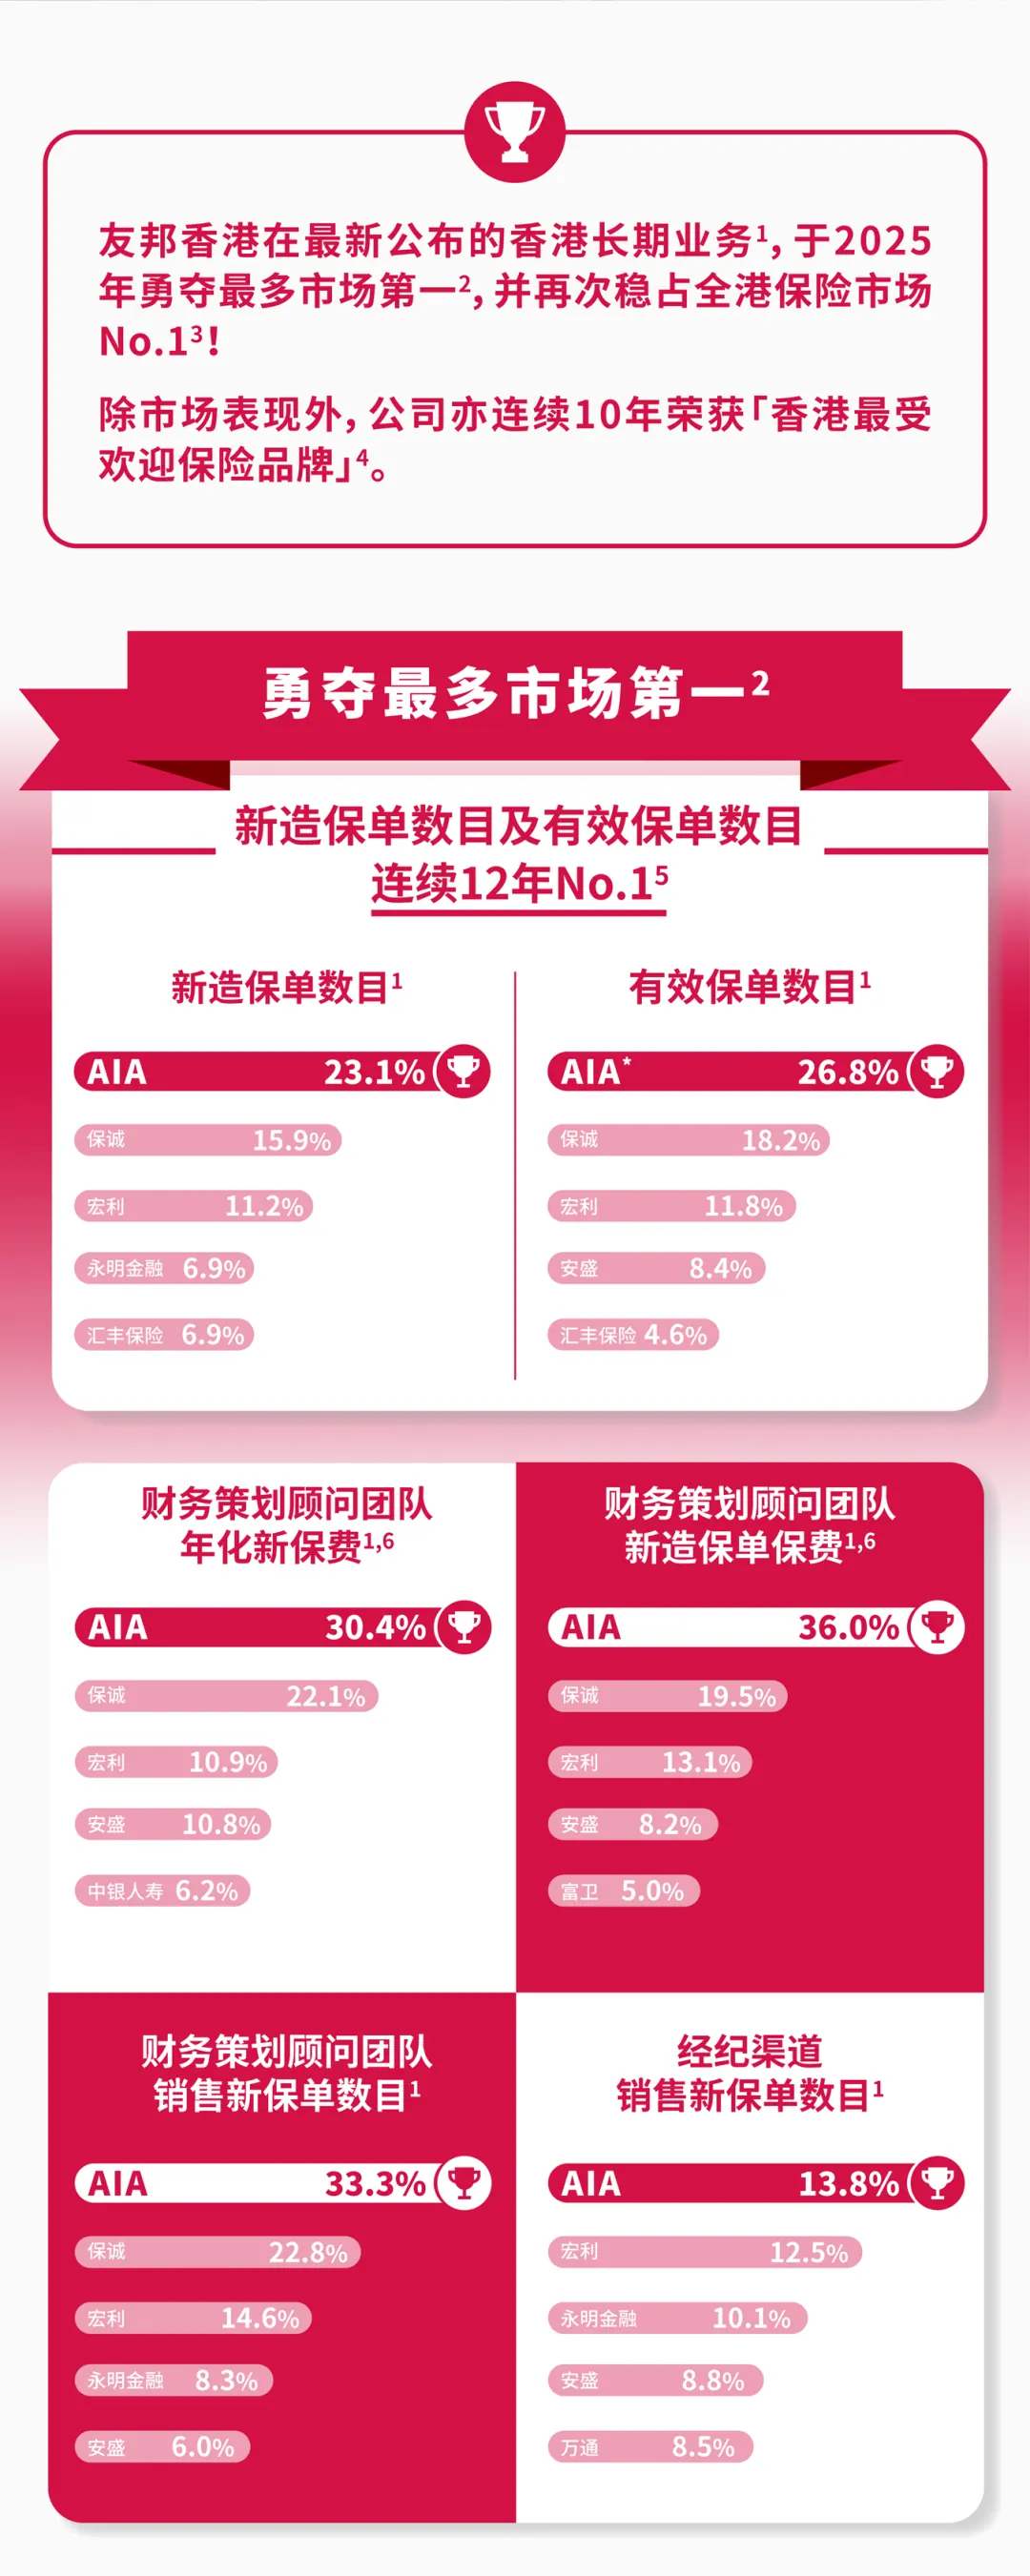
友邦保险始于1919年,泛亚最大保险集团之一。
截至2026年6月,友邦一共397个分红实现率数据,平均值高达92.6%,最高169%,最低也有61%。
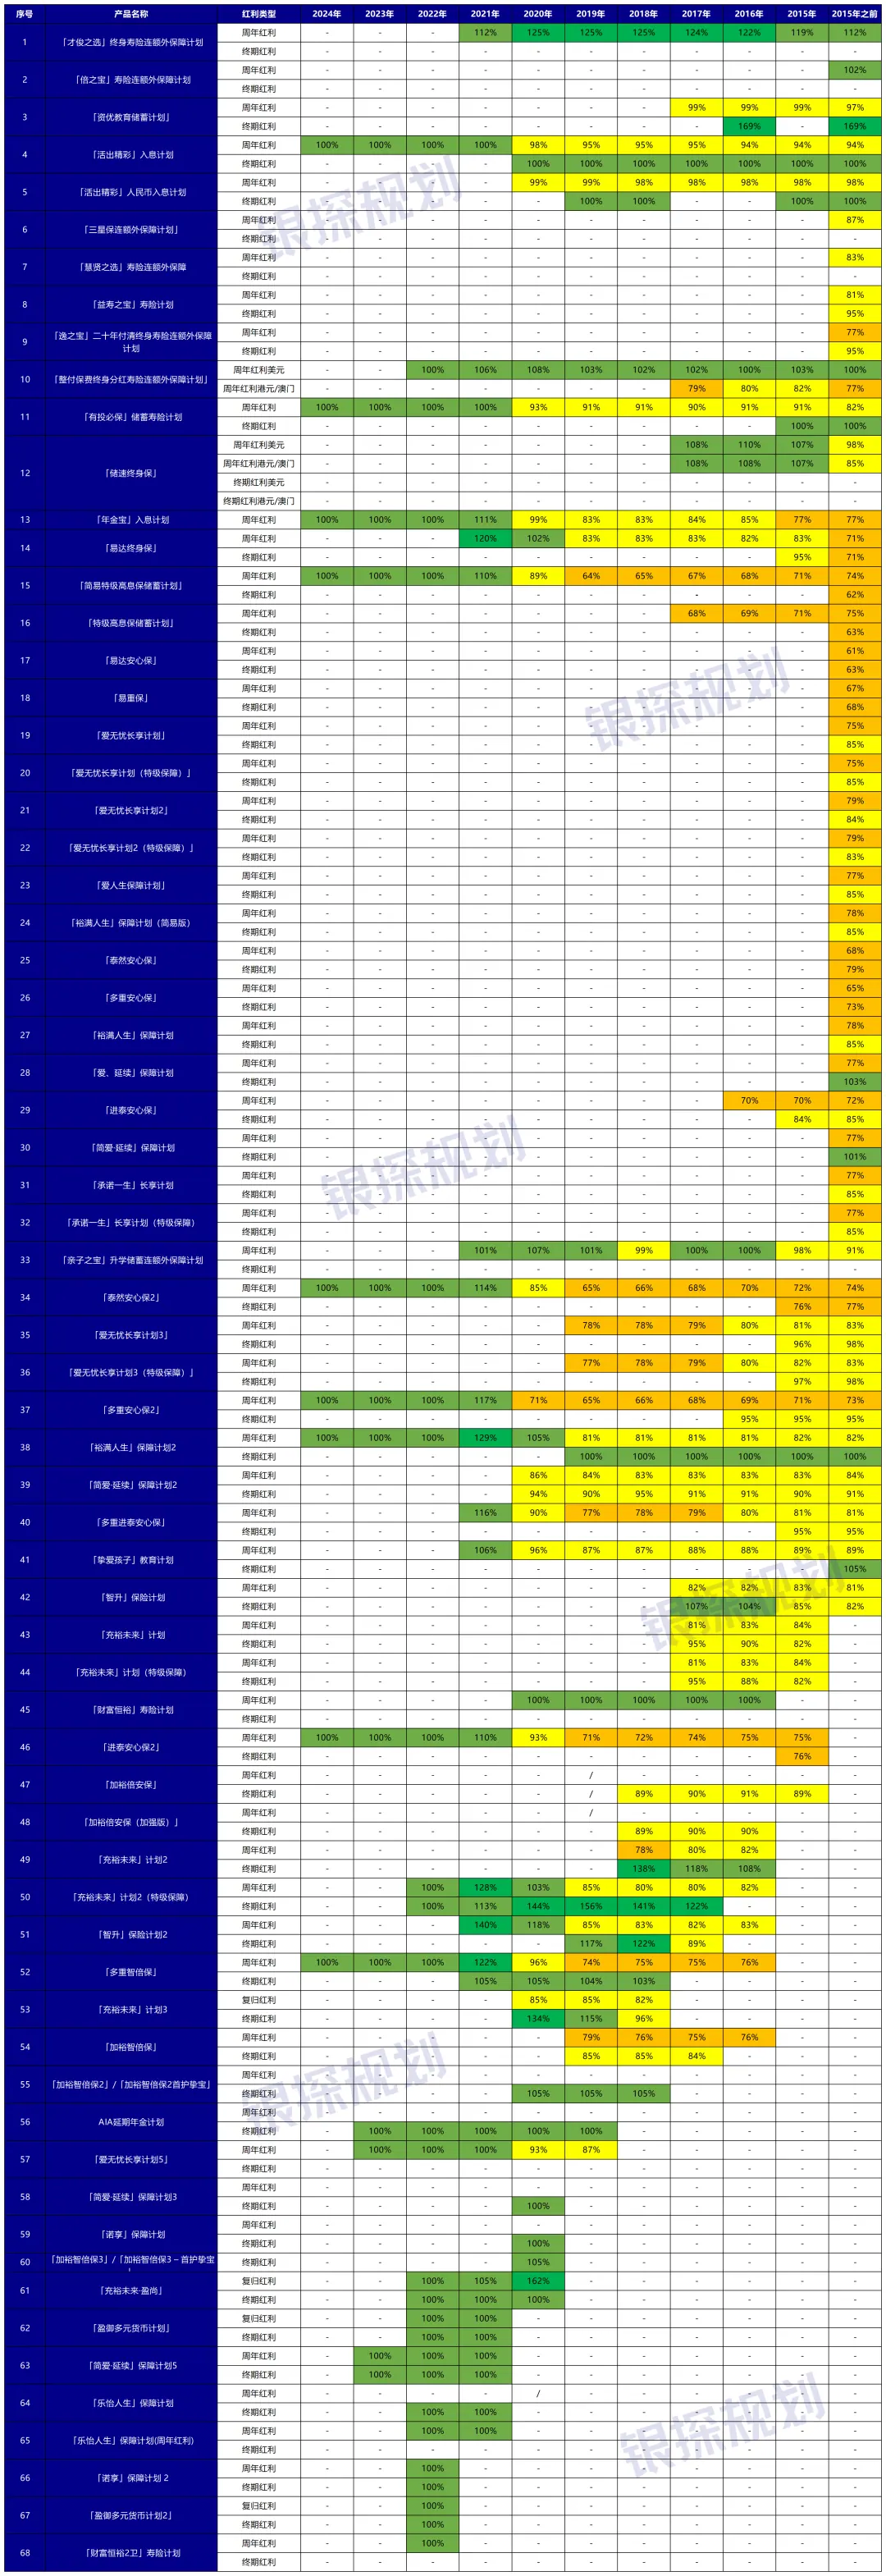
尤其是2014年及之前发布的老保单,完整穿越了股灾、贸易战、疫情等黑天鹅事件,历经10年以上,平均值依然能给到84.6%。
友邦最大的价值,不是上限有多高,而是下限守得住。
回到环宇盈活,产品能打,8月优惠给力,分红实现率独一档。
产品+公司+窗口期凑齐了,说一句8月最优解,不过分吧?
最后提醒,以上优惠仅限8月1日-8月31日,额度有限,先到先得!
感兴趣可在评论区留言:友邦,我帮你一一算清楚优惠和收益。
本文属信息性与教育性内容,不构成任何产品或服务的推介。