
一夜炸锅!港险收益收20%个税,保单会亏本吗?
昨晚格隆汇发布的这条消息,买了香港保险的朋友全都炸锅了!
说内地要对香港储蓄险、分红险的收益征收20%的个人所得税。
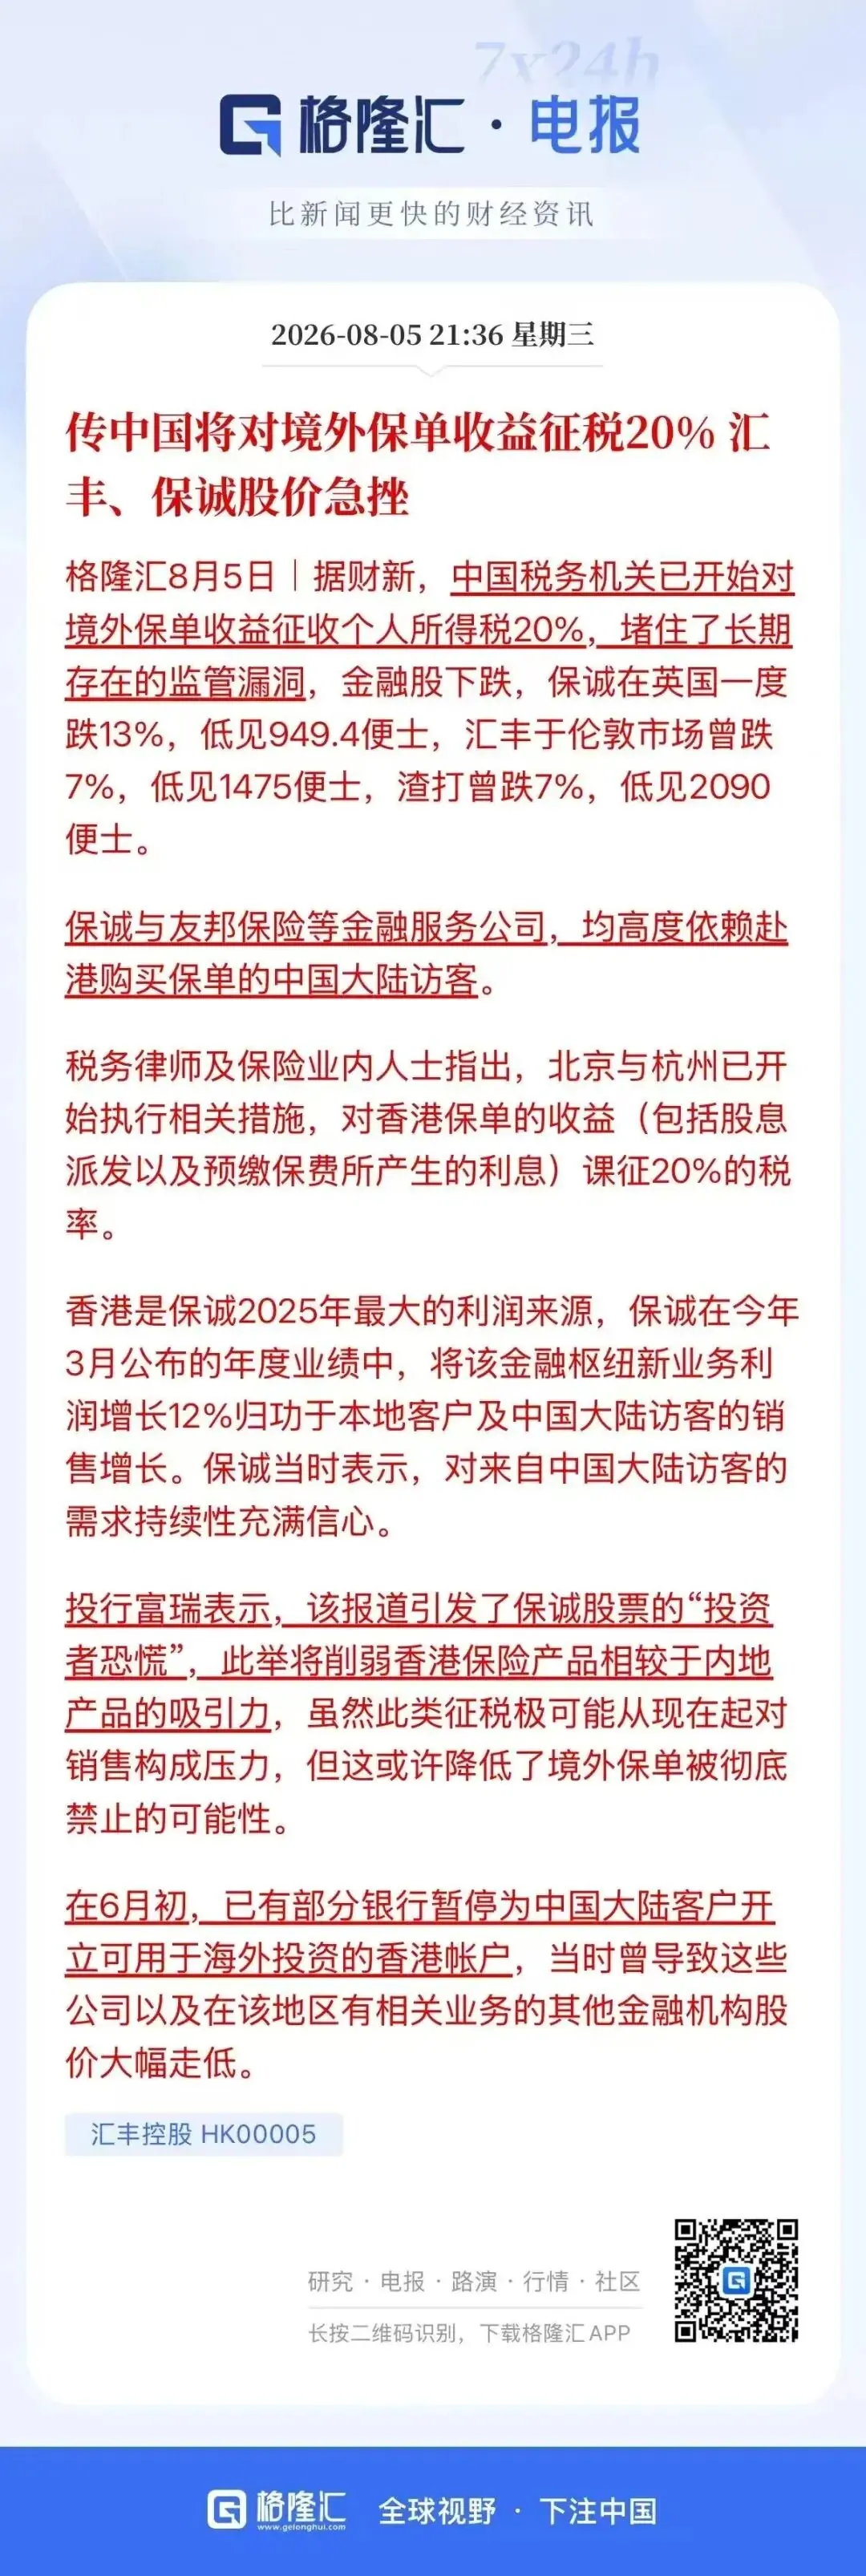
消息一出,汇丰、保诚的股价直接跳水,一堆买了港险的朋友连夜找我,问得最多就是3句话:
我是不是要亏一大笔?要不要退保?还没买的还能不能上车?
今天咱们就把这事彻底聊透。就三个问题,一个个来。
第一问题:到底什么钱要交20%的税?
先说结论,不是所有钱都要交税!
报道里说的征税分两块。
第1,本金一分钱不征税,这个先记住。第2,只有收益才可能计税。
那具体什么收益要交呢?
第1种:预缴保费产生的利息,这个确定要收。
什么意思?
就是你一次性把未来好几年保费提前交给保险公司,这笔钱在你账户里会产生利息。
这跟你把钱存香港银行拿利息是一回事,本身就在税务核查范围里。逻辑完全说得通。
给大家一个实操建议:以后买港险,千万别大额预缴。分年按期交,既能避开这笔利息税,还能分散人民币换外币的汇率波动风险。
第2种:报道里写的“保单股息派发”——这里坑最大!
很多人一看“股息”两个字,直接理解成“保单分红要交税”了。大错特错!
税法里的“股息”,是上市公司赚钱了分给股东的钱。但港险的红利,是保险公司精算出来的保单内部收益分配,两个东西法律定义完全不一样。
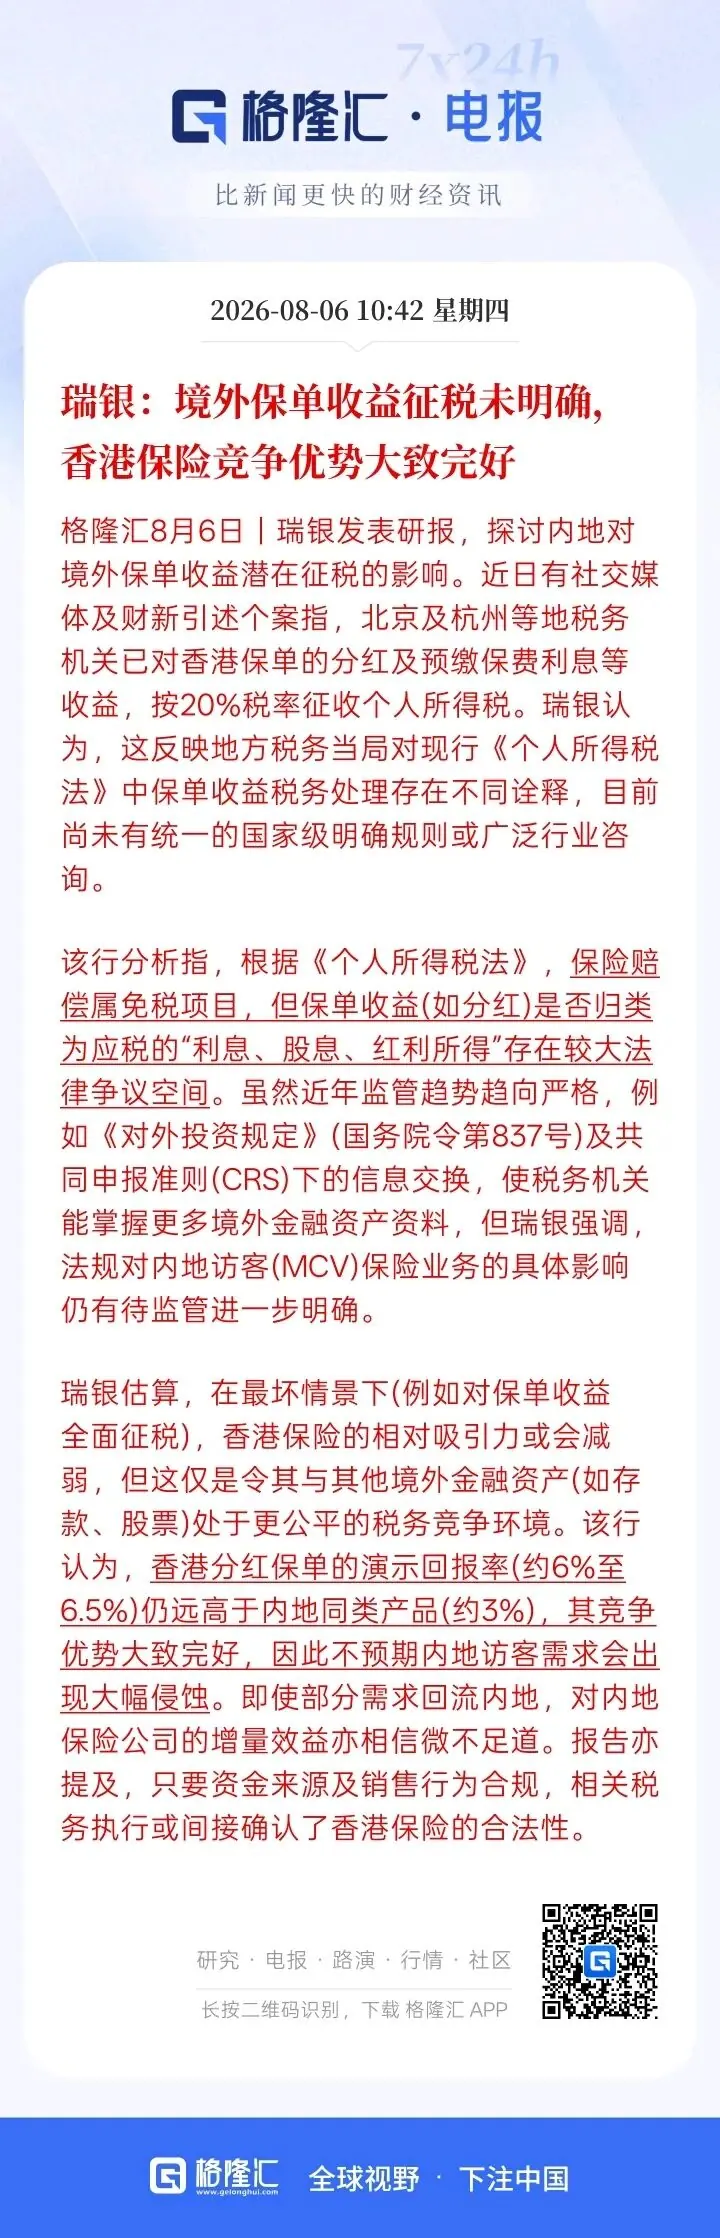
之前有投保人因为这个打过官司,法院判了——保单红利不属于应税股息,能胜诉。
只不过很多客户不想折腾,怕税务局顺藤摸瓜查你名下所有境外资产,得不偿失。
再说一个关键点:CRS查到你的保单信息,不等于直接征税。
CRS是信息交换机制,香港保险公司每年会把带现金价值的储蓄分红险、终身寿险、年金险的数据交换给内地税务局。
但查到信息只是核查依据,不等于马上让你交钱。要区分本金和收益。
第二个问题,哪些保单根本不用管?
很多人分不清,这里一次性说清楚,三类保单完全不用操心税务:
第一类:纯保障型,比如一年期的医疗险、意外险、定期寿险。没有现金价值,不纳入CRS信息交换,税务跟你没关系。
第二类:保险理赔金,重疾理赔、身故理赔、医疗赔付。这些《个人所得税法》第四条明确免税,不管内地保单还是香港保单,统统不用交。
第三类:英式分红只滚存保额,从来没取过现、没退过保。这只是账面数字在涨,属于“未实现收益”,目前全国几乎没有征税案例。
为什么突然查这个?
不是孤立事件。很多人觉得是突发新闻,其实这是一套完整的监管链条。
去年,炒港股、美股的朋友已经批量收到补税通知了。
今年7月,离岸信托 21 号公告正式落地,离岸信托的资产增值部分要交20%的税。
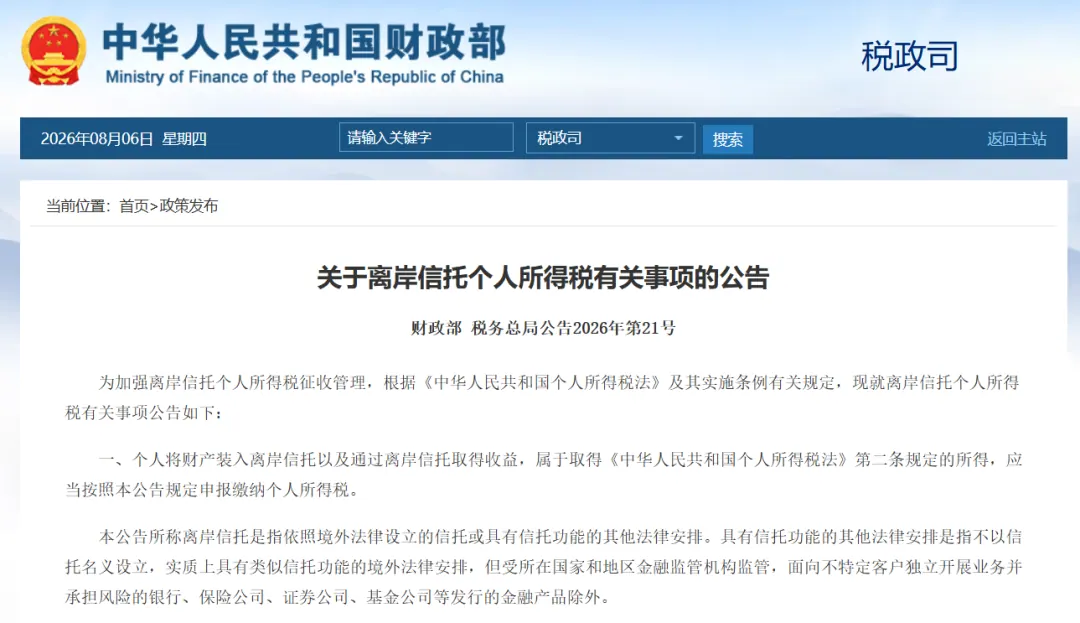
现在延伸到香港保单收益。
逻辑只有一句话:居民个人境外资产产生的盈利,不存在合法避税空间。
赚了钱就要合规申报纳税,“海外资产永久免税”的神话,已经不存在了。
不过注意:离岸信托和港险的规则是分开的,别混为一谈。信托是资产转入时就要交税,港险只有收益才涉及。
我最近接触的客户,我分了3类,基本覆盖了90%的人。
第一类:心态好的。说政策面向所有人,又不是针对我一个人,大势所趋,放平心态。
这个思路我完全认同。政策统一标准,所有人规则一样,不用过度恐慌。
哪怕收益扣掉20%的税,如果长期收益率算下来还是高于内地同类理财,港险的配置价值依然存在,正常持有就行。
第二类:想跑的。说政策变动太快,想转向欧美资产。
客观说,全球税务透明化是统一趋势。CRS覆盖绝大多数国家和地区,不存在某一个海外地区能完全规避税务核查。换地方解决不了根本问题。
第三类:准备上车的。计划5年交、每年10万美金,问投保时就要交高额税费?
统一明确答复:投入的全部本金,购买环节不征税!
只有你预缴保费产生的利息、后续取现分红才可能计税。单纯按期每年交保费,完全不会产生税务成本。
最后总结一句大白话:
香港保险不会因为这条传闻就彻底失去配置价值。
你只要分清三个概念——本金、预缴利息、保单红利,就不会被新闻带节奏恐慌。
如果你手里有香港保单,现在要做的:
1、把保单合同、把缴费凭证、保单的周年信等都准备好,以后可能都要用到。
2、结合自身的税务身份、保单的性质等,对自己的保单的涉税风险做一个评估。
本文属信息性与教育性内容,不构成任何产品或服务的推介。