
8月理财险榜单,黑马收益狂飚8.56%
你好,我是家辉,一个助你财富飙车的男人。
话不多说,为大家带来8月最佳理财险推荐,可按需阅读。
1️⃣美元储蓄,5年最高单利5.01%,美元定存到期就选它。
2️⃣人民币储蓄,保底收益2%,加上分红后预期收益5%,碾压内地分红险。
3️⃣养老金,活到老领到老,最高预期收益6.5%。
4️⃣给孩子存钱,30年本金翻6倍。
5️⃣IUL推荐,股市上涨吃肉,股市下跌不亏。
6️⃣香港融资保单,向银行借钱买保险,港险收益最高玩法。
01 美元储蓄
美元定存到期后,怎么打理?
最佳选择香港美元保单,最高利率6.11%,碾压银行、美债。
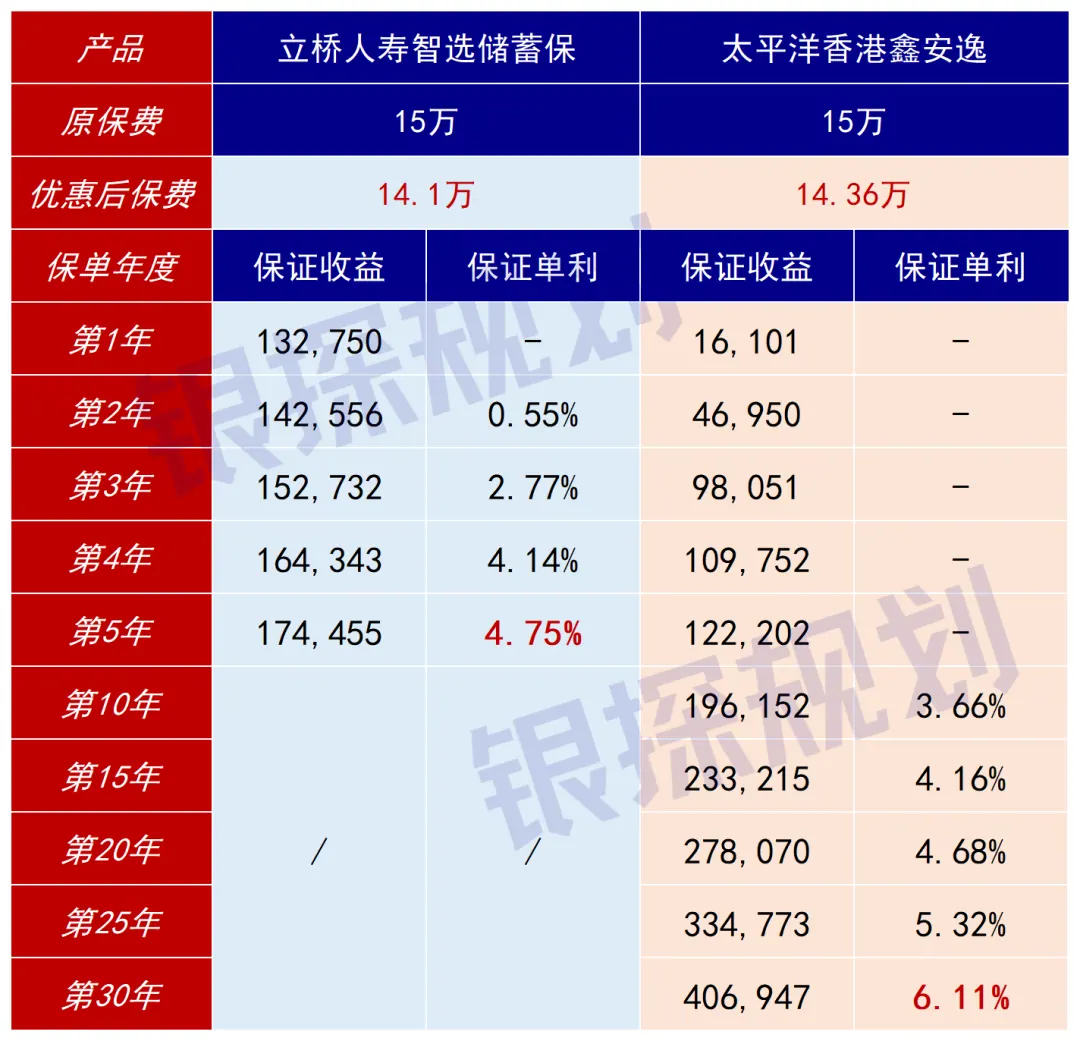 1、立桥人寿 - 智选储蓄保
智选储蓄保,适合美元5年储蓄。
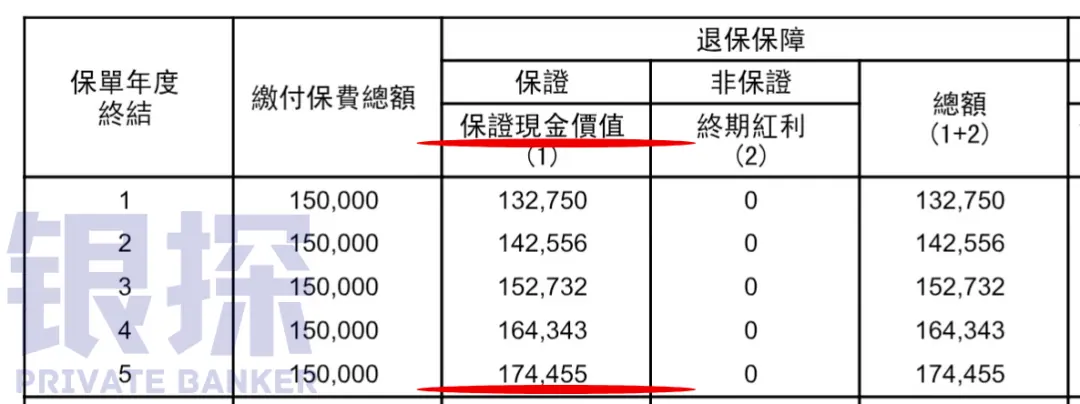
以15万美元为例,优惠后实际投入14.1万。在5年后连本带利一共拿回来174455,一共赚取利息33455。
年利率:33455 ÷ 5 ÷ 141000 = 4.75%
根据保费,智选储蓄保分为三档利率:
-
5万以内,保费优惠5%,利率4.48%
-
5万或以上,保费优惠6%,利率4.75%
-
25万或以上,保费优惠7%,利率5.01%
如需具体咨询,请添加家辉微信:
详细测评:高息开门红!5年保证25%,美元定存天花板 2、太平洋香港 - 鑫安逸 希望更长期,就选鑫安逸。
最长期限30年,可以在任意一年退保取钱出来。
以15万美元为例,优惠后实际投入14.36万。
-
第10年收益196153,利率3.66%
-
第20年收益278071,利率4.68%
-
第30年收益406948,利率6.11%
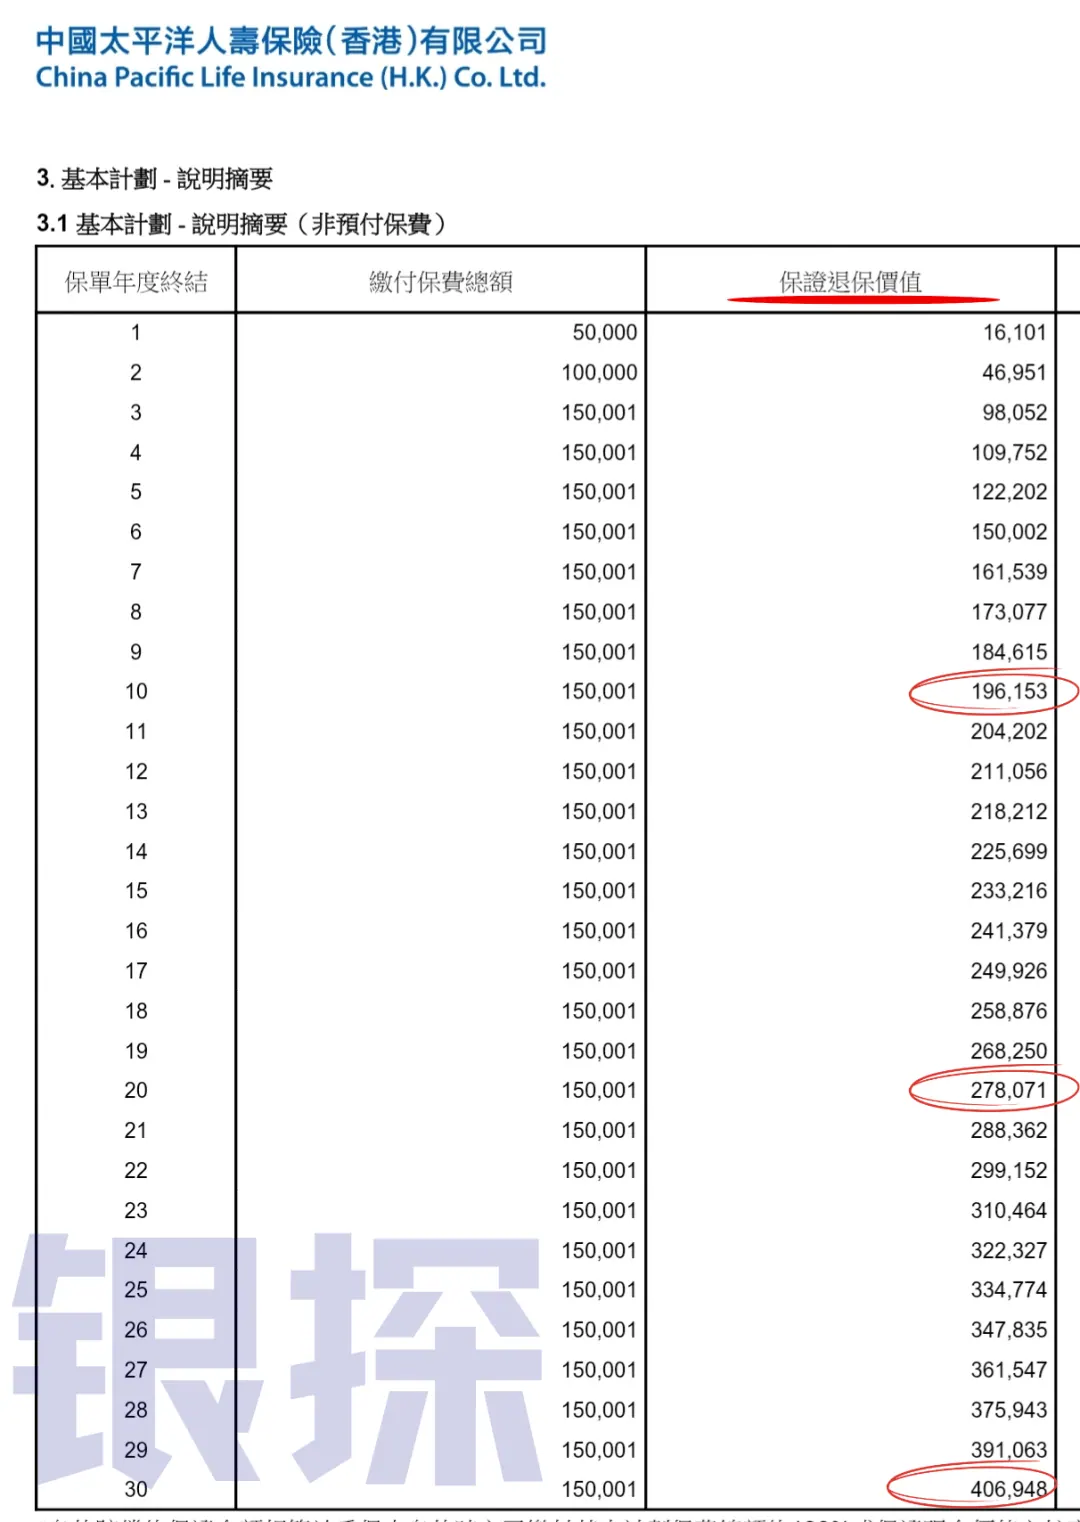
太平洋香港,国内top3保险集团,背后是上海国资委,你甚至可以认为这就是一份30年6.11%的“国债”。
温馨提醒,首次接触美元存款的朋友,先了解风险再行动。
02 人民币储蓄
聊完美元,说人民币储蓄。
分别推荐一款内地保险、一款香港保险,帮助大家锁定长期利率。
 1、中意人寿 - 一生中意盛享版
一生中意盛享版,内地增额寿顶流产品。
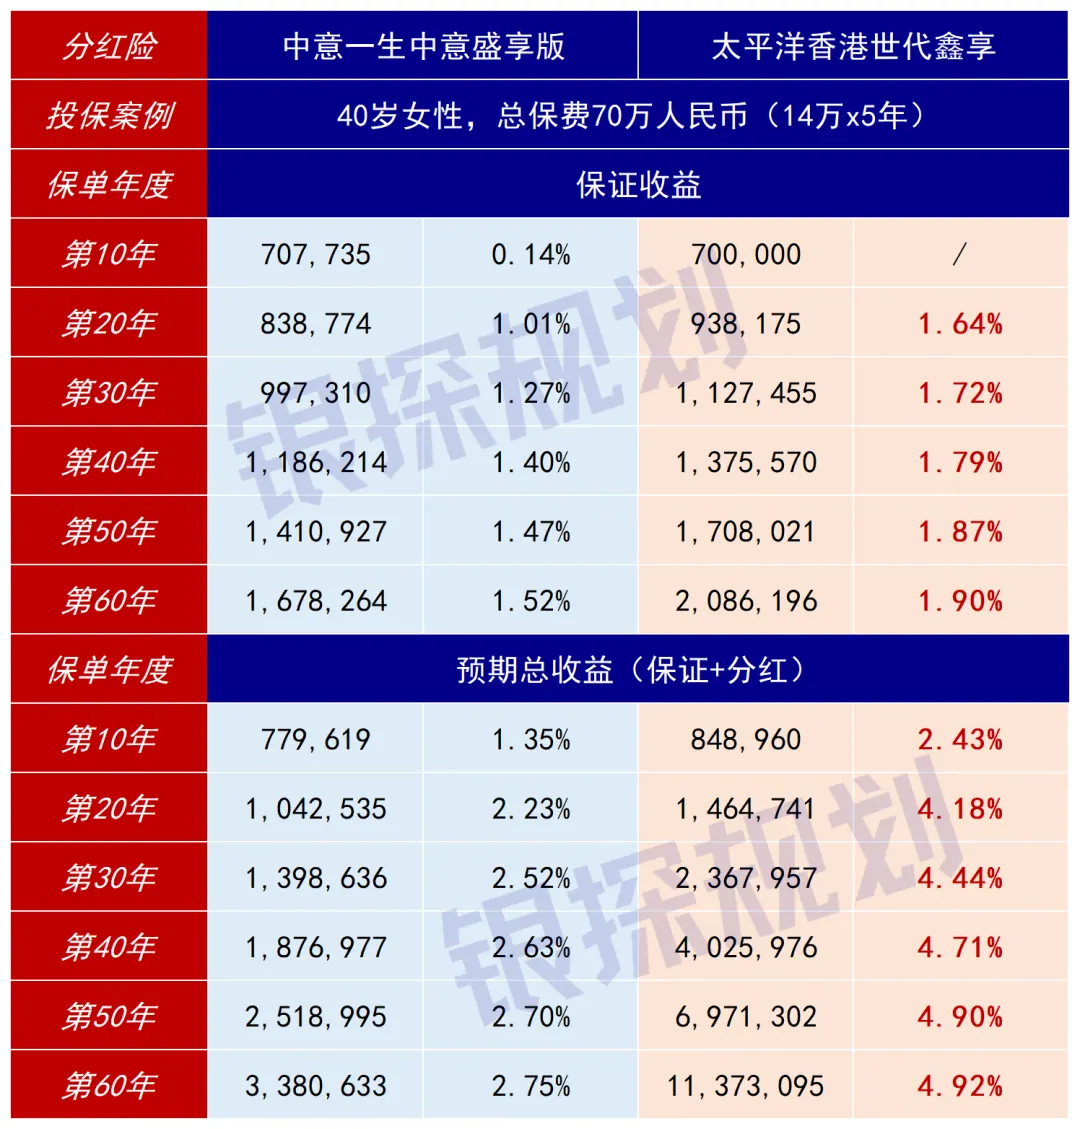
以投入70万人民币为例:
-
第10年,预期收益77.9万,收益率1.35%
-
第20年,预期收益104.2万,收益率2.23%
-
第30年,预期收益139.9万,收益率2.52%
保证收益最高1.5%,若分红能100%完成目标,预期收益能去到2.75%。
这是内地保险最高收益档次,能比银行、国债高一筹,但无法期待太多。
2、太平洋香港 - 世代鑫享愿意去香港的,世代鑫享的收益会更高!比保证收益,世代鑫享1.9%,一生中意仅1.3%。 比保证+分红的总收益,世代鑫享彻底碾压内地所有分红险。
-
第10年,预期收益84.8万,收益率2.43%
-
第20年,预期收益146.4万,收益率4.18%
-
第30年,预期收益236.7万,收益率4.44%
后面甚至突破5%,收益比一生中意高出几百万以上。
别以为五六十年后是画饼,内地险是人不在合同就结束;但世代鑫享可以修改被保人,一直流传下去。
这是一份保底收益2%+港美股分红,世世代代的人民币储蓄保单!
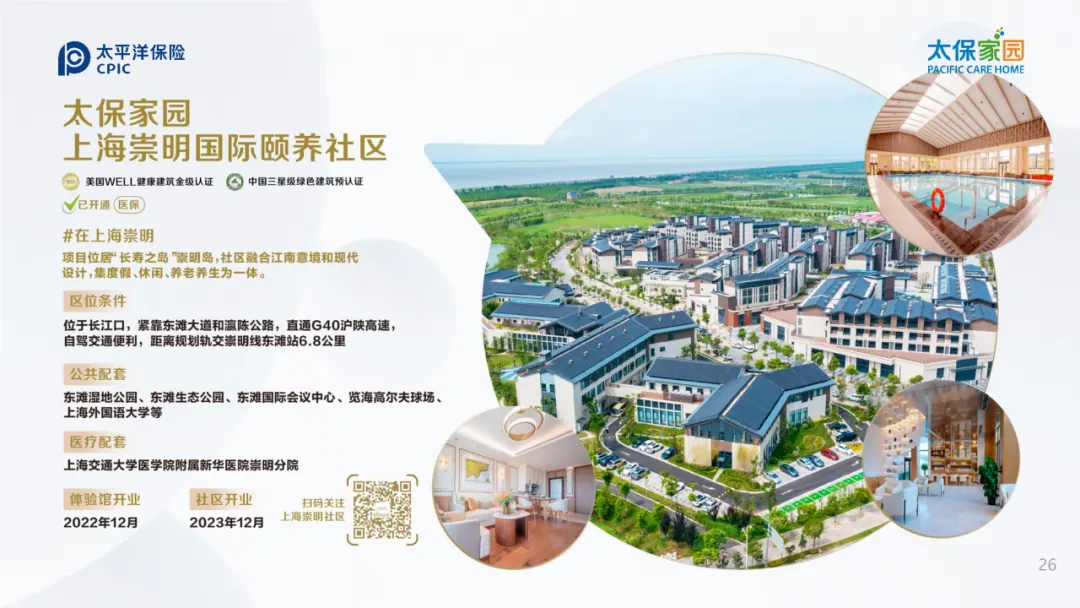
总保费22.5万美元以上,就能入住太保家园。
这是太平洋在内地布局的高档养老社区,在北京、上海、杭州、厦门、成都、南京、青岛等都有分布,广州、深圳等地也在筹备中。
以后港险收益直接支付社区费用,资金回国也解决了,完美~
详细测评:走!去香港存人民币!
03 给自己的养老金
养老金,重点推荐以下几款产品。
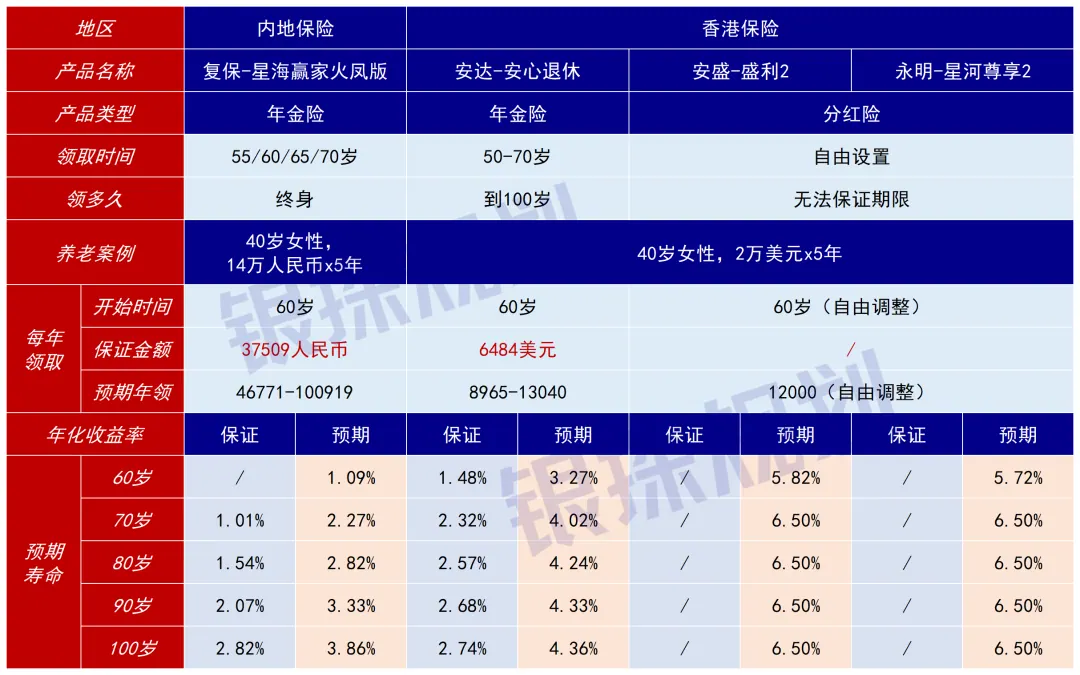
以40岁女性,投入70万人民币或10万美元为例:
 1、复星保德信 - 星海赢家火凤版
内地养老金,首推星海赢家火凤版。
从60岁开始,每年保证领取3.75万人民币 + 分红(非保证),活到老领到老。
分红会越发越多,在加上分红之后,从60岁每年预期养老金4.6万、4.7万、4.8万…
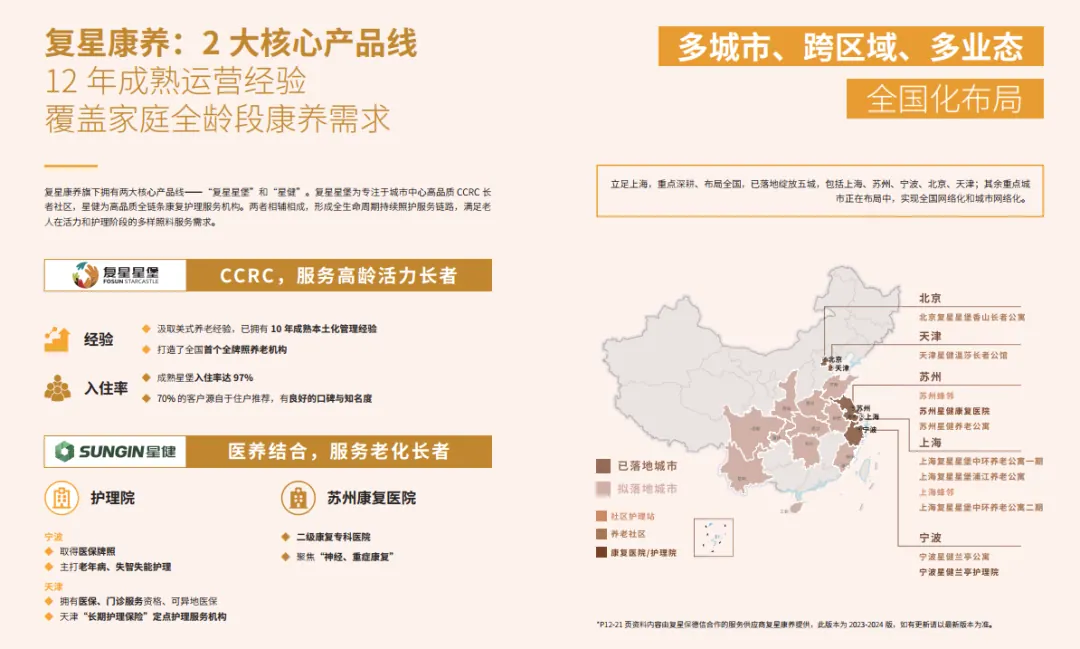
总保费150万以上,就能入住复星保德信的养老社区 - 星堡。
在北京、上海、天津、苏州、宁波已开业,正在布局武汉、杭州、成都、厦门、西安等各大城市。
 2、安达人寿 - 安心退休计划
安心退休计划,全港保证收益最高养老金。
1️⃣保证养老金高
从60岁起,每年保证领取6484美元。
同样,安心退休一样会额外给到分红,从2481美元起步,越发越多。
比如在70岁时,我们当年预计领到年金:6484(保证) + 3715(分红)= 10199。
换算人民币,一个月差不多能领6000。
2️⃣保证派发到100岁
星海赢家是活到老领到老,假设走得早,这笔买卖不划算。
安心退休是保证派发到100岁,即使没到100岁人就不在了,也会把余下的年金规规矩矩发给家人。
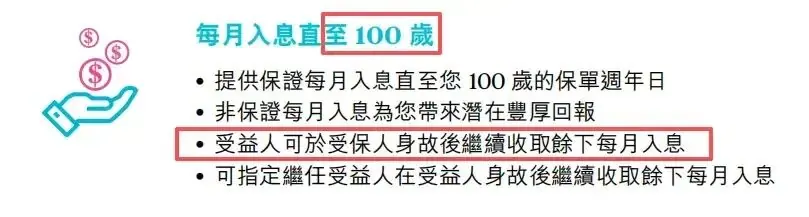
从60岁起领,不算分红,保证养老金也有:6484 x 40年 = 25.9万,是本金的两倍多。
详细测评:最适合女性的养老金:最高保底4.47%+额外分红! 3、安盛盛利2/永明星河尊享2 和年金险相比,分红险会更灵活。
什么时候取钱?取多少钱?全由自己决定。
安盛盛利2、永明星河尊享2,最适合养老的两款分红险。
以“60岁起每年提领12000美元”为例。
一直到80岁,已经预期领到:12000 x 20年 = 24万美元。
此时,盛利2、星河尊享2的账户预期价值依然高达59万,收益率6.5%。
既能提供养老金,又能留下一笔传承金,一举两得。 详细测评:友邦、保诚、安盛、永明分红险大测评!品牌最响的,提领最拉胯? 年金险胜在确定性强,适合追求安稳的养老保障.
分红险胜在收益潜力大,更适合愿意接受一定波动,想让养老品质全面升级的朋友。
或者,两者组合搭配会起到“1+1>2”效果。
如果想要更适合自己的方案,欢迎联系家辉详聊:yintan1216
04 给孩子存钱
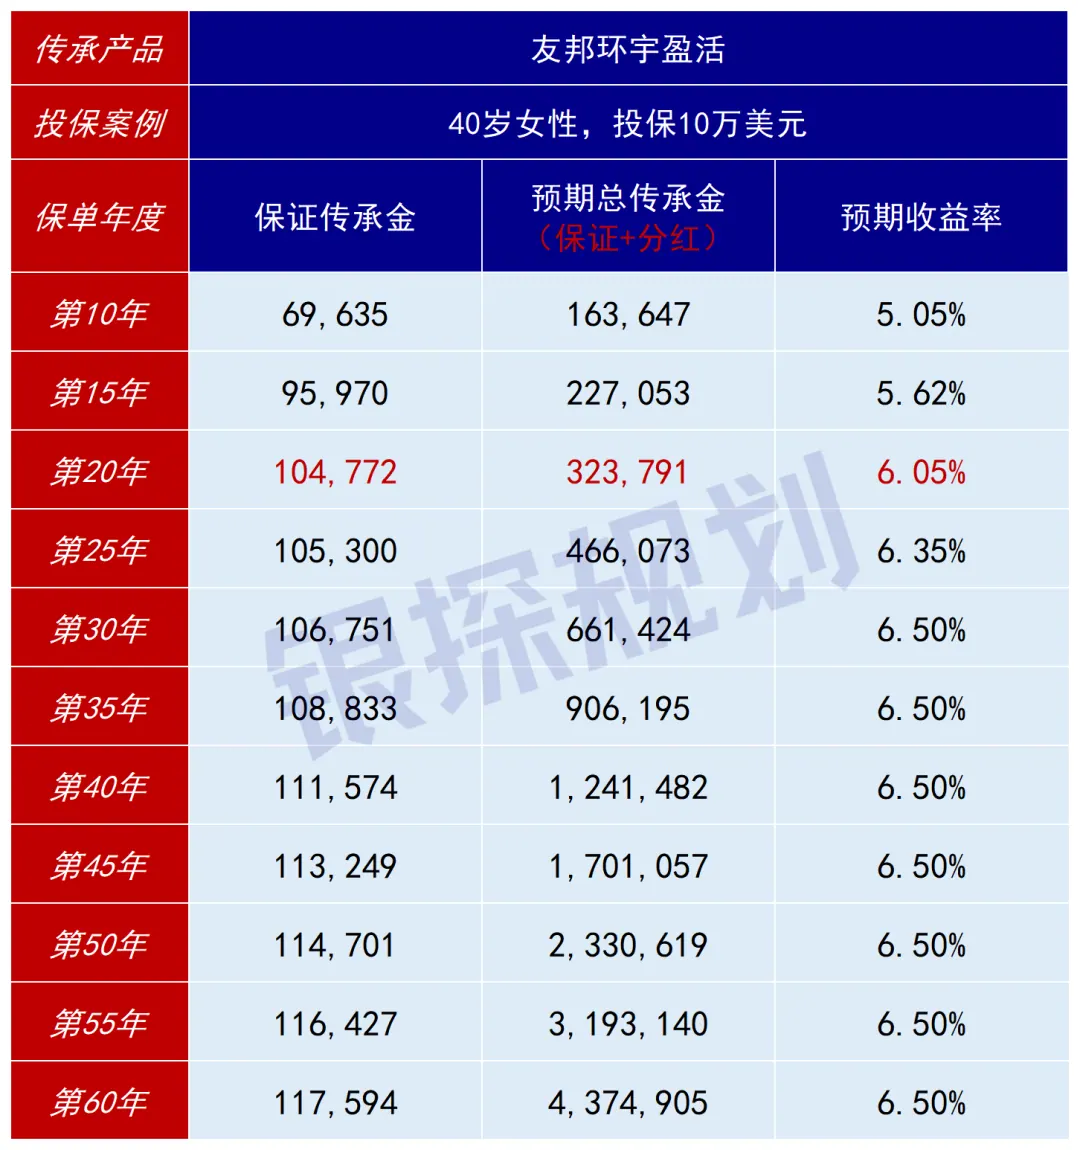
想在10年、20年后给孩子留一笔钱的,友邦环宇盈活就是最佳选择,预期收益最高6.5%。
1️⃣境外资产,与内地天然隔绝,隐私性强。
2️⃣支持无限修改受保人,世代传承;保单又能一分为二、为三,雨露均沾。
3️⃣支持货币转换,以后可满足孩子出国留学、旅游、移民等各种需求。
4️⃣传承金最重要时间段第20年 - 第30年,环宇盈活会给到独一档高回报。
投入10万美元,在第30年预期总收益66万美元,是本金的6倍多,年化收益率6.5%。
友邦更是香港分红实现率最稳健的保险公司,没有之一。
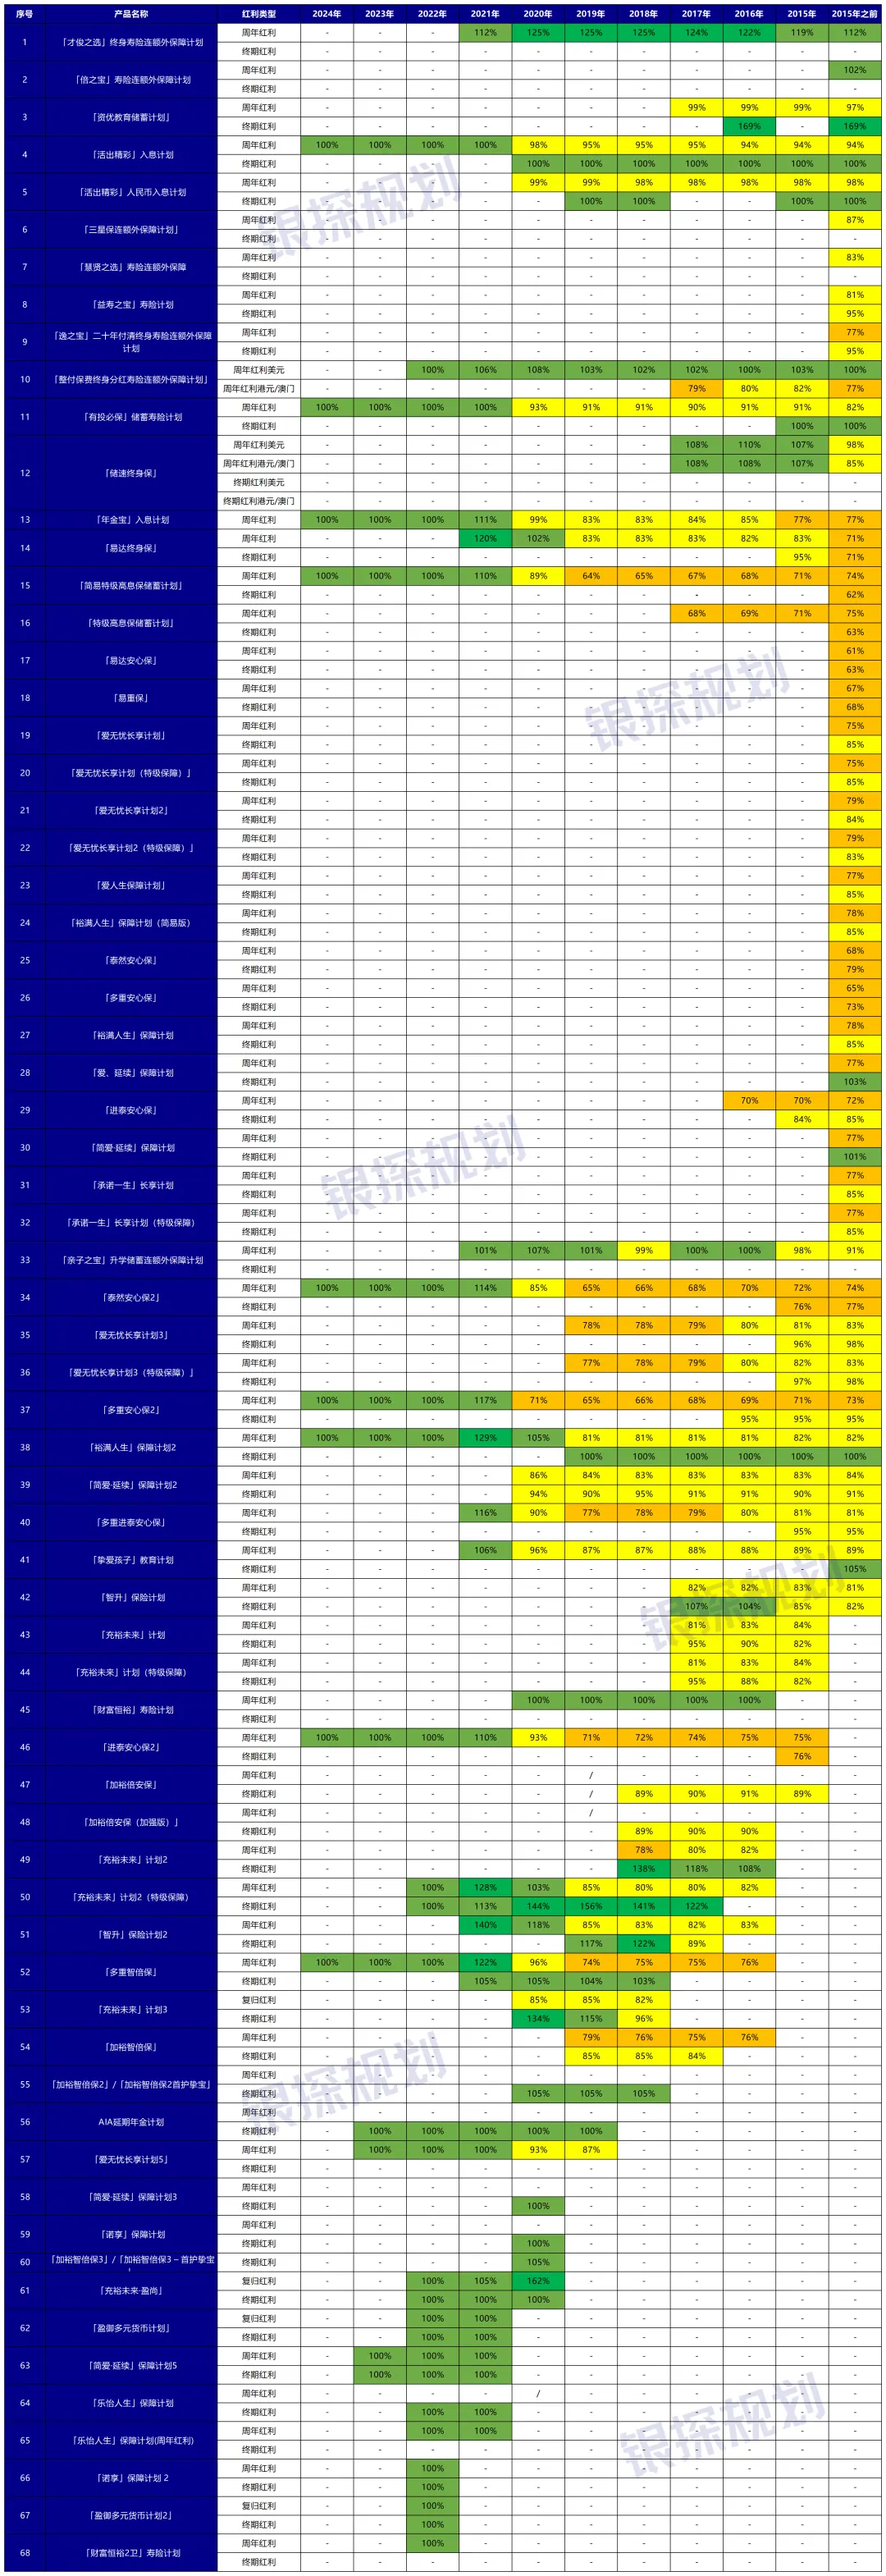
纵观友邦10年以上的老保单,分红实现率平均值高达86%,最低值64%。
算一算这两种情况下,第30年总收益多少?
平均值86%:10.6万 + 55.4万(分红) x 86% = 58.2万,收益率6.05%;
最低值64%:10.6万 + 55.4万(分红) x 64% = 46万,收益率5.22%。
在本金绝对安全的前提下,即使分红实现率不达预期,收益率也能达到5%、6%。
05 IUL保单推荐
有没有一种股市上涨吃肉、股市下跌不亏,又能给家里留下一大笔钱的保险?
IUL指数型万用寿险就能做到。
本月推荐两款,定位不同,按需自取。
1、周大福钻裕,适合投资,跟涨不跟跌
钻裕是一个纯粹的投资账户,投入保费,随你分配到指数账户、固定账户赚收益。
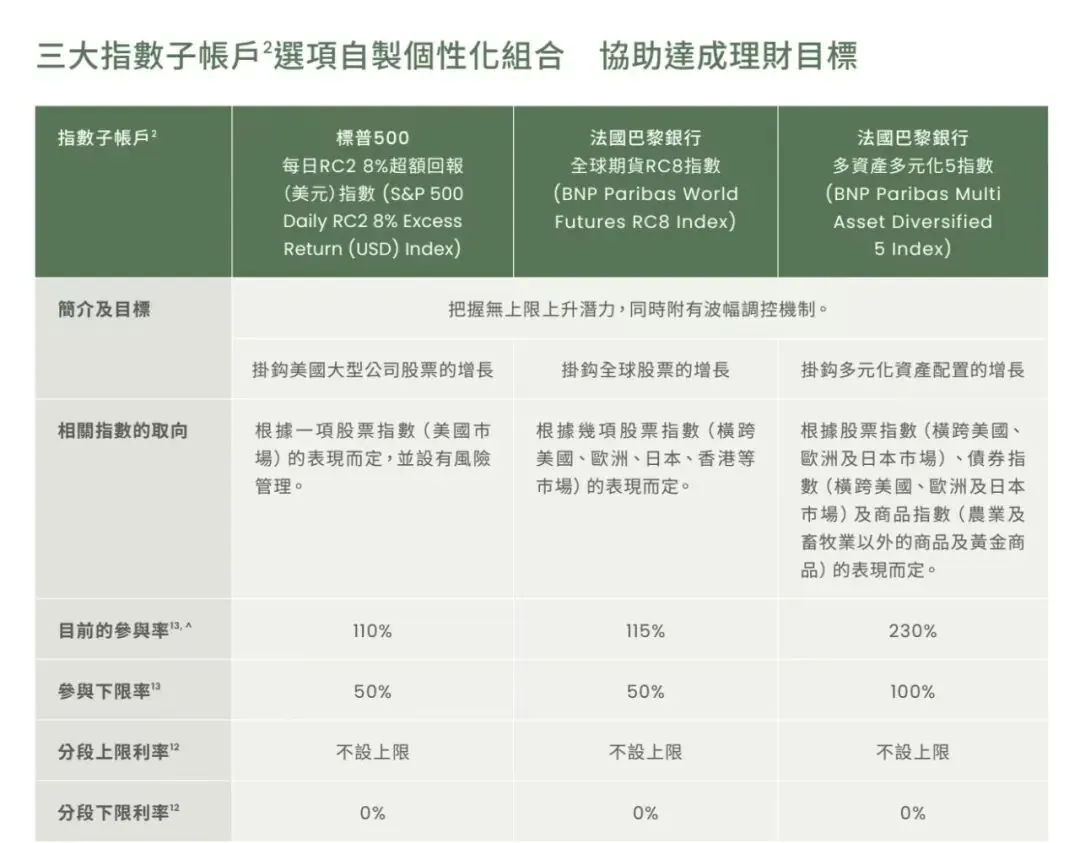
核心亮点:
1️⃣挂钩标普500、法巴多资产、法巴全球期货3个指数账户,可灵活分配。
指数涨跟着吃肉,不设收益上限(其他IUL多有10%左右的封顶);指数跌,0%兜底,保证不亏。
2️⃣全保单保底2.5%:就算极端情况下所有指数都不涨,退保时保司按年化2.5%算收益给你。
这本质是一个”固定账户打底 + 指数账户冲锋”的投资组合,再额外加一个传承功能。
适合既想本金安全,又要博取指数收益,顺便做财富传承的朋友。
2、万通鼎峰IUL,适合传承,用小钱锁大钱
和钻裕不一样,鼎峰是同时兼顾身故保障+投资账户。
核心亮点:
1️⃣身故杠杆极高:40岁女性,一次性投入7.7万美元,就能撬动100万美元寿险保额,13倍杠杆。
2️⃣挂钩标普500、纳指100、标普高盛黄金三大指数,指数下跌不亏,上涨时又有112%/115%保证绩效系数放大收益。
3️⃣支持现金提取,比如从第20年到第30年每年提取7700把保费全部拿回来。只要指数正常涨幅,寿险保障依然稳稳100万。
一分钱不花,白得一份寿险保障。
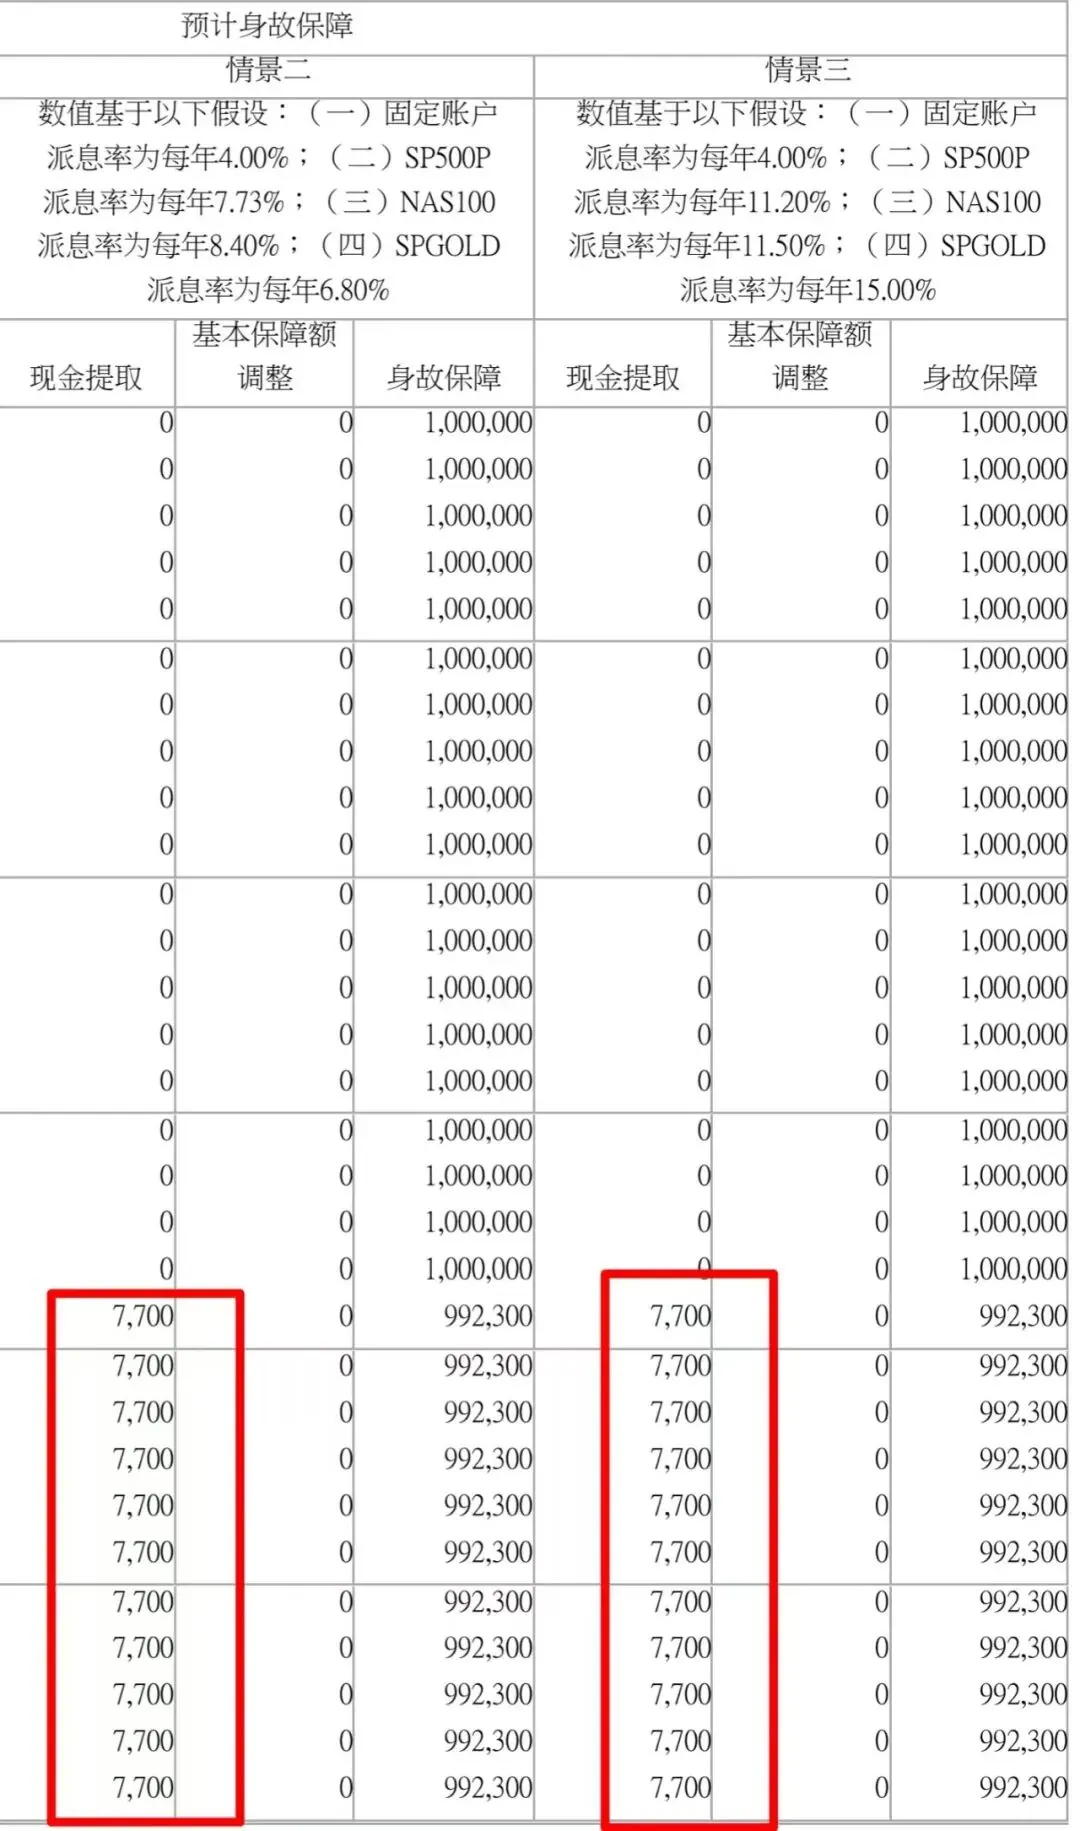
鼎峰IUL最大意义就是用小钱锁大钱(传承),投资跟涨不跟跌(安全感)。
既有传承需求,又怕市场波动,那值得一看。
推荐阅读:美股涨了赚钱,跌了保本,身故赔巨款!这种保险也有?
总结。
想自己钱生钱、跟涨不跟跌,选周大福钻裕.
想给家人留杠杆巨款、顺便博指数收益,选万通鼎峰。
06 融资保单推荐
港险收益最高玩法,没有之一。
本月主推:保诚世誉财富 × 集友银行。
以投保50万美元为例,世誉财富限时折扣10%,实际保费只需45万。
向集友银行贷款403750,贷款利率4%;个人自付46250保费,以及一笔7268的贷款手续费。
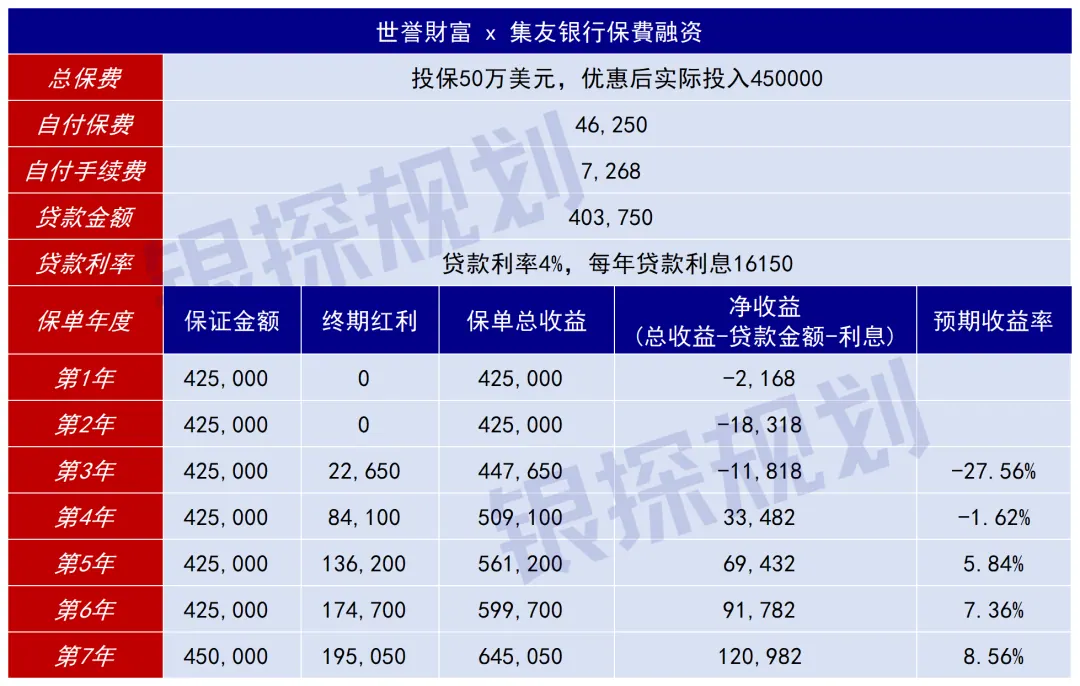
在第7年退保,保单预期总收益645050,扣除贷款金额、这7年下来的贷款利息,最终赚取收益120982,IRR8.56%。
这就是融资保单,借入银行的钱去买保险,放大收益杠杆。
但融资保单会有两大风险,一定要注意!
1️⃣总收益由保证+分红组成,但分红无法保证,实际分红可能高于或低于预期。正如借钱炒房,实际房价涨或跌无法保证。
2️⃣贷款利率会变化,以上方案利率是P(5.25%) - 1.25%。
但如果美联储未来加息,银行可能会调整P利率,贷款利息增加,净收益会被压缩,建议做好利率上升1%-2%的压力测试。
所以,保费融资只适合能接受利率波动、追求高回报的高净值客户,不是人人能玩的。
本文属信息性与教育性内容,不构成任何产品或服务的推介。