
内地保险又涨了!0岁到80岁,最好的方案全在这!
买保险最怕什么?
怕买贵、怕买错,更怕出险的时候“这也不赔那也不赔”…
保险市场产品更新快,保障责任复杂,更何况条款里还经常藏着“坑”,普通消费者不被坑就不错了,想买到高性价比的产品,更是难上加难。
有客户说自己研究了一个多月,越看越晕,根本不知道选哪款…
所以,我每月会出一期保险榜单,帮你做三件事:
1、筛选:通过对比全网产品,筛选出保障最好,性价比最高的产品,把保障差,有“坑”的全都排除。
2、分类:把每个险种对应不同年龄,分成适合孩子买的、适合成人买的、适合家里老人的。
3、组合:将筛选出来的产品进行搭配,不同年龄阶段,只选必要的保障,方便直接抄作业。
从0岁宝宝到80岁老人,从工薪阶层到品质白领,这一篇都能帮你找到答案。 主要内容:
-
0-17岁儿童(高性价比+进阶)方案
-
30岁成人(高性价比+进阶)方案
-
70岁老人高性价比方案
01. 儿童方案
针对0-17岁的儿童,需要配置三种保障:重疾险、医疗险、意外险。
主要是解决两个问题:一是孩子得了大病,父母停工照顾导致的收入损失;二是报销疾病和意外产生的医疗费。
孩子不需要承担经济责任,所以暂时不用配置寿险。
我给儿童规划了两套方案:一套主打高性价比,每年保费只要一千多,适合预算有限的家庭。
另一套是进阶方案,适合预算充足,对保额及就医环境有更高要求的家庭。
儿童高性价比方案:
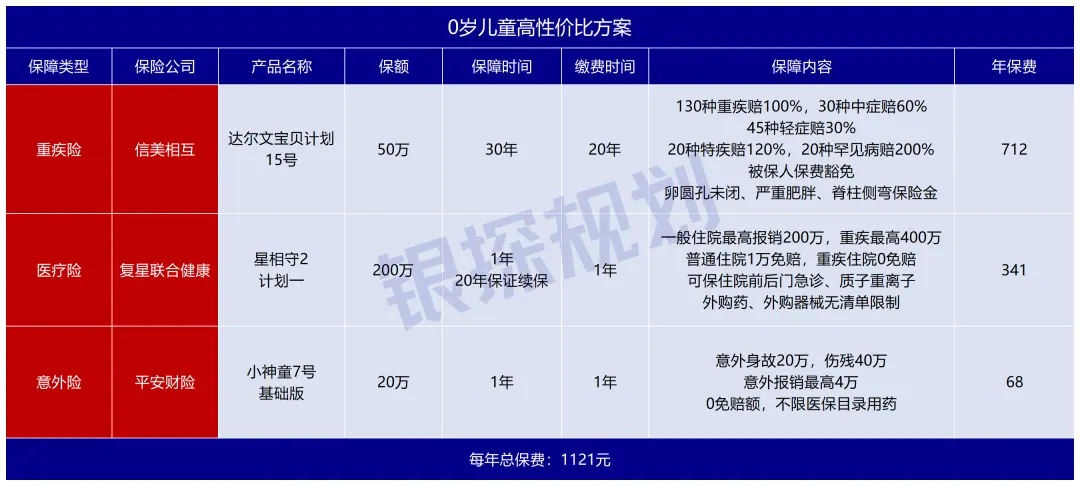
重疾险:达尔文宝贝计划15号
50万保额,保30年,交20年,每年只要712元。
杠杆拉到极致,一般家庭都扛得起。
价格虽然便宜,但保障没打折扣——高发重疾、中症、轻症全覆盖。
而且考虑到小孩爱跑爱闹容易出意外,还增加了“意外导致的重疾”额外赔50%。
这款产品还有一个亮点:可以附加“重疾后中高端医疗”。
30岁前确诊重疾就能激活中高端医疗保障,0免赔、100%报销,私立医院、特需部都能报,关键是终身保证续保。
单独买类似的中高端医疗险,每年保费要2500多,而在这里,每年只需多花一百多块,性价比非常高。
如果你更在意保险公司知名度,可以看看复星联合的“妈咪宝贝爱常在B款”和招商仁和的“青云卫6号”,都是大公司,性价比也不错。
百万医疗险:星相守2(计划一)
市面上主流的百万医疗险有好几款:好医保、蓝医保、长相安、星相守2号……
如果只看表面,保障很像——都能报销上百万医疗费、都能保外购药、质子重离子、住院前后的门急诊…
但只有细抠条款才会发现,有些产品里藏了“猫腻儿”。
比如好医保,外购药清单仅限于2025年前上市的“老药”,新出的药都报不了。
而且年纪大了续保非常贵,60岁以后每年4000多,70岁以后每年8000多……
星相守2号条款没有明显短板,20年保证续保,支持外购药报销且不限清单,CAR-T疗法,质子重离子都能报。
价格只有同类产品的八折左右,是目前百万医疗险的首选。
意外险:小神童7号
儿童意外险,身故保额不用太高,关键是意外医疗报销,最好不限医保用药、0免赔、100%报销。
平安财险的“小神童7号”,完全符合要求。
70块一年,意外身故赔20万,意外残疾最高40万。
意外受伤报销4万,不限医保,0免赔,100%报销,自己不用掏一分
钱。
预算有限的家庭,按这套方案配置,每年只要一千多。
儿童进阶方案:
进阶方案主要在重疾险和百万医疗险上做了升级。
换成保额可增长的香港重疾,以及0免赔,能保私立医院和特需部的中高端医疗险。
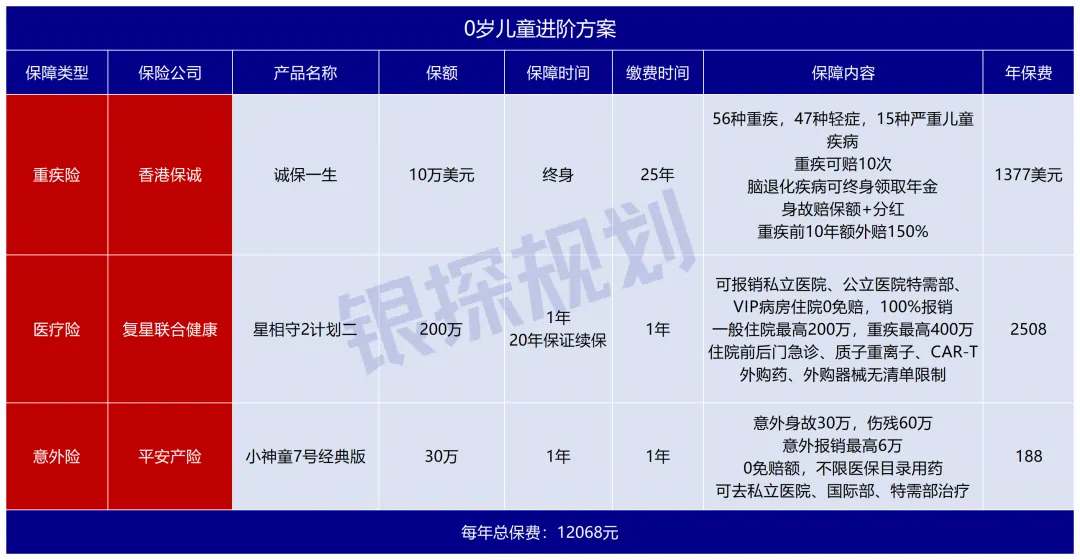
重疾险:香港保诚人寿“诚保一生”
香港所有的重疾险我都做过对比,选“诚保一生”有四个原因:
1、前10年重疾额外赔150%。限时优惠后,买10万保额前10年可以赔25万,抗风险能力更强。
2、分红多、保额增长快。香港重疾险另一个非常吸引人的点——带有储蓄功能。
比如:初始买10万美元保额,保了30年,保额可能增长到20万美元。
50年后,保额预计能翻4倍,增长到40万美元。(实际要看分红实现率)
到时候你可以选择继续保障,也可以退保拿钱用于养老。
一句话:“有病赔钱,没病储蓄”。
3、重疾和身故可以各赔一次。其他产品赔完重疾,身故就不赔了。
而诚保一生赔完重疾保额,身故还能再赔一次,相当于保额可以赔2次。
4、国际保司,价格合理。0岁男孩,10万美元保额,25年交,每年保费1377美元。
虽然是国际大保司,但没有品牌溢价,非常合适给孩子投保。
我有专门写过一篇测评文章,感兴趣的可以点击阅读:《保诚诚保一生,重疾险新一代卷王!》
医疗险:星相守2(计划二)
计划二增加了私立医院+公立医院特需部保障。
在DRG医改控费的大背景下,私立医院和特需病房的含金量还在上升。
不仅是治疗环境好,更重要的是你能自己选择用进口药和进口设备。
说白了,DRG那套手段,在私立医院和特需部都不适用。
而且星相守真正做到0免赔,100%报销,哪怕只花一块钱都能报。
进阶方案每年保费一万多,有点贵,但绝对对得起这个价格。
02. 30岁成人方案
20-50岁之间的成年人,上有老下有小,是家庭经济支柱,所以重疾险、医疗险、意外险、定期寿险都要配齐。
同样是两套:高性价比和进阶方案。
成人高性价比方案:
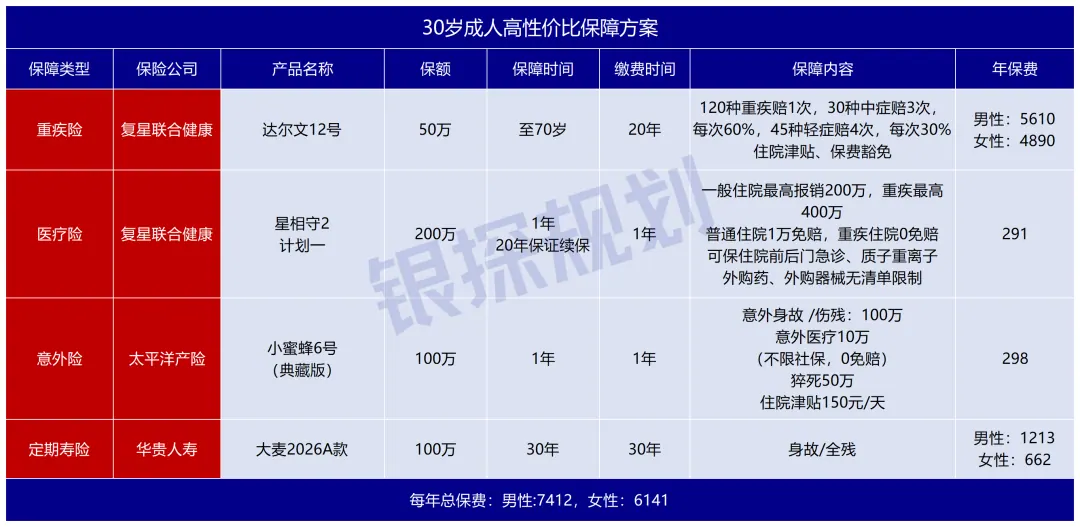
重疾险:达尔文12号
这两年预定利率下调,内地重疾险明显贵了不少。
达尔文12号是涨价幅度最小的,尤其是附加重疾多次赔付,价格最低。
保障方面:高发轻、中症全覆盖,还取消了“同组只赔一次”的限制。
比如先因癌症获得了理赔,后来又查出原位癌(属于同组的轻症)依然能赔,换其他产品就不会再赔了。
如果你更看中“大品牌”,太平洋“阿基米德2025”,保障全面,纯重疾保障价格也便宜。
百万医疗险:星相守2(计划一)
保障全面,外购药报销不限清单,进口药、CAR-T疗法、质子重离子都能报,非常适配DRG医改之后的保障需求。
续保条件也不错——20年保证续保,哪怕理赔过或产品停售,都不影响继续保障。
价格也很便宜,30岁一年只要200多。
意外险:小蜜蜂6号
小蜜蜂、大护甲,目前意外险最火的两大IP,保障责任差不多,性价比都很高。
每年200多,意外身故赔100万,猝死赔50万,意外受伤最高报销10万。
不限医保目录,进口药、自费药都能报,0免赔、100%报销。
意外险保费便宜、保额高,有条件建议都选100万以上保额。
定期寿险:华贵大麦2026A
定期寿险保“身故”,不论是意外还是生病去世,都能赔一笔钱,可以用来还房贷、车贷,支撑生活开支,给家里留足够的缓冲时间,是家庭经济支柱必须买的保障。
内地定期寿险保费差距很小,大麦不是最便宜的,但华贵人寿做定寿很有经验,遇到灾害时响应速度也快。
按这套方案配置,30岁左右,每年六七千就可以搞定,保障也很全面。
你也可以根据自己的预算再做调整,预算多就拉长保障时间,增加额外赔付。
预算少就适当降低保额,减轻缴费压力。
成人进阶方案:
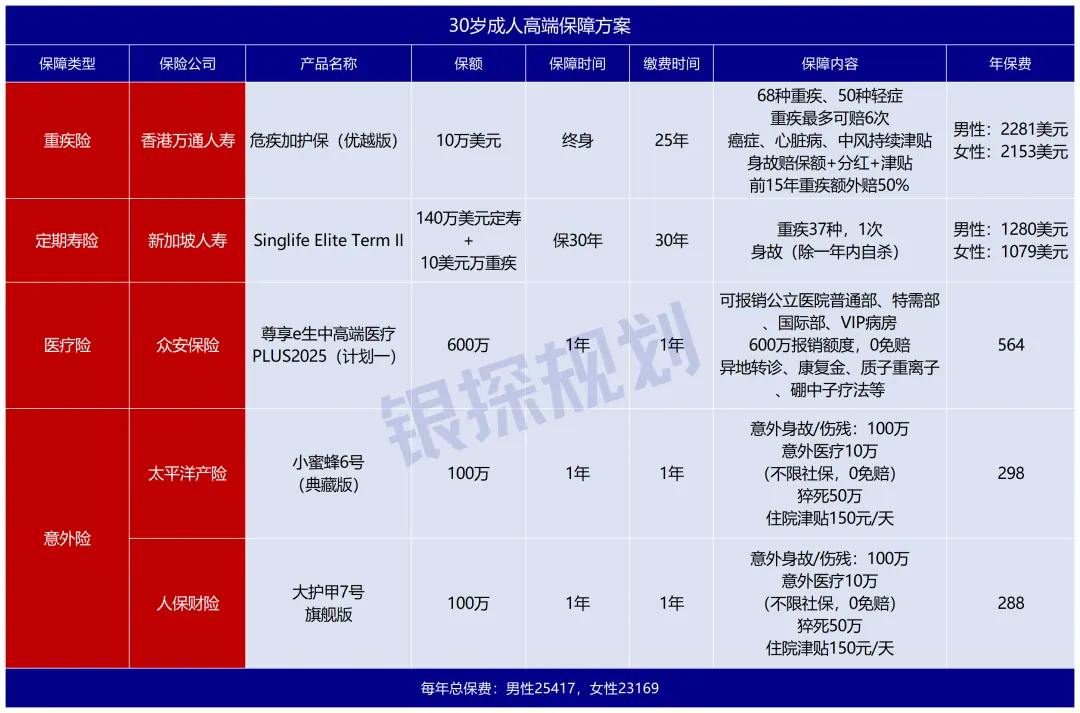
重疾险:万通“危疾加护保(优越版)”
危疾加护保(优越版)是香港成人重疾险性价比天花板,尤其成年女性,价格只有其他产品的三分之二。
除了价格优势,还有三个亮点:
1、轻症赔付比例高。轻症理赔比重疾门槛低,是最容易获得的赔偿。
大部分香港重疾险轻症只赔20%,而危疾加护保赔30%。
2、保额还原功能。其他香港重疾险轻症和重疾共用保额,就是赔了轻症再得重疾,要把轻症赔过的部分扣除。
但危疾加护保有保额还原功能,哪怕赔了2-3次轻症,重疾仍能赔100%保额。
3、健康告知宽松。香港重疾险对健康的要求相对严格,而30岁左右正好是身体容易出现异常的年纪。
如果有一些结节、囊肿,危疾加护保的核保更宽松,投保成功率更高。
危疾加护保的优势还有很多,想深入了解,可以看我的测评:《4000字深扒万通危疾加护保(优越版),性价比最高的香港重疾险!》
定期寿险:Singlife Elite Term II
定期寿险我推荐新加坡定寿,性价比超高!
140万美元身故保额+10万美元重疾保额,折合人民币大约1000万身故+70万重疾,每年保费只要七八千!
保险杠杆极高,高净值人群的首选!
不过,投保新加坡保险有一定的门槛:
1️⃣年龄在31-50周岁
2️⃣年收入超过32万(需要收入证明)
3️⃣健康情况良好,满足健康告知要求
只要满足以上条件,不用去新加坡,在内地就能完成投保。
医疗险:尊享e生中高端医疗险PLUS
2026年,有条件都建议上中高端医疗险。
DRG医改之后,医院实行控费,药品和住院费用都卡得很紧,花超了要医生和医院自己承担。
所以在公立医院,想用好药、贵药非常难,哪怕你有百万医疗险,医生也不一定给你开,除非你去特需部,国际部,那里没有控费限制。
如果觉得私立医院和特需病房还不够,想出国治疗,香港友邦的“尊耀明珠”高端医疗,全球顶尖医院都能报销。
成人高端方案大概2万人民币左右,虽然不便宜,但香港重疾险带储蓄性质,保额会不断增加。
将来如果需要用钱,可以退保把钱拿出来,养老或给孩子都可以。
03. 老人高性价比方案
主要针对父母这一辈,55-70岁的中老年人群。
到了这个年纪,重疾险和寿险就不太需要了,关键是能报销医保报完剩下的自费部分。
所以配置百万医疗险+意外险的组合就够了,生病住院、意外受伤都能报。
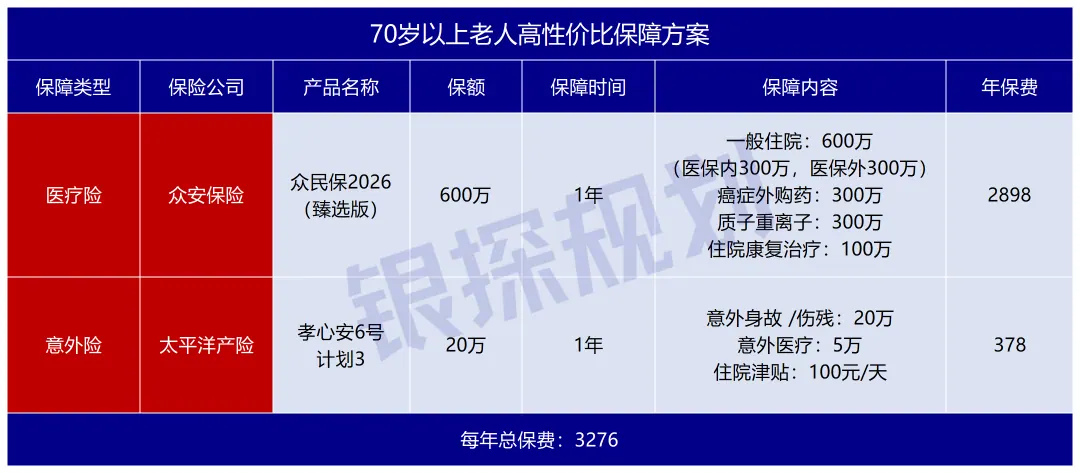 百万医疗险:众民保百万医疗险2026(臻选版)
80岁都能买,而且没有健康要求,有高血压、糖尿病、甚至得过癌症都能投。
如果父母健康状况不好,想买个医疗险补充医保,众民保2026是首选。
不过这款产品有个短板:不能保证续保。
如果你更看重续保条件,可以选择“超越保无忧版”,10年保证续保,但价格更贵一些。 意外险:孝心安6号 意外身故赔20万,意外医疗报销5万,不限医保用药,0免赔,100%报销,价格是老人意外险里最便宜的。
虽然最近新上了孝心安7号(大地保险承保),但我觉得意外险这种高频报销的保险,选大公司更方便。
写在最后:
今天推荐榜单上的产品,是我从多个维度对比筛选来的,但不是唯一选择。
好产品还有很多,最重要的是适合自己的需求。
如果看完还是不知道怎么选,可以找我聊聊。
本文属信息性与教育性内容,不构成任何产品或服务的推介。