
投入50万,每年躺收2.5万,三代人吃息…真有吹的这么好吗?
“一次性投入50万,每年躺收2.5万,一铺养三代,铺价只升不跌……”
怎么样,心动吗?想当包租婆吗?
老实说,人性都是懒惰的,谁不想轻轻松松就把钱赚了呢?
不过这里说的不是实体商铺,而是用香港保险模拟的“金融房产”——中国人寿傲珑创富。
今天,老乐带你深扒这款国寿傲珑。
通过分析它的历史分红实现率、资产配置策略、极端情况下的收益,看看到底值不值得买?
保证不吹不黑!
01
金融房产是怎么回事?
保险喜欢忽悠数学不好的人,为了方便理解,老乐编一个故事吧。
李姐是一名全职太太,她老公是九代单传,一直想生一个儿子。历尽千辛万苦,李姐终于在第三胎成功添丁!
李哥老来得子,天天笑得合不拢嘴。他抱着刚出生的儿子,当着亲戚们的面,大声说要给儿子存一笔钱,让他赢在起跑线之上!
正好,李姐听说有一种保险比买房更好。
不但可以让儿子领一辈子钱,而且价值只升不跌,儿子还可以传给孙子,孙子可以传给曾孙,世世代代一直传下去。
李哥想都没想,大手一挥——买!
保险公司也很会做生意,恭喜李哥添丁,原价517,496美元的保险,咱们交个朋友 ,50万给你了……
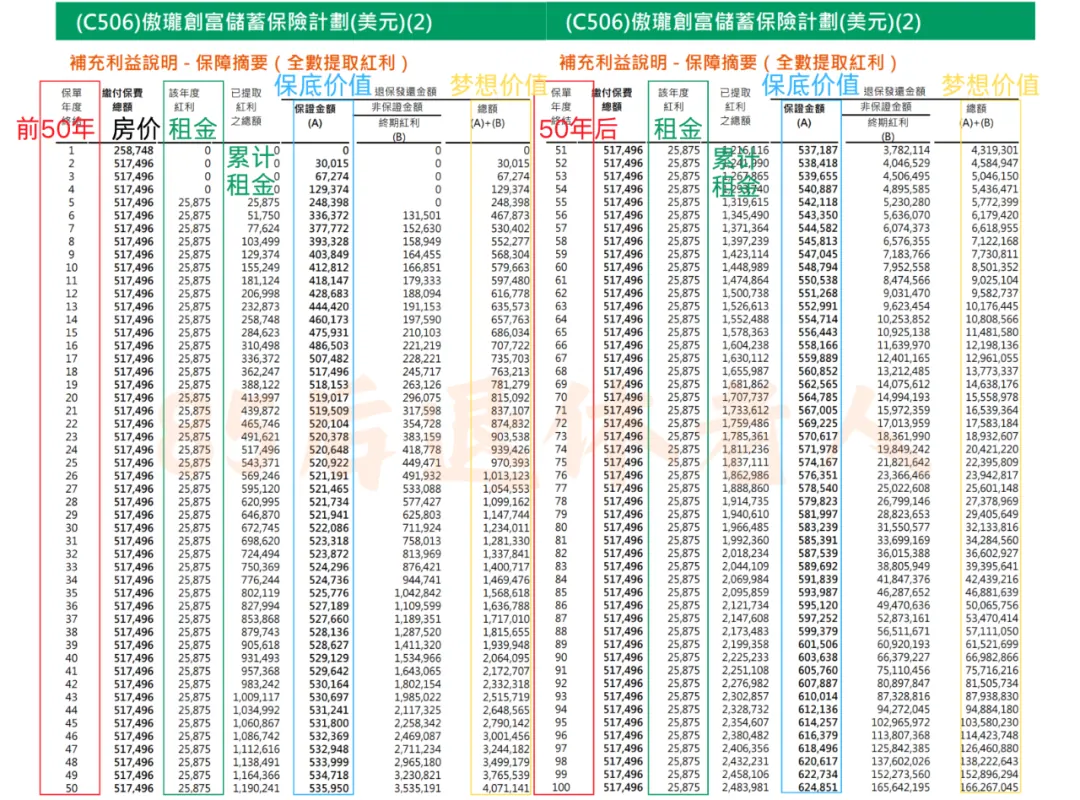
国寿傲珑的收益演示表(提取租金)
来,故事讲到这里。
我们看看这套金融房产(国寿傲珑),到底好在哪里? 1.终身收租 儿子出生时,李哥花50万投保。从第5年末开始,每年25875元准时到账(上图绿色框),活多久领多久,是不是很像买房收租?
而且,金融房产不用招租、不用催租、不愁断租,完全没有包租婆的烦恼。
 2.世代收租
实体商铺的产权一般只有40年,持有期要交房产税、土地使用税,到期要补缴土地出让金,继承要交公证费、出售要交增值税、所得税……
而金融房产没有这些乱七八糟的费用,产权和人的寿命等长,还可以一代传一代,一直传下去。
广州撞人坊现状,一铺不再养三代
满5年之后,李哥还可以随时把保单一分为三,小儿子一份,大女儿一份,二女儿一份。
而商铺就比较麻烦,你总不能砌两堵墙,强行分成三份吧? 3.租售比5% 按折前价,租金25875/房价517496=租售比5%,按折后价,25875/50万=5.17%。
如果你投资过商铺,应该知道这个租售比有多感人。
老乐没找到商铺租售比的最新数据,下图是2024年底50个重点城市的住房租售比,平均只有2.12%,最高也不过3%左右。
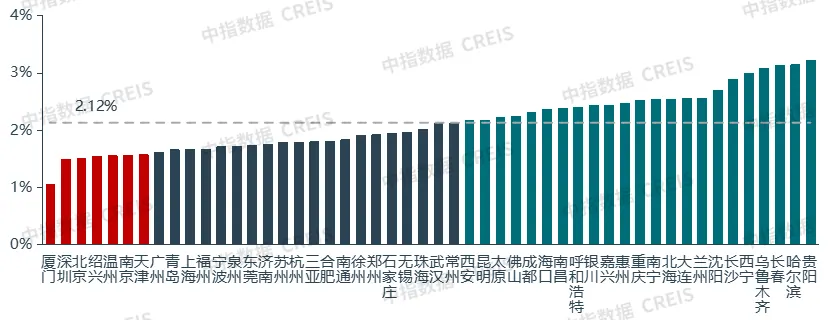
资料来源:中指研究院 4.房价永远涨 北上广深永远涨的神话早就破灭,现在很多商场都是空荡荡的,走在路上到处都在“旺铺招租”。
买商铺最担心的,不是租金高低,而是房价下跌,甚至卖不出去。
而金融房产的价值,只升不降。
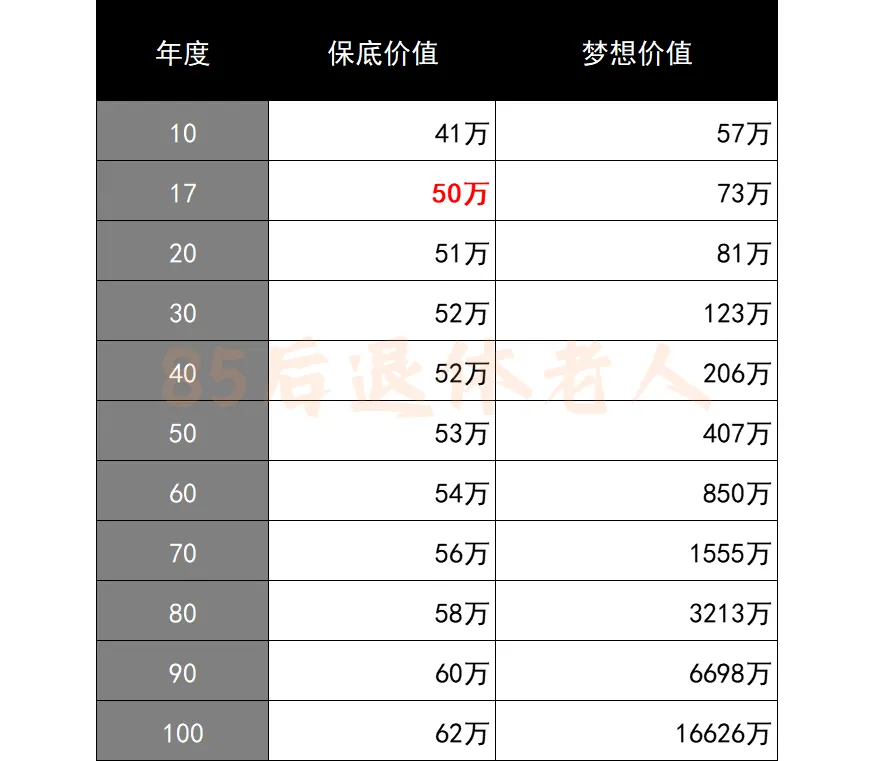
注:数据从傲珑演示表摘录
不过要注意,前17年的保底价值低于50万,第17年末才保证回本。如果算上每年2.5万租金,保证回本时间会提前到第9年末。
从第17年末开始,房价就是永远涨的。
50岁的时候,保底53万,100岁的时候,保底62万。
如果运气好,保险公司投资真有吹牛那么厉害(分红实现率100%),金融房产会升值更多。
50岁就飙到407万,100岁更是飙到1.6亿。
对,你没看错,单位是亿…… 5.超级余额宝 每年租金除了取出来用,还可以存在保险公司“累积生息”。
它就像一个超级余额宝,最新利率3.9%,需要用钱可以随时提取。不过这个利率不是固定的,保险公司会不定期调整。
咱们看看每年提取租金和累积生息的对比:
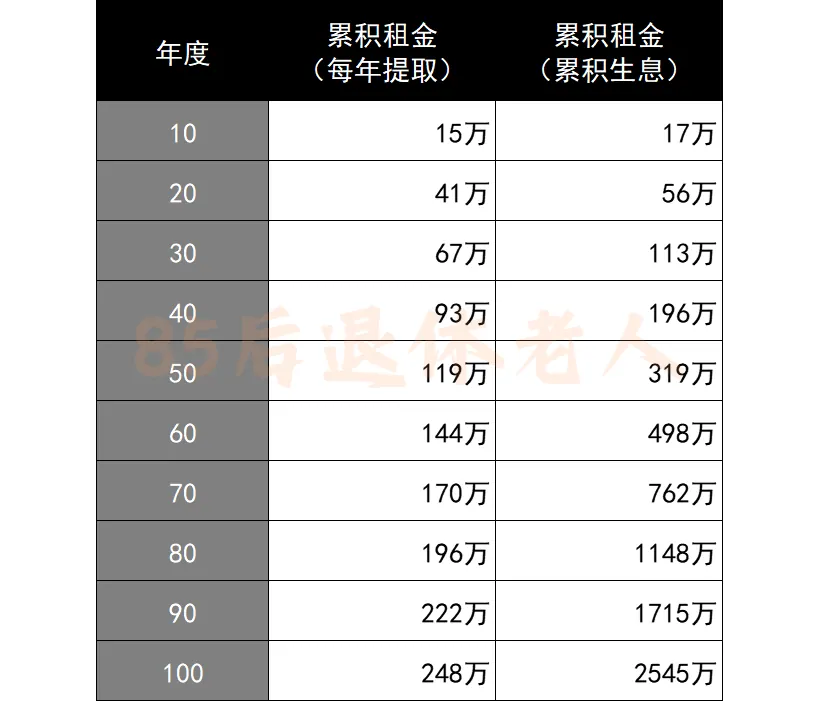
在100年复利滚存后,金额足足相差了10倍。
接下来,是见证奇迹的时候:
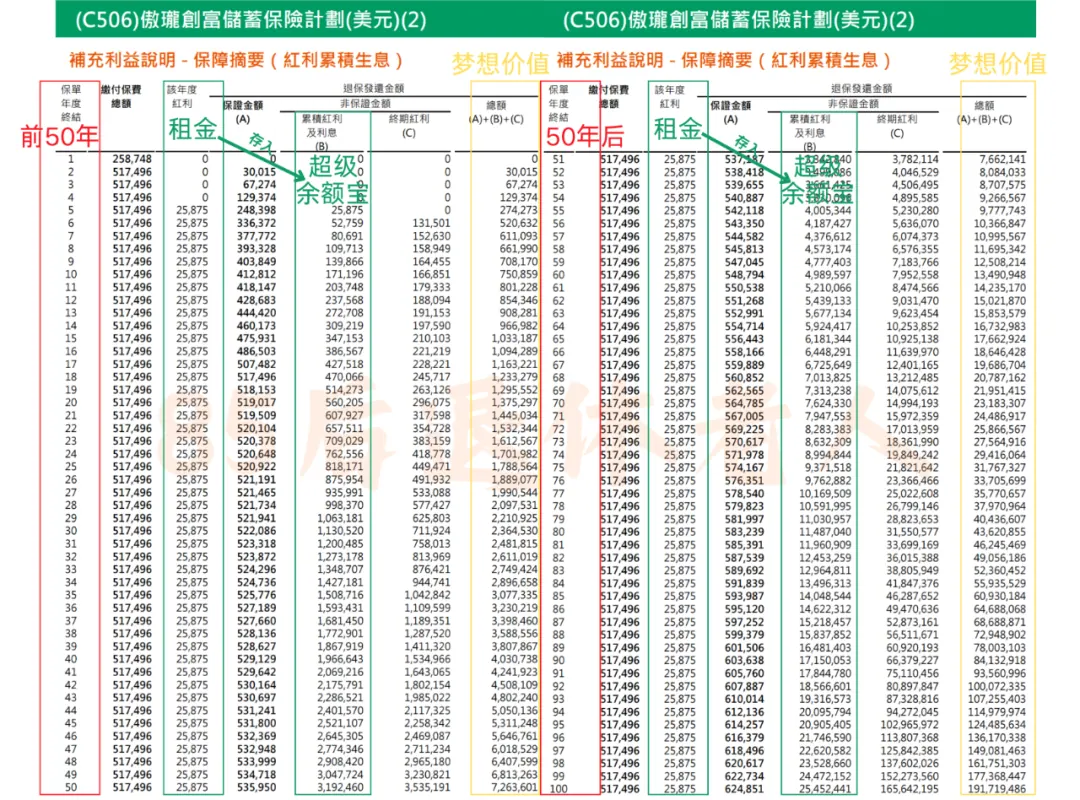
国寿傲珑收益演示表(累积生息)
用上超级余额宝后,国寿傲珑的百年梦想价值,也从前面的1.6亿,进一步提高到1.9亿!
连赌神都不得不说——金融房产,有点意思有点意思
02
国寿傲珑靠谱吗?
如果你觉得国寿傲珑还不错,老乐先在这里泼一盆冷水。因为前文有一个大前提,那就是100%的分红实现率。
分红实现率=实际派发的累积分红/计划书上的累积分红,分为周年红利实现率、终期红利实现率等。
那么,国寿到底投资了啥?实现率真有这么高吗?万一只有60%?甚至分红挂零?
我知道你有很多疑问,不用焦急,下面都会逐一解答。
1.最差情况vs理想情况
先来看两种极端情况,一种是最差情况,只有保底收益,一种是理想情况,分红实现率100%,最终收益大概率在两种情况之间。
最差情况:保底收益能接受吗?
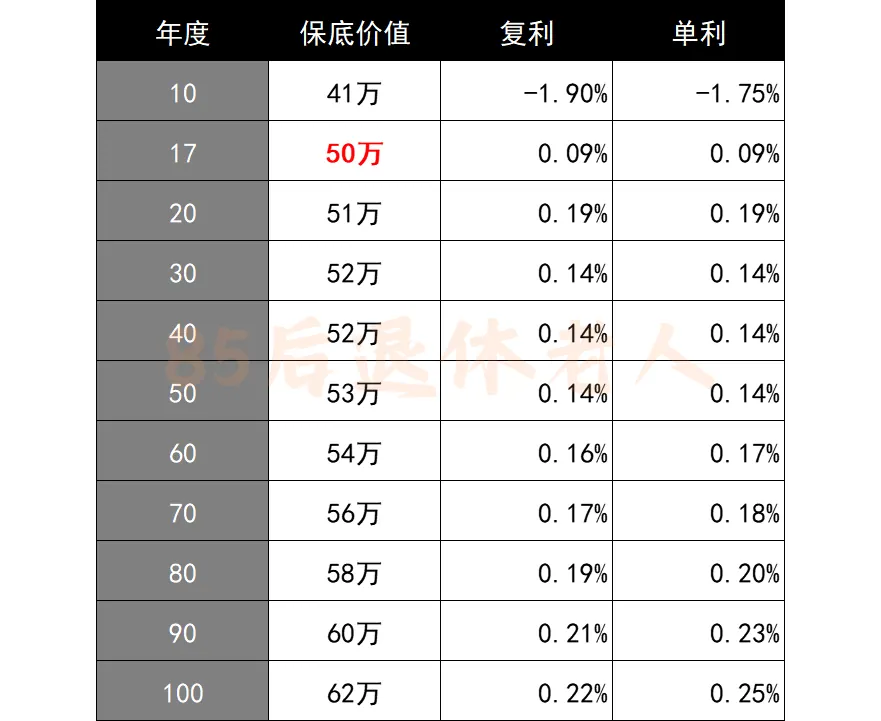
保底收益没有任何红利,相当于分红实现率为零。
第1年投入50万,17年后才回本,就算放满100年,也只增值到62万,平均每年收益0.22%,相当于没有。
这是最差、最极端的情况,发生的可能性几乎为零。
退一万步讲,就算真的发生了,只要时间足够长,本金还是可以拿回来的。不像买错商铺,只能眼睁睁烂在手里。
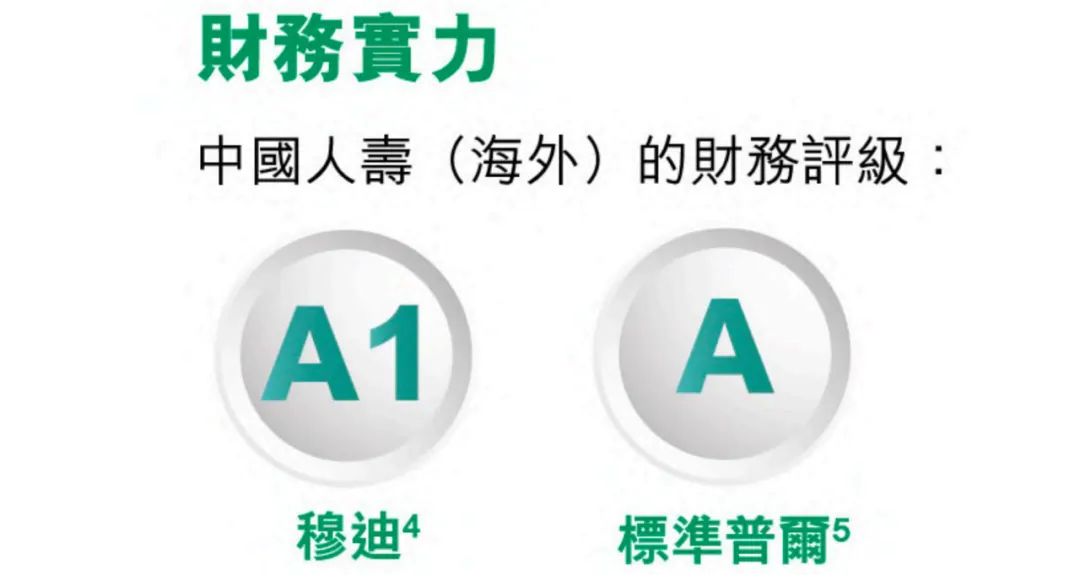
另外,香港国寿的大股东是中国财政部,穆迪评级是A1、标普评级是A,偿付能力非常优秀,完全不用担心毁约,更不可能跑路。
延伸攻略:
《香港保险安全吗?破产了怎么办?》
理想情况:梦想收益够高吗?
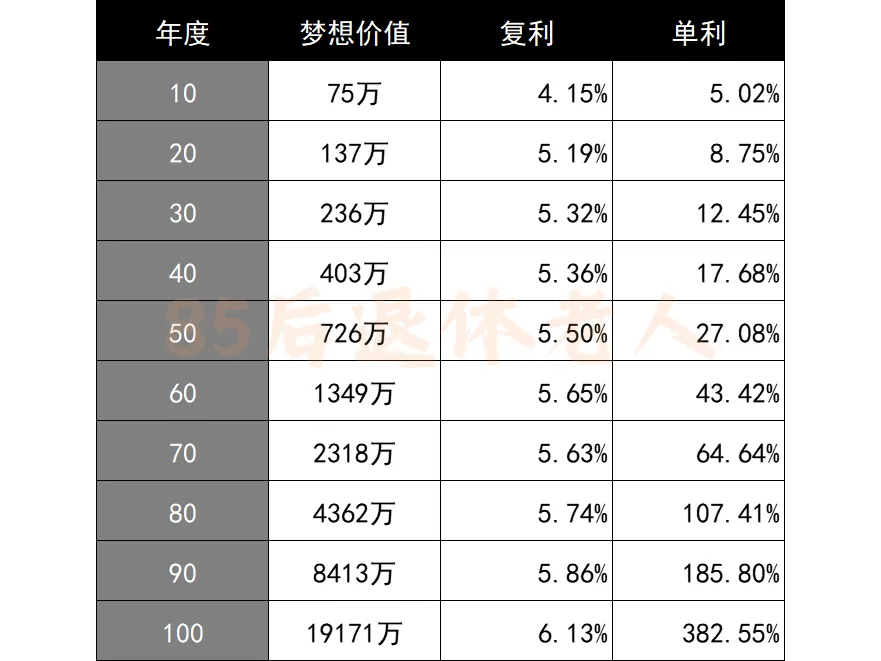
梦想收益是另一个极端,它假设分红实现率100%,而且每年红利留在保险公司累积生息。
在第10年末,50万本金已经增值到75万,平均每年收益率4.15%。这里算的是复利,俗称利滚利,如果按银行存定期的算法,单利是5.02%。
老实说,很少有人买保险会放着100年不动,所以我把每隔10年的收益率都算出来了,供你参考。
当然,也不是说100年的保险没有意义。这种保险可以一直传给后代,几代人加起来存个100年还是有可能的。
实际上,国寿的计划书会给你列出138年的收益。
我觉得100年后1.9亿的收益(复利6.13%)已经够夸张了,所以后面就没有列。 2.投资啥才能实现收益? 说到底,分红主要取决于投资收益。国寿到底要投资啥,才能实现这个收益?
我们看看它的投资策略:
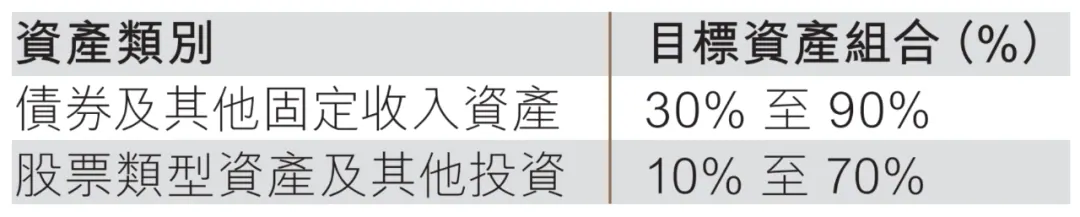
不知道你看出啥了吗?老实说,我没看出啥。
保险不像基金,它们公布的投资策略非常笼统,我们还要结合产品的分红结构来看。
国寿傲珑的分红实现率,受三样东西影响:
-
周年红利
-
周年红利的累积生息利率
-
终期红利
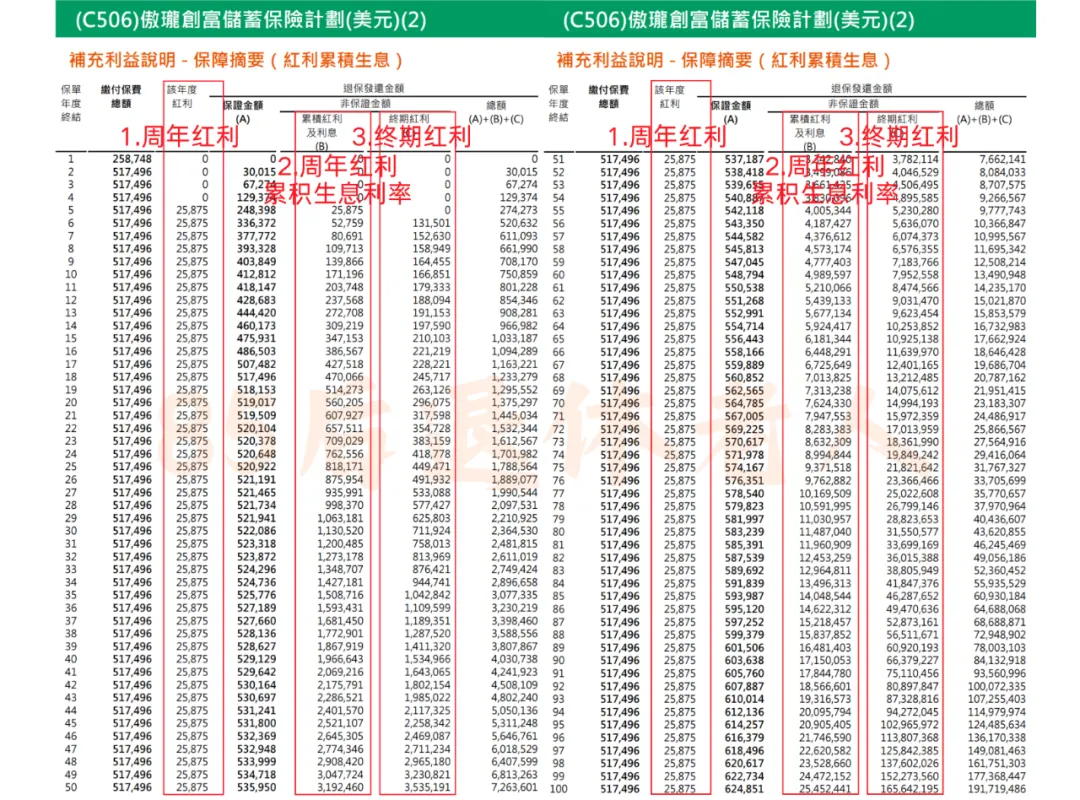 周年红利
周年红利是租金,每年都要发放现金,它需要稳定的价值,和定期的现金流。
这类资金主要投资债券,可能也有部分高息股。
还记得前面5%的租售比吗?我们看看有没有票息率5%以上的债券。
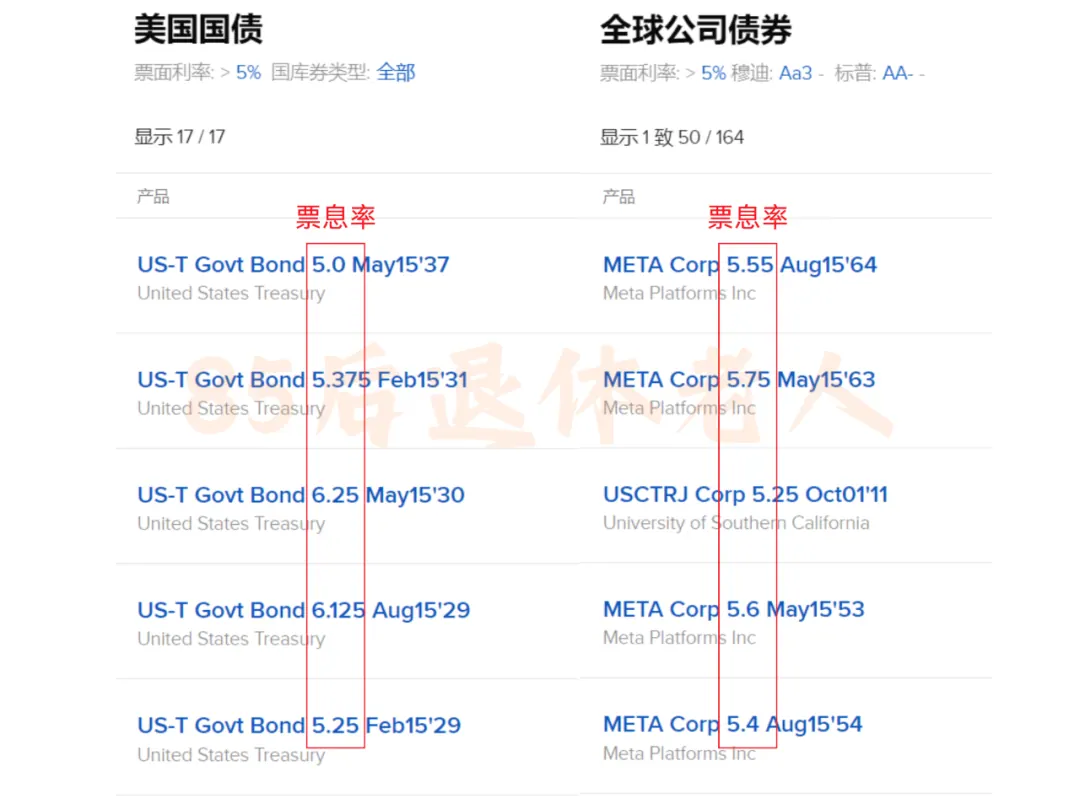
我搜了一下,美国国债有票息5%以上的,不过期限普遍只有几年。
而公司债的选择会更多,例如我们熟悉的META(脸书),不但票息高达5.75%,而且2063年才到期。
得益于现在美国的高息环境,这样的公司债还有非常非常多。
保险公司可以同时投资上百支债券,一方面吃高票息,另一方面分散投资风险,这是我们个人投资者很难做到的。 周年红利的累积生息利率 周年红利可以不取出来,放在保险公司累积生息,如果急用钱,也可以随时取出来,相当于一个超级余额宝。
国寿傲珑最新的生息利率是3.9%,但是会受到市场利率影响。
我在美联储官网查了一下,过去70年的联邦基金有效利率如下:
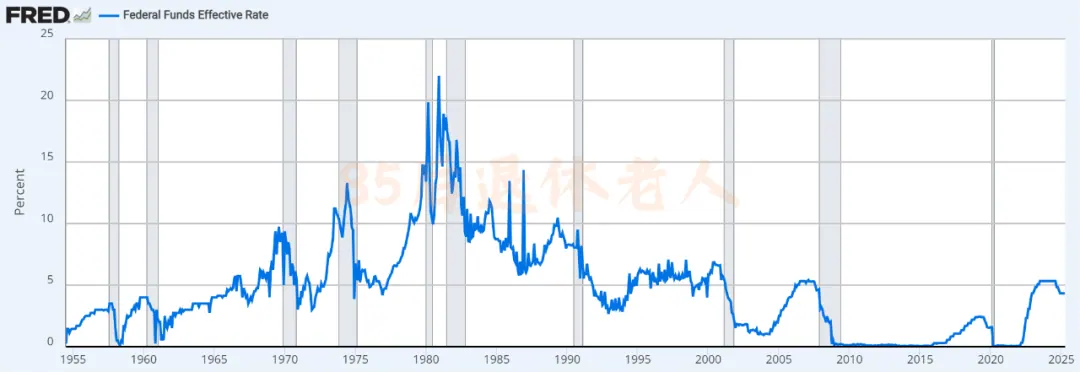
从过去70年来看,很长时间的利率都高于3.9%,但是从2008开始算,其实整个利率水平是下降了。
现在美国债务规模已经超过30万亿,每年利息是一个沉重的负担,这可能会压制未来利率的提升。 终期红利 终期红利是用来博取高收益的,前面说的百年梦想1.9亿,其实终期红利就占了1.6亿。
我在《港险收益有没有7%》里分享过一张图:
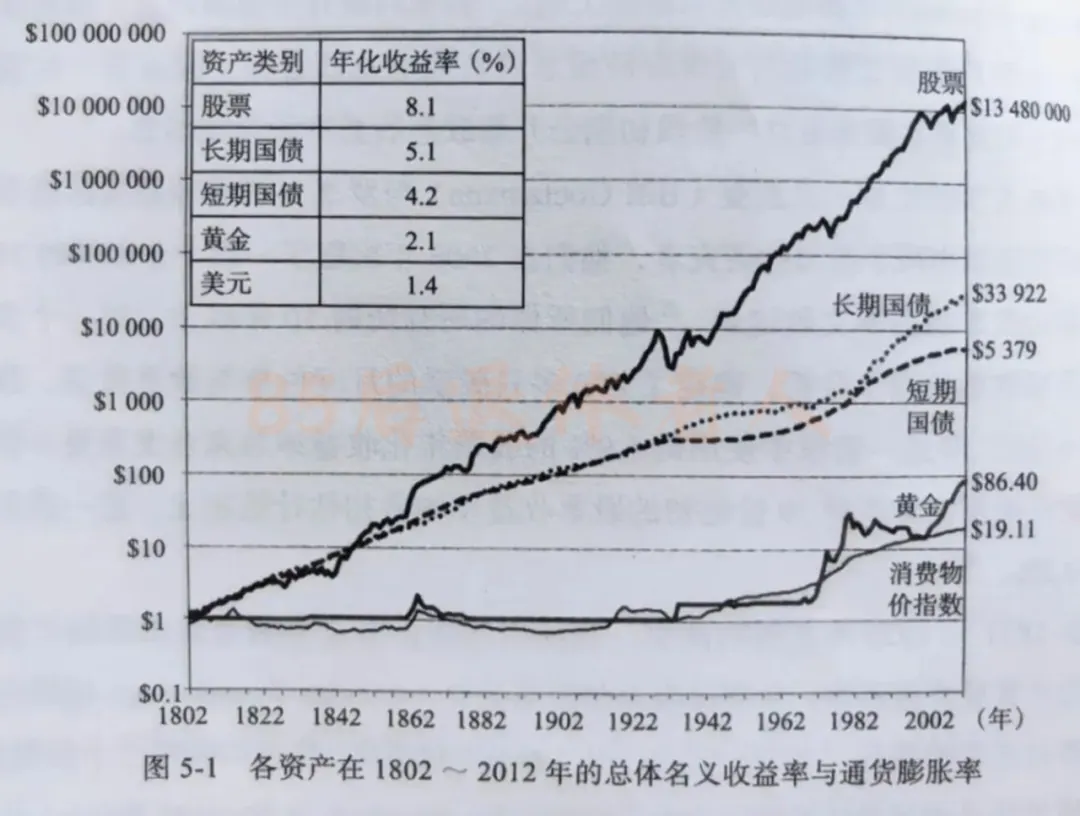
根据美国1802-2012年的数据回测,股票的年化收益率是8.1%,而长期国债只有5.1%。
因此,想提高保险的整体收益,必须配置一部分股票,特别是终期红利。
不过,股票并不是一条直线往上涨的,即便牛如美股,也是涨五年跌一年。
所以你会看到,所有保险的终期红利都会这样写:
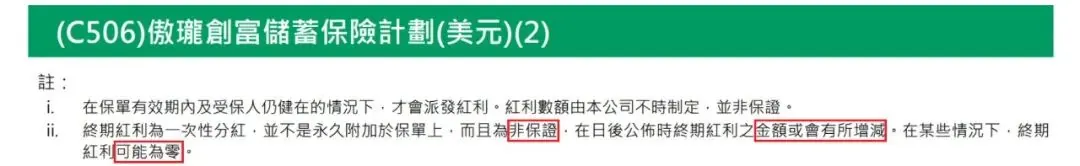
举个例子,终期红利可能今年是10万,明年跌到9万,后年又涨回11万。
它就像股票基金一样,只要你一天不卖出,你的账户价值都是不确定的。
当然,保险公司更偏向于投资价值,还有收益平滑机制,你的账户不会像过山车一样大起大落。
延伸攻略:
《港险收益有没有7%?》 3.历史分红实现率好不好? 理论讲了这么多,到底国寿的投资做得怎么样?
我们可以看看国寿的历史分红实现率。虽然历史不会简单地重复,但是有参考总比没有好。
这些实现率是按产品来算的,我把它们分为4类:
-
0-60%:不太靠谱
-
60-80%:还过得去
-
80-100%:基本靠谱
-
100-120%:非常靠谱
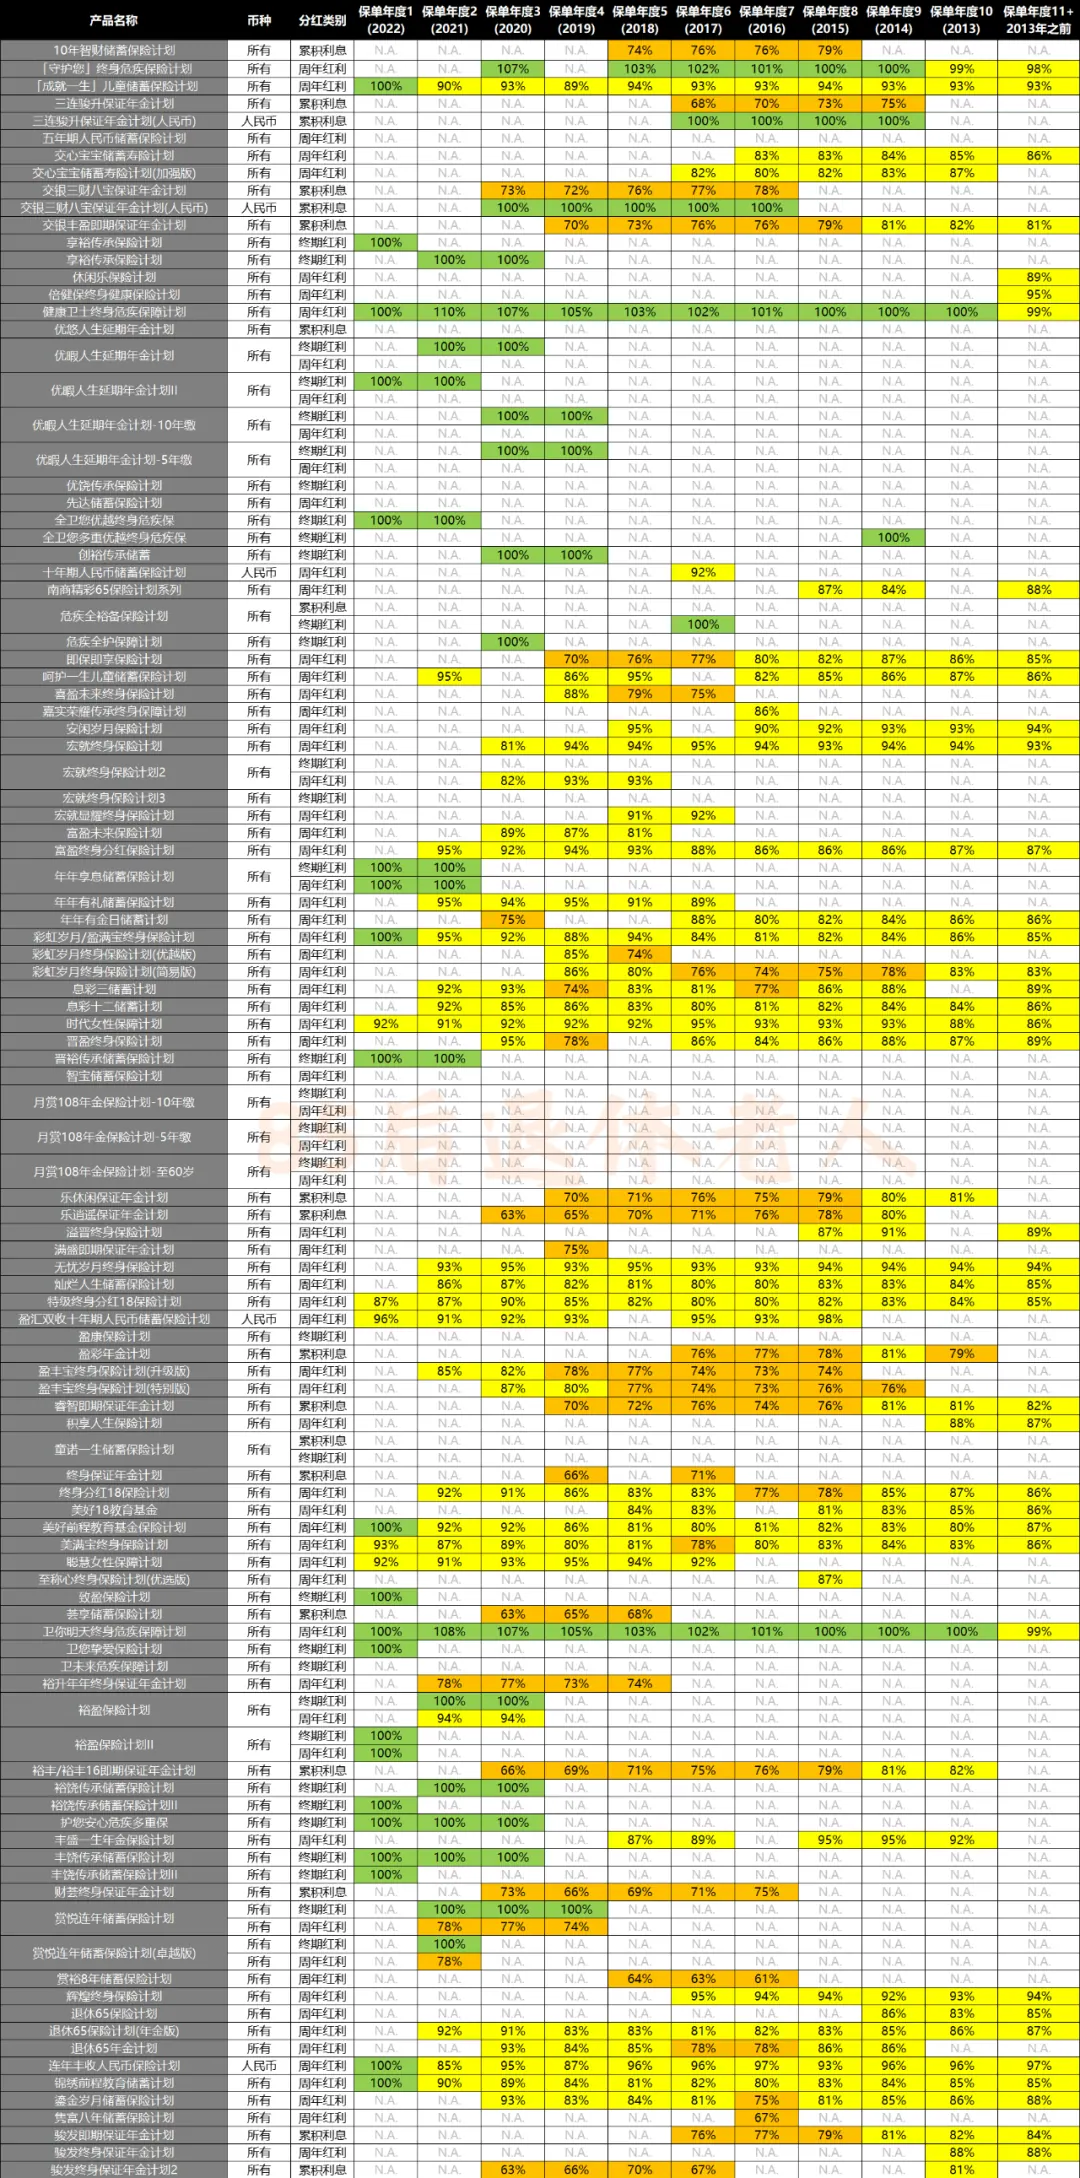
整体来看,国寿的分红实现率主要集中在黄色(80-100%),表现还是可以的。不过橙色也不少,最低的实现率只有61%。
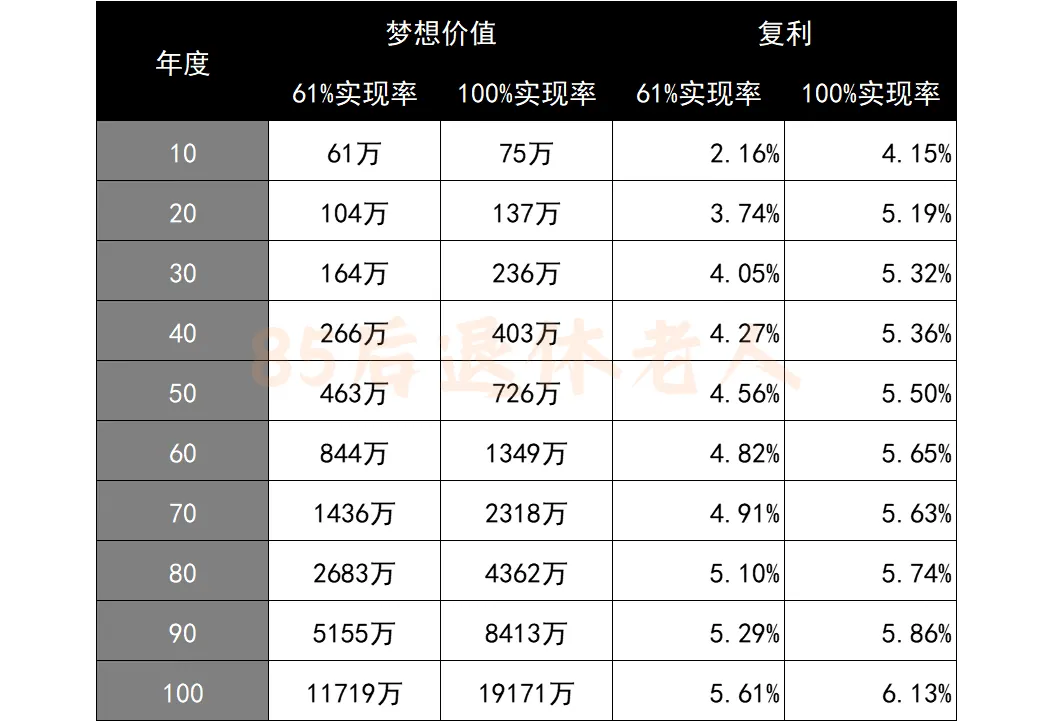
下面我们就拿这个数据开刀…… 4.历史最差实现率61% 假如实现率就是历史最差的61%,收益会有多少呢?
为了算这个数据,我用excel重新做了一张收益演示表,输入不同的实现率,就会自动生成分红金额。
我看了61%实现率对应的年化收益率,20年3.74%、50年4.56%、100年5.61%,感觉也可以接受。
实际上,国寿在计划书里就有这种“敏感性分析”,分别列出了悲观和乐观情景。
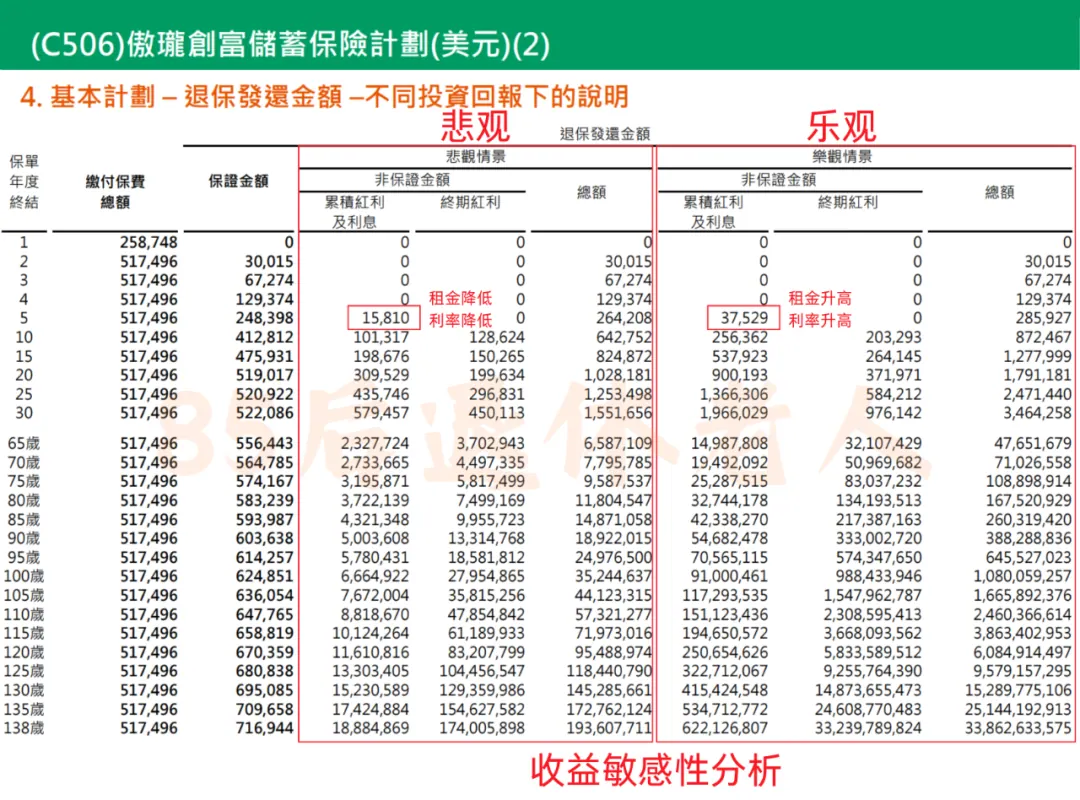
悲观情况下,周年分红从2.5万降低到1.5万,生息利率从3.9%降低到2.63%。
我粗略算了一下,100岁的分红实现率已经不到20%,确实非常悲观了。 5.假如终期红利挂零 咱们再极端一点,假设股市毁灭性崩盘,终期红利直接挂零。
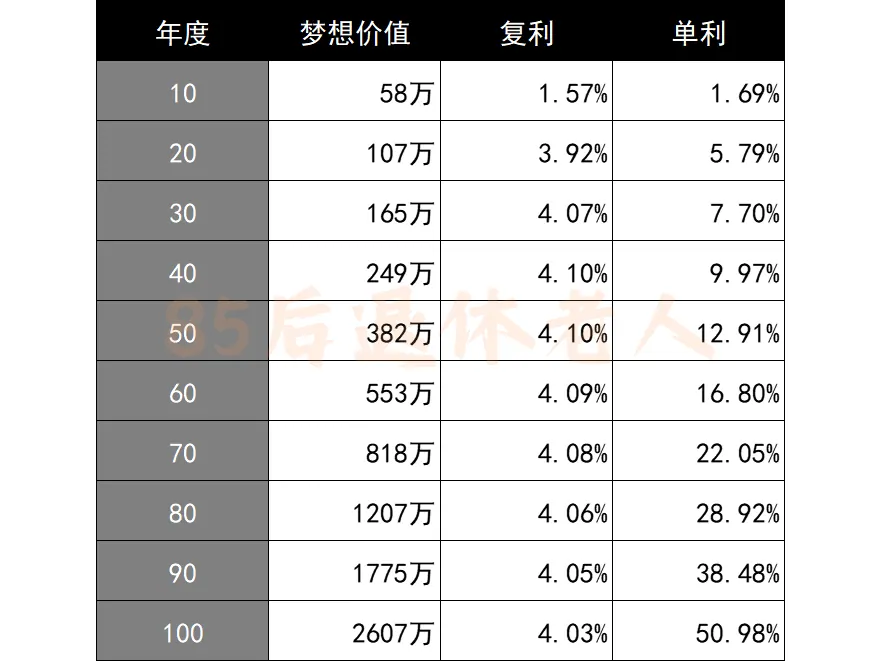
这种情况的百年梦想价值只有2607万,比计划书的悲观情况还要低。
具体来说,20年收益率是3.92%、50年4.1%、100年4.03%……数据我就不罗列了,长期收益基本能维持在4%。
行文至此,老乐已经分析了多种情况:
-
最差情况,只有保底收益
-
理想情况,分红实现率100%
-
历史最差分红实现率61%
-
计划书的悲观和乐观情况
-
终期红利直接挂零的情况
不知道你看完有啥感受,我觉得没有想象中糟糕,我个人是可以接受的。
03
给个痛快,能不能买?
这个问题其实看你想要什么,别人给不了答案。
如果你想快速暴富走上人生巅峰,那就不要看保险了。
如果你想要长期稳健的收益,国寿傲珑是非常值得考虑的。
如果你就是冲着那个1.9亿梦想收益去的,不好意思,除了骗子,没有人敢给你保证。
买保险一定要有理性的预期,如果被业务员忽悠几句就激情投保,最后只会觉得保险都是骗人的。
当然,保险除了收益,还有其他特有的功能:
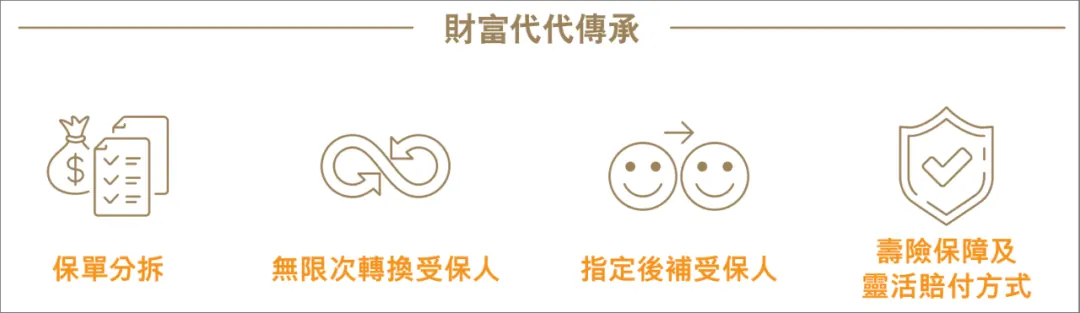
例如无限次转换受保人,可以让这份保险一代传一代,一直传下去。
虽然百年后的收益无法预测,但至少是一个连接子孙的方式,让他们知道你一直都在。
又例如保单分拆,以后生了二胎三胎,可以把老大的保单一拆为三,一人一份。
再例如灵活赔付,可以设定受益人按月领取理赔金,而不是一次性拿到一大钱,玩物丧志。
不懂保险的人,总担心自己被玩,懂保险的人,却可以把保险玩得出神入化。
不知道你是哪一种?
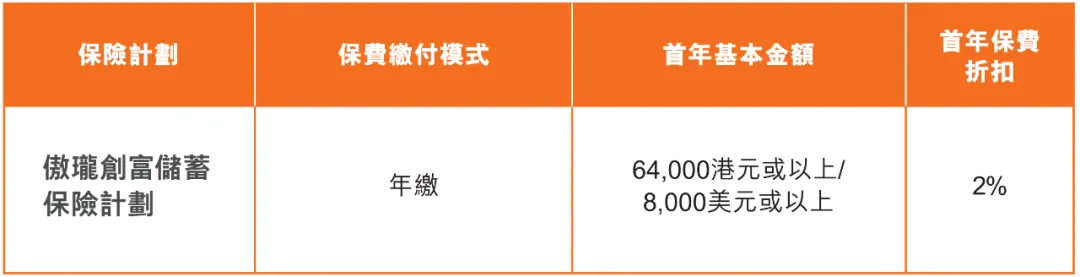
最后,说一下2季度优惠。
在6月30日前投保,首年保费减免2%,提前预缴第2年保费,按5%利率计息。
马上就是五一劳动节了,香港一定人满为患,对国寿傲珑感兴趣的话,最好尽快预约投保。
本文属信息性与教育性内容,不构成任何产品或服务的推介。