
5000字深扒香港最火的保险!全网居然没人说真话?!
现在最火的香港保险是哪款?不是友邦,不是保诚,而是安盛的盛利分红险!
这款今年1月才上线的产品,传闻前3个月就狂卖了50亿。由于客户太热情,原本计划3月底停售的产品,也不得不延期到5月底。
不懂保险的人可能会不屑一顾——真是人傻钱多,保险都是骗人的!
其实啊,这种分红险还真不是传统意义上的保险。
它们几乎没有任何保障,只是借助保险公司的渠道去投资,更适合看作超长期的保本基金。
如果你有一笔闲钱,想做10年以上的投资,但又害怕亏钱,这种产品就非常值得考虑。
今天,老乐带你深扒安盛盛利,看看好在哪里,不好在哪里,到底适合谁?
01
初探盛利收益
网上对盛利都是一面倒的称赞,我觉得这样很不好。
作为从业17年的理财师,我能在行业待这么久,最重要的是真诚,是设身处地为别人考虑,而不是把别人当流量收割。
下面的测评我会力求中立客观,很多话其他号都不会告诉你。由于文章比较长,可以先收藏再看。
1、预期收益7.2%?
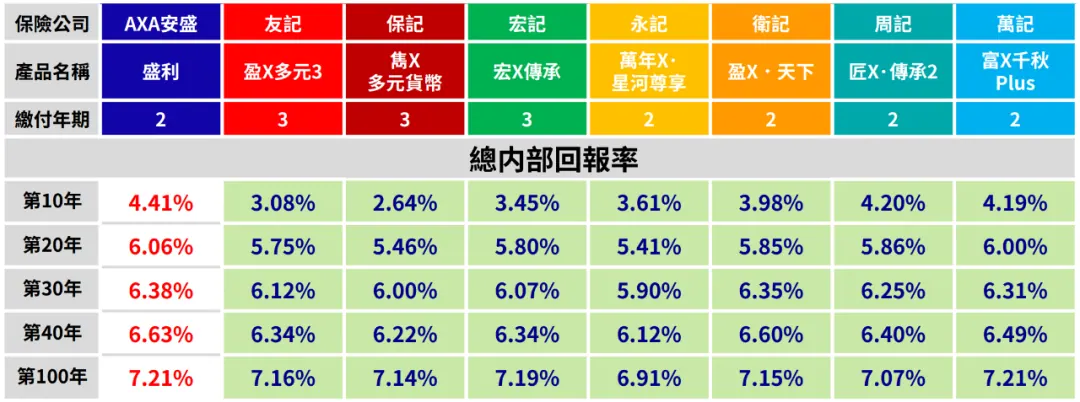
买理财当然先看收益,上表是各家保险公司给出的预期年化收益率,俗称画饼。
如果画饼成功,盛利在各个年限都会碾压对手,最高达到7.21%。10年1.5倍,15年2倍,20年3倍,30年6倍……
当然,老乐在《港险收益真有7%吗》分析过,这些预期收益都是不保证的。
买港险一定要控制好预期,而不是在网上到处搜软文,看到所有号都写7%能达到,就盲目信任,激情投保。
对我自己来说,其实并没有很看重这些IRR收益率。
上面表格都是按100%分红实现率来对比的,但若干年后很可能会出现这种情况,A公司实现率70%,B公司实现率80%,C公司实现率90%……不到最后,还真不知道到底哪家高。
所以啊,预期收益率高个0.1%、0.2%,可能只代表保险公司的精算模型调得更漂亮,不必看得太重。 2、盛利的收益不靠谱? 当然,我不是说盛利的收益就是不靠谱的,相反,这款产品可以稍微期待一下。 理由1:把95%利润分给客户 香港监管没有要求保险公司怎么分配红利,所以绝大部分公司都是模糊处理,把主动权紧握在自己手中。
这样对我们客户有什么坏处?我在《港险收益即将从7%降到6.5%》已经分析过了。
如果预期收益是6.5%,就算实际收益是7%,保险公司也没有动力给你多分。因为给你6.5%已经是实现率100%了,还不如给自己多留点利润。
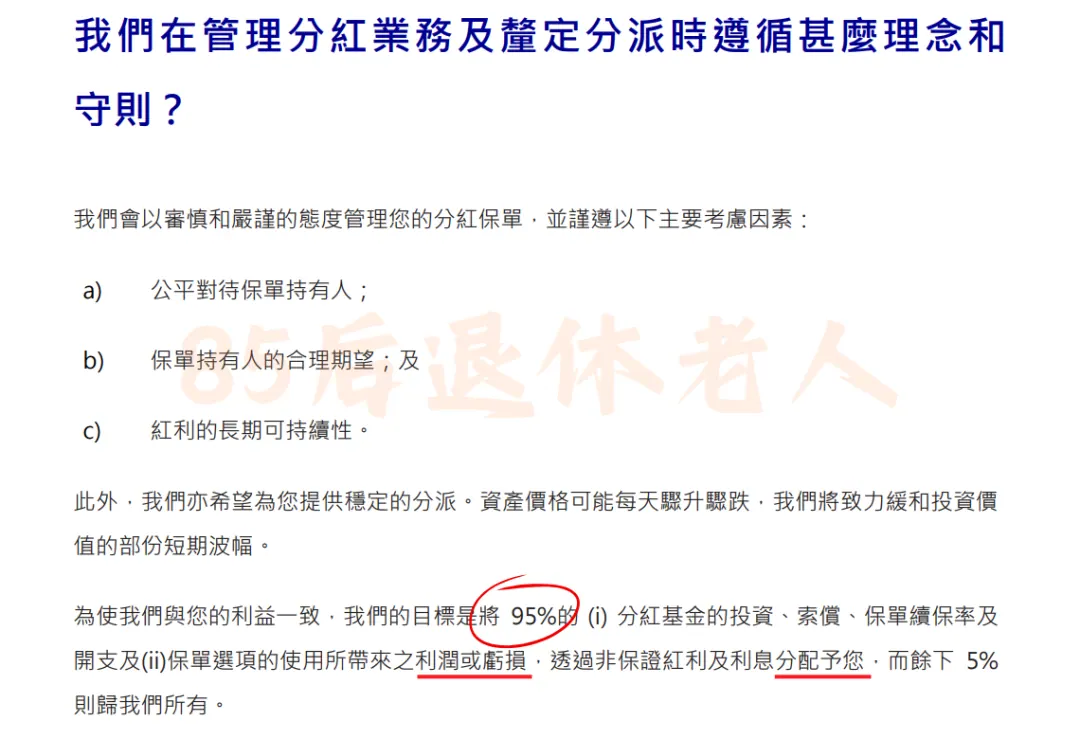
而这款盛利很另类,它在条款里明确写了,要把95%利润分给客户,自己只留5%!
我记得小米上市的时候,雷总公开承诺硬件利润永远不超5%。
最近东哥也放出狠话,京东外卖的净利润永远不超5%。
我自己也当过1000人公司的高管,我认为敢这样公开喊话,说明这项业务是只许胜不许败的。说不定已经上升到一把手工程,要人给人,要资源给资源,反正必须打胜仗!
盛利盛利,就是奔着胜利冲的啊! 理由2:两百年资产管理经验 安盛保险已经有208年历史,经历过两次世界大战、无数次大大小小的经济危机,连续多年被评为全球第一大保险品牌。
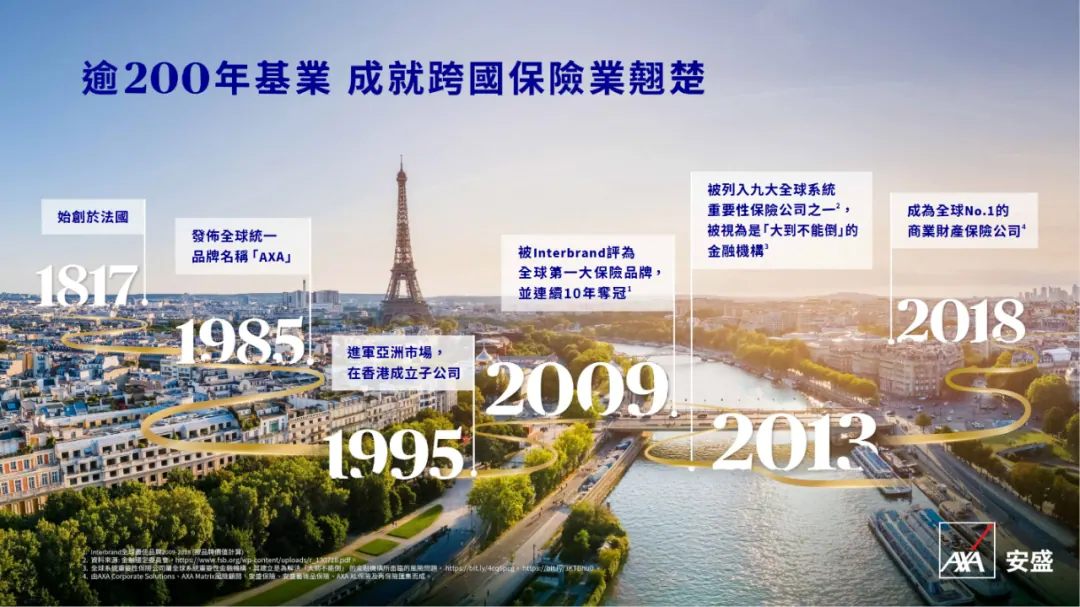
目前,安盛管理的资产超过1万亿美元,相当于香港金管局外汇基金的2.4倍,中国外汇储备的三分之一。
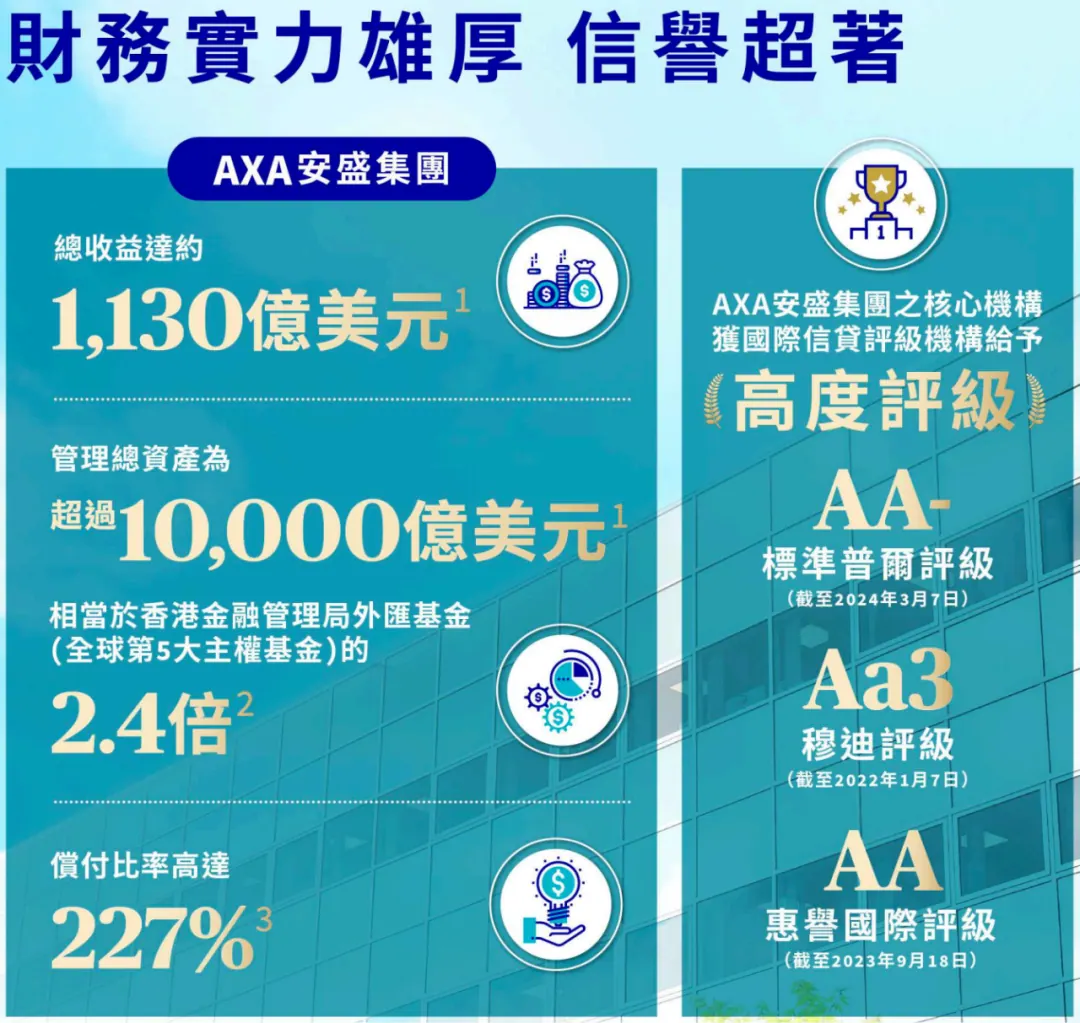
老乐想表达的,不是安盛收益7.21%绝对稳了,而是这种老牌大公司,它的投资会相对稳健一些。
一来,它有完善的全球投资渠道,别人投不到的它可以投。二来,这两百年倒闭了很多保险公司,它能活到今天,对市场肯定有独到的理解。
对于这种机构,我们可以考虑分一部分资产给它管理。 理由3:历史分红实现率不错 上面可能有点吹牛逼,我们还是看看安盛的分红实现率吧。
有些人只会给你看数据最漂亮的几款产品,而老乐会把所有数据都分享给你。
不同颜色代表:
-
0-60%:不靠谱
-
60-80%:还过得去
-
80-100%:基本靠谱
-
100-120%:非常靠谱
-
120-200%:超水平发挥
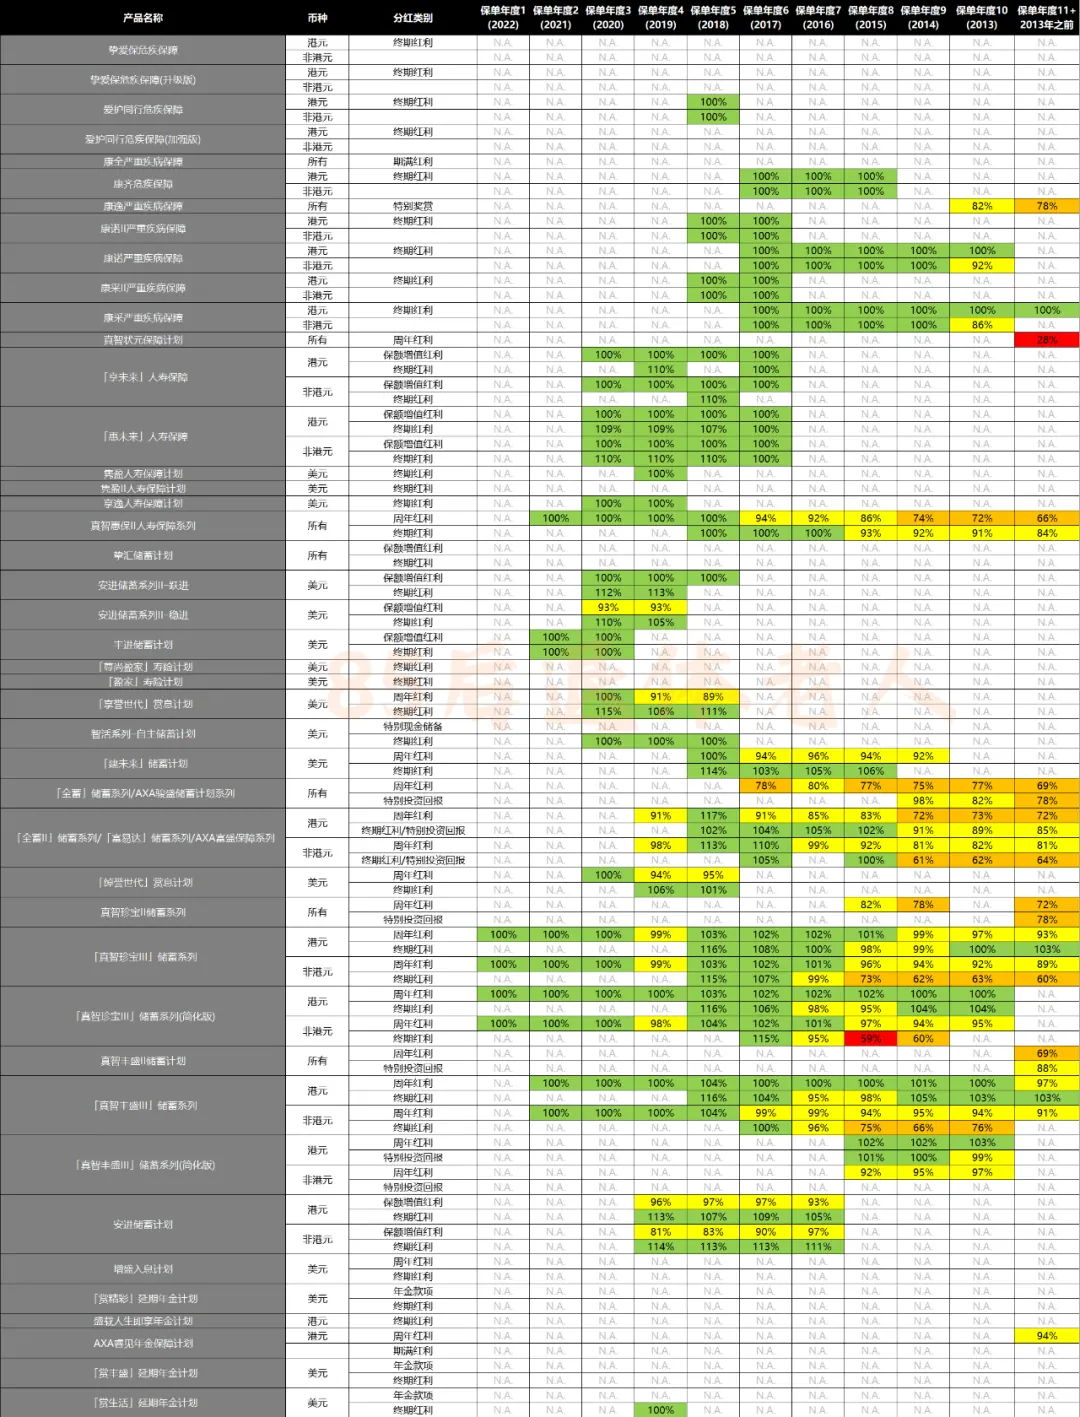
之前<友邦>和<国寿>的实现率主要集中在黄色(80-100%),而安盛主要集中在浅绿色(100-120%),整体表现非常不错。
不过,也有两点扎眼的红色。
实现率最低(28%)的真智状元是一款重疾险,第二低(59%)的真智珍宝是一款储蓄险。
重疾险最重要的是保障和杠杆,分红是次要的,今天先不深究。真智珍宝59%的数据,我们先记下来,后面用来做收益敏感性分析。
02
盛利极端情况收益
买保险不能只看保险公司的演示收益,更不能只听业务员的一面之词。我们必须考虑最坏的情况,看看自己能不能接受? 1、理想情况收益 当然,收益好和坏是相对的,要知道坏的有多坏,我们先看好的有多好。理想情况就是分红实现率100%。
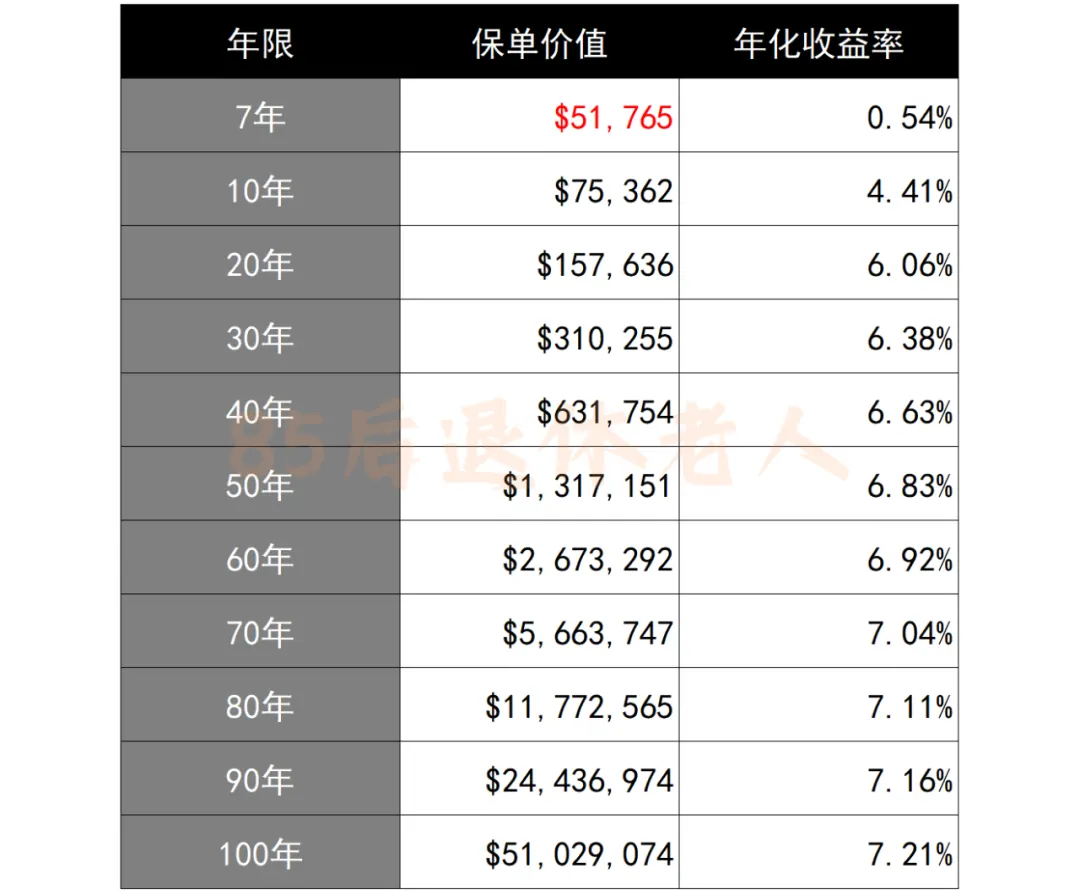
假设每年投入2.5万美元,连续投两年,总投入5万美元。各个年限的保单价值和预期收益率如下:
一句话总结:
7年回本,10年1.5倍、20年3倍、30年6倍,10年收益率4%、20年6%、70年7%……
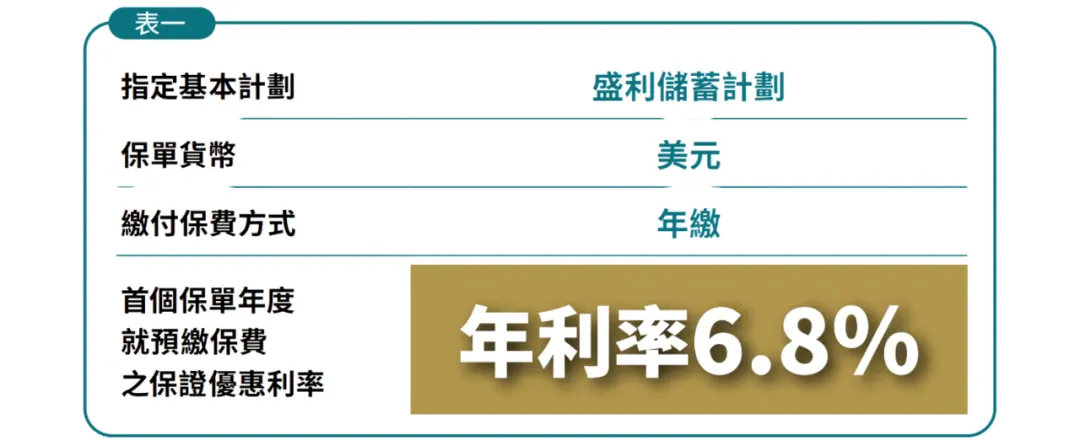
现在提前交第2年保费,还能享受6.8%的保证预缴利率。
比如提前交2.5万美元,1年后会收到2.5万x6.8%=1700美元的额外利息。 2、最差情况分析 盛利的本质,就是一支超长期的保本基金,所以最差的情况就是18年才回本。
而且就算持有期很长很长,收益也几乎为零。
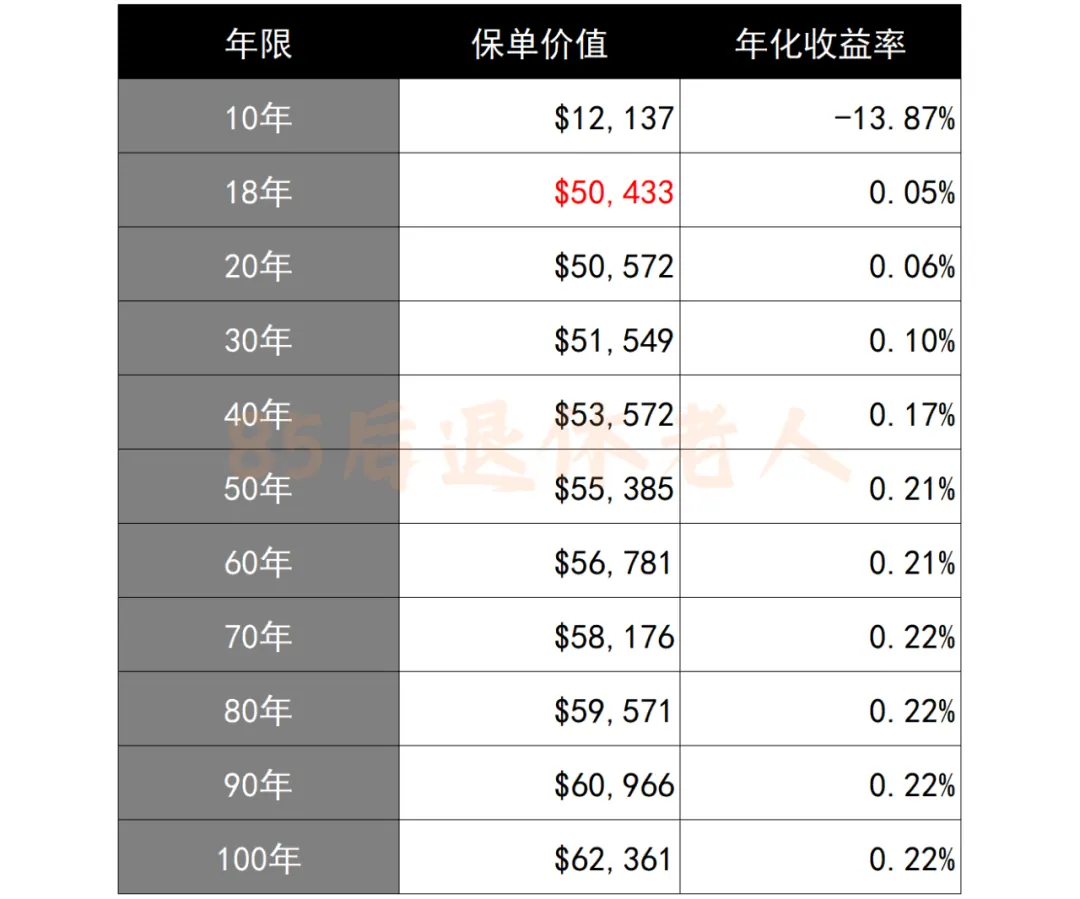
当然,这种情况几乎不可能发生。
前面有安盛各款产品的历史分红实现率,暂时还没出现过这么极端的情况。
从基金的角度来看,可能更容易理解。
保本基金就是在保本的前提下,博取更高收益的产品。既然享受了保本的安全感,就得承担收益可能没那么高的风险。 3、最差实现率59% 前面提到,安盛储蓄险的历史最差实现率是59%,我们就看看这种情况的收益。
下面的数据是计划书里没有的。老乐用excel重新做了一张收益演示表,手工输入实现率,就会自动计算各年收益。
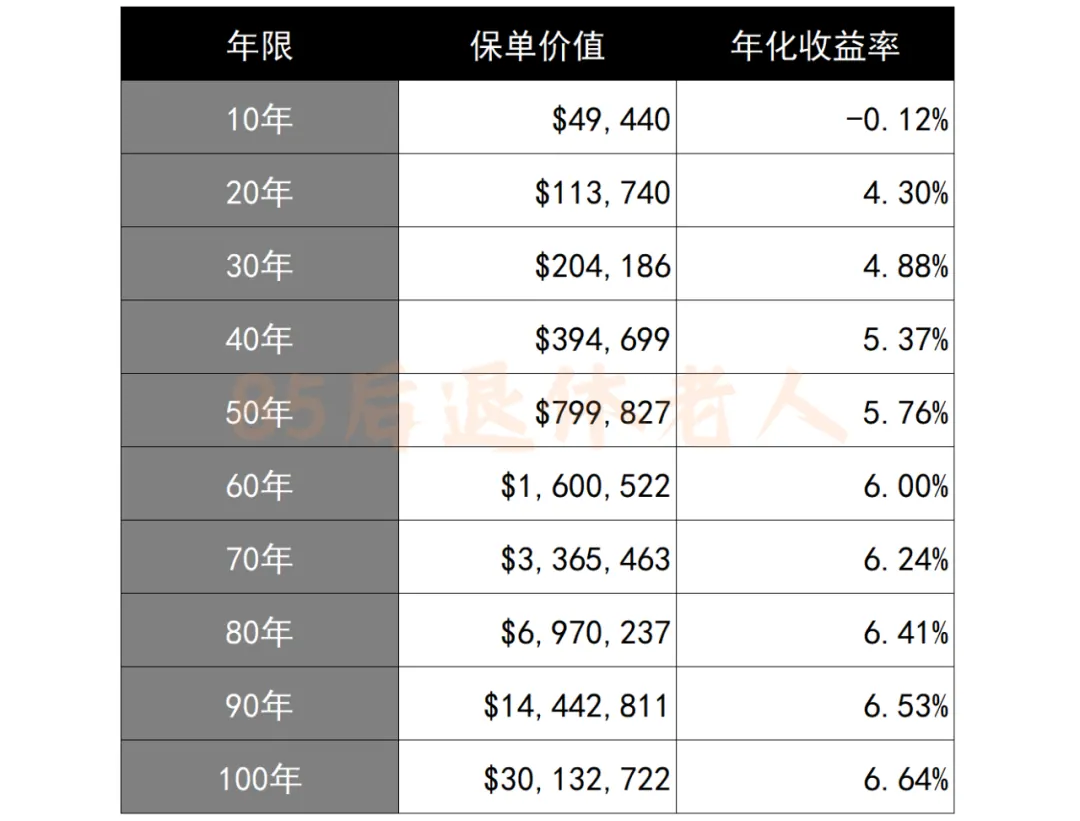
虽然保单的百年价值,从5千万暴跌到3千万,但收益率仍然有6.64%,20年收益率4.3%,30年4.88%,我觉得完全可以接受。
计划书里也有做收益敏感性分析,这个实现率比59%还要低。
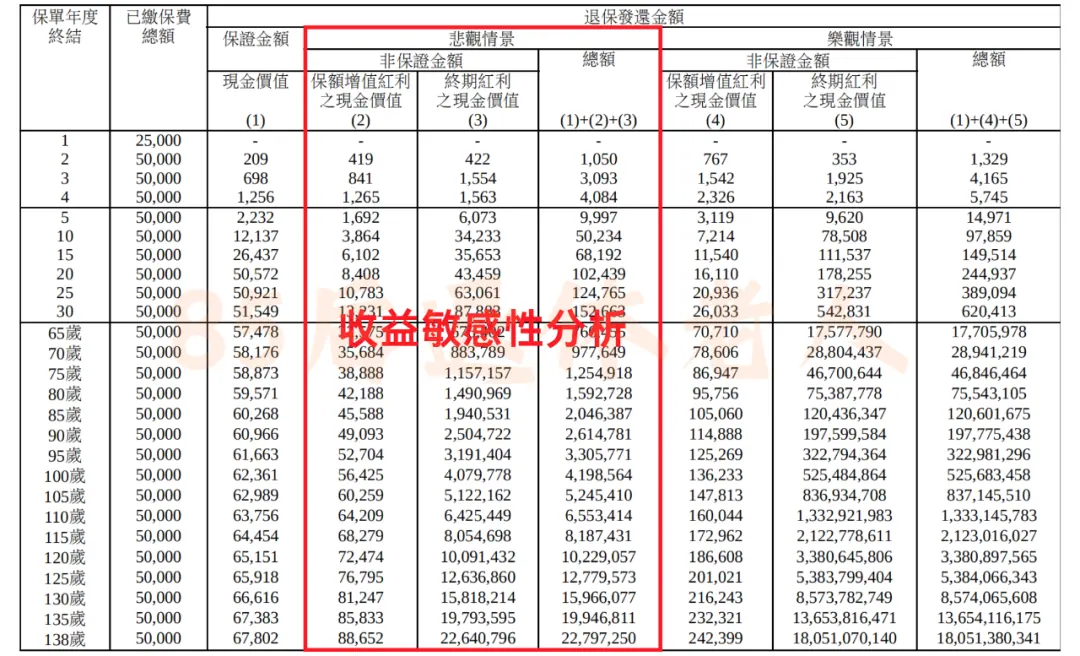
我粗略算了一下,10年回本,20年收益率3.75%,30年3.86%,并没有想象中那么差。 4、资产配置回测 下面是盛利的资产配置比例,其中增值资产主要指股票。
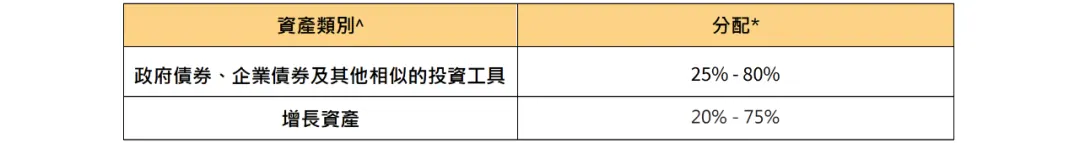
既然是基金,我们就按3种股债比例,用美国股票和债券的走势数据,做一下近50年(1974-2024)的业绩回测。
- **股债20:80
- **股债50:50
- **股债75:25
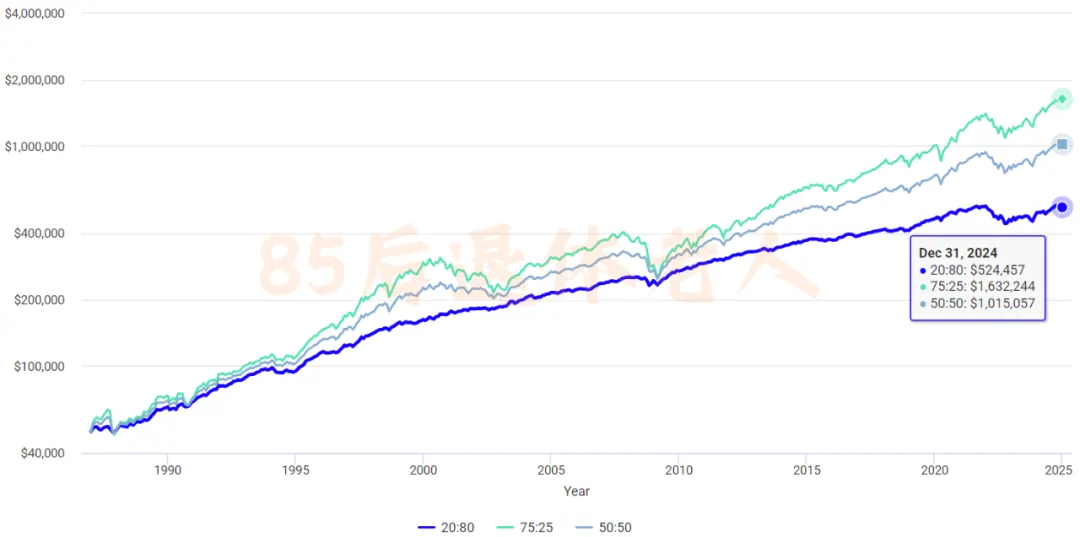
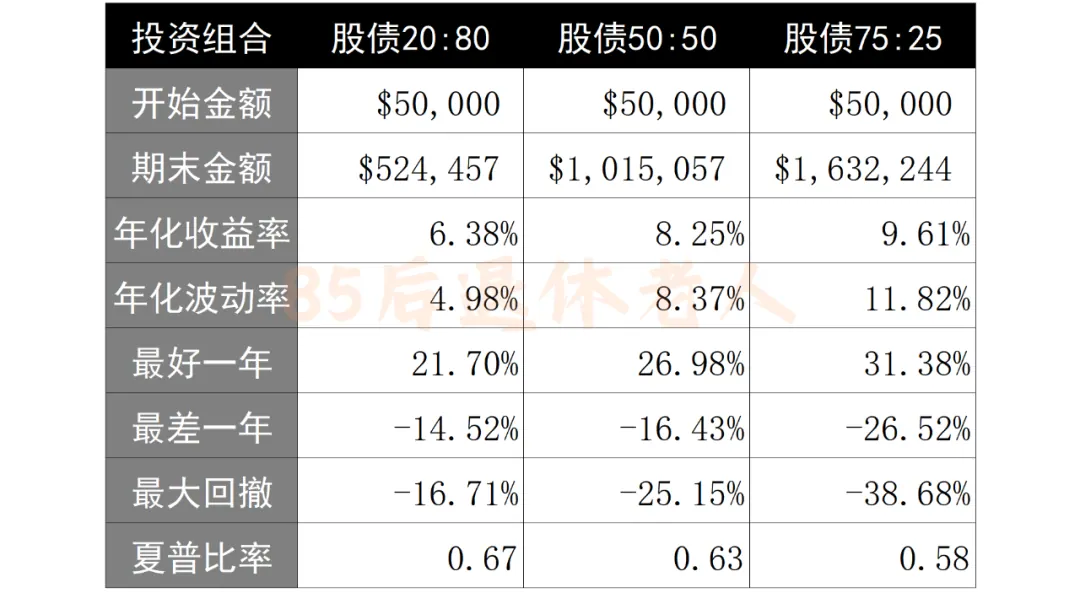
这是过去50年的数据回测。随着股票比例的增加,收益和波动、最大回撤也在增加。
但即便按最保守的配置比例(股债20:80),年化收益率(6.38%)也基本能达到分红实现率100%的收益率(6.83%)。
看来保险公司也不完全是画饼,这个收益率是有历史数据支撑的。
我们还要注意,这些资产组合的波动并不低,最好的一年能赚31%,最差的一年能亏26%。
而保险公司的收益平滑机制,能减轻这种大涨大跌。
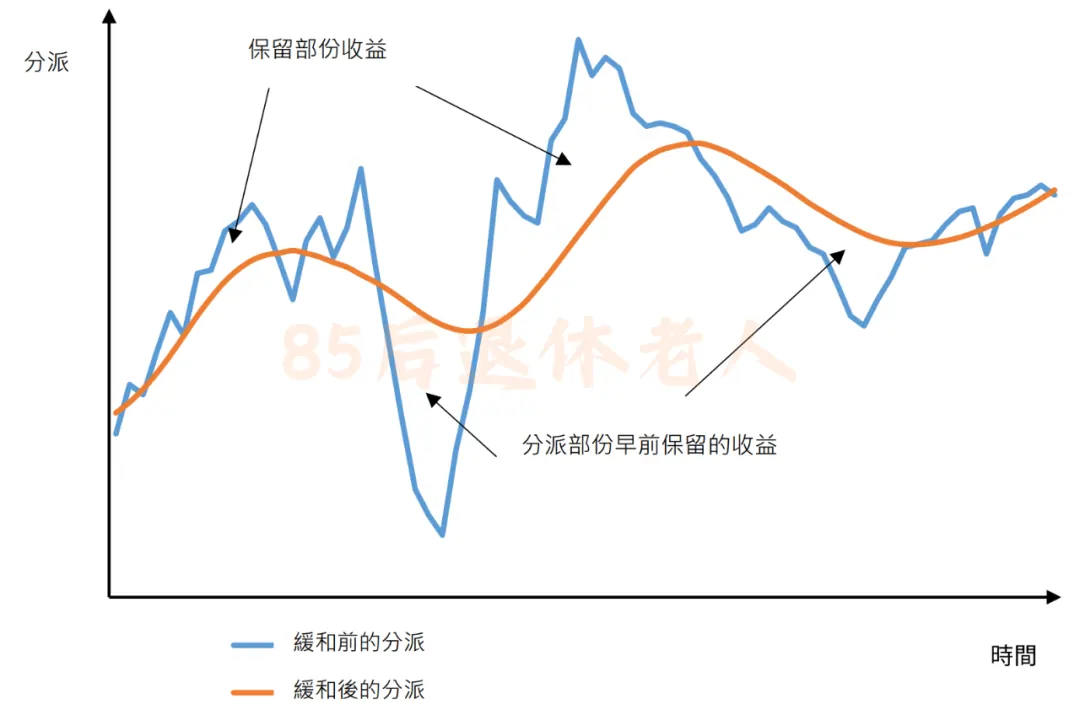
简单来说,当赚得多的时候,保险公司帮你存下一部分收益,不作分配。当亏钱的时候,保险公司再把留存收益拿出来分配。
最终达到旱涝保收的效果,提升我们的投资体验。
OK,盛利的收益就分析到这里,老乐再用200字总结一下:
盛利的预期收益是7年回本,10年1.5倍、20年3倍、30年6倍,10年收益率4%、20年6%、70年7%。
通过分析历史数据,这个收益是有一定可行性的,不完全是吹牛。当然,历史不代表未来,我们要对极端情况做到心里有数。
保底情况、历史最差实现率59%、计划书悲观情况都要好好看一看,我个人是可以接受的,我觉得没想象中那么糟糕。
同时,考虑到安盛是一家有两百年经验的全球资产管理人,我认为可以分一部分资金给它打理,比如10-20%,但是没必要all in。
分散管理人也是分散投资的一部分,我从来不会押重注在某家管理人。安盛挺好的,但也仅此而已。
03
盛利提领灵活吗?
港险还有一个很吸引人的地方,就是可以灵活提领资金。
像之前测评的《国寿傲珑》,预期每年发放保费5%的红利,活多久领多久,资金自由使用,保单还可以一直传承下去。
那么,盛利的表现又如何呢?安盛给了几种提领建议:
- **2/6/8
- **2/10/10
- **2/20/20
- **2/15/100/8
- **2/20/200/6 香港人喜欢讲提领密码。
2/6/8的意思是,2年缴费、6年后、每年提领保费的8%。2/15/100/8的意思是,2年缴费、15年后、一次性提领保费的100%、每年再提领保费的8%。其他密码也是这样理解。
重点注意!重点注意!重点注意!
这些提领都是按分红实现率100%计算的,如果将来实现率没这么高,这些提领计划可能会断单。也就是把保单价值提完了,保单提前结束。
我们姑且先按照100%实现率,看看保险公司的提领案例。
1、提领密码2/6/8
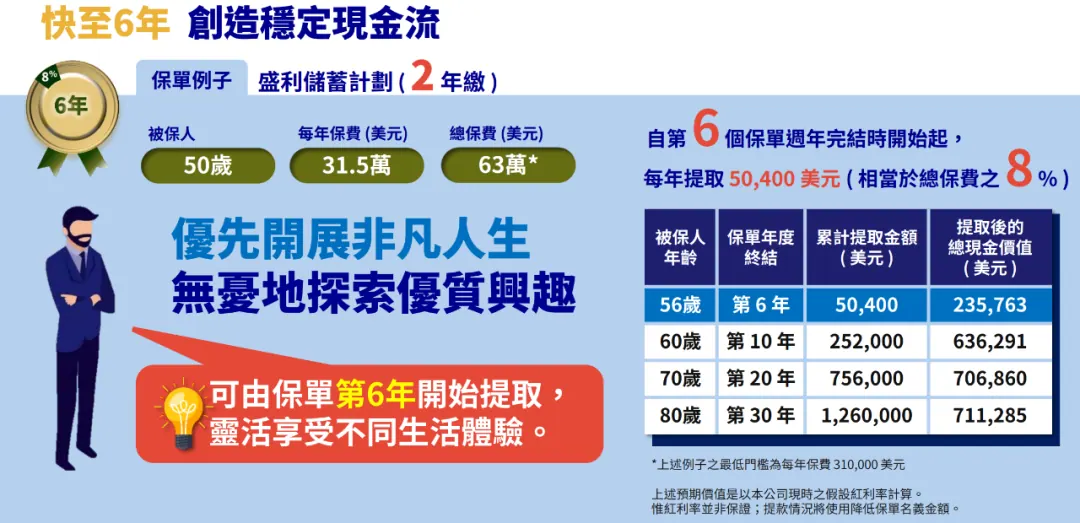
50岁的被保人,每年缴费31.5万美元,从第6年后,每年可以提取50400美元(36万人民币)。
这笔钱是自由使用的,每年36万正好可以用来养老。
即使按照一线城市的生活标准,每个月3万已经活得很滋润了,平时喝喝早茶、去去旅游,根本就花不完。
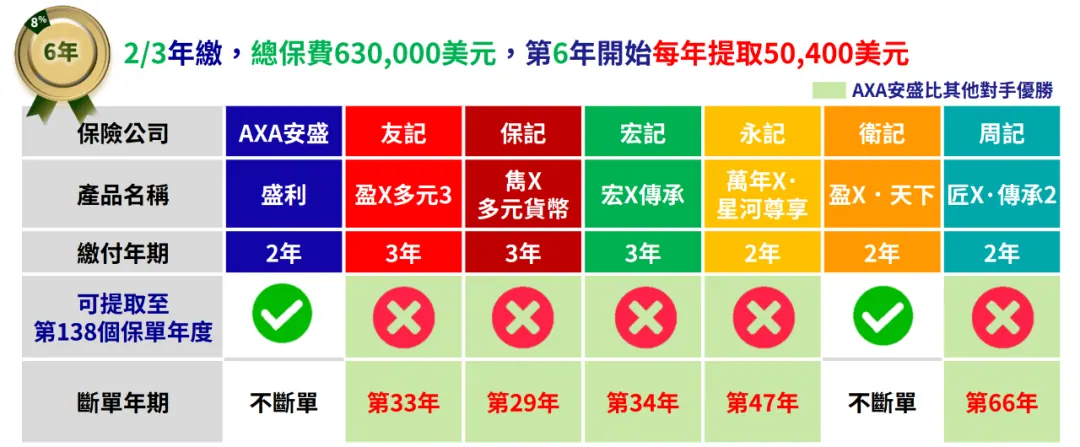
按照实现率100%,目前能268提领的保险并不多,友邦盈御3等产品只能领30年左右。
 2、提领密码2/15/100/8
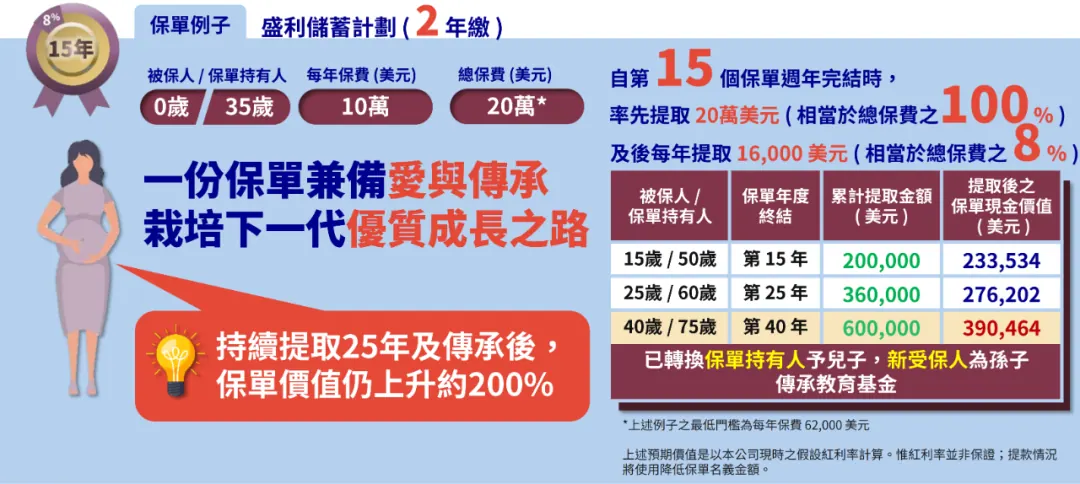
35岁的妈妈给0岁宝宝存20万美元,第15年后,妈妈可以一次性拿回20万美元,宝宝每年仍然领取1.6万美元。
这种领法的好处是,本金已经收回来,后面领的都是赚的。等孩子长大后,还可以把保单传给孙子,继续领钱。
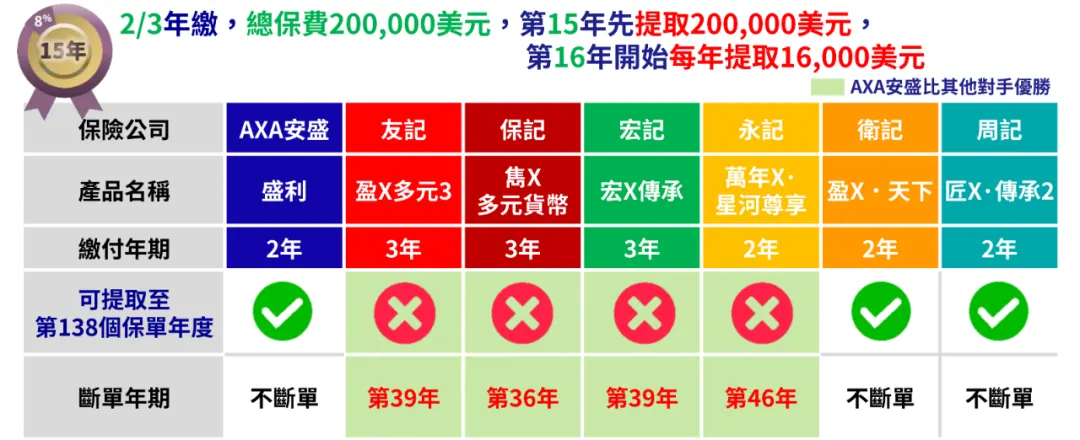
同样的,不是每款保险都能实现2/15/100/8,友邦、保诚、宏利、永明的当家产品都不行。
当然,这些都是基于实现率100%来测算的,仅供参考。
另外,这几种提领密码都有最低保费要求:
- **2/6/8:最低31万美元/年
- **2/10/10:最低4万美元/年
- **2/20/20:最低5.4万美元/年
- **2/15/100/8:最低6.2万美元/年
- **2/20/200/6:最低4.5万美元/年 感兴趣的话,可以加家辉微信yintan1216,做份计划书看看。 3、盛利VS傲珑 如果不记得国寿傲珑长什么样,可以先<点击这里>看看。
假设同样投入5万美元,从第5年后,每年提领2587.5美元(大约是总保费的5%),我们对比下盛利和傲珑的表现。
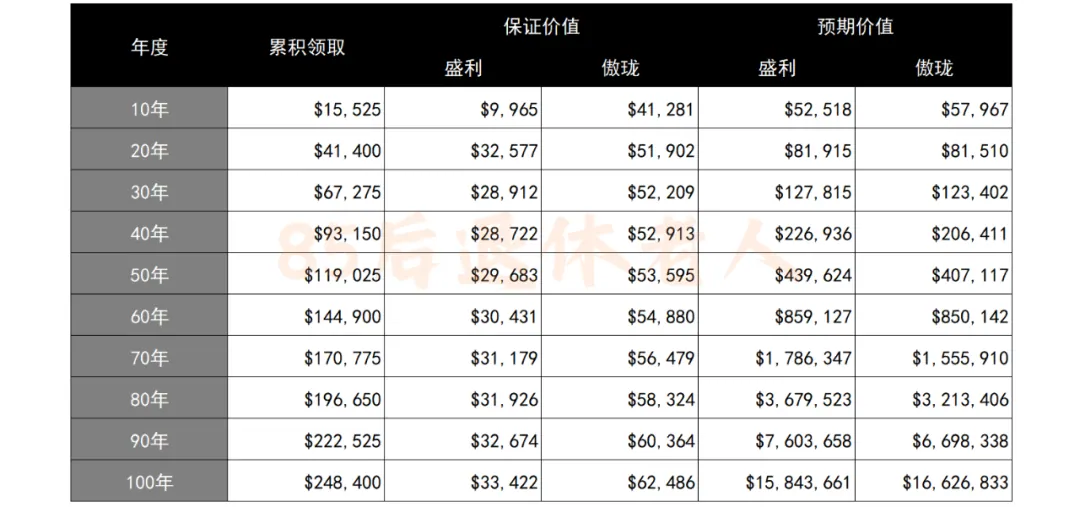
每年提领相同的资金后,傲珑的保证价值一直比盛利高,目测差不多是两倍。
而预期价值(按实现率100%),主要包含保证价值和终期红利,两款产品的表现几乎是一样的。
这个结果应该怎样理解呢?
你可以把傲珑看作偏债型基金,它每年都要主动发放现金红利,因此配了大量高票息债券和高息股,整体表现会相对稳健。
而盛利是一支偏股型基金,它的目标是冲刺长期7%收益。
股票这玩意,虽然说长期走势向上,但短期波动是很大的。如果你要从第5年后,每年提领5%现金,它不得不把一部分长期布局的投资砍掉。
换句话说,太早领钱会降低盛利的长期收益。
归根结底,你要想清楚自己想要什么。
如果想早期领钱,一直领钱,那么选傲珑就行。如果不焦急领钱,想博取更高收益,那么选盛利更好。
04
What’s more?
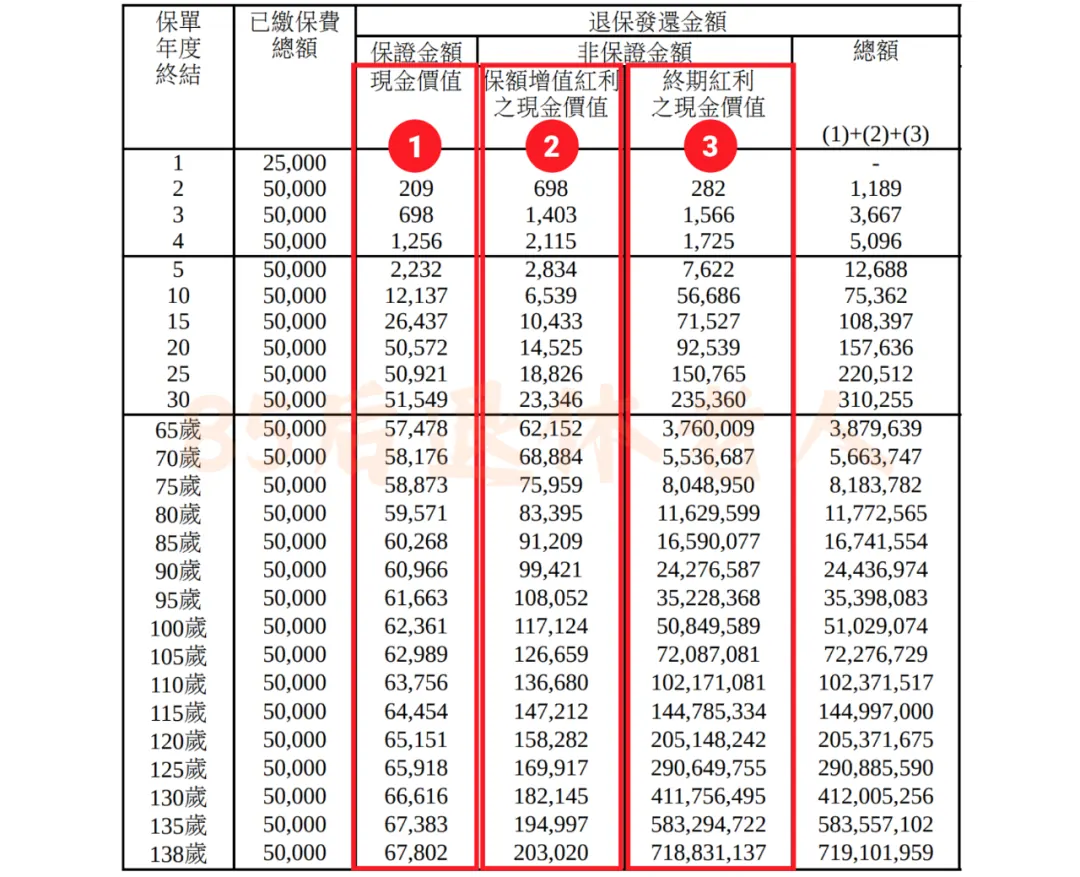
前面3部分,我已经把盛利最重要的收益和提领讲清楚了,但港险是非常复杂的金融产品,它还有很多实用的小功能。 1、防止回撤:保单价值锁定 如下图所示,盛利的保单价值分为三部分:
-
**保证金额现金价值:**投保时就是保证的,一直都是保证的
-
**保额增值红利:**每年公布后,保额是保证的,现金价值是不保证的
-
**终期红利:**每年公布后,保额和现金价值都是不保证的
最不保证的是终期红利,可能今年账户上有10万,明年会变成9万,后年又变成11万。它就像股票一样,收益是波动的。
满10年后,为了防止收益回撤,我们每年都可以把这3个现金价值的10-50%,放进锁定户口。
这个户口相当于超级余额宝,最新利率是3.5%,不会再受到股市影响,保单价值不会发生回撤。想用钱也可以随时提取,非常方便。
如果你对后市不看好,那就锁定,先落袋为安一部分。
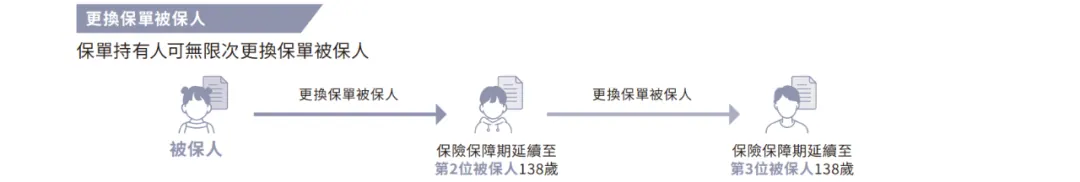
不过有点小遗憾,这个账户没有解锁功能。就算对后市重新看好,也无法重新投资。 2、无限传承:更换被保人 不少人吐槽,保险公司的收益演示动辄就上百年,觉得没有任何意义。
其实不是的,因为这些保单可以通过更换被保人,从而实现无限传承。老子传给儿子,儿子传给孙子,孙子传给曾孙……
保单收益是一直增长的。
 3、专款专用:保单分拆
现在没想好保单怎么用,以后想好了,能不能做到专款专用?当然可以!
满3年后,你可以把保单一分为多,一份给老大,一份给老二,一份给老三,也可以一份做养老金,一份做教育金,一份做旅游基金。
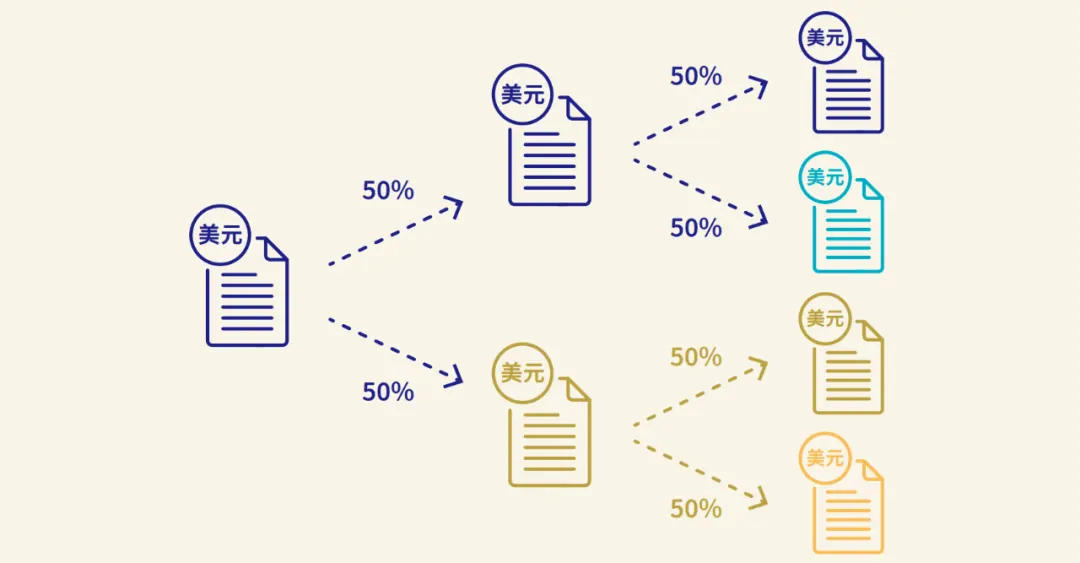
很多产品还会搭配备货币转换功能,可以一份美元,一份人民币,一份欧元。
不过盛利是无法转换货币的,只能在投保时就选定美元/港元/人民币。官方说法是为了提高收益,降低不必要的成本。 4、灵活身故赔偿 盛利是一款披着保险外衣的基金,所以还有一点保障功能。万一不幸身故,又没有后备被保人,这样就只能理赔了。
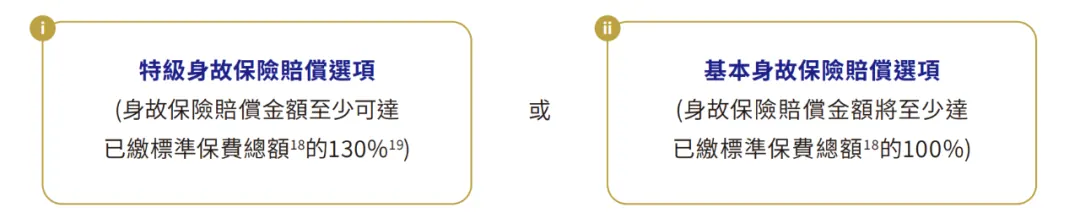
如果身故发生在3年后、60岁前,安盛会赔付保费的130%,或保证现金价值,哪个金额高就赔哪个。
既可以一次性赔付,也可以分期赔付,防止受益人一次性拿到太多次,玩物丧志。
整体来看,盛利最常见的功能都是有,绝对属于good enough。
05
停售前的优惠
最后说点庸俗的,盛利在5月31日就要停售了,最低每年1万美元上车。
本文属信息性与教育性内容,不构成任何产品或服务的推介。