
保证收益4.36%!腾讯+高瓴,果然有钱任性!
你好,我是银探周润发,一名从业13年的CFP理财师
腾讯+高瓴,两位金主爸爸真心有钱任性!上个月在香港推出一款5年保证年化收益**4.81%**的理财险,在发布会上额度就被抢光!
发哥今天收到路边社消息,8月19号会有新一轮额度。虽然收益降低到4.36%,但仍然非常有吸引力。
如果你想买保本保收益的理财,今天的测评一定要好好看完!
主要内容:
-
这个年代还保证收益?
-
这是什么公司的产品?
-
这款产品有什么暗坑?
-
这款产品要怎么买?
01 现在还有保证收益?
内地实行《资管新规》后,保证收益的理财几乎绝迹了,但今天说的这款产品是香港的。它的名字叫“GO息宝”,也就是粤语“高息宝”的谐音。
实话实说,这是一款理财保险。很多人一听到保险,顿时打醒十二分精神,因为骗人的保险太多了。
但发哥告诉你,不懂保险的,确实会被保险玩,而懂保险的,都在玩保险,而且比港卡好玩多了。
先来看看这款保险长什么样:
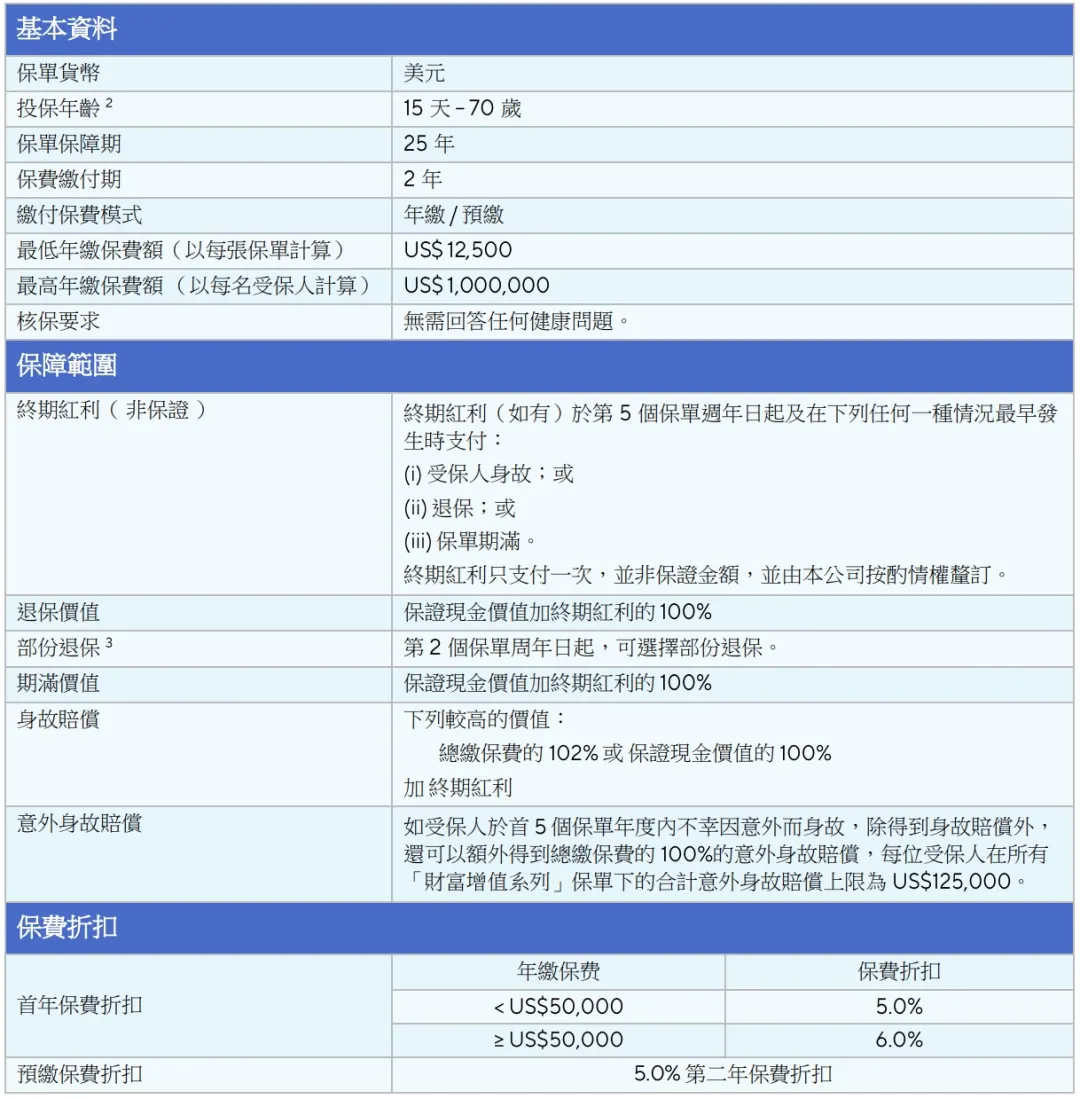
看不懂是不是?没关系,其实很多东西根本不重要。
理财保险因为姓“保”,所以必须塞一些保障进去。实际上它是利用保险牌照来做投资,它是一个投资通道,保障部分没那么重要。
世界上做这件事最牛逼的人是谁?巴菲特嘛!那理财险最重要的是什么?必须是收益啊!
假如你每年投入5万美元,分两年投入,合计投入10万美元。之后各年的收益如下:
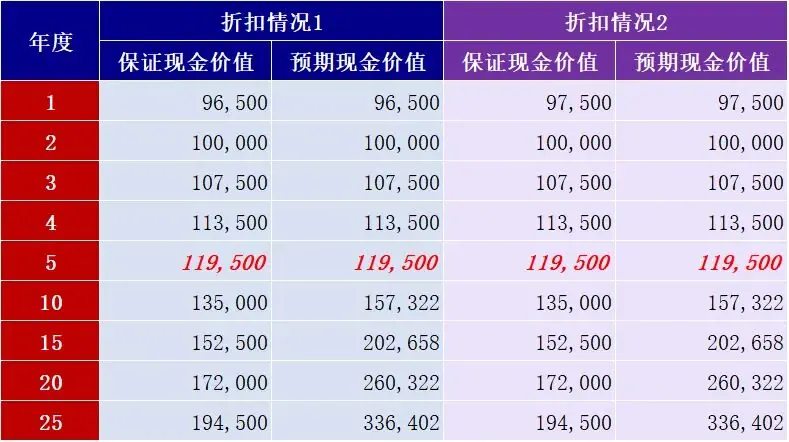
我们先看“保证现金价值”,现金价值就是你这张保单值多少钱,这是退保就能拿到的钱。只要投保满两年,随时可以退保……
经过5年的增值,你的钱会增长到11.95万美元,这是白纸黑字写进合同的,保证能拿到的收益。
而且现在搞活动,你不需要真的投入10万美元……
🅰️第一种折扣,需要在8月19日抢1亿额度。
首年保费给你打98折,次年保费提前到首年交,再给你打95折。
实际上,你只需要交9.65万,就可以按投入10万来算收益,在2年后就能回本,在5年后保证拿到11.95万。
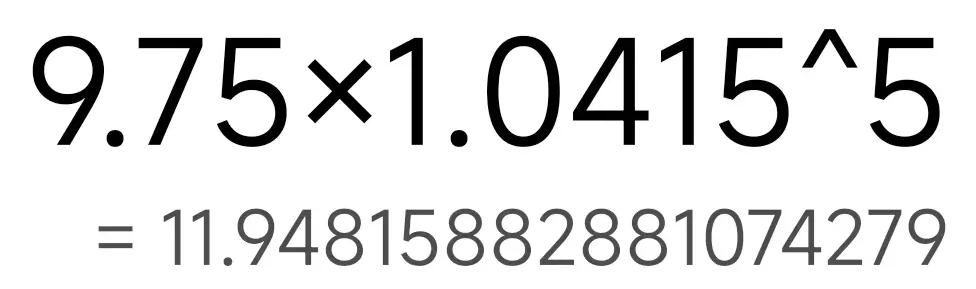
9.65万在5年后变成11.95万,年化收益率是多少呢?这种中学数学,用手机就能算:
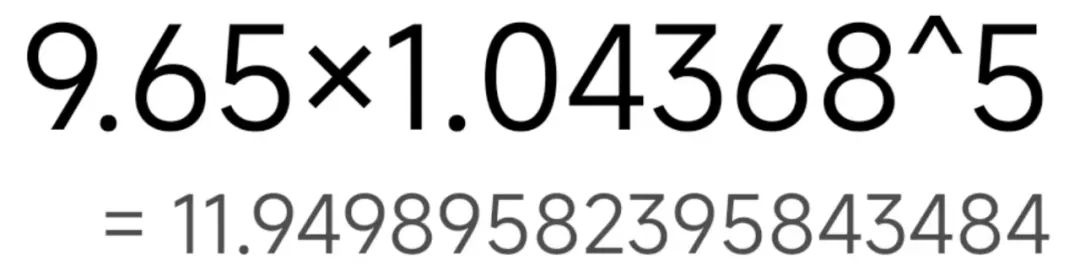
✅年化收益率是4.368%,保证的收益!
这个收益是高还是低呢?发哥顺手查了一下美国国债,5年期大概是3.8%。
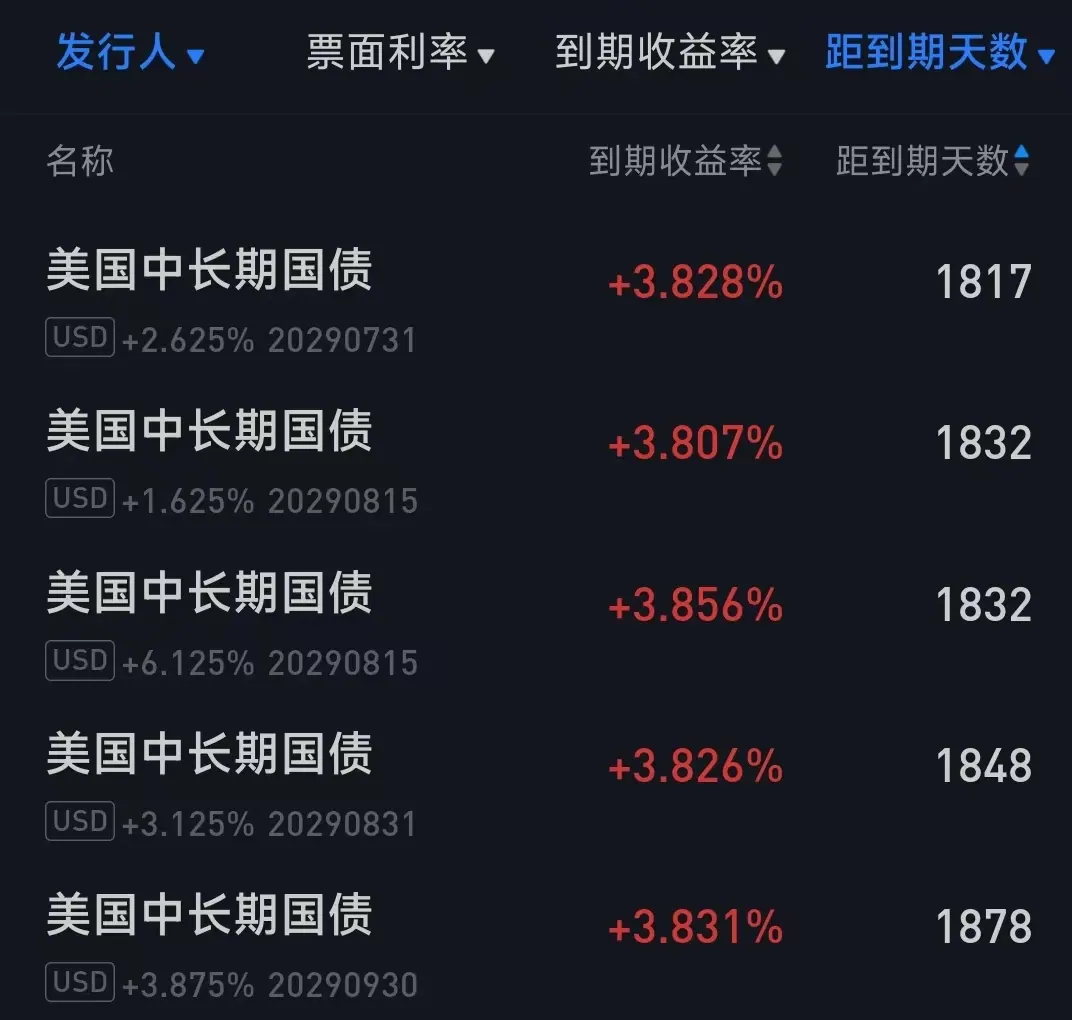
同样都是保证收益,保险的风险比美债稍微高一丢丢,收益高了0.56%,我觉得是非常不错的。
🅱️第二种折扣,抢不到1亿额度,只有次年保费95折。
这时候收益会下降到4.15%,但还是比美债高0.35%。不知道你怎么想,反正我是完全可以接受的。
02 你说保证就保证?
说是说保证,但保险公司耍赖的事也不是没听说过,它凭什么保证呢?
这个问题问得好,不是保险公司拍胸口我们就得相信。我们先看看拍胸口的人是什么来头:
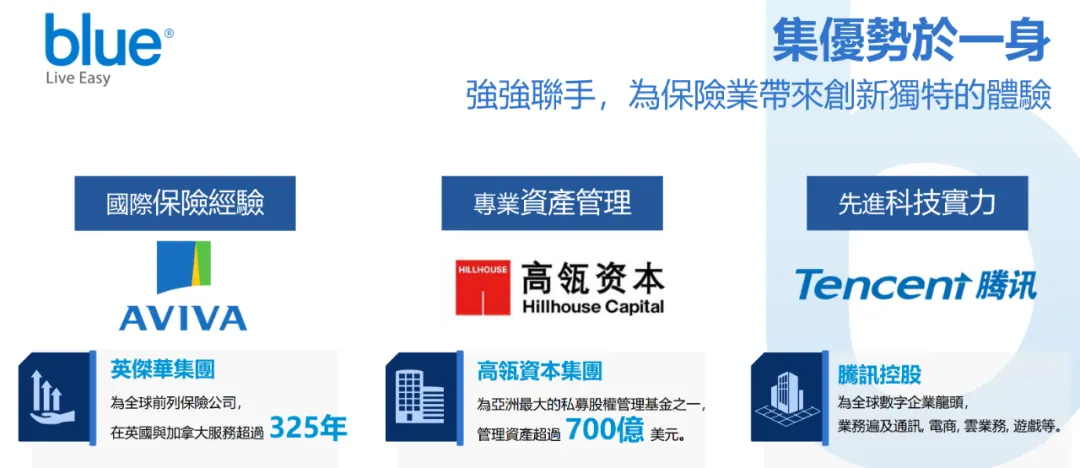
这家保险公司叫Blue Insurance(微蓝保险),它的前身是英国第一大保险公司AVIVA在香港的子公司。2020年底,AVIVA把香港公司100%股权出售给腾讯和高瓴资本。
腾讯就不用介绍了,高瓴资本可能有人没听过。
一句话讲清楚,高瓴是腾讯、京东、字节跳动、美团、宁德时代、格力电器等大公司的股东,传说中金主爸爸的爸爸。💰
如果是发哥给你拍胸口,你不相信是正常的,但如果是腾讯和高瓴给你拍胸口,这事还是靠谱的。
难道5年内腾讯和高瓴会垮掉吗?我看可能性几乎为零!
而且GO息宝是Blue在经纪渠道的首发,必须打响头炮,要不然以后在圈子里就没法混了……
再来看它的投资策略:
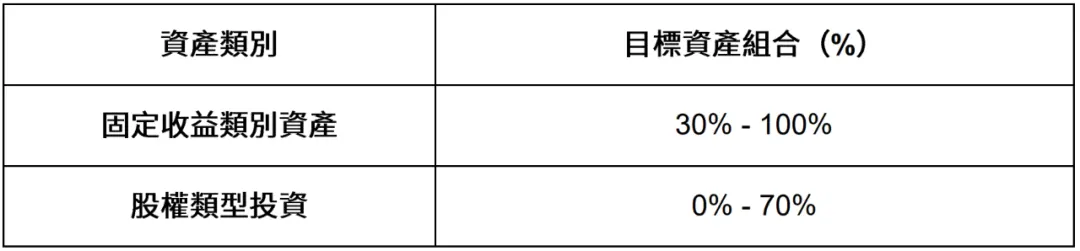
这款产品可以投资全球的固收和权益类资产,包括债券、股票、基金、房地产、商品等。当然,由于保证收益比较高,所以主要投资债券。
对了,Blue最新的偿付能力超过500%,它的钱可以把现有保单赔5遍!你真的不用担心它没钱。
03 保证+浮动收益
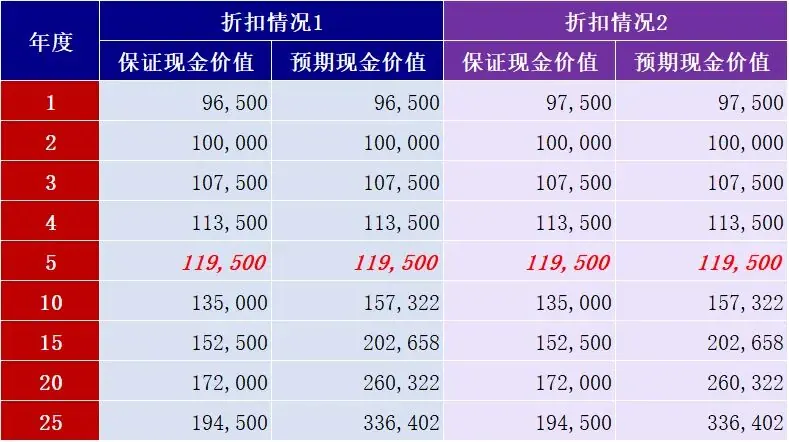
咱们回到这张表,这次看“预期现金价值”。
如果你5年后不退保,从第6年开始,GO息宝开始有终期红利。以后你除了拿到保证收益,还有一笔浮动收益的终期红利。
🔴按折扣1计算,10年后的预期收益率是5%,15年后是5.07%,20年后是5.08%,25年后是5.12%。
🔵按折扣2计算,10年后是4.9%,15年后是4.99%,20年后是5.03%,25年后是5.07%。
当然,这些只是预期收益,分红不是保证的。
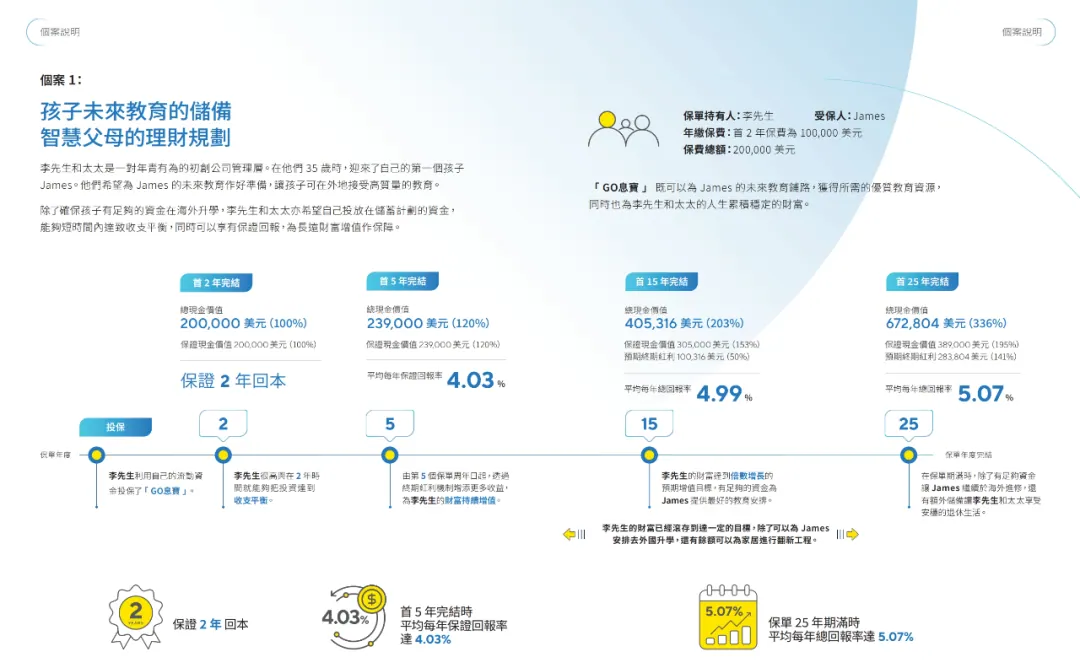
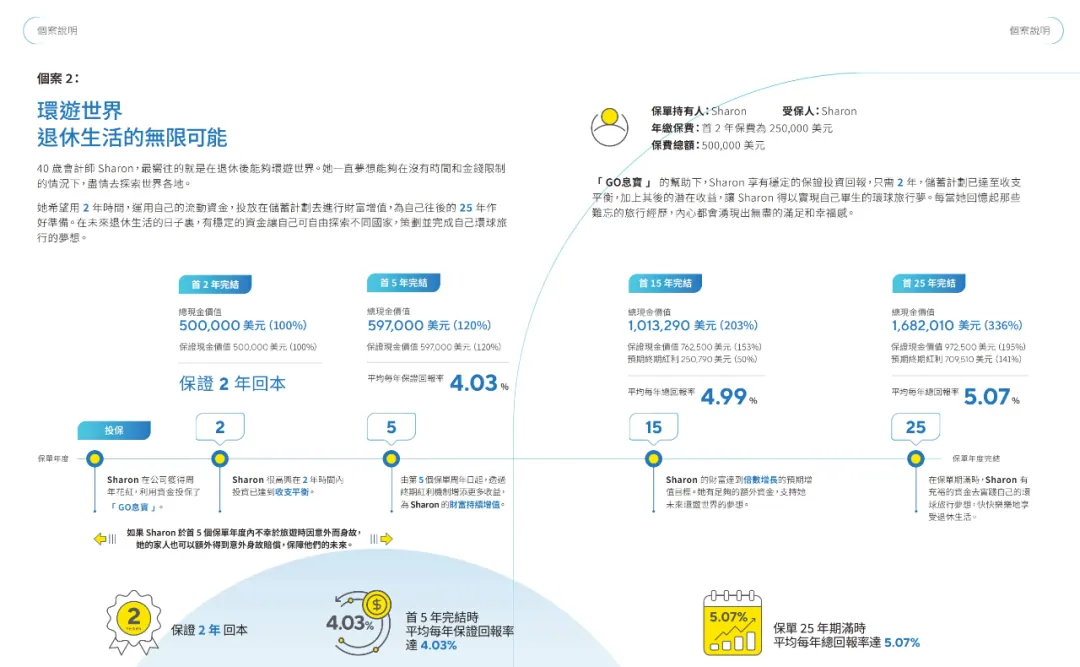
Blue还在宣传手册给客户画了两个饼,收益可以用来给孩子当教育金,也可以给自己退休后环游世界。✍️
( 点击放大👆 )
这两个案例没有算保费折扣,发哥就不重新算了。
反正你要知道,GO息宝的优势是保证收益高,预期收益属于锦上添花。
04 GO息宝有什么坑?
GO息宝最大的问题是投保麻烦。
你必须亲自去一趟香港,否则保单无效,不受香港法律保护。
其次就是外汇GZ的问题。
这是美元保单,需要用美元投保。但你去内地银行购汇时,购汇理由不能填购买香港分红险,这是违反外汇GZ的。
以后保单到期了,你的钱也很难回到内地……
🔴所以最好就是你在境外有收入,而且以后准备在境外花钱,例如有移民或留学的计划。
第三个是汇率风险。
美国即将进入降息周期,美元大概率贬值。如果你将来要把美元换回人民币,汇率会亏回去一部分。这样一来一回,可能还不如买内地的理财产品。
但如果你不需要换回人民币,这就不是什么问题了……
OK,今天测评到这里。
由于产品比较复杂,可能不太好理解。有任何问题,请给我留言!
今日最佳汇率 投资美元理财一定要注意汇率风险!你知道哪家银行汇率最好吗?
编辑:发哥,CFP国际金融理财师
审核:乐叔,CPB认证私人银行家
本文属信息性与教育性内容,不构成任何产品或服务的推介。