
普通人看不上,富人抢不到……融资保单是一道巨大的认知鸿沟
最近发生了一件挺有意思的事,起因是银探转载了我写的香港保险。
有人留言说,银探终于要割韭菜了,也有人给我们私发800万的融资保单,让我们帮忙参谋参谋。
有时候不得不感叹,这个世界存在着巨大的认知鸿沟——普通人满脑子都是10倍大牛股,有钱人却只想做个安静吃息的美男子。
注:这里的普通人没有贬义,普通人和有钱人只是一个相对的概念。如有冒犯,老乐给您道个歉!
不过转头一想也对,普通人不折腾就永远是普通人,有钱人不折腾就一直是有钱人。归根结底,谁不想过上好日子呢?
OK,扯远了。
今天主要想聊聊融资保单,如果你也在考虑这种投资,可以把方案发给家辉(yintan1216),咱们一起探讨探讨。
01
800万的投资长啥样?
融资保单至少几百万起步,所以一般只在私人银行销售。
但其实也没啥玄乎的,说白了就是借钱买保险,和借钱买房是一个道理。
经粉丝同意,我拿他的方案举个例子:
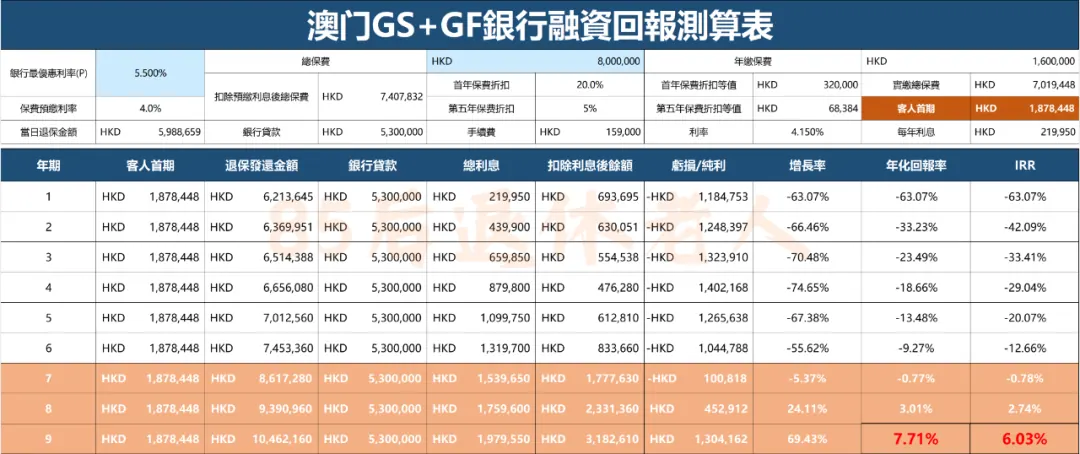
>>>点击放大<<<
粉丝发过来的图片只写着“澳门GS+GF银行”,没有说具体是什么保险和什么银行。
幸好老乐认识的人多,圈子里问了一下,确认是澳门中国人寿+广发银行。
对的,是澳门,不是香港。没关系,其实都是一回事。
说回这个投资方案,上面密密麻麻的数字先不要管,你把它理解成买房就行了。
-
房子原价:800万
-
房子折后价:701万
-
过户手续费:15万
-
首付:171万(表中没写)
-
贷款:530万
-
贷款年限:9年
-
贷款利率:4.15%
-
每年利息:21万
-
还款方式:到期一次性还本付息
我再帮你捋一下:
-
房子折后价701万=首付171万+贷款530万
-
买房时实际支付187万=首付171万+过户手续费15万
-
每年利息21万=贷款530万x贷款利率4.15%
-
总利息=每年利息21万x9年=197万
怎么样,是不是清晰了一些?
OK,咱们重点看收益。
到第9年的时候,这份保险预计增长到1046万,可以把钱拿回来。
然后还掉530万贷款,还掉197万利息,再扣除买房时投入的187万,总盈利是130万。
注:计算过程只算到万位,所以有一点误差。
平均每年的收益率又是多少呢?
盈利130万/本金187万/9年=7.71%
怎么样,是不是比存定期高多了?是不是有点理解,富人为啥要买融资保单了?
02
融资保单收益靠谱吗?
粤语里有句俗话——“边有咁大只蛤乸随街跳”,意思是天上不会掉馅饼。
融资保单看着很美好,实际上当然不是一本万利,有3个风险是一定要注意的。
风险1:贷款利率升高
港澳的贷款利率一般是浮动的,如果利率太高,还不如买保本保收益的产品。
像我之前测评过的<富卫智优盛2>,期限8年,年化收益也有5%。
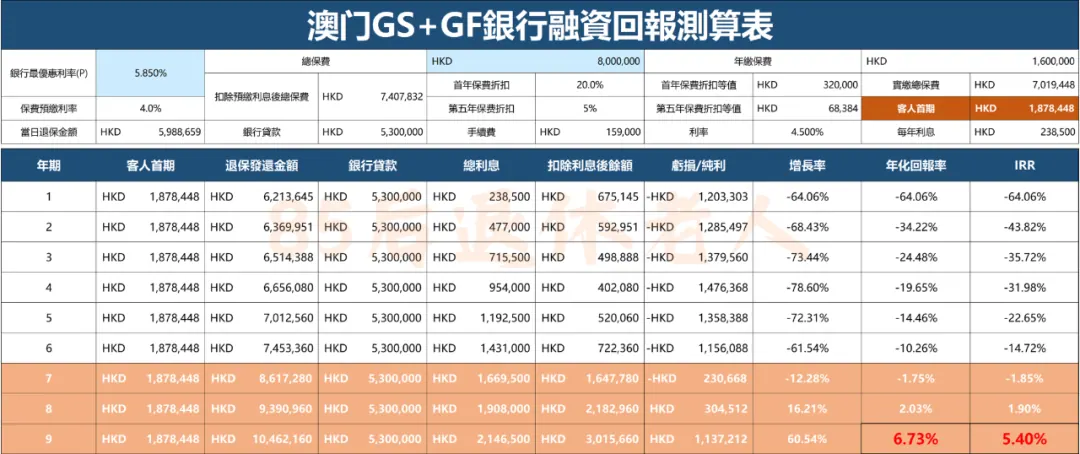
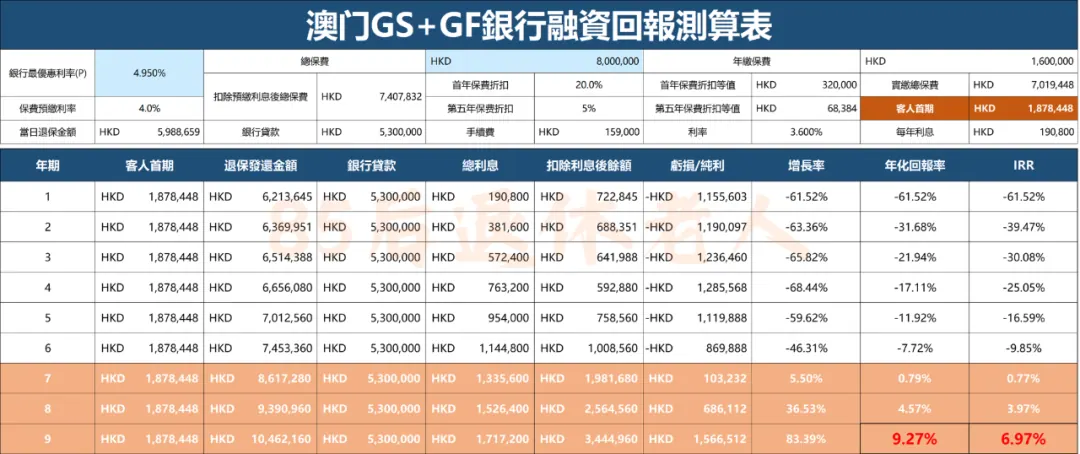
幸好粉丝这套方案有封顶利率,最低3.6%,最高4.5%,现在是4.15%。
下图是封顶利率4.5%的演示,预期年化收益6.73%(右下角),还是挺有吸引力的。
去年美国已经进入降息周期,而港澳的利率是跟随美国波动的,如果将来贷款降到3.6%,预期年化收益会提高到9.27%。
现在美国国债已经突破36万亿美元,每年还息的压力非常大。所以你会看见,特朗普一直公开喊话美联储主席,让他赶紧降利率……
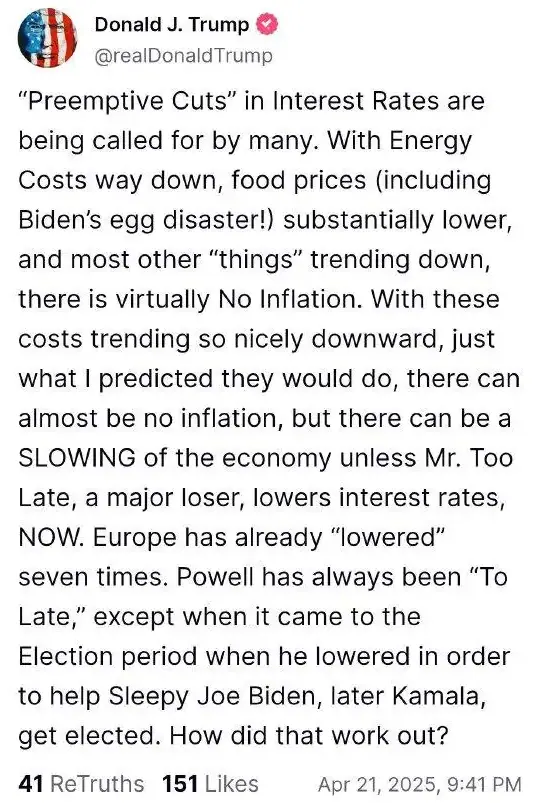
所以啊,未来几年的贷款利率大概率还是下降的,大幅上升的可能性不高。
如果你的贷款有封顶利率,那风险就更加可控了。
风险2:分红实现率拉胯
前面的收益,是按照保单分红实现率100%计算的,但这是不保证的。
我在《国寿傲珑VS买房收租》分享过国寿的实现率:
-
0-60%:不太靠谱
-
60-80%:还过得去
-
80-100%:基本靠谱
-
100-120%:非常靠谱
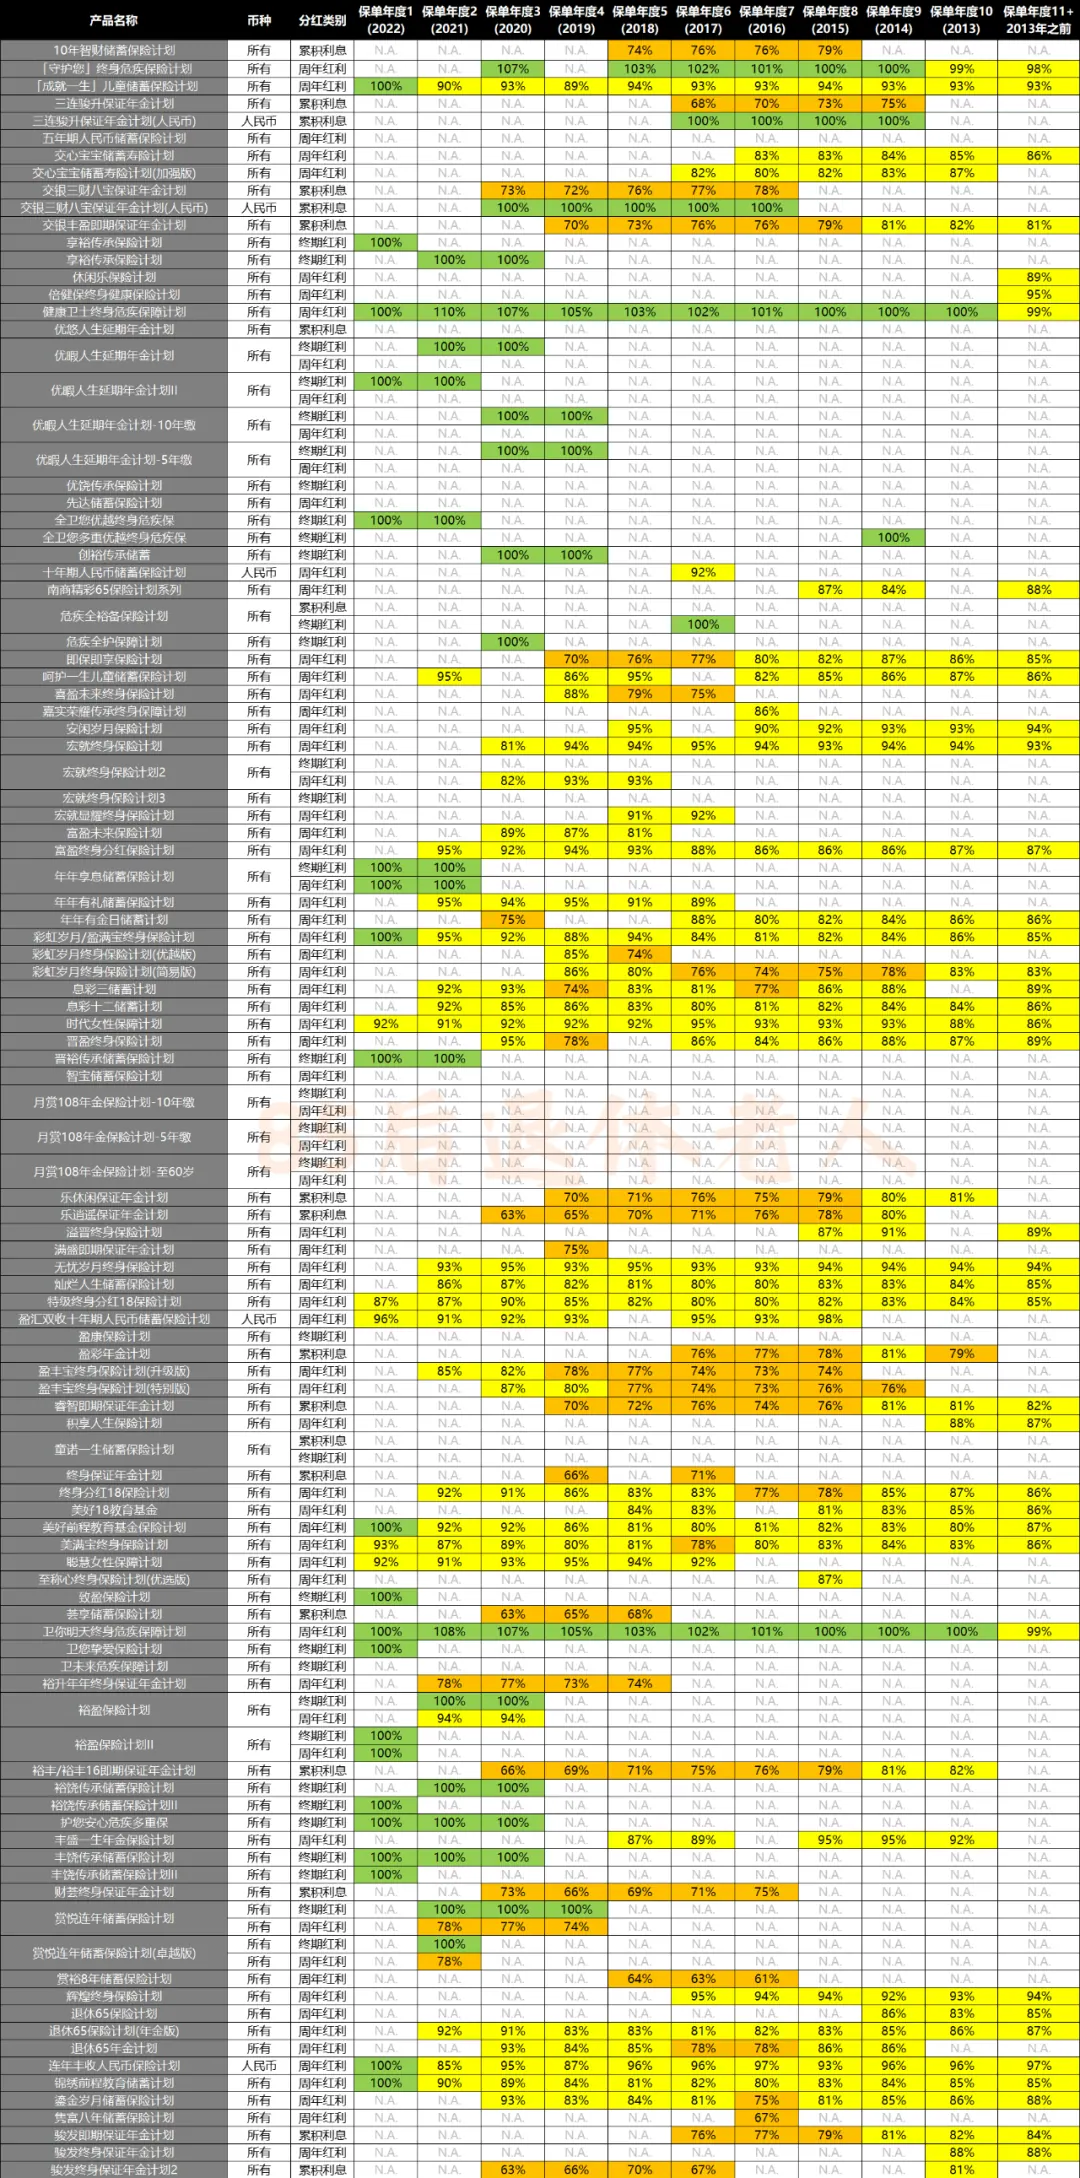
虽然整体表现不错,但最低也出现过61%。
假如融资保单的实现率就是61%,而且利率还升到封顶4.5%,最终收益又是多少呢?
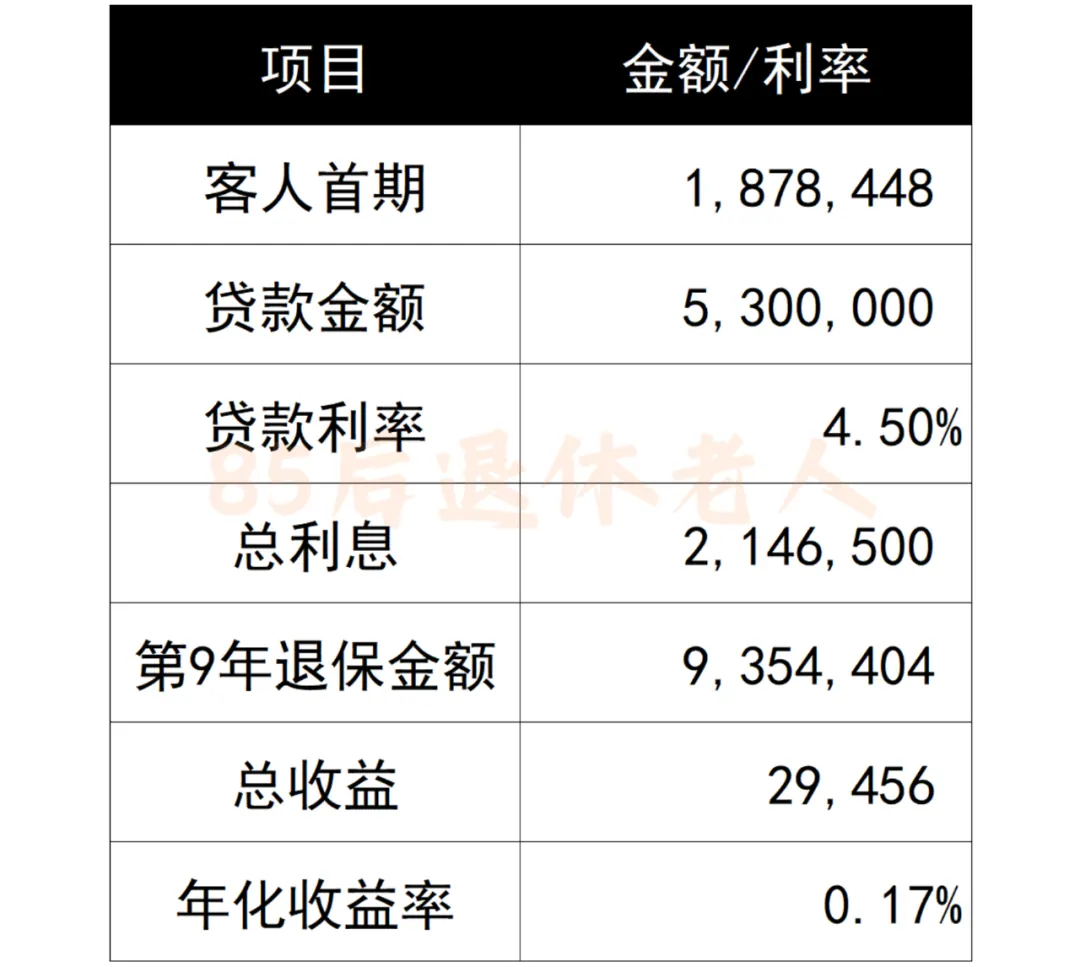
答案是0.17%,几乎不赚钱。万一实现率比61%还要低,那就会开始亏钱。
不过发生这种情况的概率极低,为什么呢?
我测算了实现率100%时,保单对应的年化收益率(复利)是4.53%。
想在9年左右,实现4.53%复利非常简单,保险公司直接买美债就可以了。
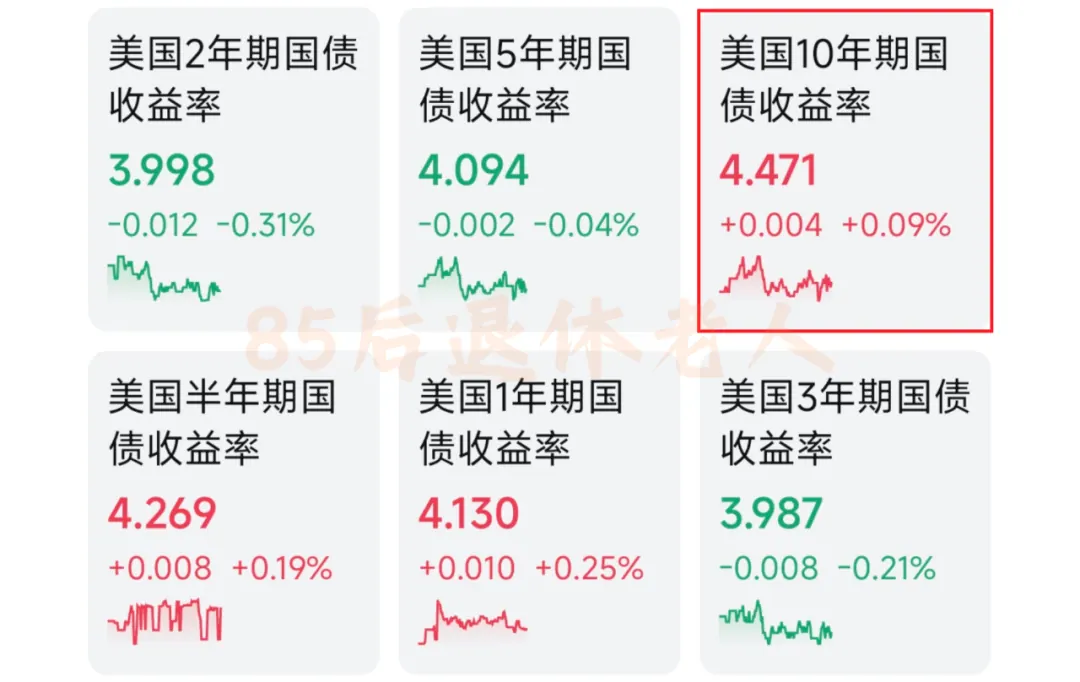
因此,现在一方面可以锁定美债的高利率,另一方面贷款利率有下降的趋势,配置融资保单反而是一个不错的时间窗口。
风险3:银行提前抽贷
老乐年轻时,在银行负责过保单质押贷款,我们把它归类为低风险业务。
因为保单的现金价值是白纸黑字写进合同的,只要保险公司不倒闭,到期就能拿到这么多钱。
不过大家都知道,银行向来“晴天撑伞,雨天收伞”,在一些极端情况下,银行可能会提前催收贷款,例如保险公司经营出现问题。
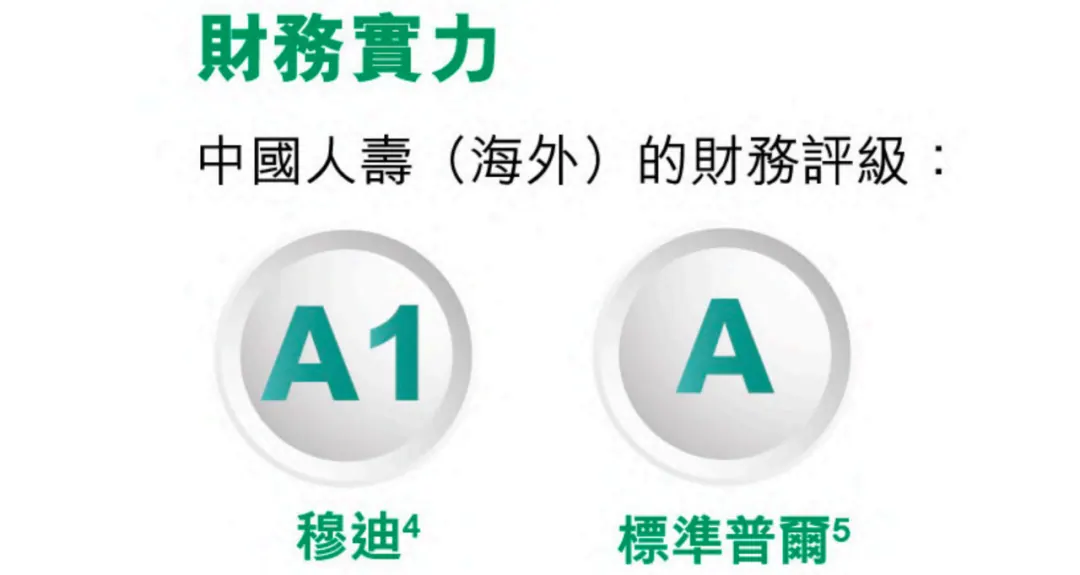
所以做融资保单时,一定要选择背景实力牛逼的公司。
例如中国人寿的股东是财政部,只要五星红旗不倒,它破产的可能性就是零。
还有人会担心汇率风险,但我觉得还好。
粉丝这份是港元保单,而港元和美元是挂钩的,汇率在7.75-7.85之间波动,不会发生大幅贬值。
当然,人民币和美元不是直接挂钩的,9年后人民币会不会贬值就很难预测了。
不过啊,你要明白一个大前提,做全球资产配置不是为了赌汇率,而是为了分散风险。
正因为汇率难以预测,所以我们才会一部分拿人民币,一部分拿港币/美元。
千万不要本末倒置!
延伸攻略:
03
还有啥要注意?
港澳和内地有很多信息还没打通,所以银行在审批贷款时,要求会比较多。
我问了澳门广发,有两点比较苛刻:
-
提供1倍保费的流动资产证明,例如存款和理财,不接受房产证明
-
必须有工作证明,收入流水和工作匹配,不接受自由投资者
说白了,银行只做有钱人的生意,你想做800万的融资保单,首先就得真有800万现金。
怪不得穷人越穷,富人越富……
还没说完呢,贷款时还要买一份定期寿险,万一不幸挂了,保险公司会拿理赔金还贷款。
如果真的下决心要买,可以先把资料提交预审,通过后再去港澳签单,整个流程大概两个月左右。
这年头想赚点钱挺不容易的,不过机会也不是常常有,具体值不值得,就要你自己考虑咯。
本文属信息性与教育性内容,不构成任何产品或服务的推介。