
港险分红3大骗局,精准收割无数内地客!
业务员给你看的港险分红实现率,分分钟都是假的!
这话说出来,肯定有人要杠:人家官网公布的,还能有假?
官网是没假,但给你看到什么是他们决定的。
最近友邦、宏利、保诚、安盛,一大批保险公司公布了2025年度分红实现率,满屏都是100%、110%。
但这漂亮数据的背后,到处是坑。新保单充数、概念偷换、平均值掩盖波动。
业务员拿着精心筛选过的数字,张嘴就是“我们公司实现率全市场最高”。
客户不知不觉成了韭菜,还自以为选到一家分红又高又稳的保险公司。
说句难听的,被人卖了还帮人数钱。
我直说了,分红实现率这三大猫腻,每年收割无数人。本文章动了某些人的利益,随时都会消失,建议大家提前点击收藏好。
第一个猫腻:拿新保单充数,老保单不敢晒。
如果看保险公司在官网、公众号披露的实现率数据,个个都是“俊男美女”。满屏都是100%以上,好看吧?
但你再仔细一看,这些产品基本都是2022年,2023年这几年上市的。
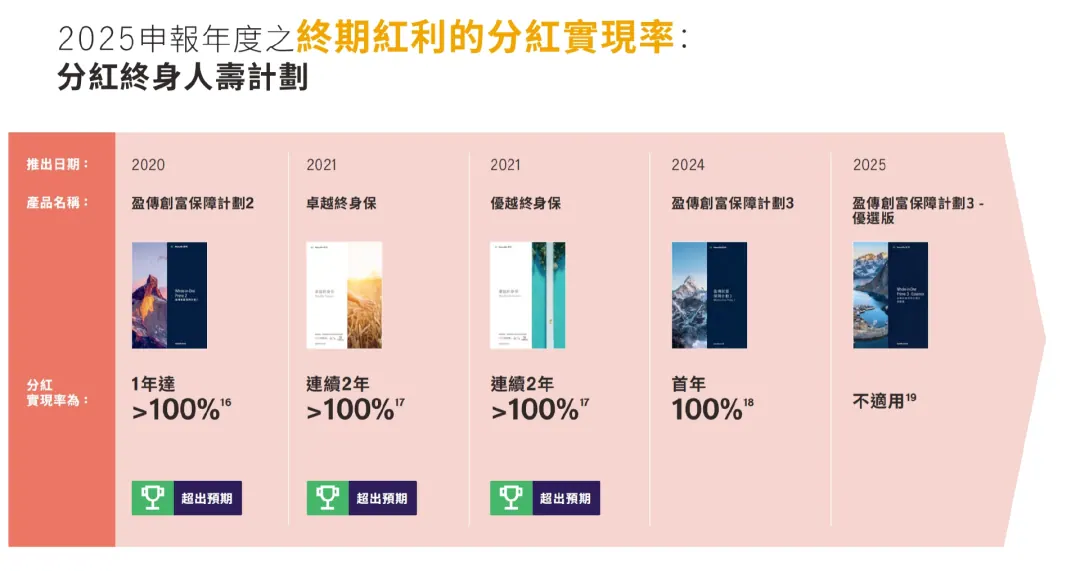
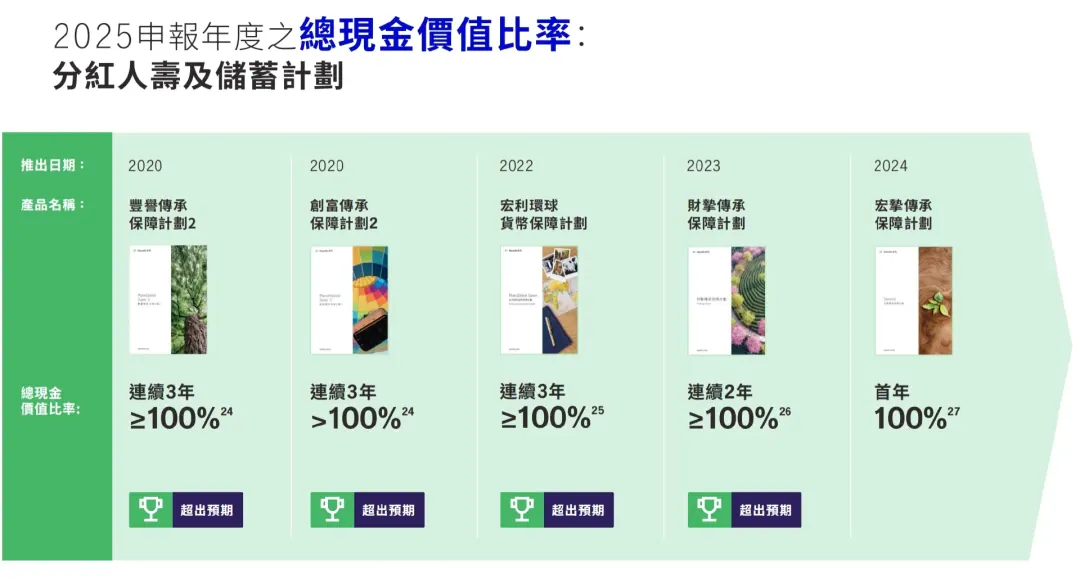
为什么保险公司偏偏重点展示最近几年的数据?
因为任何分红险前几年的分红实现率,都不会差到哪里去。
比如投保10万美金,前期分红刚开始派,分红目标只有几百,金额小得可怜。
保险公司100%完成分红目标,这是理所当然的,不值得大吹大擂。
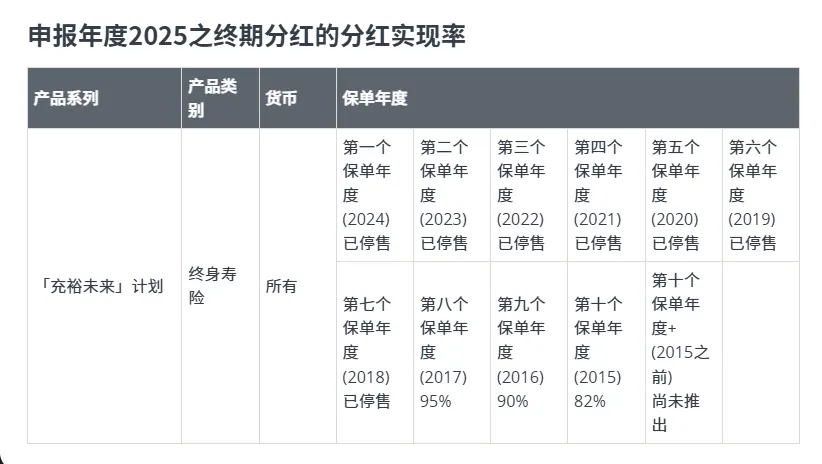
真正有含金量的是10年以上老保单的实现率数据,你得自己上官网一个个翻。
经历过市场牛熊、穿越过经济周期,依然能完成90%以上,这才叫真本事。
记住:新保单100%,不代表老保单也行。
第二个猫腻,拿总现金价值比率冒充分红实现率。
这两个东西完全不一样。
比如在分红险的计划书上,第10年保证收益40,分红60,总收益一共是100。
实际给到你的,保证收益40,分红只有30,一共70。
算分红实现率,只有可怜的50%:30 ➗️ 60 = 50%
但算总现金价值比率,可以达到70%:(40+30)➗️ (40+60)= 70%。
发现没有?
总现金价值比率把保证收益也算了进去,保证收益是合同写死的,这块永远不会出问题。
把它加进来一平均,哪怕分红再拉胯,数字也能被拉高一大截。
当然,总现金价值比率有一定的意义,它反映的是到手总收益。但这个指标没办法证明保险公司分红完成得好不好,
如果业务员故意混淆两者,那就是偷换概念。用保证收益去给惨淡的分红挡枪,转移你的注意力。
第三个猫腻,只拿平均值说话,掩盖巨大波动。
最典型的就是某诚,这几年因为分红惨淡天天被客户骂。
但他们家业务员会告诉你:我们公司分红实现率平均值高达81%,网上那些都是故意抹黑!
听到81%,你是不是立马觉得还行?
别天真了,平均值有时候就是个笑话。
真相是他们家有大量分红险的实现率低于60%,个别离谱的甚至只有16%、19%。
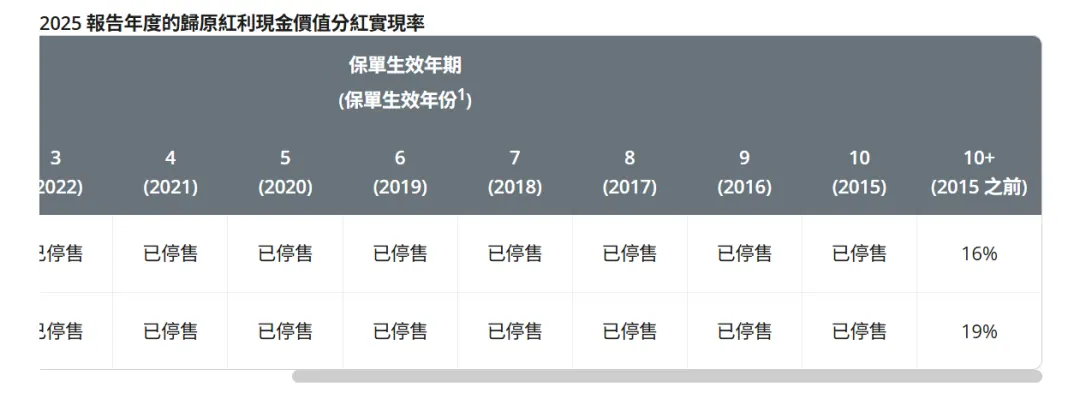
但偏偏有一款产品,实现率高达1791%,硬生生一己之力拉高所有产品的平均值。
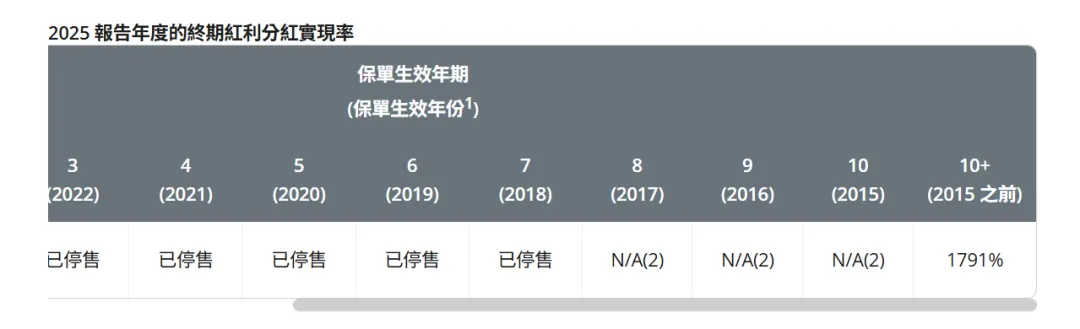
这就是某诚的风格。投资策略激进,分红预期激进,连实现率的波动都激进。
搏中了,它是明星产品;搏不中,你就是那个16%。
所以,你是来求稳的,还是来赌博的?
最后,评论区留下关注的保险公司,我为你层层揭开真实的分红实现率真相。
别让一个被精心设计过的数字,骗走你几十年的积蓄。
本文属信息性与教育性内容,不构成任何产品或服务的推介。