
港险收益第1名换人了!不是友邦、不是保诚,竟是这家
活久见。
港险收益第1名,这一次由中资保险公司夺冠了。
这就是太平香港的最新作品 —— 颐年乐享至尊版。
中资保险公司一向四平八稳,指望它跟友邦、宏利、安盛正面拼收益?
说实话,之前我没抱过什么期待。
但反复对比收益数据后,我发现太平这一次真下血本了。
01. 收益勇夺第一
以年保费2万美金 x 5年为例。
先看收益表现。
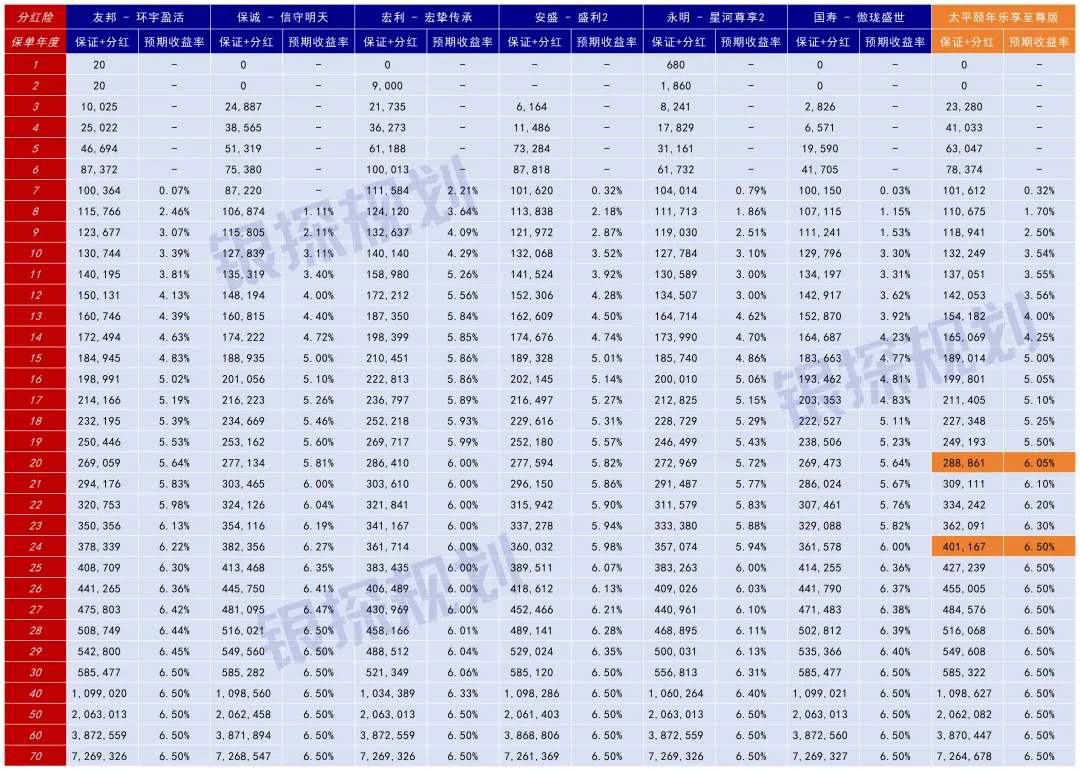
颐年乐享至尊版前期不算突出,中后期开始起势。
第20年预期收益6.05%,第24年直接拉满6.5%,全港登顶最快!
看同行第24年的表现,友邦环宇盈活6.22%,保诚信守明天6.27%,安盛盛利2、永明星河2、宏利宏挚传承卡在6.00%上不去。
颐年乐享至尊版收益领先0.3% - 0.5%,多出4万美金,即28万人民币!
以前外资拼进攻,中资拼防守,各有优势。
这次太平直接把对方的阵地全占了,不外乎两个原因。
第一,港险消费者已更成熟,看到高收益数字第一反应不是怕忽悠,而是问“过去分红实现率怎么样?”
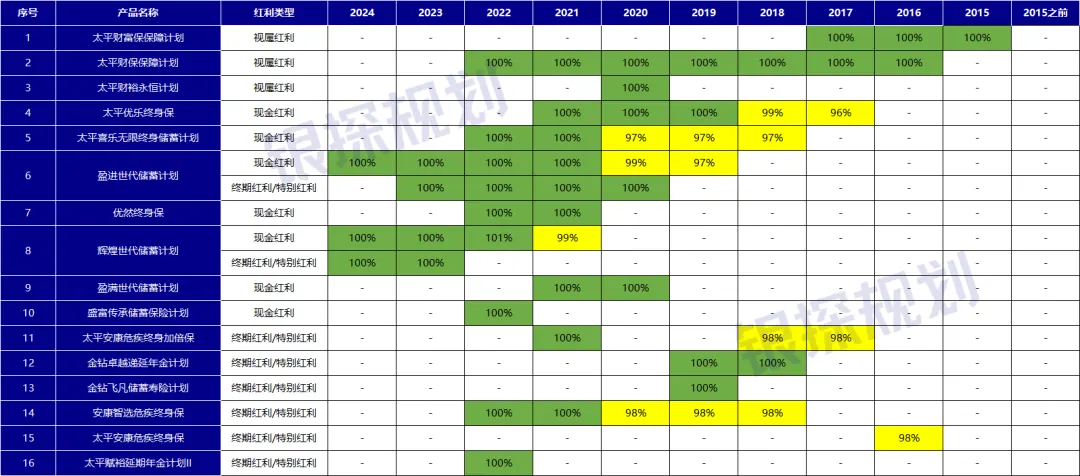
太平历史55个分红数据,平均值高达99%,自然有底气上强度。
第二,很多长期、稳健、回报可观的项目,比如国家级基建、养老社区。
外资保司不一定进得去,但作为央企的太平,不要太简单。
再看提领表现。
从第10年起每年提领8000美元,各产品剩余账户价值对比如下:
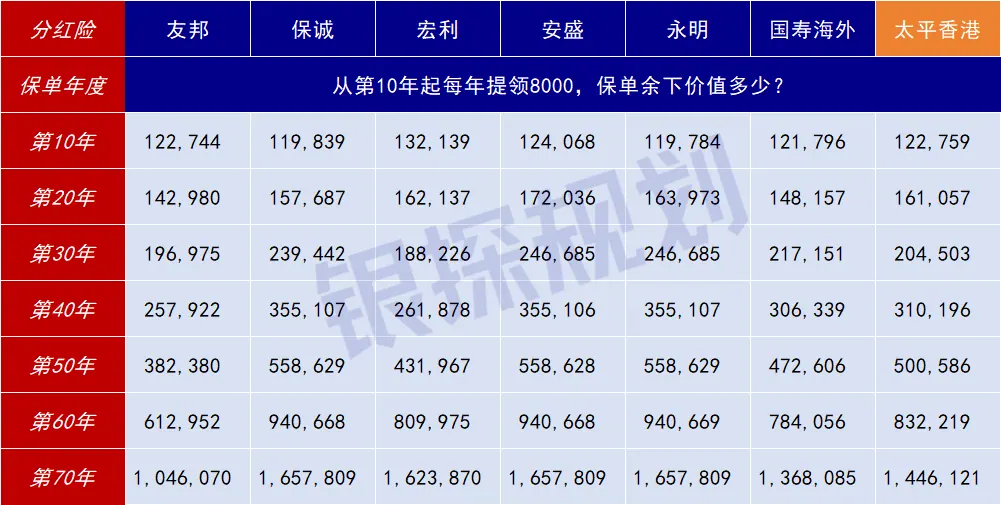
不出意外,安盛、永明在提领赛道依然最强。
太平颐年乐享至尊版虽然比不上,但也是中上水平。
比如一直领到第40年,友邦、宏利、国寿保单账户预期剩下25.7万、26.1万、30.6万,而太平31万,领先前3者。
综合收益、提领,颐年乐享至尊版定位很清晰,就是主攻第20年 - 30年这区间。
这是港险的黄金持有窗口,正是孩子要留学,自己要退休的时间段。
太平把收益拉到全港第一,提领也不拖后腿,进攻拉满、防守又不丢分。
02. 功能吊打外资保司
收益决定产品值不值得买,功能决定能不能用得舒服。
以前外资产品功能再花哨,总有种“别人的菜”的感觉。
太平不一样,它知道内地客户真正需要什么。
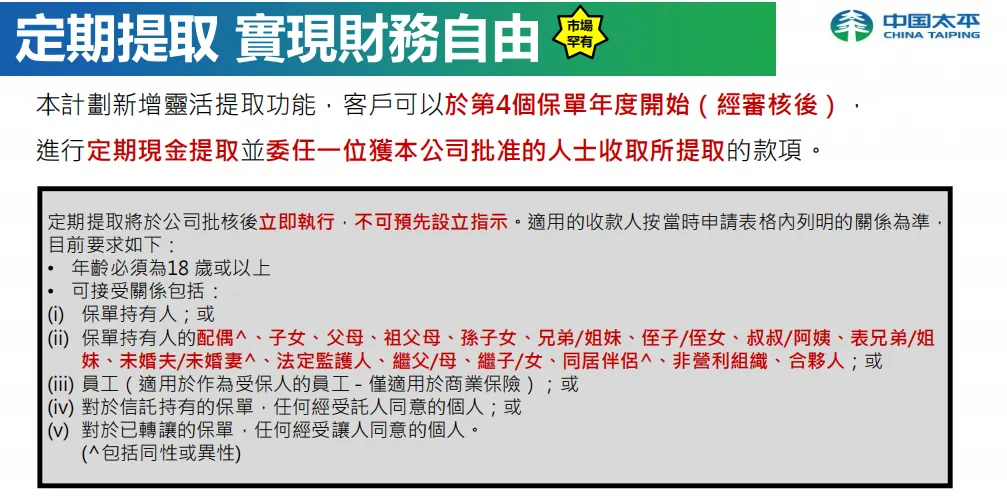
1、指定收款人
想象一个场景,你给父母买一份港险养老。
想给养老金,以前是怎么做的?
先申请领钱到自己港卡上,再跨境转给父母,换汇额度、手续费、税务痕迹,每月折腾一次。
而颐年乐享能直接指定父母为收款人,保险公司定期派发,中间不经过你,省事、干净、可追溯。
2、灵活传承
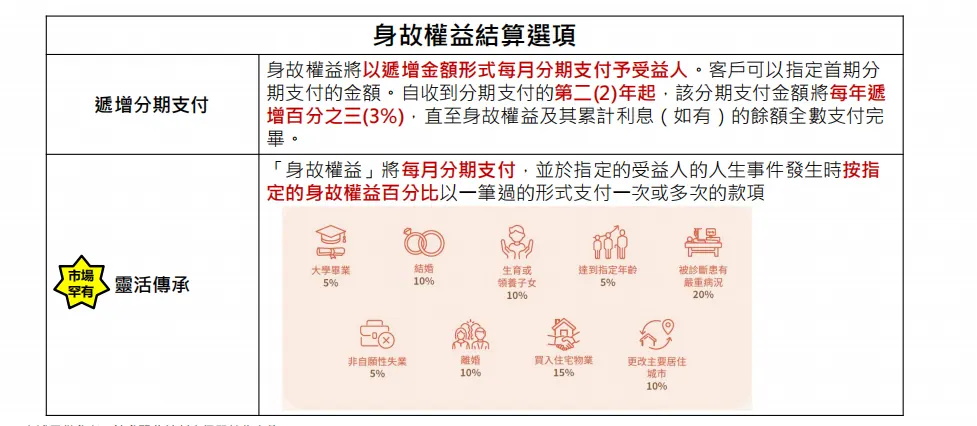
很多父母担心的不是钱留得不够,而是孩子拿到钱之后管不管得住。
太平设置多种传承方法:按月给、按年给、逐年递增给,或者设置“人生节点”,比如毕业、结婚、买房、生孩子时给一笔。
这不是控制,是把支付节奏和孩子的人生关键节点绑在一起。
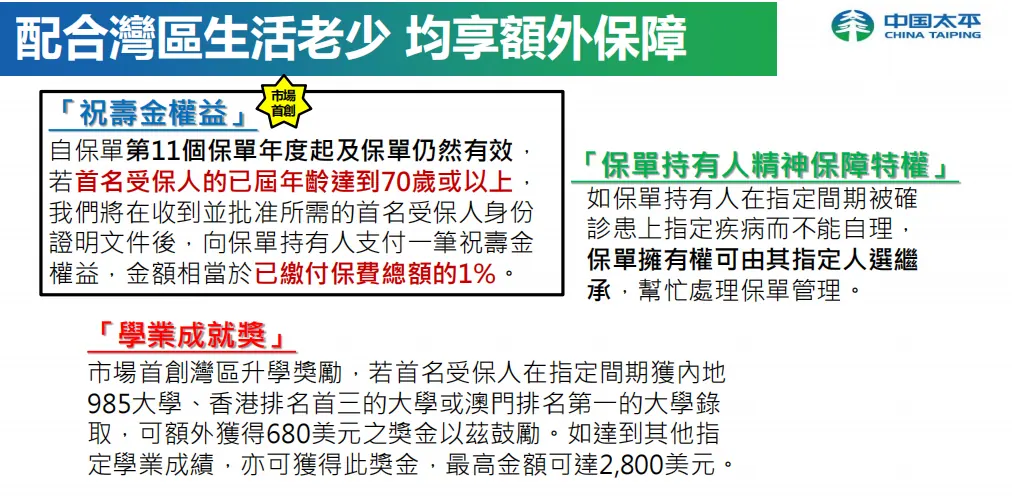
3、湾区专属的祝寿金、学业金
针对大湾区客户,会有两个小彩蛋。
一个是祝寿金,受保人70岁那年,一次性给付已缴保费的1%。
一个是学业金,受保人考上内地985、香港、澳门指定名校,以及完成学业成绩,最高奖励2800美金。
钱不算多,但属于广东人的“讨个意头”,唯有中资保司想得到。
4、养老社区
这个别人真抄不走。
总保费180万港币(约23万美元),就能锁定太平“乐享家”全国16家长居+61家旅居社区资格。上海、北京、三亚、成都、云南……
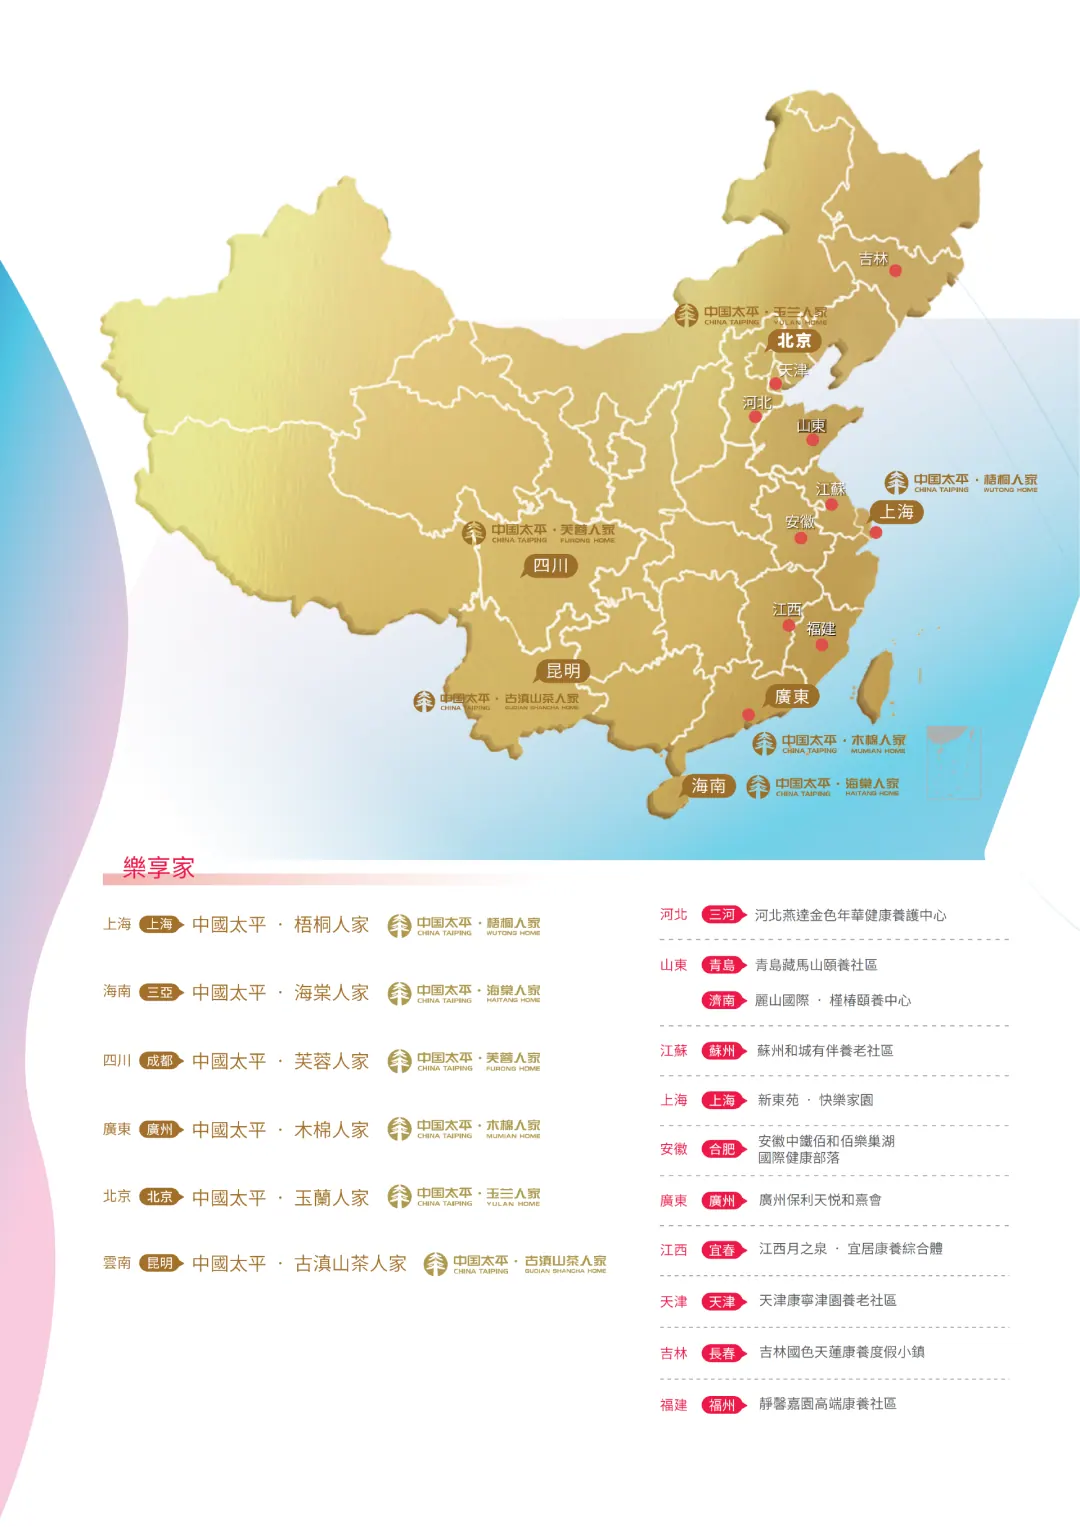
更重要的是,保单收益直接付养老社区费用。
不需要自己提款、换汇、跨境转账、再交月费,保险公司帮你一步到位。
粗略算一下,投入180万港币,10年后保单价值大幅增长。
每年领取8% - 10%利息支付养老社区费用,用分红覆盖养老成本,本金还在继续增值。
友邦、安盛等外资保司就算收益再能打,也给不了内地养老社区直付,这是养老资源的差距。
最后说下太平,唯一总部在境外的金融央企。
这个身份决定了投资策略不追求某一年冲多高,而是长周期里不翻车。
分红数据就是最有说服力的成绩单,放眼看去,不是100%,就是99%、98%。
想深入了解的,欢迎在评论区留言:太平,我一对一帮你分析。
本文属信息性与教育性内容,不构成任何产品或服务的推介。