
香港储蓄险7大坑,踩中1个保单变废纸!
香港储蓄险这7大坑,踩中任何一个,你的钱就不是你的了。
有人亏了上百万,有人保单变废纸,有人提领的时候才发现自己是在杀鸡取卵。
更恐怖的是,大多数人踩坑的时候都是不知不觉的。等反应过来,钱已经锁死了,退也不是,留也不是。
所以今天一次性说清楚这7个坑,投保前5个,投保后2个。
看完告诉我,你踩中几个
第一个坑:6.5%不是真实收益,是保险公司给你画的饼。
想要拿到港险6.5%,需要整整等到30年,并且中间一分钱不能取出来。
更扎心的是,保证给到只有0.5%。剩下的6%,全是非保证的分红。
翻译成人话就是,就算分红为0,一分都不给你,你也拿保险公司没辙。合同里白纸黑字写着“非保证”,你签了字,就是接受了这个游戏规则。
第二个坑:只比收益,忽略保司实力。
很多人挑产品就比数字,A产品5%,B产品5.5%,选B!
但你有没有想过,给你画饼的这家公司,到底有没有能力兑现?
某大福人寿的产品,预期收益一直是数一数二的。但我从来没有向客户推荐过,因为它的母公司新世界发展集团,正深陷千亿债务危机,资金链紧绷到极致。
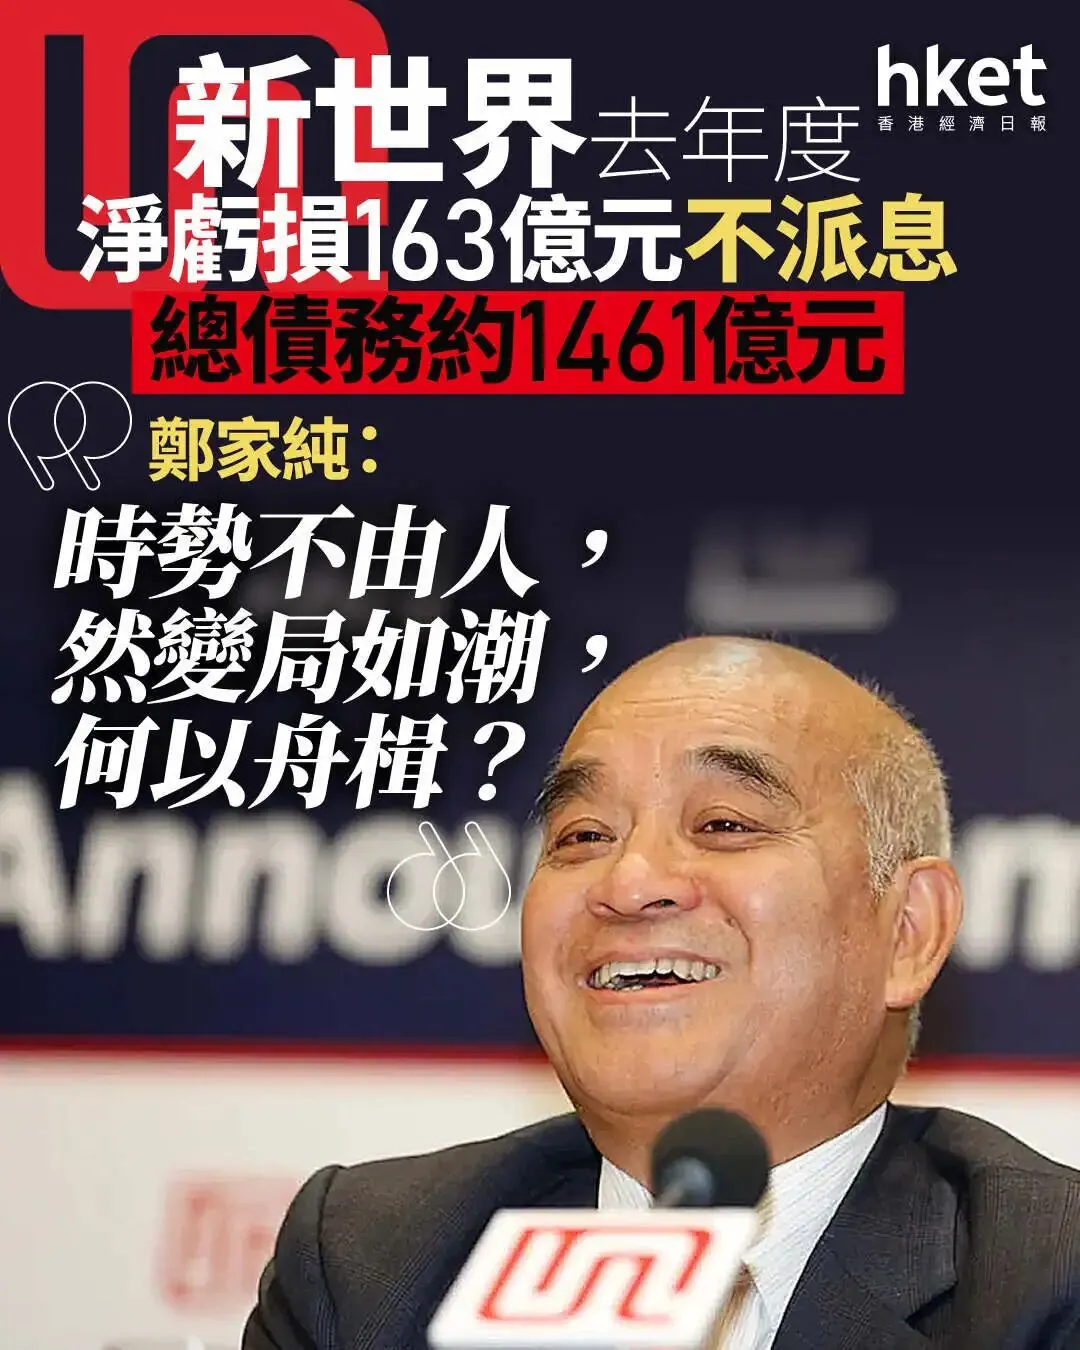
母公司都快撑不住了,你指望子公司能稳稳给你分红几十年?
收益再好看,也得看是谁给你画的饼。
第三个坑:美式和英式分不清,买错就是送钱给保险公司
美式分红,最快第二年就能发钱,主打一个即时享乐、高确定性,中银、国寿产品最典型。
英式分红,钱留在里面继续滚,主打一个滚雪球、高爆发力。友邦、保诚是代表。
一个快进快出,一个长线滚存。
你想立即退休躺平,每年领钱养老?美式更适合你,每年有稳定现金流。
你想把钱留给儿子孙子?那英式更适合,越滚越大,
第四个坑:没搞懂产品特性就随便上车
港险收益由三部分构成,保证部分、复归红利、终期红利。
保证部分就是底薪,雷打不动给到你。
复归红利是奖金,每年看公司业绩发,不保证。
终期红利是股票期权,钱最多,但什么时候涨什么时候跌,没人说得准。
复归红利高的产品,提领更稳,适合早早开始领钱。
终期红利高的产品,收益更猛,适合等后期爆发。
各有各的好,千万别选错了。
第五个坑:不会算保司优惠,被人卖了还帮人数钱。
保费折扣、保费回赠、预缴优惠,这些东西叠加起来,能让一款平平无奇的产品收益直接起飞。
两个最典型例子,永明星河尊享、万通富饶千秋,不算优惠的时候,收益被友邦、安盛吊着打。
但你一旦把优惠算进去,收益瞬间反超,全港第一第二。
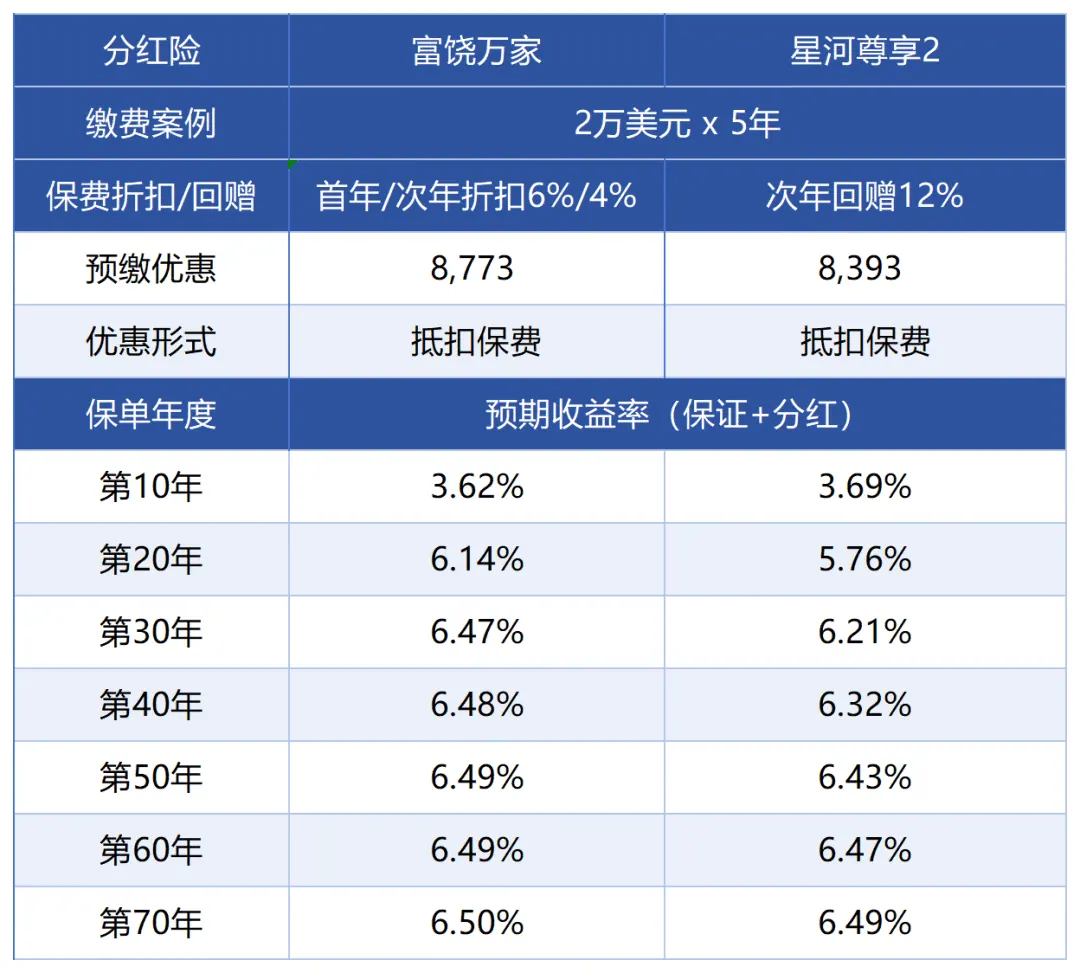
忽略保费优惠,乱选产品,会让你白白亏掉几十万。
但这笔账,业务员不一定会帮你算。为什么?因为优惠越大的产品,对他的佣金越低。
第六个坑:盲目早提领,保单分分钟断单
今年交完费,明年就开始领钱,世世代代领不尽,是不是很爽?
但这种早期提领,恰恰是港险最阴险的坑。你每早领一年,复利就断一层,后期收益直接塌方,甚至保单断单。
直接看一组真实数据。
安盛盛利2,假如分红实现率60%,按567提领。第25年账户价值归零,保单直接断了。
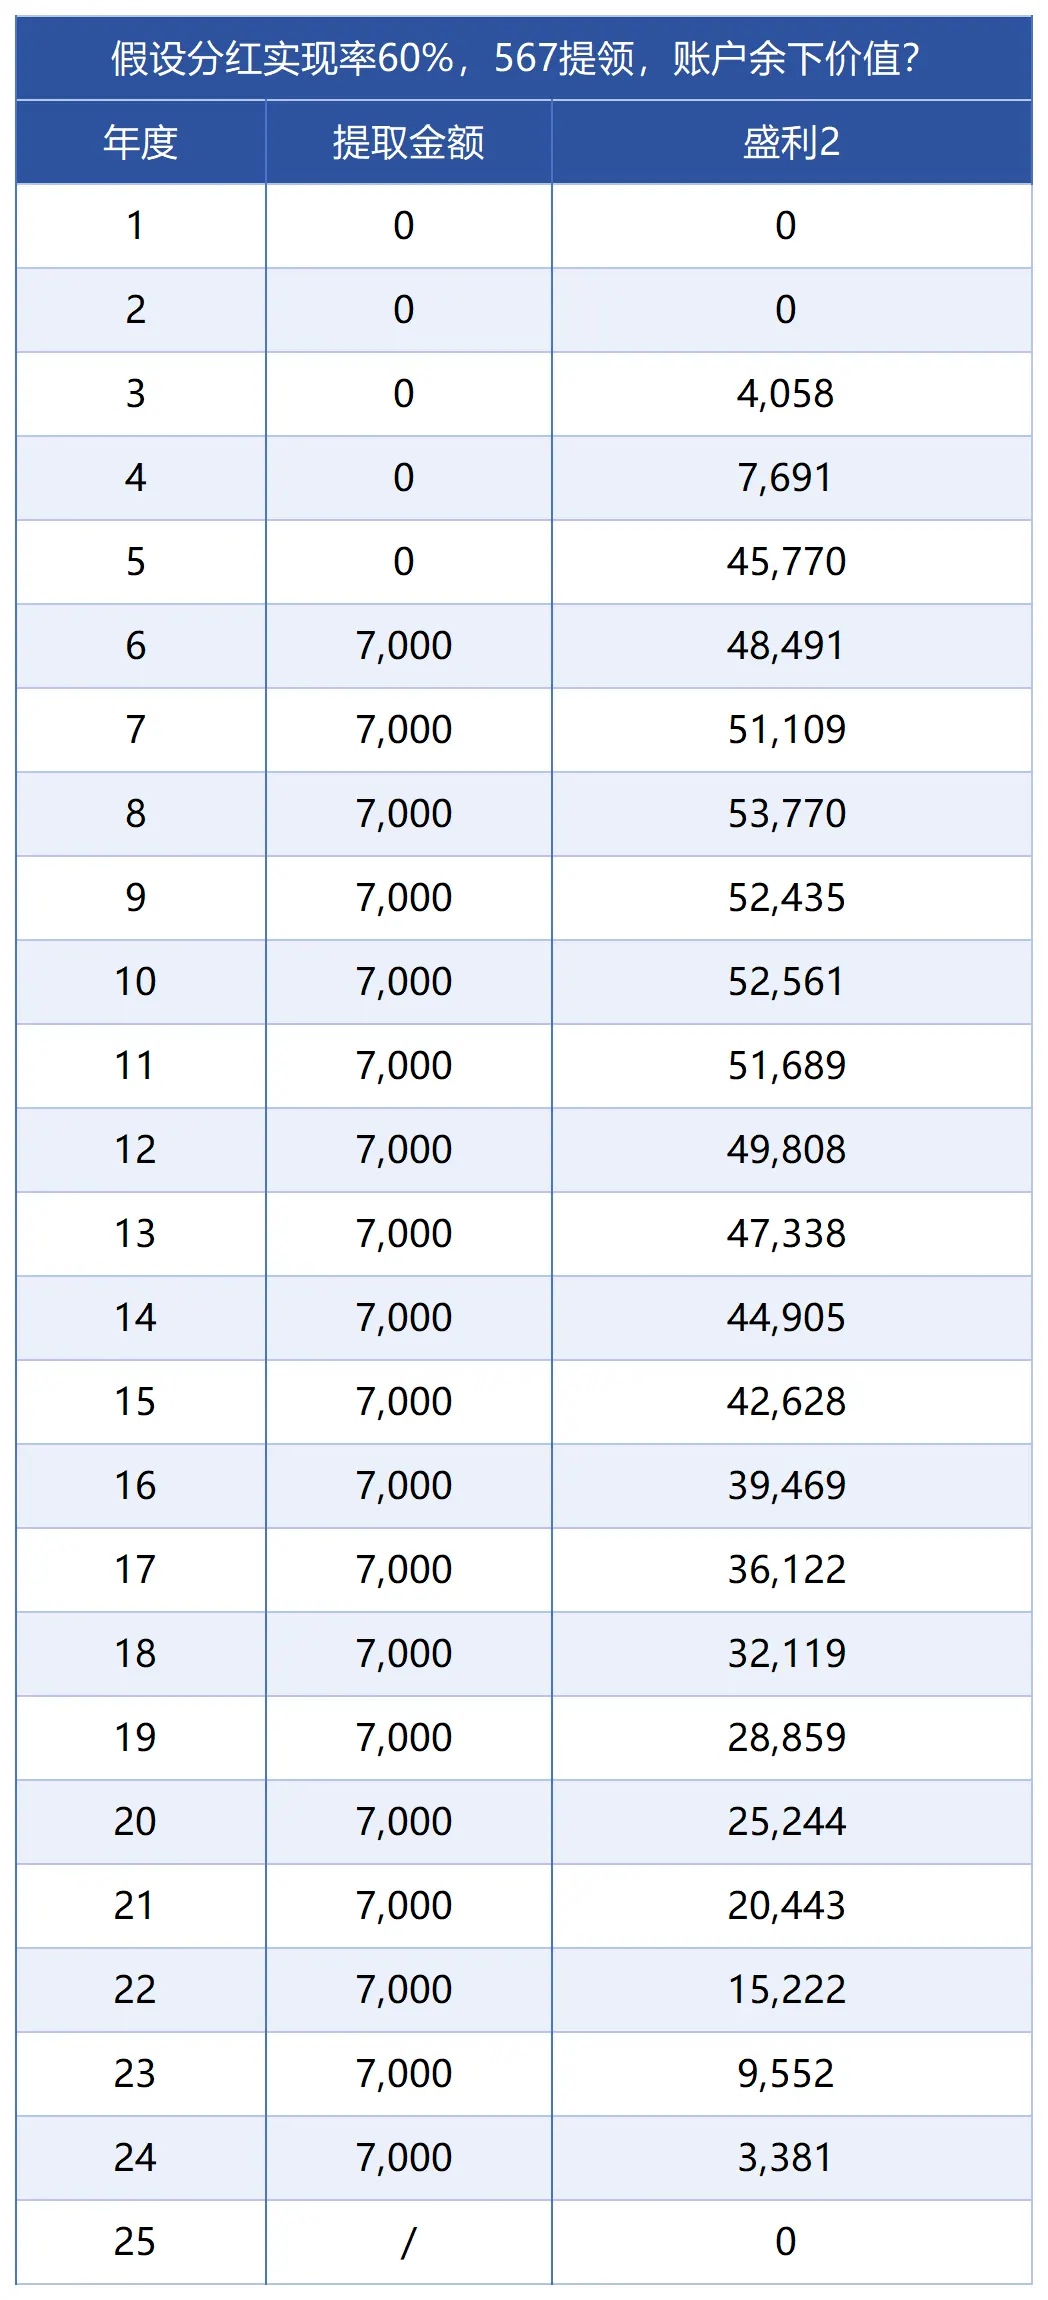
你指望它来养老?它比你先“老”。
想要提领当然没问题,但怎么也要给保单10年的增长时间。不要在母鸡还没长大的时候,就杀鸡取卵,那保单注定先死。
第七个坑:你赚的那点收益,够不够填汇率的坑?
港险绝大部分都是美元保单,收益会随着汇率波动。
同样一张保单,如果汇率从6.8跌到5:
第20年,6%的收益直接变4.4%,少赚近60万人民币。
第30年,6.5%变5.4%,上百万从你指缝里溜走。
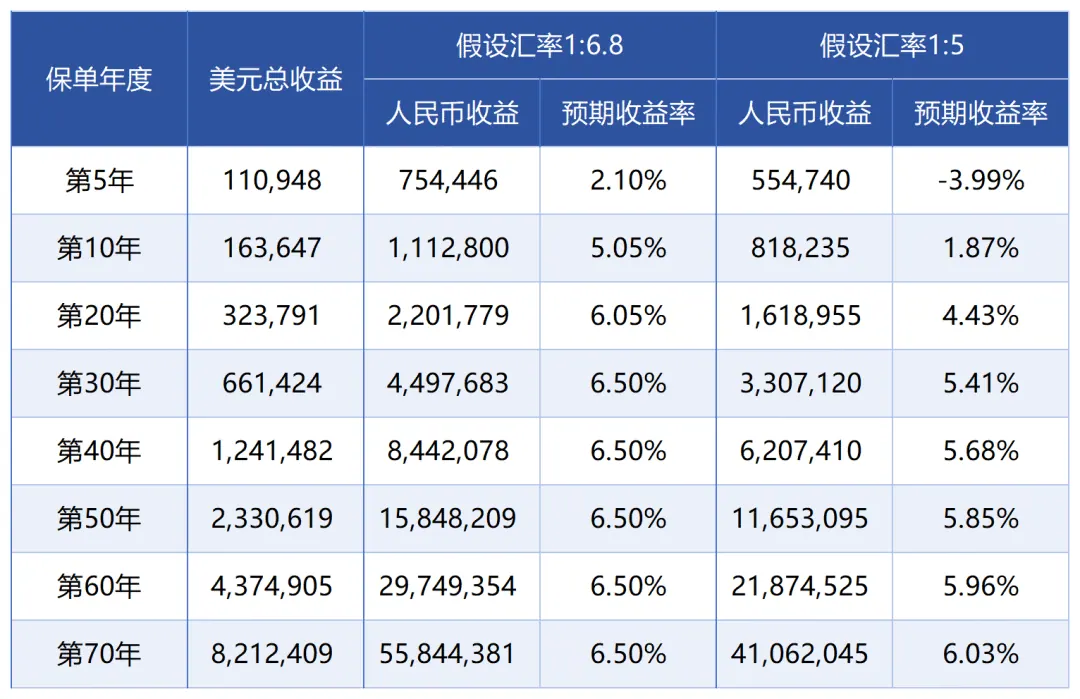
看懂了吗?
汇率跌1块,你的收益直接砍一刀。扛不住汇率波动,就别碰美元保单。
7个坑,踩中任何一个,要么少赚几十万,要么保单变废纸。
港险买对了是复利奇迹,买错了是韭菜收割机。
市场上近60款香港储蓄险,我们全测评了。条款逐字拆解,数据反复交叉验证,最后筛出来只有4款能打,剩下的基本陪跑。
想要这份避坑清单?评论区扣666,免费拿走,看完没人坑得了你。
本文属信息性与教育性内容,不构成任何产品或服务的推介。