
2025香港保险谁最能打?全网最强测评来啦!
前几天,香港公布了最新数据,2024年内地人一共买走了628亿保险。
买这些保单的,大多是接受过高等教育,见多识广的中产家庭。他们山长水远跑去香港,砸下巨额的真金白银,当然不是因为人傻钱多。
事实上,很多人把香港保险看作全球资产配置的第一站。
通过美元保单投资全球,不仅有稳健的长期收益,而且能分散人民币的汇率风险。
保险还有其他金融产品难以实现的功能,例如多国货币自由转换、后代子孙无限传承、信托式赔付等等。
当然,香港有158家保险公司,产品数以千计,要买到适合自己的并不容易。
今天,老乐把最热销的10大港险详细对比,你翻遍全网都找不到这样的测评。
如果觉得有帮助,记得点赞、收藏、转发!
01
10大港险哪款收益最高?
先来看看今天的10位选手,前面是公司名,后面是产品名,绝对够代表性。 进取型:
-
友邦-盈御3
-
保诚-信守明天
-
安盛-盛利
-
万通-富饶千秋
-
永明-星河尊享
-
富卫-盈聚天下 激进型:
-
周大福-匠心传承2
-
宏利-宏挚传承 稳健型:
-
国寿-傲珑创富
-
太平洋-世代鑫享
假设现在花5万美元买保险(未考虑优惠),大部分产品都是分5年交,安盛盛利和国寿傲珑只能2年交。
下面表格分为3部分,上面是分红策略和实现率,中间是保证收益对比,下面是预期收益对比。
表中数据是横向对比的,最优的标红色,第二标橙色,第三标黄色。
OK,废话少讲,开波!
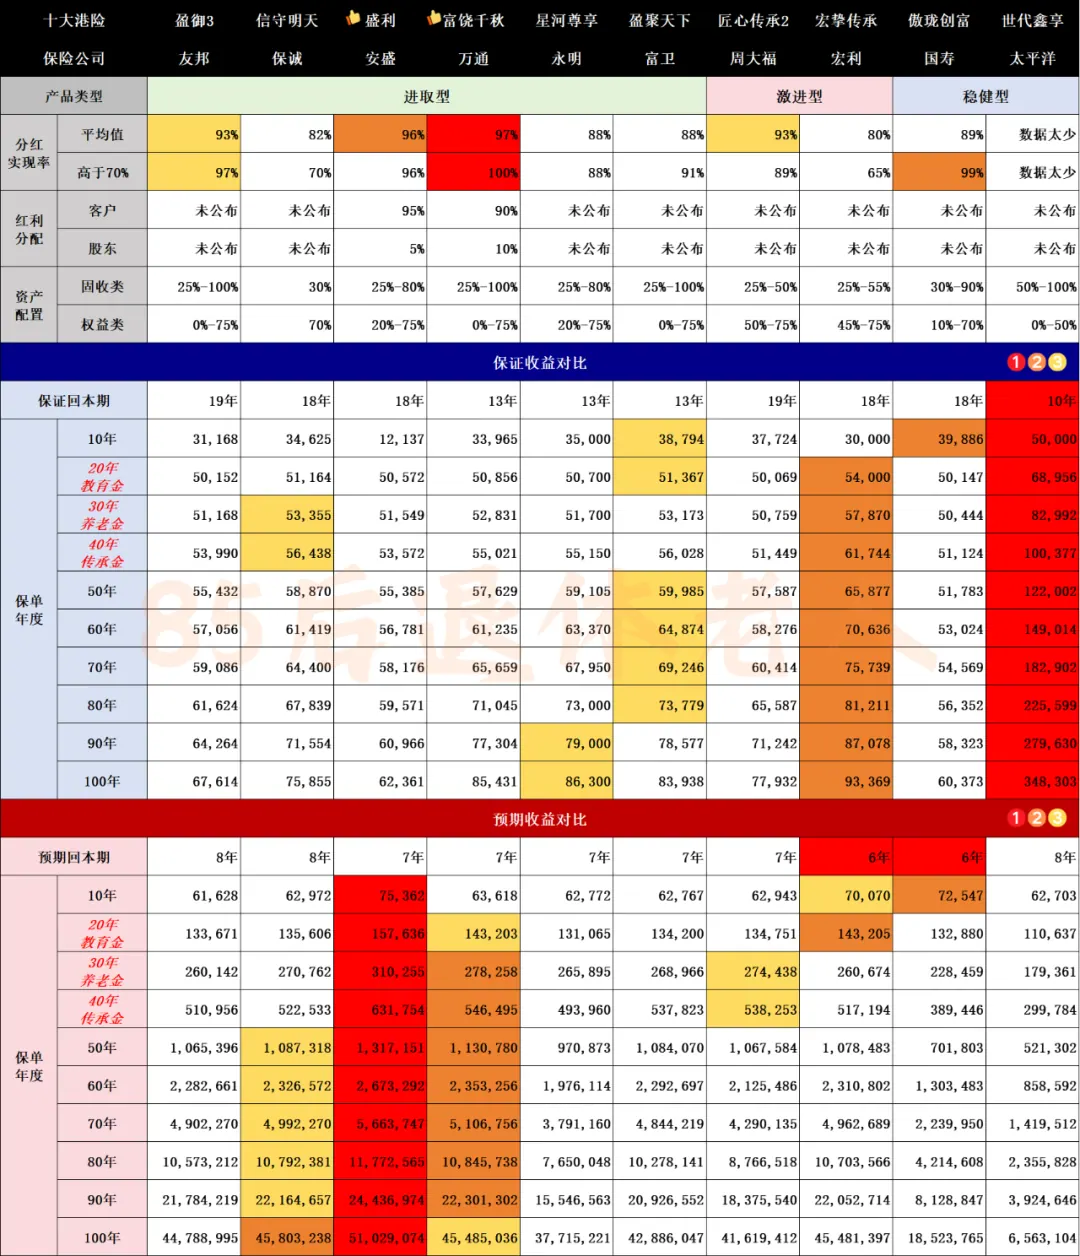
>>>点击放大<<<
怎么样,看懂了吗?哪款收益最高? 从保证收益来看: 最高的是太平洋世代鑫享,长期下来接近2%,这已经是同类型产品中的No.1。
其他产品基本处于0.2%-0.6%的水平,嗯,约等于0……
如果只看保证收益,你可能会觉得港险是妥妥的智商税,这还不如把钱放在床底下呢。
所以啊,这么多人跑去香港买保险,大家看中的肯定不是保证收益,而是高达7%的预期收益。 从预期收益来看: 预期收益俗称画饼,保险公司通过精算模型来预测未来的收益。
每年的预期收益会白纸黑字写进保险合同,然后根据实际收益计算分红实现率。
预期收益=保证收益+预期分红
分红实现率=实际累计分红/预期累计分红
显然,安盛盛利(红色)、万通富饶千秋(橙色)、保诚信守明天(黄色)的预期收益最高。
以盛利为例,5万美元在10年后变成7.5万、20年15万……100年5102万。
我算了一下年化收益率(所谓的IRR),盛利最高达到7.21%!信守明天7.20%!富饶千秋7.19%!
当然,我们不是拿着这份保险100年不动的。
买保险的人群主要集中在30-40岁,如果给孩子存教育金,重点看20年收益,给自己存养老金,重点看30年,考虑传承的话,重点看40年以上……
OK,好像选保险也不难嘛。
真的是这样吗?Of course not! 老乐怎么看? 老乐在前面已经说了,预期收益只是画饼,IRR相差个零点几没啥意义。
因为几十年下来,A公司实现率90%,B公司80%,C公司70%,不到最后根本不知道,谁才是真正的赢家。
那么,到底要怎么选呢?
首先,排除过往分红实现率不好的公司,例如保诚和宏利。
我知道网上有很多业务员为保诚辩解,但我又不是没得选,为啥非要给自己洗脑,选一家过往实现率不好的公司?
然后,我不会选股票比例过高的公司,例如保诚、宏利和周大福。
买保险图的就是安稳,如果要玩刺激的,我直接过澳门……或者直接买基金就好了。
特别是周大福那个“财富跃进”选项,提高预期收益的方法就是增加股票的比例,那你为啥不全仓股票呢?
现在很多人对收益和风险的理解都是错的!而且是大错特错!
“高风险高收益”的意思,不是你承担了高风险,就一定有高收益。
很多韭菜就是信了这句话,结果风险是承受了,收益却亏得连DK都没了。
你让老乐选的话,我只看确定性的东西。
例如安盛和万通的过往分红实现率都很好,资管团队口碑也不错,而且白纸黑字写明,要给客户分95%和90%的利润。
千万别少看这个承诺,其他保险公司都是遮遮掩掩,闭口不谈的。
当然,我也绝对不会all in某家保险公司。
当年马化腾做微信,为什么要找3个团队来做,而不是指定张小龙来做?
因为他要的是业务上打胜仗,而不是证明自己眼光有多独到。
富人对抗不确定性的方法是多生孩子,我们避免买错保险的方法是分散投资。
因此,就算只考虑收益,我也不会只买安盛或者只买万通。
我会同时买安盛、万通,还会搭配友邦、永明等等。 延伸攻略: 《港险收益真有7%吗》
02
10大港险哪款提领最好?
近年港险有一种很不好的风气,就是卷快速提领。
A公司吹567提领,B公司吹255,C公司吹225……还一边让你长期投资,一边让你快速提领,多少有点自相矛盾……
567提领的意思是,保费分5年交,从第6年起,每年领保费的7%,其他提领密码也是这样理解。
但不管怎么样,既然市场有这块需求,我们也来比一比。
在下表中,大部分产品是5年交费(总保费5万美元),然后从第6年开始,每年领取保费的5%(2500美元),也就是所谓的565提领密码。
盛利和傲珑有点特别,只能2年交费,而且傲珑从第5年开始自动派发5%,不需要手工提领。
然后,这个表格对比的是,每年领完2500后,保单账户里预计还有多少钱?哪款最高?
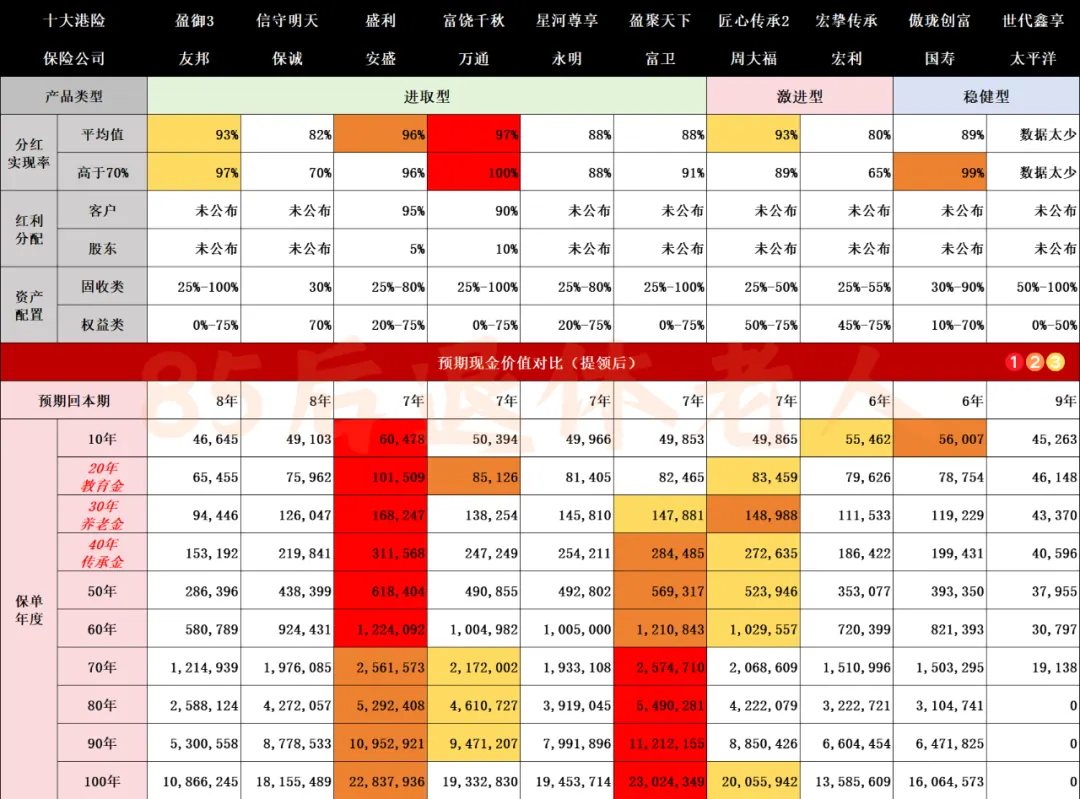
>>>点击放大<<<
很明显,又是盛利表现最好,然后是盈聚天下、匠心传承2、富饶千秋。
老乐对这个结果是不意外的,因为提领好的前提,就是预期收益高。
但反过来说,如果预期收益达不到,这个提领也就没啥好比了。
古代盲婚哑嫁的时候,可能凭几幅美人图就选好老婆了,但选对的前提是你画得像啊。
如果画得不像,选的时候是秋香,娶的时候是石榴,这谁受得了呢?
可能有人会说我偏帮盛利,因为提领比例再高一些,盛利没几年就会断单了。
所谓断单,就是把钱都提光了,保单失效了。
是的,很多保险号写测评就喜欢瞎折腾,好像非要让保险断单,才显得自己有水平。
你打一口井就是为了尽快把水喝光吗?客户的需求到底是啥?
谁都想多领钱,但欲望是个无底洞,没有节制的提领只会坐吃山空。
保险公司为了迎合市场,调出各种精美的演示表,567、255、225不断刷新下限。
一帮业务员跟着起哄,各种明示暗示一定能实现,表面上中立客观,实际上不负责任。
这帮人和前几年天天喊“坤坤勇敢飞,iKun永相随”的韭菜,没有任何区别。 老乐怎么看? 去年,我们团队就扒过贝莱德的派息基金,汇丰、渣打、东亚都在卖。
贝莱德就是准备收购李嘉诚港口那个贝莱德,全球第一大资产管理公司,管理规模10万亿美元,比中国GDP的一半还要多,比各家保险资管更大更牛逼。
去年美股还是牛市,那款基金的目标派息率是7%,但是近10年的年化收益率只有6.24%。
收益不够派息怎么办,那就本金来凑,派你自己的钱嘛……
当然,老乐不是说保险提领绝对是骗局。
而是人家明明写了不保证,你就不要挖尽心思去堆砌证据,自己说服自己这是能实现的。
市场上太多人喊“iKun永相随”,我泼你一盆冷水,是想让你清醒一下,以后不要“赢了叫蔡总,输了喊菜狗”。
买保险一定要有理性的预期,给孩子领教育金,给自己领养老金,这些最好提前10年20年规划。
没必要为了领钱而领钱,更不要急功近利,一交完保费就马上领钱。
你的钱还没怎么增值呢,你领的钱说不定只是羊毛出在羊身上,别自己哄自己开心。
说回这10款保险,你让我选的话,我还是前面的逻辑。
我不会赌某一款提领最好,我会分散投资,盛利、富饶千秋、盈御3等等,我都会考虑。
还有国寿傲珑,这款产品就是专门为提领设计的,效果类似于买房收租,相对更稳健一些。 延伸攻略: 《国寿傲珑VS买房收租》
03
10大港险功能对比
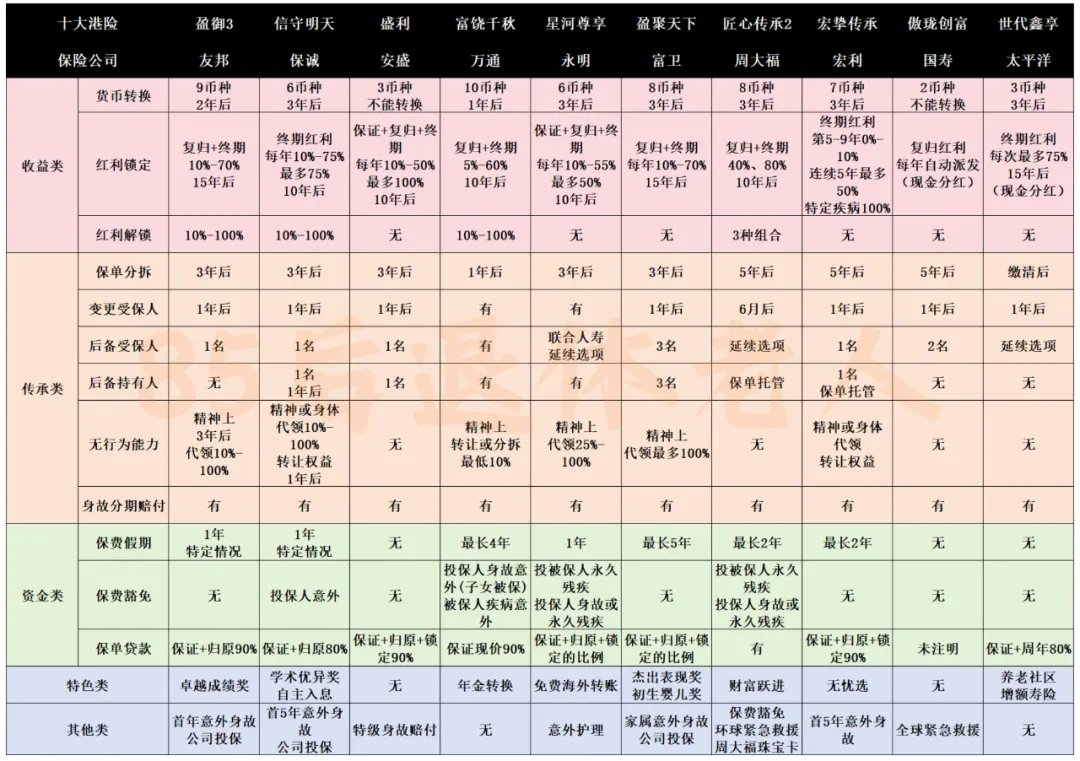
除了收益和提领,港险还有很多实用的功能,老乐把他们分为5类:收益类、传承类、资金类、特色类、其他类。
这篇文章的表格我花了好几天整理,由于实在太琐碎了,如果我写错了,麻烦提醒一下。
>>>点击放大<<<
还要提醒的是,上表只是一个笼统的汇总。
实际上,就算是名字一样的功能,各家公司都有一些细节差异,需要更详细的对比。
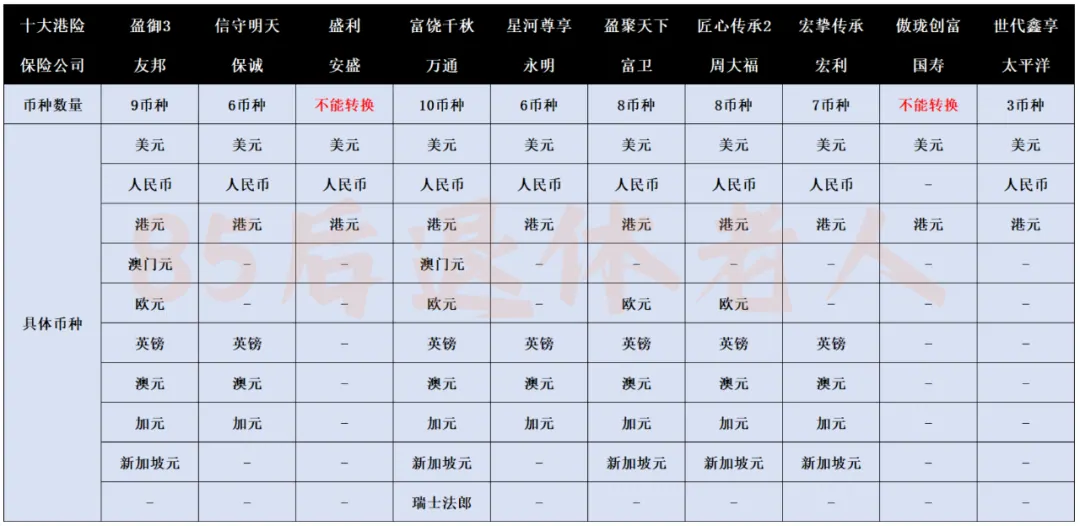
例如货币转换,上表只是列出有多少种货币,但没有说具体是哪些货币。
如果你很看重这个功能,还得进一步对比:
>>>点击放大<<<
如图所示,前面多次点名的盛利和傲珑是不能转换的,它们在投保时就得选定币种。
可换币种最多的是富饶千秋,而且独有瑞士法郎,对于有计划移民瑞士的朋友是一个加分项。
还有些功能是比较有特色的,例如盈聚天下的初生婴儿奖,生一个小孩奖励20000港元。
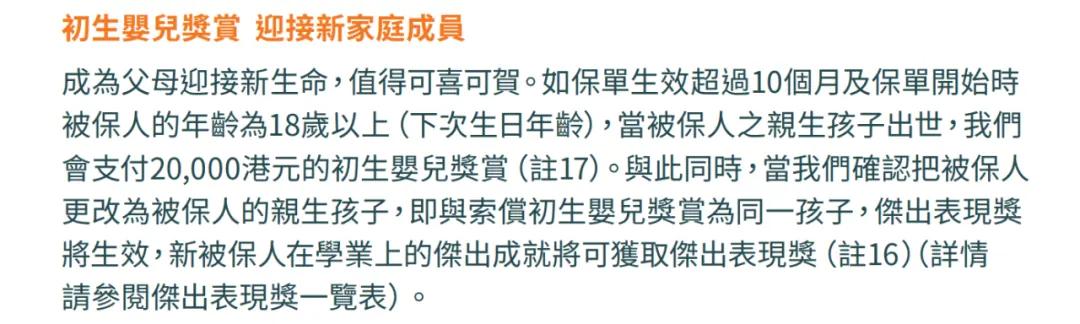
但如果太多人去薅羊毛的话,有可能会影响长期收益。
还有世代鑫享的高端养老社区,最低每年交1.125万美元保费(20年交),只要交完第一年,就有最多6位家属的入住资格。
现在的保险已经不仅仅是保险,各种增值功能看得眼花缭乱,话术包装更是吹得天花龙凤。
但是你要知道,世界上没有完美的保险。
挑选的时候一定要抓主要矛盾,你买保险到底要解决什么问题?
有些功能看着挺有意思,但没有也无伤大雅。
04
10大港险公司对比
香港保险市场已经有184年历史,头部保险公司的实力都是毋容置疑的。
老乐觉得没啥好对比的,反正都是牛逼公司。
唯一要吐槽的是,香港公布偿付能力不够规范,有时候想查一个数据,还得翻几百页的年报……
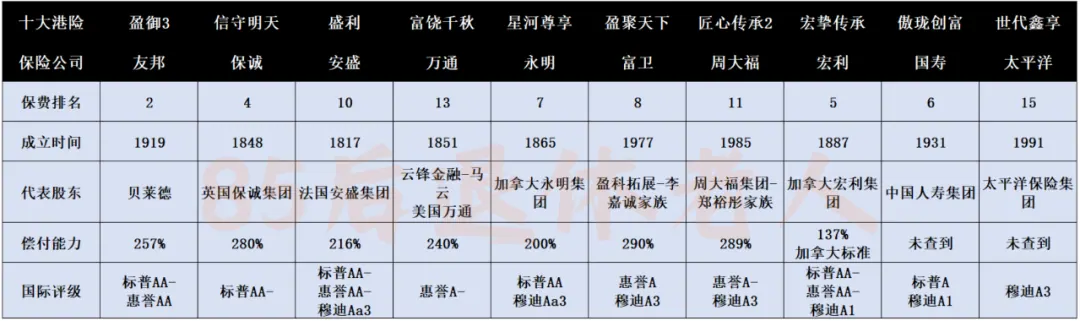
>>>点击放大<<<
不过这里提到的10大保险,其实指的是经代渠道的热销产品,并没有算银行渠道,所以上表的保费排名并不是从1到10。
现在香港卖保险最多的,不是我们常常听说的友邦、保诚,而是汇丰、中银,银行才是最大的玩家。
相信很多朋友去银行办卡都被推销过保险,后续我们会在公众号“银探”陆续测评银行保险。 延伸攻略: 《2025香港保险公司排名》
05
10大港险优惠汇总
香港保险现在优惠力度非常大,主要分为3大类:
-
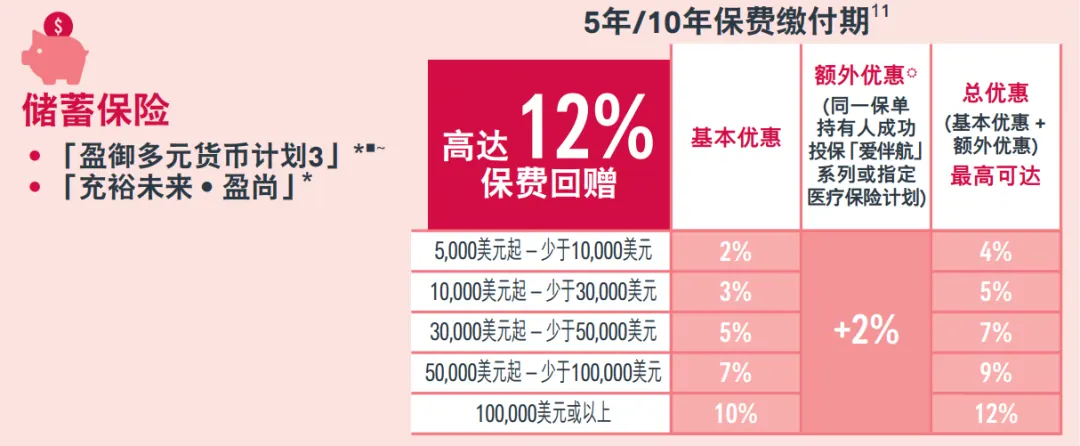
保费折扣:例如原来交10万能拿到5万的收益,现在交8万就能拿到同样的收益,相当于2万的折扣
-
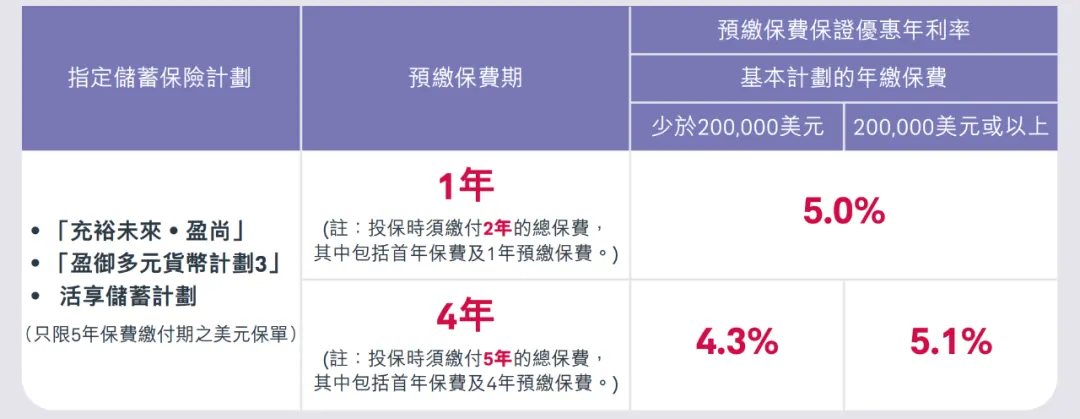
预缴保证利率:例如保险是5年交费的,提前把后面4年的保费存在保险公司,享受5%的保证利率
-
其他优惠:例如送周大福珠宝卡,送谢霆锋演唱会门票啥的
你可以这样理解,保费折扣和预缴利率的最终效果,就是提高了收益率。
比如说,从年化收益率7%,提高到7.2%。
由于各家公司的优惠信息太繁杂,计算方法也不一样,这里只列举5款产品。
1、友邦盈御3保费折扣:
 预缴利率:
 2、安盛盛利预缴利率:
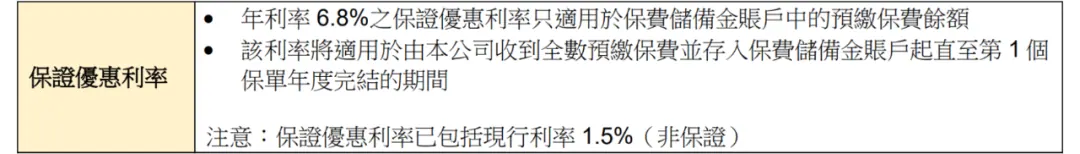
盛利没有额外的保费折扣。
3、万通富饶千秋保费折扣:
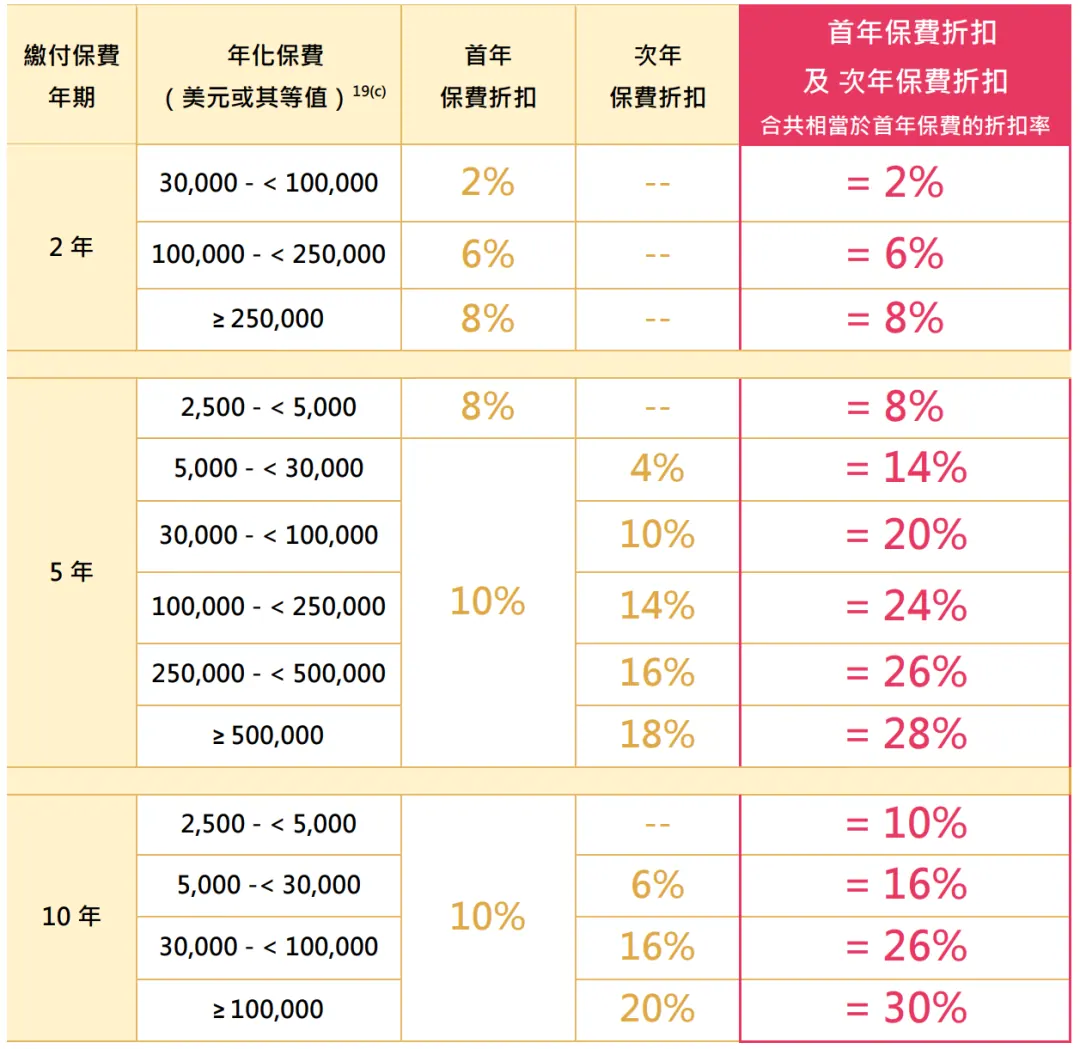 预缴利率:
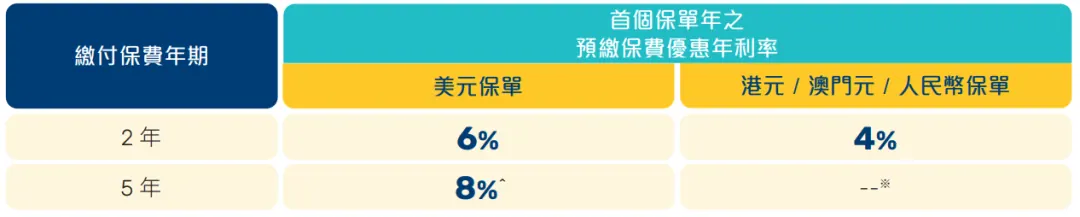
若选5年交,第2-5年利率3.2%。
4、国寿傲珑保费折扣:
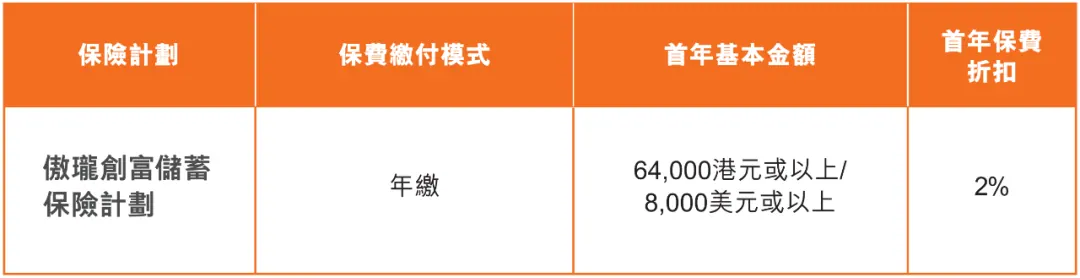 预缴利率:
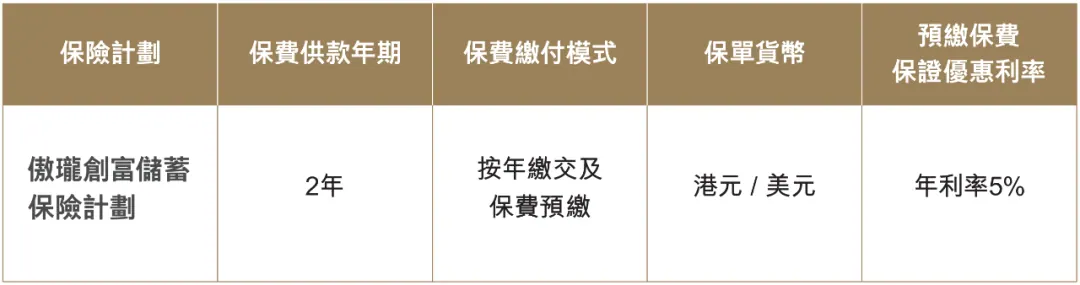 5、太平洋世代鑫享保费折扣:
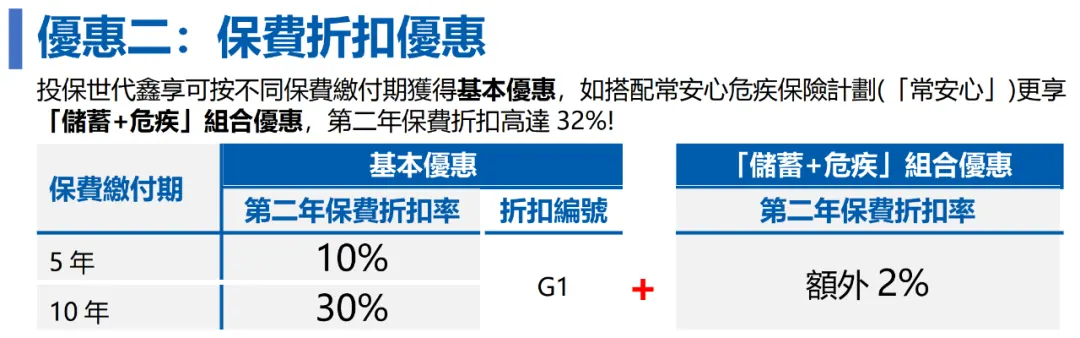 预缴利率:
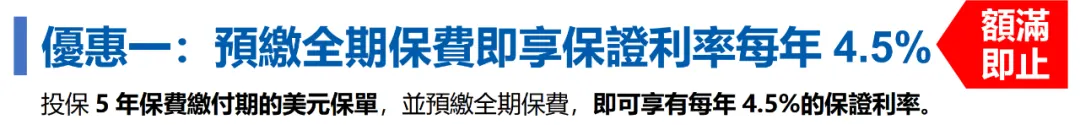
这些优惠都是限时限量的,先到先得,有兴趣可以找家辉聊聊(微信:yintan1216)。
06
老乐最后总结
想完全中立客观地测评香港保险,真的很难!
很多保险号刚学会算IRR就开始指点江山,但我觉得这样比的意义不大。
我问一个题外话你就懂了——你知道全佛山谁最能打吗?
大家都说叶问最能打,还能一个打十个!
但如果我告诉你,叶问、李小龙、黄飞鸿都是佛山人,你的答案又是什么呢?
老实说,虽然我是佛山人,但我也不知道答案,因为这仨没有真打过。
说回保险,我也无法预测哪款保险收益最高,因为路遥才能知马力,日久才能见人心。
我觉得香港保险最大的优势是,它的期限足够长,可以避免急功近利,可以在全球范围内,去布局一些有价值的长期投资。
但最终能不能拿到高收益呢,这个是没有人能保证的。
对抗不确定性最有效的方法是分散投资,而不是喊口号,不是你觉得这款最好,也不是大V说这款最好。
如果幻想买份保险就能一辈子躺平,那就洗洗睡吧,梦里啥都有。
本文属信息性与教育性内容,不构成任何产品或服务的推介。