
保底2.5%,上不封顶!美股涨了吃肉,跌了不亏
你好,我是家辉,一个助你财富飙车的男人。
最近的股市又是折磨人的行情,想进场怕抄在半山腰,继续观望又怕完美踏空。
假如有一种理财产品,指数涨了跟着吃肉,指数跌了有人兜底,那就好了。
以为我在开玩笑?
周大福最新推出的指数型万用寿险(IUL)—— 钻裕,就能做到。
别看到“保险”二字就跑,这本质是一个”固定账户打底 + 指数账户冲锋”的投资组合,再额外加一个传承功能。
涨有份,跌保底,上不封顶,下能托底。
01. 钻裕是怎么玩的?
买钻裕,不是为了保障,就是冲着赚钱去的。
玩法简单,就分三步:投入本金 → 分配账户赚钱 → 领取收益。
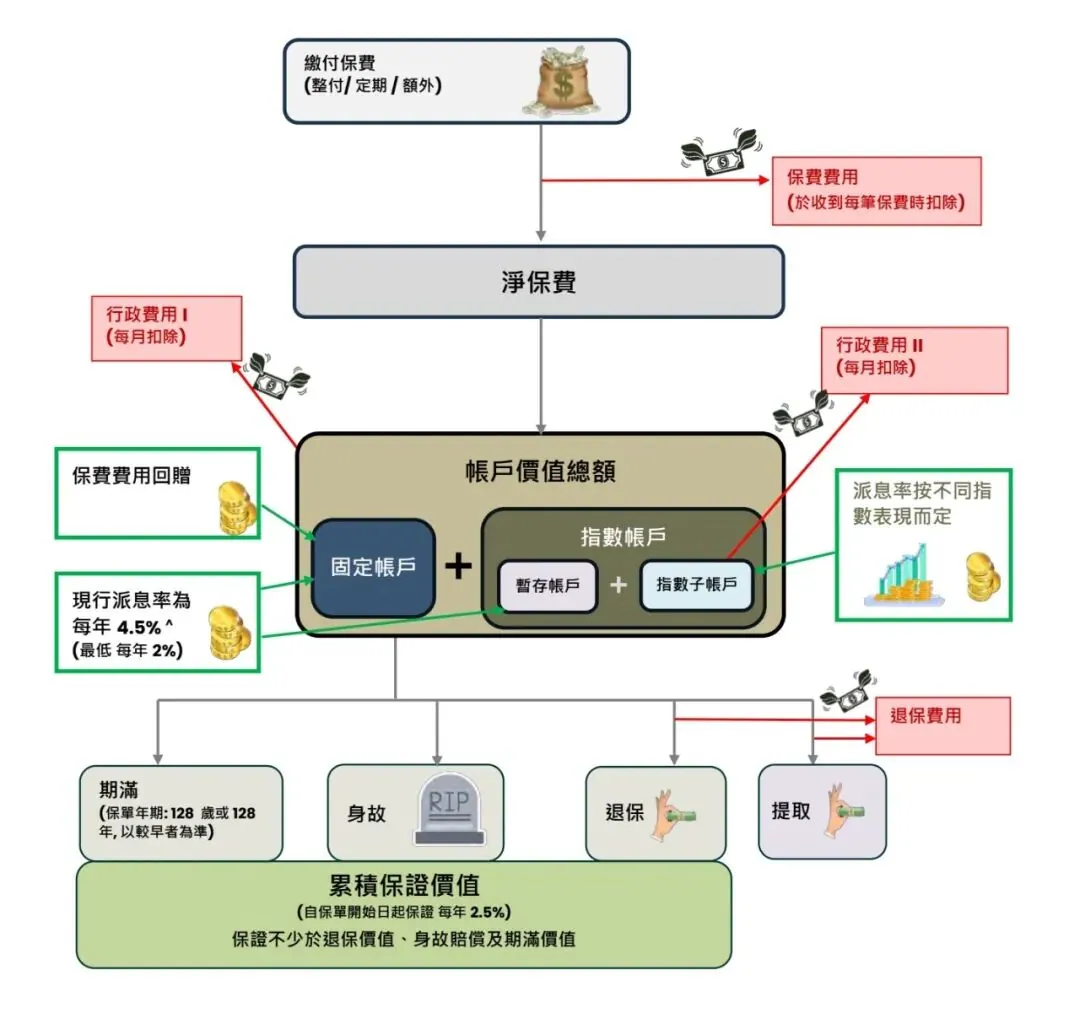
第一步,投入保费
假设投入10万美元。
保险公司首先会收走7%的保单费用,不必纠结,这是请一家大机构帮你打理资金的成本。
在保单满10年后,这笔成本会全额返还到你的账户内。
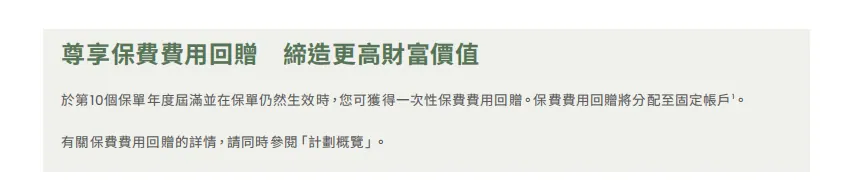
扣除7%后,剩下的净保费9.3万美金,我们就可以自由分配到不同账户赚钱。
第二步,分配资金到账户赚钱
保险公司会提供两类账户供你投资。
固定账户:现时利率4.5%,保底利率2%。
指数账户:标普500每日RC2 - 8%超额回报(美元)指数、法国巴黎银行多资产多元化5指数、法国巴黎银行全球期货RC8指数
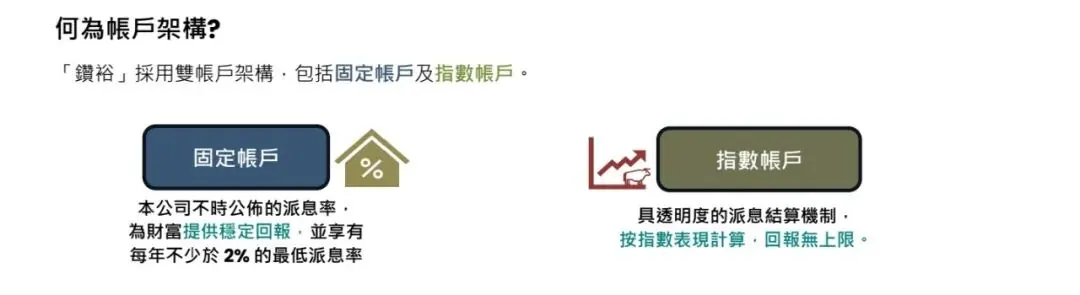
你可以放10%在固定账户、60%在标普500超额、10%在法巴多资产指数、20%在法巴全球期货指数…任意分配。
到下一年,你又可以根据市场环境和收益情况调整资金分配比例。
1、固定账户
固定账户,现在利率4.5%。
投入1万美元,一年收益450美元左右。
注意,保险公司有权调整利率,但保证最低利率2%!
这就是一个加强版的“余额宝”账户,行情好多就赚利息,行情再差保底利率也有2%。
2、指数账户
固定账户用来兜底,想赚大钱还得看3个指数账户。
和自己去股市买指数相比,通过钻裕投资指数,最大优势是:指数涨,跟着吃肉,上不封顶;指数跌,下有兜底,绝对不亏!
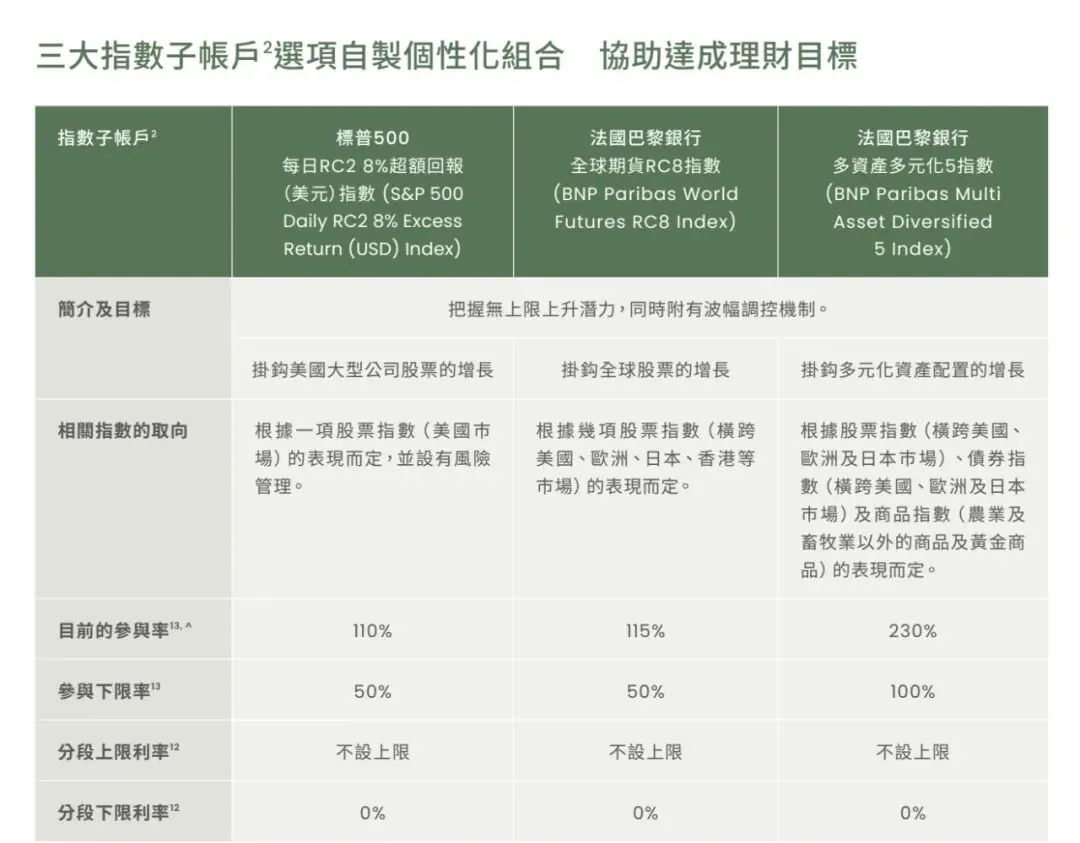
我们重点留意两个数据。
一是参与率,这是收益放大器,各指数账户不一样;一是下限利率,这是保证不亏的关键,各指数账户都是最低0%。
划重点,其他IUL或会有一个收益上限率,比如万通鼎峰IUL,最高只能给到客户11.2%。
但钻裕不设上限率,指数大涨,就能跟着吃大肉!
以投资标普500超额为例。
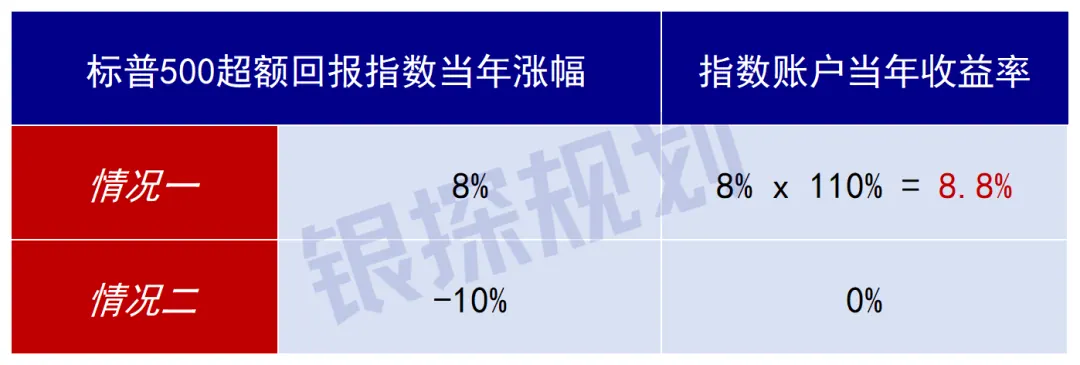
假设当年涨幅8%,你有参与率放大,能吃到8.8%。
假设当年跌幅10%,你有下限率兜底,收益率为0%,不会亏。
不管涨跌,主动权都在你,这就是指数账户的最大价值。
第三步:取钱使用
OK,账户赚到钱,保险公司扣走一部分行政费、管理费,剩余的大头收益就是我们的。
那重点来了,这笔钱能不能随时、随意取用?
可以!但前期提取会有代价。
在前3年提取会收取一笔退保费,不划算。
满3年后,每年提取账户价值5%以内,不收费用。
满10年后,想提取多少就多少,不再有任何费用。
很多人买标普500赚不到钱,不是输给市场,是输给自己,追涨杀跌,跟着情绪走。
这道”退保枷锁”恰好帮我们管住手,忍过前3年,5%以内随便取,满足日常花费;10年后全放开,从容规划长期财务。
这不是限制,是逼我们赚到复利该赚的钱。
02. 钻裕的常见问题
1、香港主流分红险相比,谁的收益更高?
无法确定,两者投资逻辑不同。
买友邦环宇、安盛盛利2这种主流分红险,是全部放手给保司投资。
简单、省事,但具体投资什么?赚到多少?不清楚。
钻裕IUL是自己来决定,自由、透明、保底更高。
自由:固定、指数账户怎么分配自己决定,每年能灵活调整;
透明:指数账户收益和指数真实挂钩,每年涨多少手机查一查就清楚,收益该多少就多少,天皇老子也改不了。
保底:固定账户保底利率2%,就算保司投资爆亏、市场利率无限下跌,这笔钱也必须乖乖给你。
2、3个指数账户怎么选?
标普500-RC2-8%超额回报指数:底层是标普500,但加了风险控制机制,目标波动率控制在8%以内。
想参与美股长期增长、又不想承受大起大落的人,选这个。
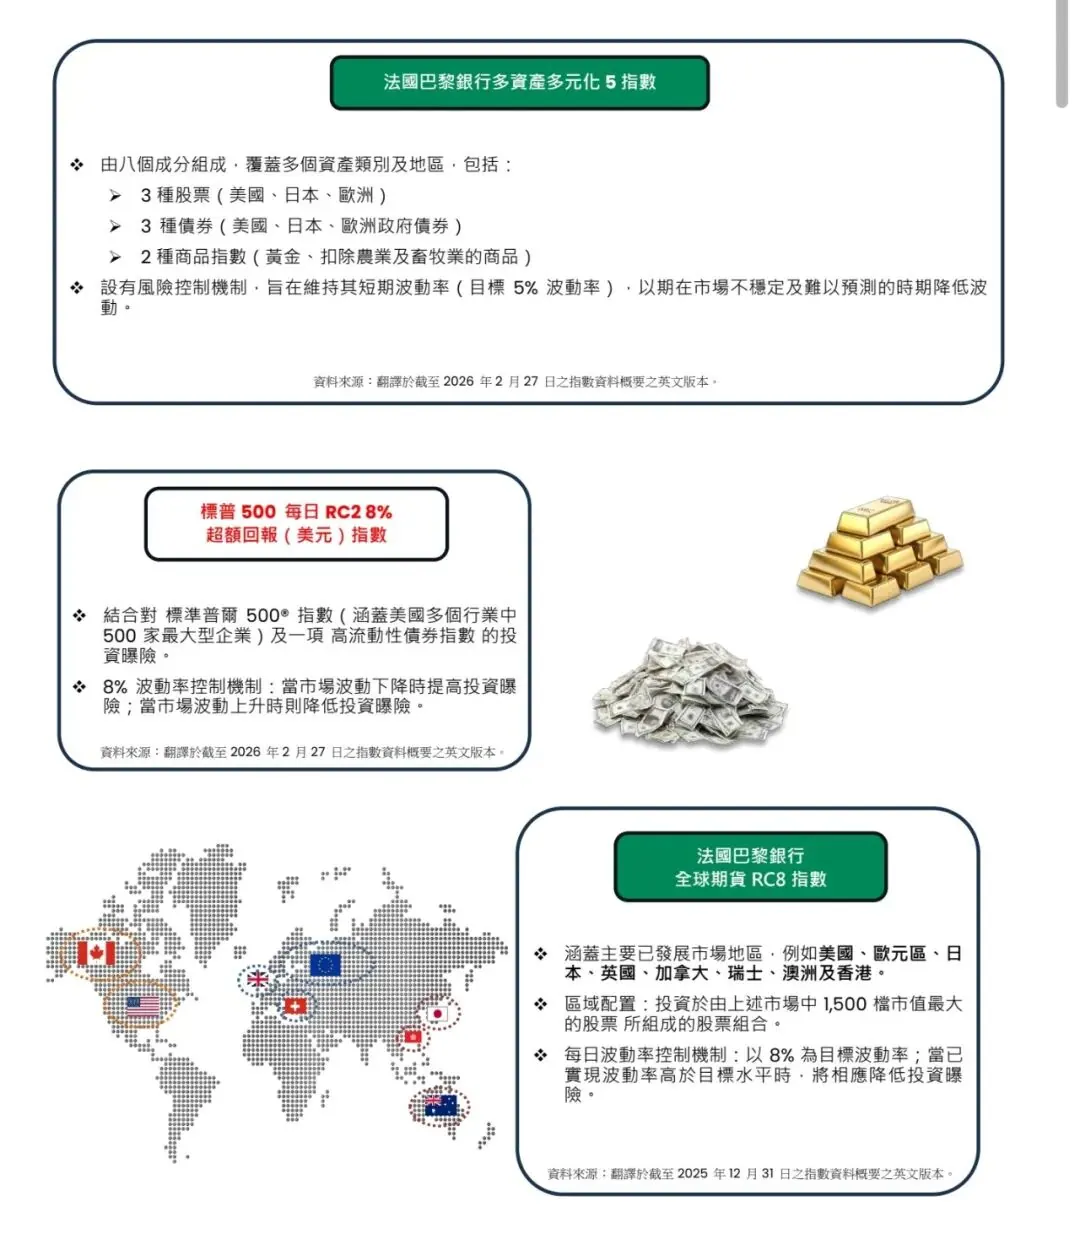
法国巴黎银行多资产多元化5指数:覆盖股票、债券、黄金等资产,美国、欧洲、日本3个地区,一共8个成分。想分散到全球多个资产类别的,选这个。
法国巴黎银行全球期货RC8指数:追踪发达地区1500档市值最大股票,目标波动率控制8%以内。想布局全球市场的,选这个。
当然,各个账户都可以适当投入一部分,分散投资嘛。
3、假设3个指数一直不涨怎么办?
这种可能性极低。
比如标普500,美股市值最大的500家公司的股票组合,是全球股市最核心指数。
如果情况坏到标普500十几年不涨,那其他投资有一个算一个都得完蛋。
但万一真的发生呢?
钻裕会给到一个全保单的保底利率 - 2.5%!
就算遇到最坏的情况:所有钱投入指数账户 + 指数十几年不涨,在退保时,保单也会按照年化2.5%收益率去算一笔收益给你。够意思吧?
4、指数账户的参与率会变吗?
钻裕有权调整参与率,但也有一个保底参与率兜底。
标普500RC2-8%,现在参与率110%,保底参与率50%。即保司不管怎么调,都不能低于50%。
法巴多资产指数现在230%,最低100%。法巴全球期货指数现在115%,最低50%。
5、钻裕还有什么有趣的玩法?
1️⃣定投入市
一次性投一大笔钱,怕买在指数高点?
钻裕一样支持定投,可以把钱分为12期,每月投入到指数账户。
2️⃣保单分拆 + 无限次更换受保人
保单满6个月,就能无限次更换受保人。
满10年支持保单分拆,一拆二、二拆四…比如一份给自己养老,一份传给孩子。
换句话说,买钻裕就是买一个世世代代流转,且保底收益率2.5%的理财户口!
3️⃣限时保费奖励
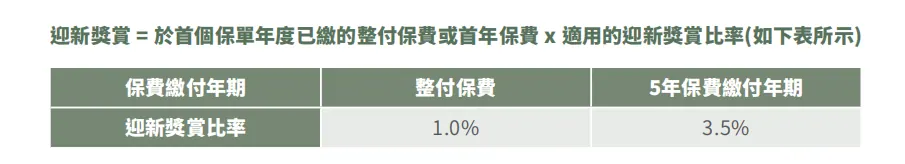
在9月底之前,保险公司会有保费奖赏。
举例,趸交10万美元,保司会奖赏1000美元(保费1%)到保单账户。
归根到底。
钻裕本质上是一款披着保险外衣,实际是”下有保本、上有收益、还能灵活调仓”的理财组合。
这和你去买基金、买理财,没什么区别。
只是相对它们,钻裕足够简单,又能“赚了分钱,亏了兜底”,且具备世代流传的保险属性。
特别适合那些想参与全球资产配置,又想要本金安全,愿意用时间换空间的朋友。
本文属信息性与教育性内容,不构成任何产品或服务的推介。