
保证利率6.11%,写入合同!美元理财,卷到头了
温馨提醒:<乐途养老>是银探旗下账号,专注养老存款、理财、保险、信托,欢迎关注~
你敢信?
香港居然新出一款保证复利3.5%储蓄险!
6年保证回本,保证单利6.11%,保证复利3.53%!
不仅资金回笼速度快,且收益全部写进合同,保证100%兑现,没有任何不确定成分。
凭什么做到?可信吗?
那我告诉你,这不是来路不明的小公司,而是太平洋香港,国内top3保险集团,背后是上海国资委。
你好,我是家辉,一个助你财富飙车的男人。
众所周知,我一直不喜欢标题党,开头所说句句属实。
太保香港鑫安逸,就是一款足以颠覆市场的产品。
3.5日正式上市,限额销售5个亿,预测开售就一扫而空,准备好抢购吧~
01. 太平洋鑫安逸收益多高?
鑫安逸,一款简单到极点的美元储蓄险。
投入本金,账户收益每年复利增长,最长理财期限30年。
以10万美元 x 3年为例,若一次性预缴,保司会有优惠,实际投入287267美元。
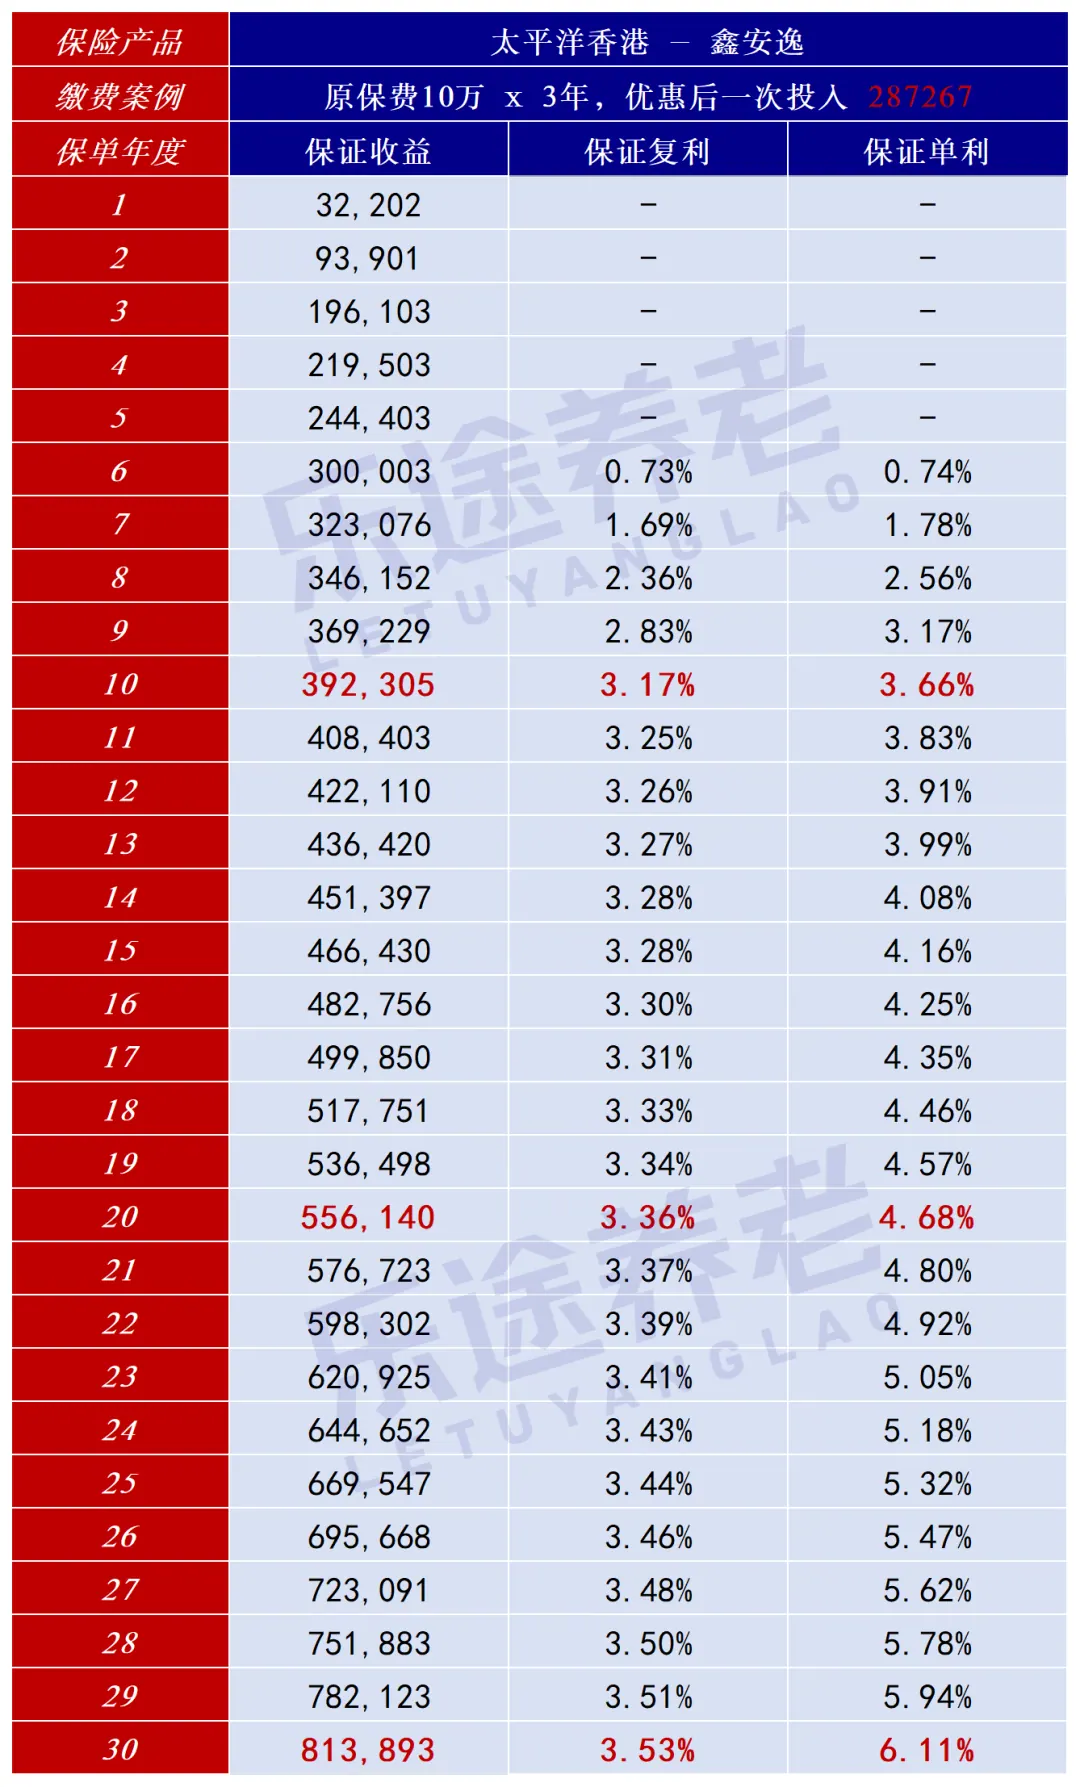
第10年,收益392305,复利3.17%,单利3.66%;
第20年,收益556140,复利3.36%,单利4.68%;
第30年,收益813893,复利3.53%,单利6.11%;
简不简单?收益高不高?
考虑到上海国资委的国资背景,你甚至可以认为这就是一款30年、复利3.5%的“国债”。
不赌分红,不猜涨跌,从买入那一刻起,收益就已经白纸黑字写入合同。
鑫安逸这种说一不二的安全感,在内地、香港都是仅此一份。
再聊聊收益之外的其他地方。
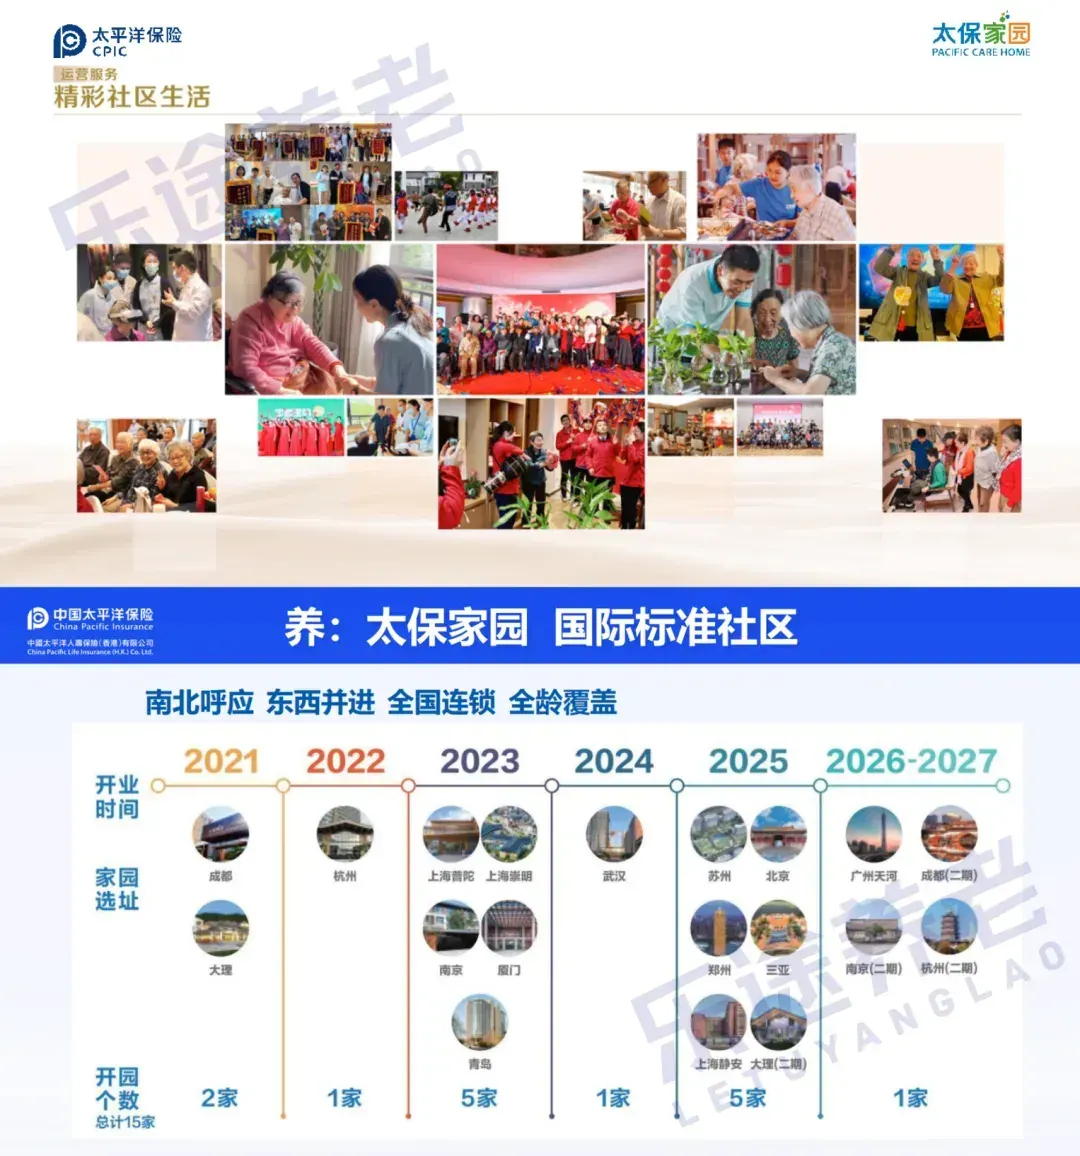
1️⃣总保费22.5万美元起,能入住内地太保高端养老社区。
太保家园在北京、上海、武汉、成都、广州等地都有布局,晚年能吃得好、住得好、玩得好,更有24小时医护照料。
鑫安逸的收益能直接支付养老社区费用,资金回国也完美解决了。
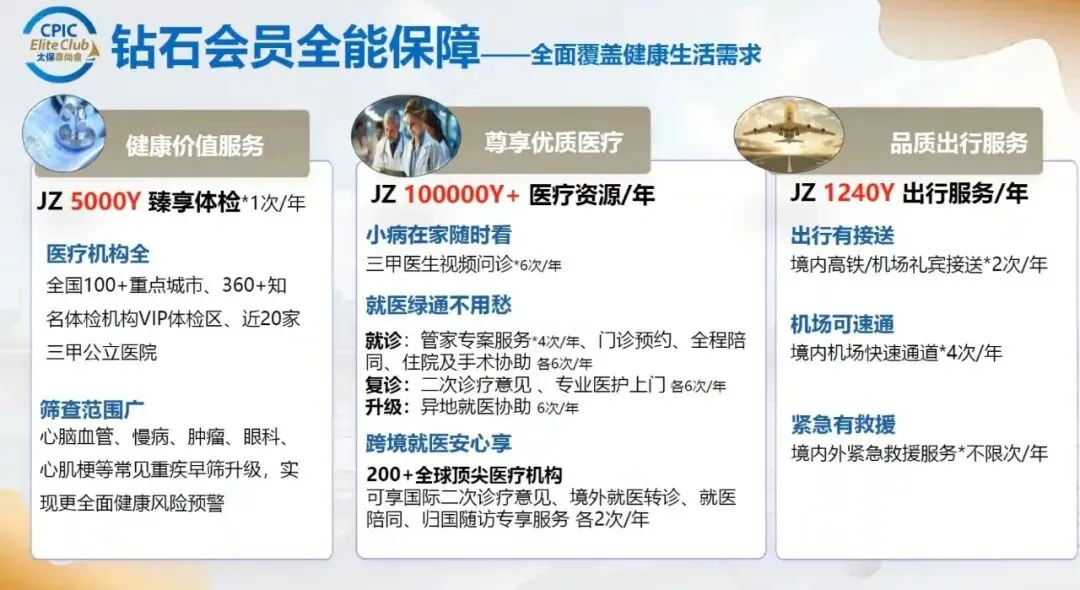
2️⃣赠送体检、就医绿通、出行等增值服务。
一张鑫安逸,解决一家三代的养老+医疗+出行需求。
02. 鑫安逸,是否适合你?
产品设计简单,收益保证,一看就懂,已没什么讨论空间。
问题只有一个:
鑫安逸,是否适合你?
说一说我的看法:愿意长期储蓄一笔钱的,那鑫安逸就不能错过。 其一,保证复利3.5%,保证单利6.11%就是天花板,不必再等! 保证收益的产品,现在多稀缺?
鑫安逸,本质就是一款固收3.5%的增额寿。
此类产品内地在2023年就全面下架,现在利率已降至2%以内。
就算是内地分红险的顶流产品 - 中英福满佳C,也无法达到3.5%的收益水平。
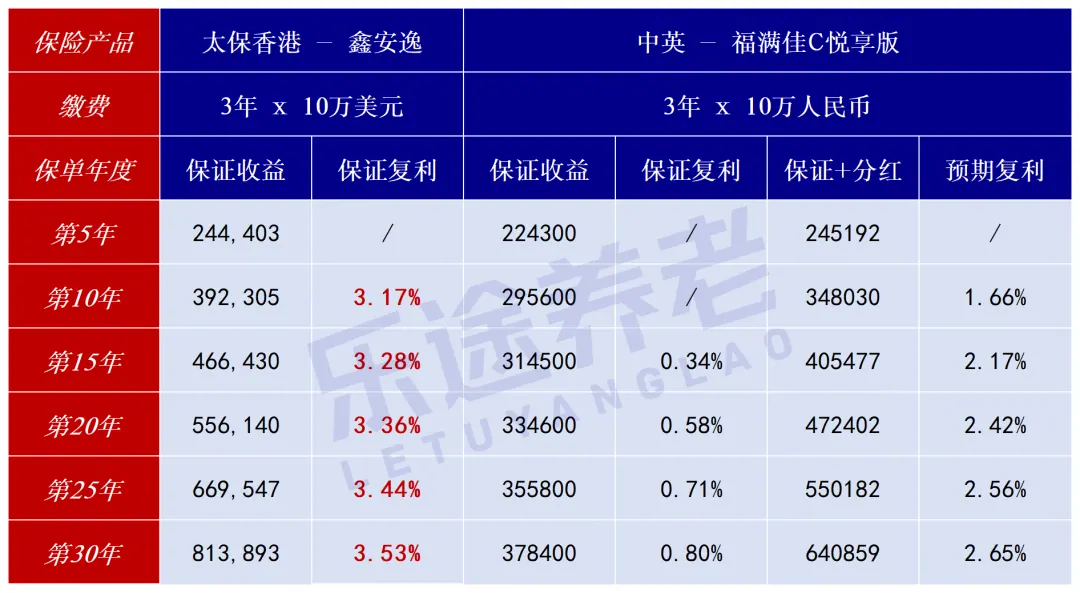
第10年,福满佳C预期1.66%,鑫安逸保证3.17%;
第20年,福满佳C预期2.42%,鑫安逸保证3.36%;
第30年,福满佳C预期2.65%,鑫安逸保证3.53%;
看到吗?这是一种降维打击。
即使中英这30年投资封神,福满佳C每一年都100%完成分红目标,收益率依然远远落后于鑫安逸。
更别说,鑫安逸的收益是全部100%给到哦。
当然,有人会说:鑫安逸是美元保单,万一美元以后贬值呢?
那算一算这笔账,现在按6.8汇率去换美元投入鑫安逸:
假设汇率保持6.8,第10年、20年、30年复利收益分别是3.17%、3.36%、3.53%嘛。
假设汇率大跌到6,那复利收益降至1.88%、2.72%、3.1%,折合单利分别是2.05%、3.55%、5%,一样比福满佳C预期收益更高!
假设汇率小涨到7,那复利收益就会分别提升到3.46%、3.51%、3.63%,更吸引人了。
未来汇率怎么走,没人能预测。
但全球化的社会,货币贬值的风险永远存在,不要把所有鸡蛋放在一个篮子里。
分别持有人民币、一定比例美元,其实是分散风险的最佳做法。 其二,唯有太保香港有此产品,其他保司绝大概率不会跟进,不必犹豫! 其他友邦、宏利、保诚等保司,会不会推出类似产品?需要再观望吗?
不要奢望,其他主流保司绝大概率依然是“低保证+高分红”的玩法。
比如,宏利的宏挚传承,预期收益6%以上,甚至最高6.5%。
但保证收益不到0.5%,只是勉强确保回本。
占收益最大头的是不保证的分红,若投资失利,那就是镜花水月。
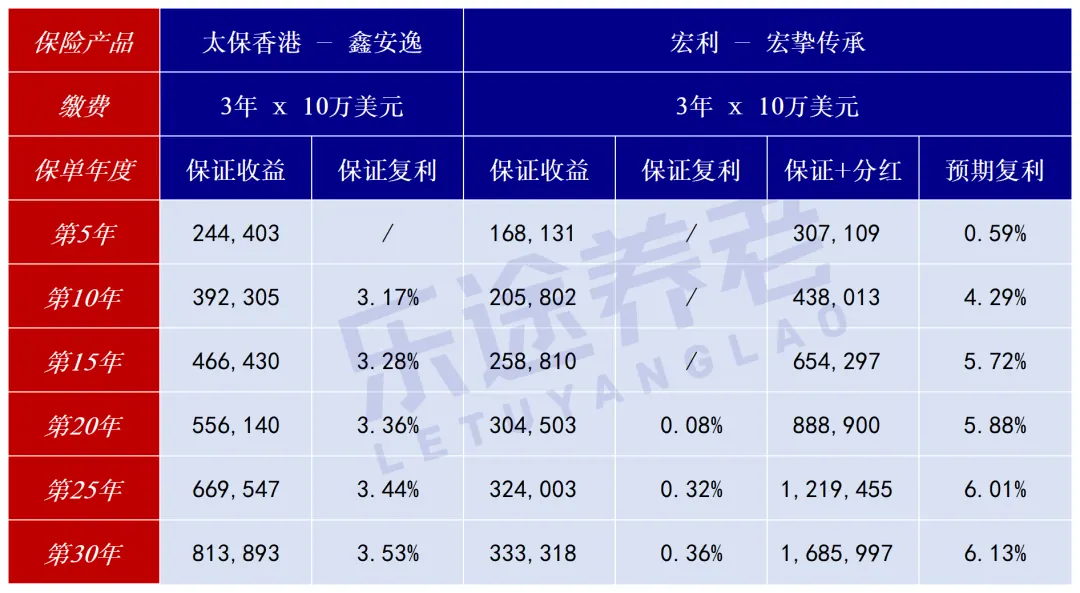
这两款产品没有高低之分,青菜萝卜,各有所爱嘛。
香港保险其实一直以“低保证+高分红”为主,唯有太保香港是一个异类,看看他家的代表产品:
世代鑫享:保证收益2% + 分红;
鑫相伴:保证收益2.5% + 分红;
鑫安逸:保证收益3.5%,无分红!
推出此类高保证收益产品是一场烧钱的游戏,唯有太保香港有意愿、有能力去做。
保险之所以是保险,不是赌保险公司心善,而是一整套兜底制度在背后撑着。
每卖出一份保险,香港保监局就会要求保险公司拎出一部分钱作为“准备金”,确保将来有能力赔付。
越是高保证的产品,准备金就要越多,不然凭什么刚性兑付?
说白了,对保险公司来说,高保证的产品成本更高、利润更低。
友邦、保诚、宏利等大保司在香港经营上百年,历史保单的“准备金”已是沉重的包袱。
既然能玩得转“高分红、低保证”的产品,何必转变路线,自讨苦吃?
太保香港就不一样,深度扎根香港不过几年,没有历史包袱压身;背后又是太保集团,能够源源不断输血。
所以,愿意放下身段,推出高保证收益产品去抢占市场。
最后,重点提醒:
鑫安逸3.5日正式上线,额度仅5个亿!
本文属信息性与教育性内容,不构成任何产品或服务的推介。